


- WTI
- XAUUSD
- XAGUSD
- USDX


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值







国际油价短期受美国风暴和地缘政治风险推升,但市场疑虑其上涨动力究竟是坚实的供需反转还是脆弱的地缘溢价,美元地位动摇也为油价增添不确定性。
近期,国际油价小幅走高,WTI原油站上62美元,布伦特原油也升至66美元上方。市场普遍将此归因于美国冬季风暴导致的生产中断。然而,在一系列短期利好背后,油价的上涨动力究竟是坚实的供需基本面反转,还是脆弱的地缘政治溢价?
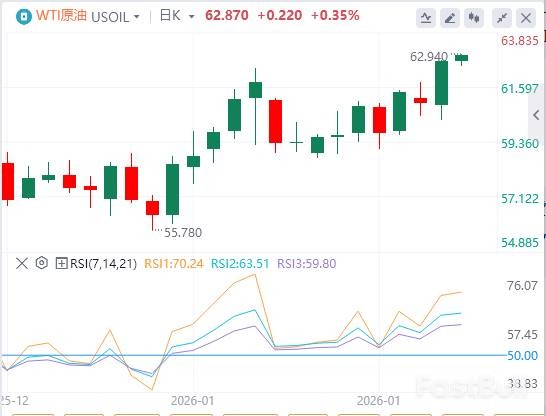
交易员正密切关注即将在周三晚间发布的EIA原油库存报告,以寻找更明确的方向指引。
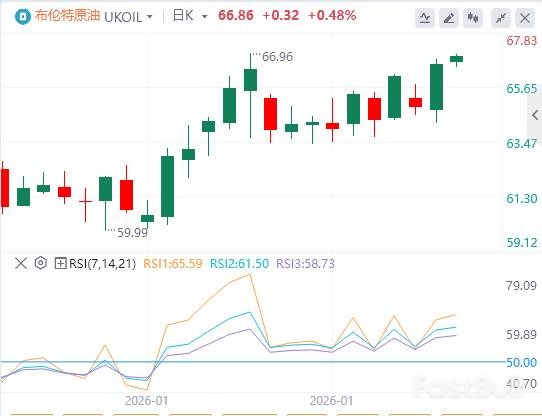
此轮油价上涨最直接的催化剂,是席卷美国的极端冬季风暴“Fern”。这场北极寒流导致美国原油产能在上周末一度骤减高达200万桶/日,约占全美总产量的15%。
受灾最严重的地区是德克萨斯州的二叠纪盆地,峰值减产约150万桶/日。多家能源巨头也披露了运营受阻的情况:
• 康菲石油:截至周日,其在二叠纪盆地的产量减少了约17.5万桶/日。
• 埃克森美孚:由于低温导致天然气压缩机停机,影响了注气采油作业,原油产量受到直接冲击。
• 雪佛龙:位于米德兰的设备因舱盖冻结而无法正常闭合。
炼油方面,埃克森美孚暂停了其德州贝城综合设施的部分装置,而Cenovus能源在俄亥俄州利马炼油厂也遭遇机械问题。
然而,这次供应冲击的持续时间可能相当有限。市场普遍预计,尽管截至周一仍有70万桶/日的产量损失,但全美产量有望在1月30日前后完全恢复。这解释了为何WTI原油价格虽有反弹,但未能直接冲击70美元大关——市场定价的是一次以“天”为单位的短期扰动,而非长期的产能损害。
除了天气因素,持续紧张的地缘政治局势也为油价提供了坚实的风险溢价。
当前市场对三大热点事件保持高度警惕:伊朗局势、乌克兰战争以及美国在委内瑞拉的动向。其中,美伊冲突的风险尤为突出。此前,美国已向伊朗方向派遣了庞大的海军舰队。地缘政治风险评估机构欧亚集团和拉皮丹能源集团甚至将美国或以色列攻击伊朗的概率定在65%-70%的高位。
这种高度紧张的局势,很大程度上解释了布伦特原油为何能从60美元附近强势反弹至65美元以上。只要这些地区的紧张局势未能降温,油价就难以大幅回落。
尽管油价上涨,但从布伦特原油的远期价格曲线来看,市场似乎并未完全信服“供应短缺”的故事。
当前,布伦特原油的近月合约价格显著高于远期合约,呈现出“现货溢价”(Backwardation)结构。这通常反映了市场对短期供应紧张或地缘政治风险的担忧。然而,在这之后,远期曲线又向上倾斜,转为“期货溢价”(Contango)形态。
这说明,市场在为眼前的风险(如美国风暴、伊朗局势)定价的同时,依然认为未来全球原油供应大概率是过剩的,除非欧佩克+采取进一步减产行动。如果市场真的认为供应过剩的局面已经结束,整个远期曲线应该会平坦得多。
因此,价格曲线传递出的信号是:短期看风险,长期看过剩。一旦美国从威胁攻击伊朗的立场上后退,油价很可能会迅速回落。
在原油市场多空博弈的背后,一个更宏大的背景正在浮现:美元的全球地位似乎正受到侵蚀。
特朗普政府推行的“新型帝国主义”与其全球货币地位之间存在内在矛盾。当其公开讨论“接管格陵兰岛”时,美元兑主要货币大幅跳水。自2024年底以来,美元兑欧元已贬值约13%。
市场的逻辑在于,如果美国这位“世界警察”选择从全球事务中退却,其货币的国际应用范围也必然会随之收缩。不可预测的防务承诺,降低了其他国家持有和使用美元的意愿。
这种转变正在悄然发生:
• 中国正逐步在双边贸易中使用人民币结算。
• 印度开始采用特殊的卢比账户来采购俄罗斯石油。
• 欧洲虽然早前尝试过INSTEX系统,但随着英法德承担更多自身安全责任,寻求绕开美元体系的尝试只会更加专业化。
当大国将“金融基础设施作为胁迫手段”时,必然会引发各国对自主权的追求。这从根本上侵蚀了美元的核心红利——金融监测权与制裁威慑力,也为包括原油在内的大宗商品定价体系增添了新的变数。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


