


- XAUUSD
- XAGUSD
- WTI
- USDX



行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值











“特朗普推论”重塑大宗商品定价逻辑,关键矿产不再仅是经济变量,更关乎国家安全。新门罗主义下,资源定价迎来“安全溢价”时代。
以"特朗普推论"为核心的新门罗主义,正重塑大宗商品市场格局。
据追风交易台,西南证券在最新宏观与地缘政治研究中指出,2026年初,美国外交与安全政策出现一次方向性而非策略性的转向:以"特朗普推论"为核心的新门罗主义,被正式写入《国家安全战略》,美国将西半球重新确立为其地缘战略与资源安全的优先区域。
研报强调,这一变化的关键不在于"回到拉美",而在于美国如何在全球战略收缩中,重建一个"资源—航道—产业链"可被直接控制的定价腹地。在这一逻辑下,关键矿产、能源资源与航运通道不再只是经济变量,而被系统性地纳入国家安全与军事威慑框架。
由此,大宗商品,尤其是铜、锂、稀土、能源与贵金属,其定价基础正在发生根本变化:
价格不再仅反映边际供需,而是开始反映"可获得性、可控制性与政治可靠性"。
这意味着,一个以"安全溢价"为长期锚的大宗商品新周期,正在成形。
西南证券在研报中指出,2025年版《国家安全战略》中,美国首次将区域战略优先级明确排序为"西半球优先—印太竞争—欧亚稳定",并系统性提出"特朗普推论",作为对传统门罗主义的当代升级。
与19世纪"防止欧洲干预"的门罗主义不同,这一推论的核心目标或是:在全球多线竞争压力下,为美国锁定一个不被外部力量结构性渗透的资源与供应链底盘。其具体操作路径呈现出明显的"进攻性"特征:
• 资源维度:将关键矿产、能源资产视为战略设施,而非普通商业投资;
• 安全维度:把移民、毒品、资源控制、港口运营统一纳入国家安全威胁清单;
• 经济维度:通过关税、原产地规则、技术标准与投资审查,构建事实上的排他性经济圈。
西南证券指出,近期围绕委内瑞拉石油资产、墨西哥产业链外迁、格陵兰岛矿权与军事存在的强硬表态,并非临时政治姿态,而是这一推论的现实演绎。尤其是对格陵兰岛的讨论,首次将矿产、航道与军事基地放入同一战略坐标系,释放出极强信号:
美国已准备在资源问题上,突破传统主权与商业边界。
从历史维度看,研报将这一逻辑类比为1904年"罗斯福推论"的当代版本:当美国认定区域国家存在"治理失能"或"战略外溢风险"时,可能将保留主动干预权,以维护自身核心战略资产安全。
西南证券指出,美国战略重心回撤至西半球,恰逢拉丁美洲政治周期的关键转折点。
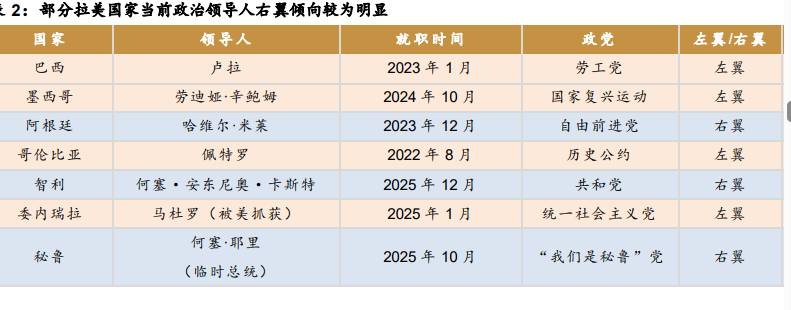
研报认为,2025年拉美进入新一轮大选密集期。在高通胀、财政约束与社会治安恶化的背景下,选民对"再分配型左翼叙事"的耐心明显下降,区域政治光谱出现结构性右移。智利、阿根廷、厄瓜多尔、玻利维亚等国的政治转向,使美国推进"安全—贸易—供应链"三位一体合作的阻力显著下降。
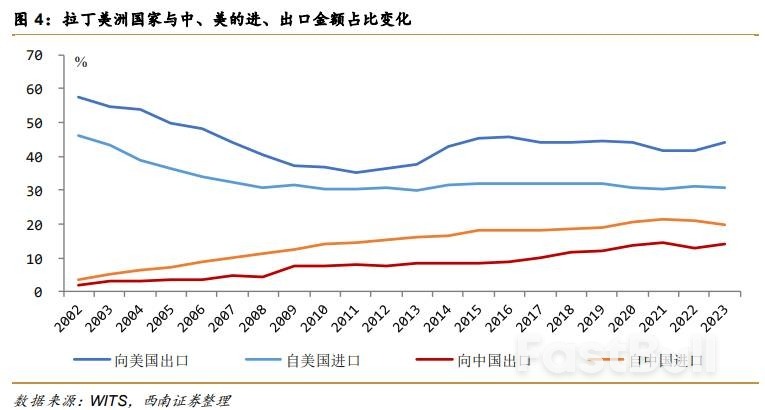
但真正触发美国焦虑的,并非拉美内部政治,而是贸易与投资结构的变化。尽管美国仍是拉美最大单一投资国,但中国已在多个关键国家成为第一大贸易伙伴,并深度嵌入矿产、能源与基建领域。这一结构性变化,正是美国试图通过排他性互惠贸易框架加以逆转的核心背景。
研报梳理了美国近期与阿根廷、危地马拉、厄瓜多尔、萨尔瓦多等国签署的互惠贸易安排,
• 议题高度扩展:从关税延伸至矿产治理、数字贸易与供应链安全;
• 安全条款前置:关键资源被明确要求"可靠供应";
• 排他性显性化:通过标准、合规与出口管制,抬高第三方进入成本。
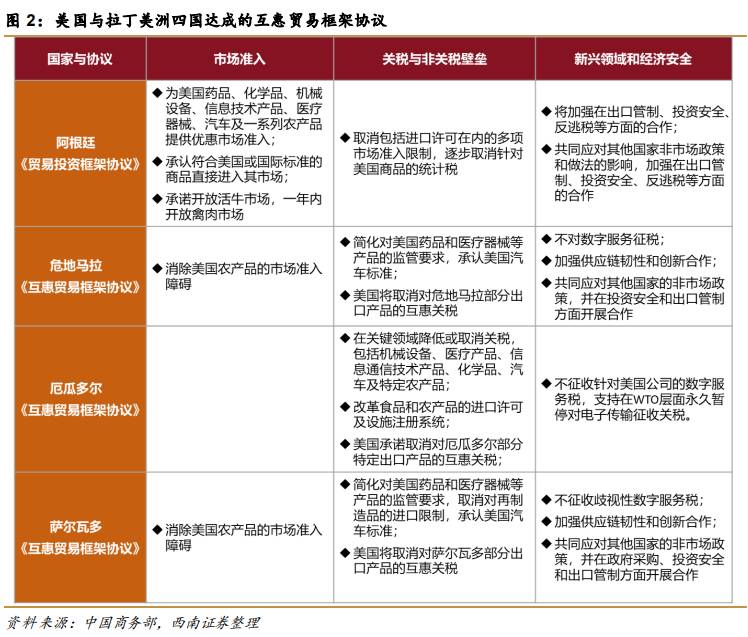
西南证券预计,这意味着拉美资源的配置逻辑,正在从"市场导向"转向"政治与安全条件约束下的市场化"。
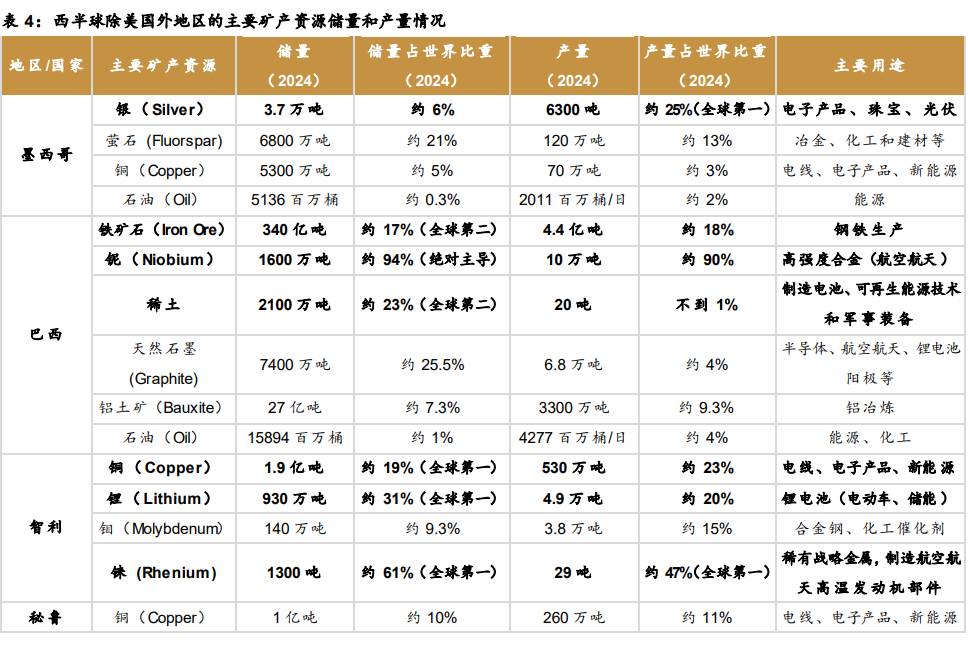
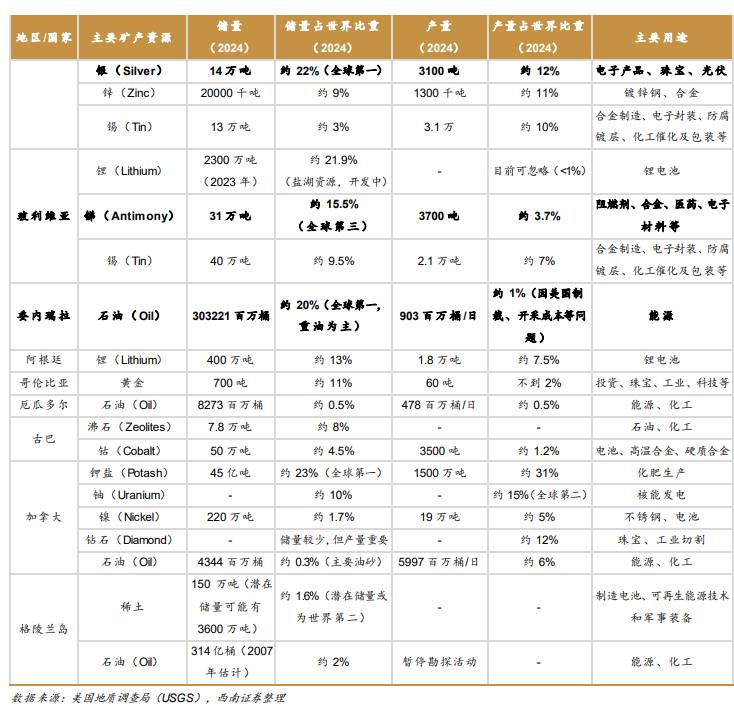
从资源禀赋角度看,西南证券指出,西半球是全球战略矿产最集中的区域之一,而美国在相关资源上的进口依赖度极高。
研报援引数据称,美国对46种矿产的消费超过一半依赖进口,其中15种完全依赖海外供应。铜、锂、钴、镍、稀土、钨等关键矿产,主要分布在智利、阿根廷、巴西、秘鲁、玻利维亚以及格陵兰岛。
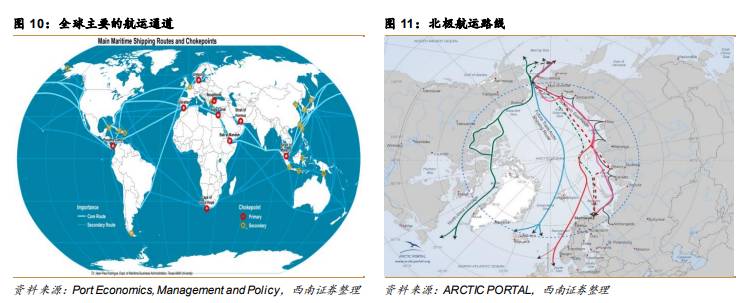
与此同时,西南证券强调,西半球还掌控着多条对全球贸易具有"低替代性"的战略航道:
• 巴拿马运河仍是全球航运体系的关键节点;
• 北极航线随着冰川消融逐步具备商业化条件;
• 格陵兰岛处于北极航道与欧美航线的战略交汇点。
在此基础上,美国、欧盟与澳大利亚同步推进战略矿产储备扩张,标志着全球资源体系正在主动牺牲效率,以换取安全冗余。研报提及的25亿美元"战略韧性储备",并非规模问题,而是定价逻辑的信号问题:资源被视为"必须持有",而非"可以随买"。
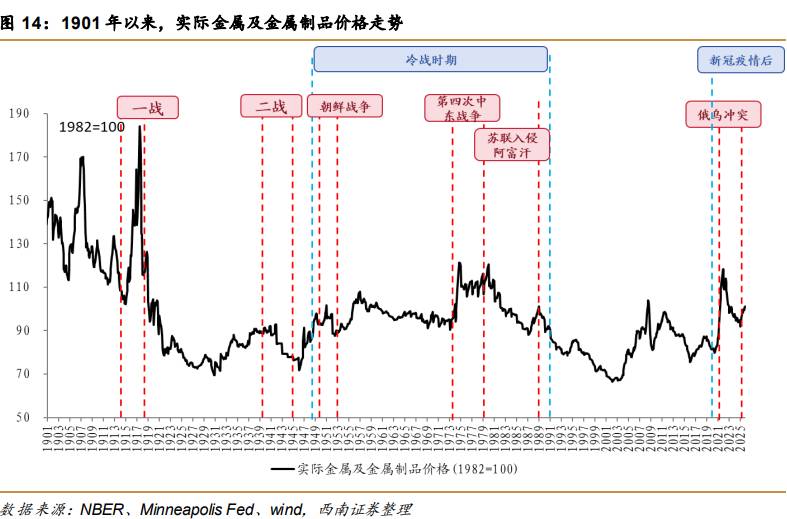
西南证券认为,当战略性资源被正式纳入国家安全框架,其价格逻辑必然发生结构性变化。
研报预计,铜、锂、钴、镍、稀土、钨、镓、锗等关键矿产,正在进入一个"地缘定价"主导的阶段,未来将呈现三大共同特征:
• 价格中枢抬升:安全溢价成为常数项,而非风险事件的暂时变量;
• 波动结构改变:价格对地缘新闻高度敏感,但回调空间受限;
• 政策成为边际定价者:出口管制、储备政策直接改变供给曲线。
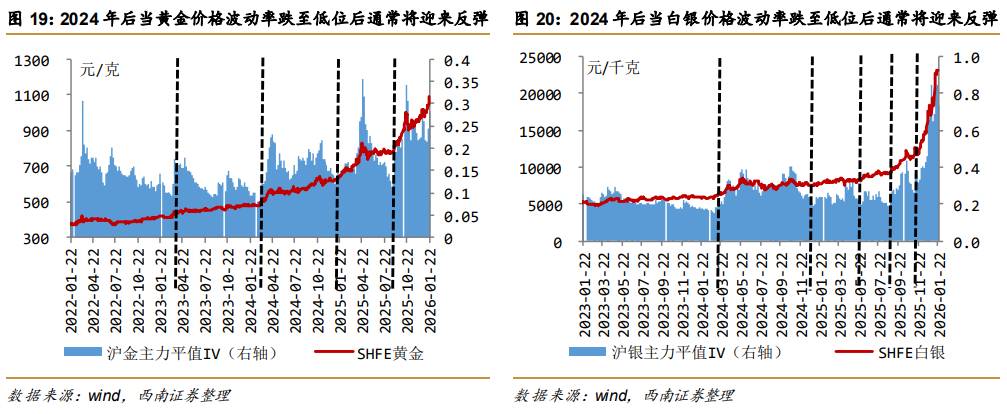
贵金属的逻辑尤为典型。
在财政扩张、选举政治与对外强硬并行的环境下,金银不仅是避险资产,更是对政策不确定性的定价工具。历史经验表明,当贵金属波动率长期压缩,往往意味着趋势行情正在酝酿。报告据此判断,2026年上半年,贵金属或维持震荡上行结构。
结语
美国"门罗主义"的回归,并非历史倒退,而是一次围绕资源、通道与定价权的系统性再布局。
对大宗商品而言,这意味着一个根本转变:资源不再只是商品,而是地缘政治资产。
在新的定价框架下,理解价格的关键不再只是供需,而是:谁控制资源、谁定义安全、谁掌握通道。
这,或许正是大宗商品进入"高波动、高中枢、低回撤"时代的真正起点。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


