- AUDUSD
- XAUUSD
- XAGUSD
- WTI
Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior




Cuentas de Señal para Miembros
Todas las Cuentas de Señal
Todos los Concursos


Casa Blanca: El presidente estadounidense Trump firmó una proclamación que ajusta las restricciones a la importación de robots, maquinaria industrial y sus piezas y componentes a Estados Unidos.
Según el Wall Street Journal, funcionarios estadounidenses y fuentes familiarizadas con el asunto afirmaron que el vicepresidente de Estados Unidos, Vance, está contactando a uno de los sectores más intransigentes de Irán en un esfuerzo por reanudar las conversaciones de paz.
Noticias del mercado: El vicepresidente estadounidense Vance envió una carta al jefe de la principal agencia de seguridad de Irán.
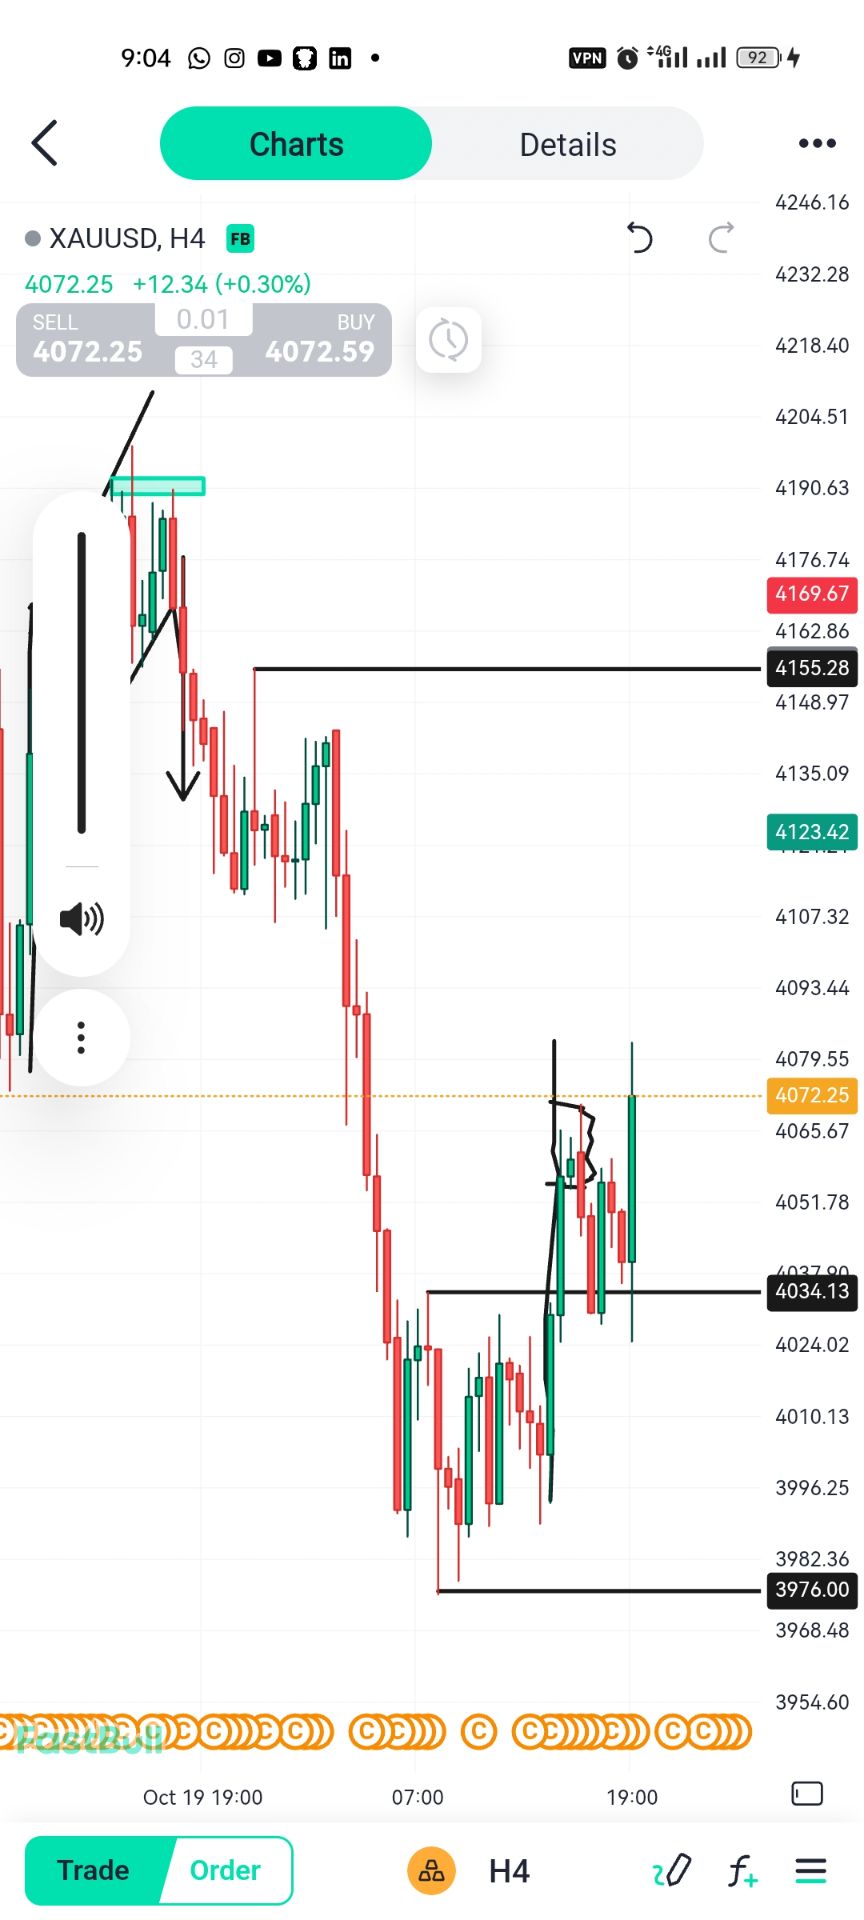
El precio del oro al contado superó los 4.080 dólares por onza, con una subida del 0,54% en la jornada.
Los futuros del oro en Nueva York superaron los 4.090 dólares por onza, con una subida del 0,38% en la jornada.
El precio del oro al contado superó los 4.070 dólares por onza, con una subida del 0,25% en la jornada.
Gundlach, conocido como el "Nuevo Rey de los Bonos", afirmó que la decisión de la Reserva Federal no modificó su estrategia de inversión.
El ministro de Hacienda británico, Healy, declaró: «Los bancos son esenciales para la prosperidad, el estatus y el éxito de Gran Bretaña».
El ministro de Hacienda del Reino Unido, Healy, declaró: Seguiremos adelante con la Ley de Servicios Financieros y Mercados.
Ministro de Hacienda británico, Healy: He pedido al Banco de Inglaterra que estudie los requisitos de capital para los bancos.
Hijo del expresidente brasileño Jair Bolsonaro: Ante la politización del sistema judicial brasileño, me llevé a mi familia a Estados Unidos.
El gobierno libio ha emitido un comunicado: los iraníes y los afganos tienen prohibida la entrada al este de Libia; los diplomáticos están exentos de esta prohibición.
China insta a la Corte Internacional de Justicia a garantizar la aplicación igualitaria y uniforme del derecho internacional.
El ministro de Hacienda británico, Healy, declaró: Durante mi mandato, la reducción de los costes empresariales siempre ha sido una prioridad en el presupuesto.
Bolsonaro: Quiero agradecer al presidente estadounidense Trump y al amable pueblo estadounidense por su bienvenida.
El presidente de la Reserva Federal, Warsh, ha moderado tanto sus declaraciones a favor como en contra de la línea dura.
Los resultados oficiales de las elecciones generales israelíes muestran que, con el 88,6% de los votos escrutados y una participación del 77,7%, se prevé que el bando de Netanyahu obtenga 53 escaños, 8 menos de la mayoría parlamentaria (61 escaños); la oposición ha conseguido 48 escaños, 13 menos de la mayoría. Ninguno de los dos bandos ha alcanzado aún la mayoría necesaria para formar gobierno.
Comando Central de EE. UU.: El estrecho de Ormuz, una importante vía marítima reconocida internacionalmente, ha sido desminado y ahora es seguro gracias a las medidas militares estadounidenses. Miles de buques mercantes han transitado sin incidentes y la navegación continúa con normalidad.
Gundlach, el "nuevo rey de los bonos": El escenario base es una subida de tipos en diciembre.

Australia Media recortada del IPC interanual del RBA (Septiembre)A:--
P: --
A: --
Australia IPC ponderado interanual (Septiembre)A:--
P: --
A: --
Australia IPC Intertrimestral (Tercer trimestre)A:--
P: --
A: --
Australia IPC ponderado interanual (SA) (Septiembre)A:--
P: --
A: --
Australia IPC Intermensual (SA) (Septiembre)A:--
P: --
A: --
Australia IPC Interanual (Tercer trimestre)A:--
P: --
A: --
Alemania Ïndice de confianza del consumir GfK (SA) (Noviembre)A:--
P: --
A: --
Turquia Balanza comercial (Septiembre)A:--
P: --
A: --
Italia IPP interanual (Septiembre)A:--
P: --
A: --
India Índice de producción industrial interanual (Septiembre)A:--
P: --
A: --
India Producción manufacturera intermensual (Septiembre)A:--
P: --
A: --
Alemania Tasa promedio de la subasta Bund a 10 añosA:--
P: --
A: --
Estados Unidos Índice de actividad de solicitudes hipotecarias de la MBA MDTA:--
P: --
A: --
Francia Desempleo de clase A (SA) (Septiembre)A:--
P: --
A: --
Estados Unidos Inventario mayorista intermensual (SA) (Septiembre)A:--
P: --
A: --
El ministro de Hacienda británico, John Healy, presentó su primer presupuesto anual al Parlamento desde que asumió el cargo.
Canada Tipo objetivo a un díaA:--
P: --
A: --
Informe de política monetaria del BOC
Estados Unidos Variación semanal de las existencias de gasóleo de calefacción de la EIAA:--
P: --
A: --
Estados Unidos Cambios en las importaciones semanales de crudo de la EIAA:--
P: --
A: --
Estados Unidos Variación semanal de las existencias de gasolina de la EIAA:--
P: --
A: --
Estados Unidos Proyección de la demanda semanal de crudo de la EIA en función de la producciónA:--
P: --
A: --
Estados Unidos Variación semanal de las existencias de crudo de la EIA en Cushing, OklahomaA:--
P: --
A: --
Estados Unidos Variación semanal de las existencias de crudo de la EIA en Cushing, OklahomaA:--
P: --
A: --
Conferencia de prensa del BOC
Rusia Tasa de desempleo (Septiembre)A:--
P: --
A: --
Rusia Ventas minoristas Interanual (Septiembre)A:--
P: --
A: --
Estados Unidos Límite de tipos del FOMC (índice de exceso de reservas)A:--
P: --
A: --
Estados Unidos Tipo mínimo de tipos del FOMC (tipo de repo inverso a un día)A:--
P: --
A: --
Declaración del FOMC
Conferencia de prensa del FOMC
Australia Índice de precios de importación interanual (Tercer trimestre)--
P: --
A: --
Japón Ïndice de confianza del consumo domestico (Octubre)--
P: --
A: --
Italia Tasa de desempleo (SA) (Septiembre)--
P: --
A: --
Italia Tasa de desempleo trimestral (SA) (Septiembre)--
P: --
A: --
Sudáfrica IPP interanual (Septiembre)--
P: --
A: --
Reino Unido Oferta monetaria M4 interanual (Septiembre)--
P: --
A: --
Reino Unido Préstamos hipotecarios BOE (Septiembre)--
P: --
A: --
Reino Unido Oferta monetaria M4 intermensual (Septiembre)--
P: --
A: --
Reino Unido Aprobación de hipotecas en el BOE (Septiembre)--
P: --
A: --
Zona Euro Expectativas de inflación al consumidor (Octubre)--
P: --
A: --
Zona Euro Expectativas de precios de venta (Octubre)--
P: --
A: --
Zona Euro Índice de clima industrial (Octubre)--
P: --
A: --
Zona Euro Índice de Confianza del Consumidor Final (Octubre)--
P: --
A: --
Zona Euro Índice de Confianza Económica (Octubre)--
P: --
A: --
Zona Euro Índice de Prosperidad del Sector Servicios (Octubre)--
P: --
A: --
Estados Unidos Peticiones semanales iniciales de subsidio de desempleo pmdio. a 4 semanas (SA)--
P: --
A: --
Estados Unidos Peticiones semanales continuas de subsidio de desempleo (SA)--
P: --
A: --
Estados Unidos Gasto en consumo personal real Intermensual (Septiembre)--
P: --
A: --
Estados Unidos Índice de precios PCE intermensual (Septiembre)--
P: --
A: --
Estados Unidos Ingresos personales intermensuales (Septiembre)--
P: --
A: --
Estados Unidos Índice de precios PCE interanual (SA) (Septiembre)--
P: --
A: --
Estados Unidos Índice de precios PCE Intertrimestral (SA) (Tercer trimestre)--
P: --
A: --
Estados Unidos Índice de precios PCE subyacente intermensual (Septiembre)--
P: --
A: --
Estados Unidos Deflactor del PIB Intertrimestral (SA) (Tercer trimestre)--
P: --
A: --
Estados Unidos Gasto en consumo personal real intertrimestral preliminar (Tercer trimestre)--
P: --
A: --
Estados Unidos Índice de precios PCE subyacente anualizado trimestral preliminar (SA) (Tercer trimestre)--
P: --
A: --
Estados Unidos Gastos personales intermensuales (SA) (Septiembre)--
P: --
A: --
Estados Unidos PIB real anual intertrimestral Prelim. (SA) (Tercer trimestre)--
P: --
A: --
Estados Unidos Peticiones semanales iniciales de subsidio de desempleo (SA)--
P: --
A: --
Estados Unidos Índice de precios PCE subyacente interanual (Septiembre)--
P: --
A: --


Sin datos que coincidan
Gráficos Gratis para siempre
Charlar P&R con expertos Filtros Calendario económico Datos HerramientaMembresía CaracterísticasTendencias del mercado
Indicadores populares
Ver todo

Sin datos
La decisión del RBA de dejar sin cambios la tasa de efectivo no fue una sorpresa para el mercado, pero la atención siempre iba a estar centrada en la opinión del RBA sobre el reciente flujo de datos.
Finalmente, el Consejo de Política Monetaria admitió que parte del reciente aumento de la inflación subyacente podría ser persistente, pero también que parte se debió a factores temporales. En cuanto a la actividad, la demanda privada se ha fortalecido, impulsada tanto por el consumo como por la inversión, y, de persistir, probablemente agravaría las presiones sobre la capacidad productiva. Si bien los riesgos para la inflación se han inclinado al alza, según el RBA, no parece tener prisa por reaccionar preventivamente ante estos riesgos, señalando que evaluar la persistencia de las presiones inflacionarias llevará algo más de tiempo.
La evaluación del RBA sobre el balance de riesgos se basa en una visión algo más pesimista sobre la capacidad de oferta, lo que, en el contexto de una recuperación económica, genera un tono más agresivo en torno a las perspectivas de inflación. Nuestra visión sobre la productividad, la población y la participación es más constructiva, lo que implica que la economía puede soportar una mayor tasa de crecimiento sin generar una inflación excesiva. A medida que se disipen los factores temporales, la inflación debería retomar su trayectoria hacia el punto medio del rango objetivo, lo que ofrece margen para aplicar dos recortes de tipos más el próximo año. Si la dinámica de la inflación tarda más en normalizarse, existe el riesgo de que el tipo de interés al contado se mantenga estable durante más tiempo que nuestro escenario base actual.
Por lo tanto, la evolución del mercado laboral también será clave para la política económica. Los datos siguen apuntando a una moderación gradual a medida que se normaliza el crecimiento del empleo en amplios segmentos industriales. La actualización de noviembre reveló una disminución del empleo (-21.300), que fue amortiguada por una caída inesperada de la tasa de participación, lo que provocó que la tasa de desempleo se mantuviera estable en el 4,3 %. Prevemos que se genere un poco más de holgura durante el próximo año, lo que limitará cualquier riesgo al alza para la inflación derivado del mercado laboral.
Antes de trasladarnos al extranjero, una nota final sobre los negocios. La última encuesta empresarial del NAB indicó que las condiciones comerciales se mantuvieron positivas y, en general, estables en torno a los niveles promedio a largo plazo en noviembre, a pesar de una ligera disminución. La confianza empresarial fue algo más inestable durante el mes, pero un panorama más positivo en torno a los pedidos a futuro ha permitido a las empresas mantener un optimismo cauteloso. A medida que se vayan acumulando indicios de una recuperación sostenida, las empresas podrán ampliar su capacidad con mayor confianza.
En EE. UU., el FOMC recortó la tasa de los fondos federales en 25 puntos básicos, hasta el 3,625 %, en su reunión de diciembre, pero mantuvo su proyección de solo un recorte adicional en 2026 y otro en 2027, alcanzando una tasa prácticamente neutral del 3,125 % para finales de 2027. Esta cautela refleja las expectativas de un crecimiento superior a la tendencia hasta 2028, respaldado por el aumento de los ingresos reales y la inversión en infraestructura impulsada por la IA, lo que permitirá que la tasa de desempleo se reduzca al 4,2 %.
Se prevé que la inflación solo disminuya gradualmente del 3,0 % en 2025 al 2,0 % en 2028, lo que implica que una política moderadamente restrictiva logrará, eventualmente, el doble mandato. Prevemos que las limitaciones de capacidad y los persistentes riesgos de inflación limitarán una mayor flexibilización por parte del FOMC a un solo recorte más, que probablemente se observará en el primer trimestre de 2026, antes de que la inflación se vuelva más persistente de lo que el Comité prevé actualmente. Es probable que la tasa de fondos federales, mantenida en el 3,375 %, con riesgos de inflación persistentes, sesgue al alza los rendimientos a largo plazo, especialmente en un contexto de elevada incertidumbre fiscal.
Posteriormente, el Banco de Canadá mantuvo las tasas estables en el 2,25%, manteniendo una postura expansiva para apoyar la economía mientras esta lidia con el exceso de capacidad y la incertidumbre comercial. El Consejo de Gobierno confía en que la inflación se mantendrá dentro del objetivo, ya que la tasa de inflación se ha mantenido cerca de su objetivo del 2,0% durante más de un año, y es probable que el exceso de capacidad y el menor crecimiento salarial compensen cualquier riesgo al alza de los precios al consumidor derivado del comercio. El mercado laboral se ha fortalecido en los últimos meses, pero aún se mantiene débil en comparación con su nivel previo a la pandemia.
Mientras tanto, en China, la inflación al consumidor se aceleró al 0,7 % interanual en noviembre, a medida que la deflación de los precios al productor se afianzó aún más, con una caída de los precios del 2,2 % interanual. El aumento de los precios al consumidor refleja el aumento del coste de los alimentos y las joyas de oro, frente a una inflación impulsada por la demanda, de la cual hay poca o ninguna evidencia. Un mayor apoyo centrado en el consumo de los hogares debería ampliar la inflación al consumidor hasta 2026.
Sin embargo, es improbable que los precios al productor crezcan de forma sostenible hasta que se ajuste la capacidad. Esto podría tardar mucho en ocurrir. Las políticas antiinvolución promueven la rentabilidad, pero esto no impide que se invierta en nueva oferta más productiva para reemplazar la antigua capacidad ineficaz o para satisfacer la demanda de nuevos bienes y servicios. Por lo tanto, la caída de precios y la rentabilidad pueden coexistir de forma sostenible.
Etiqueta blanca
API de datos
Complementos web
Creador de carteles
Programa de afiliados
El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones
Iniciar sesión
Registrarse