


- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值








美国财政部宣布维持中长期债券发行规模不变,令市场对压低长期借贷成本的预期落空,导致10年期国债收益率走高。此举凸显财政部坚守“规律可预测”原则,未来短期国库券供应或面临调整。
美国财政部最新发布的季度再融资声明显示,尽管短期国债的需求日益旺盛,但中长期债券的发行规模将维持不变,这让部分期待政策调整的市场人士感到失望。
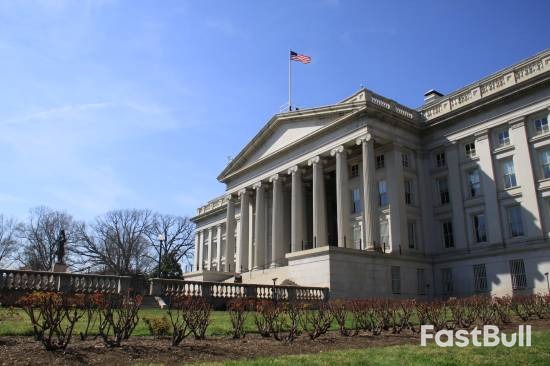
财政部在周三的声明中明确指出,名义票据、长期债券以及浮动利率票据的拍卖规模将“至少在未来几个季度内”保持稳定。这一前瞻性指引已经被沿用了两年之久。
然而,财政部也表示,正在密切“监控”来自美联储和私人部门对国库券(一年及以下期限的证券)日益增长的需求。美联储已于去年12月宣布,将每月购买400亿美元国库券直至今年4月,以保证银行系统准备金充裕。
财政部“一切照旧”的表态,并未满足市场的胃口。声明发布前,一些交易员猜测财政部可能采取措施,以压低较长期的借贷成本。
这一预期的落空直接反映在市场上。声明公布后,10年期美国国债收益率触及当日盘中高点,在纽约时间上午9:17左右达到约4.29%。
德意志银行利率策略师Steven Zeng分析称:“市场在公告发布前似乎抱有很高的期望,期待一种更强力的债务管理方式,但最终希望落空。长期端收益率走高和互换利差收窄,都与这种失望情绪相符。”
牛津经济研究院分析师John Canavan也认为,财政部传递的核心信息基本就是“很大程度上一切照旧”。
长期以来,美国财政部一直依赖发行国库券来为持续增长的联邦支出提供资金。任何在短期内削减长期国债或10年期票据发行的举措,都将与其在债务管理中长期奉行的“规律且可预测”原则相冲突。美国财长贝森特本人在去年11月的一次演讲中也强调了这一点。
展望未来,财政部表示将继续评估未来增加名义附息和浮动利率票据发行规模的可能性,重点关注结构性需求趋势以及不同发行结构的潜在成本与风险。
根据声明,下周的再融资拍卖总规模将达到1250亿美元,具体安排如下:
• 2月10日: 580亿美元的3年期票据
• 2月11日: 420亿美元的10年期票据
• 2月12日: 250亿美元的30年期国债
财政部表示,此次再融资将筹集约348亿美元的新资金。
此外,对于与通胀挂钩的债券(TIPS),财政部也决定将其拍卖规模维持在当前水平。在此之前,财政部长期增加TIPS发行,以维持其在整体市场中的占比稳定。这一决定也出乎部分交易商的预料。
关于短期国库券的前景,财政部给出了明确规划。预计在3月中旬之前,基准国库券的发行规模将维持在或接近当前水平。
此后,随着4月15日报税截止日的临近,财政部将逐步削减发行规模,因为届时通常会迎来一波现金流入。财政部预计:“这些削减可能导致到5月初之前,国库券总供应量累计净减少2500亿至3000亿美元。”
美联储在短期国债市场扮演着关键角色。以Martin Tobias为首的摩根士丹利策略师指出,美联储当前的购买行为降低了财政部向市场投放的国库券超出投资者承受范围的风险,避免了“供应过量”的问题。
然而,4月份之后美联储的计划尚不明朗。特别是考虑到凯文·沃什被提名为下一任主席(5月上任),他过去曾主张缩减美联储的证券投资组合,这为未来增添了不确定性。
从更宏观的视角看,美国政府面临着每年近2万亿美元的巨额财政赤字,且未来几年将有大量中期证券到期。因此,多数交易商认为,财政部在某个时点将不得不提高附息债的发行规模。届时,财政部可能会更倾向于发行较短或中等期限的债券,而非长期国债。
在全球范围内,投资者对30年期国债等长期品种的需求正在减弱,这已促使欧洲和日本政府减少此类证券的发行,也引发了外界对美国是否会效仿的疑问。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


