


- WTI
- XAUUSD
- XAGUSD
- USDX



行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值












日本国债收益率创历史新高,减税冲击叠加央行两难抉择,财政困境与供需失衡正深刻考验着日本,并向全球主权债务市场发出警示。
日本国债市场,这个曾被誉为“史上最坚硬的泡沫”,正面临前所未有的冲击。2026年1月20日,日本40年期国债收益率盘中突破4%,创下2007年发行以来的最高纪录,也让日本主权债券三十多年来首次触及这一水平。市场用“脚”投票,清晰地表达了对日本财政状况恶化的深切忧虑。在这场风暴背后,是日本央行在多重目标下的艰难抉择,量化宽松时代后的日本,其货币政策正常化之路依然充满未知。
日本政府债台高筑的问题,与“失去的三十年”紧密相连。自上世纪90年代资产泡沫破裂后,日本陷入资产负债表衰退,政府不得不通过持续的财政扩张来支撑经济。其结果是,日本国债余额与GDP之比不断攀升,一度高达190.5%。据国际货币基金组织(IMF)数据,2024年底,日本政府债务与GDP之比已达237%,在全球发达经济体中高居榜首。
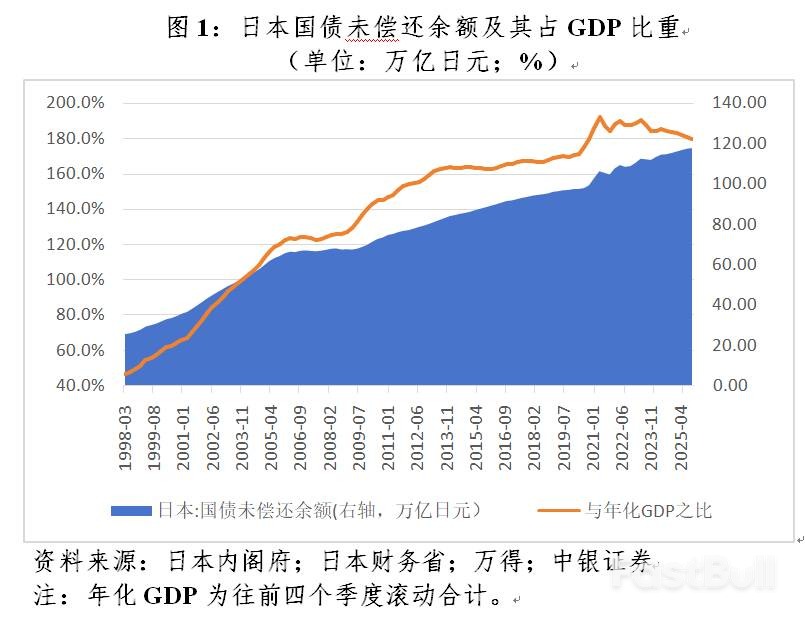
2025年10月高市早苗政府上台后,推出“扩张财政+减税纾困”的政策组合。同年11月,内阁批准了总额21.3万亿日元的经济刺激计划。2026年1月19日,首相高市早苗再次表示将探讨减税,拟在两年内将食品消费税降至零。
这一表态瞬间引爆了市场。第二天,日本国债市场便遭到猛烈抛售。野村证券警告,日本债市正面临一场类似英国2022年“特拉斯冲击”的“高市冲击”风险。
市场的恐慌直接源于对日本财政纪律和可持续性的信心动摇。长期国债收益率不仅反映货币政策预期,更重要的是对通胀和财政风险进行定价。高市早苗的减税计划虽限定为两年,但预计每年将造成约5万亿日元的税收损失,而政府对如何弥补这一缺口却含糊其辞,加剧了市场的不确定性。
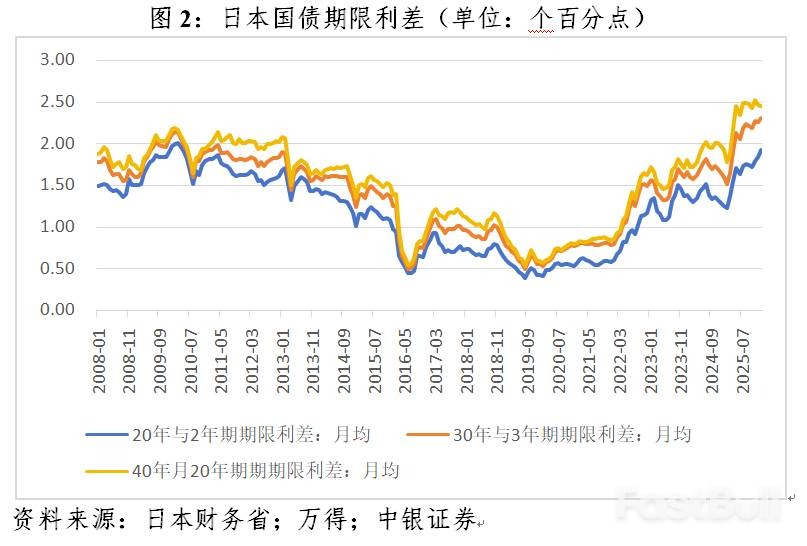
风暴的更深层原因,在于日本央行货币政策正常化进程中,国债市场出现了严重的供需失衡。
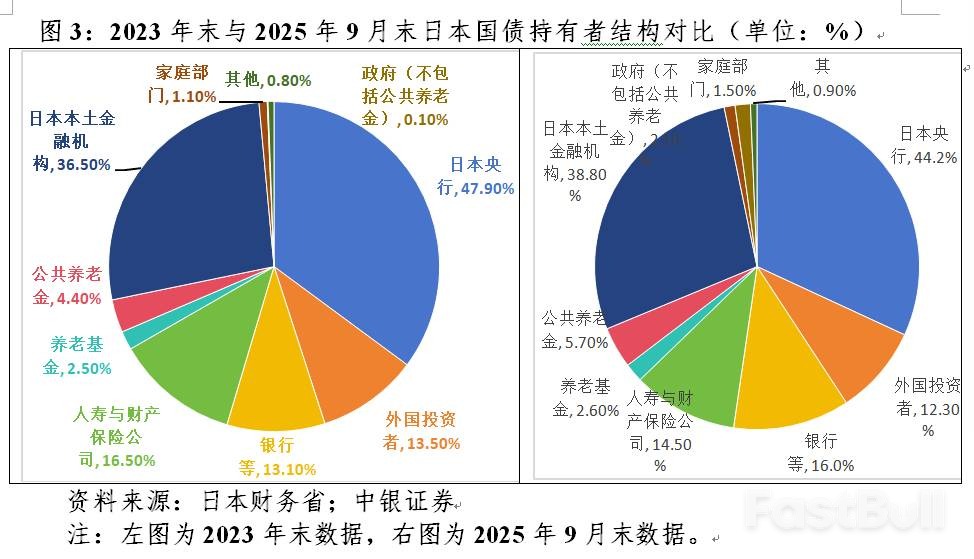
长期以来,日本央行是日本国债的最大买家。但随着2024年3月退出负利率和收益率曲线控制(YCC)政策,央行的购债规模开始缩减,其作为市场“压舱石”的作用正在减弱。
问题是,谁来接盘?在利率上行周期中,其他主要买家也动力不足:
• 外国投资者:主要进行短期日债(T-BILLS)的基差交易,对中长期国债(JGB)配置比例低。截至2025年9月末,外资持有JGB仅占存量规模的6.6%。
• 本土金融机构:人寿保险公司等机构在利率上升环境中面临存量资产的账面浮亏,且多数已完成久期匹配,增持超长期债券的意愿不强。
需求的疲软导致市场流动性极其稀薄。1月20日当天,超长期国债的交易额仅有2.8亿美元,这意味着即便是小额抛售也足以引发市场剧震。
扩张的财政政策与收紧的货币政策形成了尖锐冲突,将日本央行置于进退两难的境地。
2026年1月23日,日本央行在议息会议上维持利率不变,但行长植田和男随后表态,称将灵活购买债券以稳定市场,这与当年英国央行应对“特拉斯冲击”的做法如出一辙。这凸显了央行在加息立场和现实约束之间的谨慎权衡。
持续贬值的日元
一方面,日元汇率持续走弱,给日本央行带来了巨大的加息压力。有趣的是,自2025年6月以来,日美利差与日元汇率的传统联动关系出现“逆转”——利差收窄,日元却同步贬值。
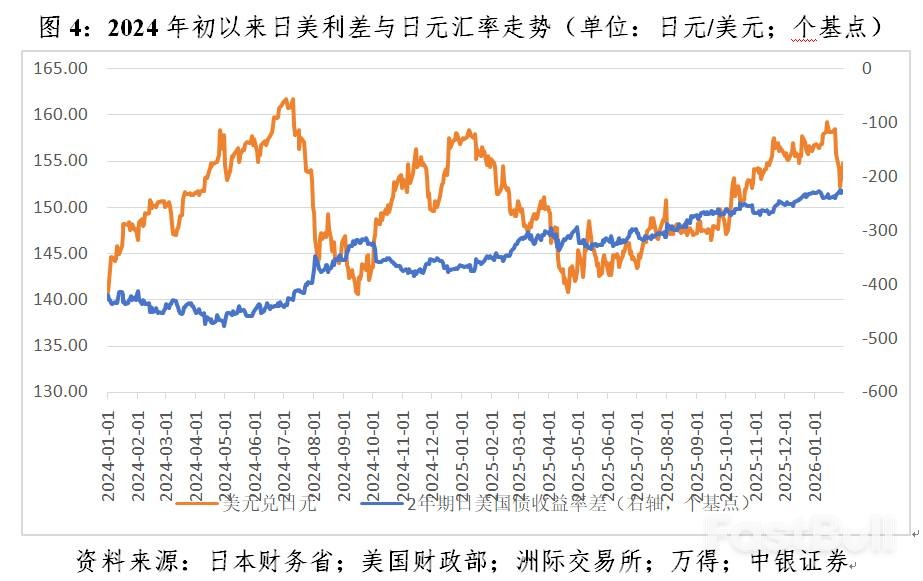
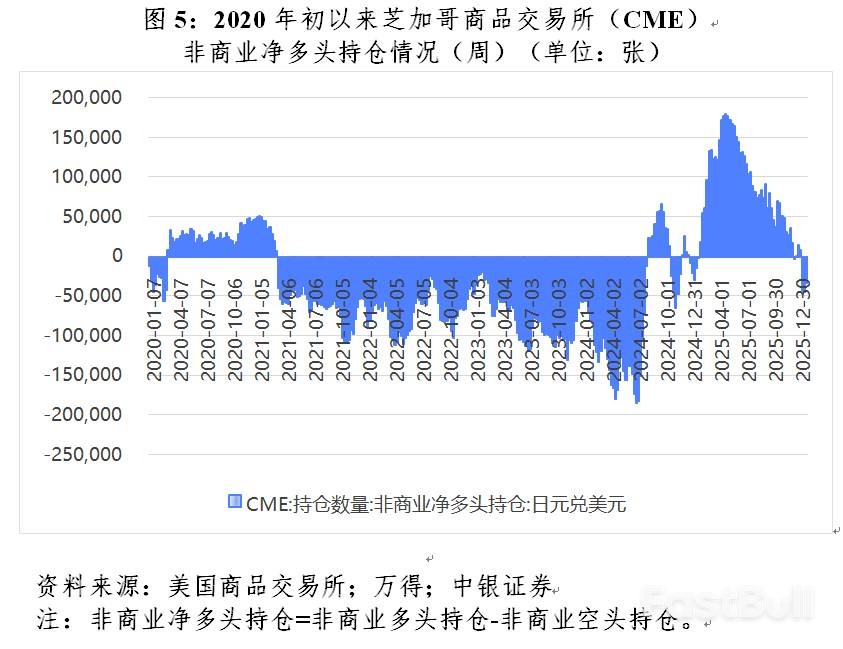
如果央行加息不够坚决,日元颓势难以扭转。而日元持续贬值又会反过来迫使央行加息:一是推高进口成本,加大输入性通胀压力;二是削弱日元资产吸引力,导致资金持续外流。投机资金也再次转向看空日元,CME日元非商业持仓已重回净空头区间。
高企的财政枷锁
另一方面,沉重的财政负担和脆弱的国债市场又严重掣肘了央行的加息步伐。
• 付息成本约束:加息将直接推高政府的偿债成本。日本2026财年的国债费预算已高达31.3万亿日元,约占国家预算的四分之一。
• 金融稳定风险:在流动性不足的背景下,过快或过大的加息可能加剧国债市场的抛售风险,引发更严重的金融动荡。
在保汇率与稳债市的两难中,市场甚至出现了日美联合干预汇市的猜想。1月23日,一则关于纽约联储询价日元汇率的报道引发日元单日大涨1.74%,创下5个月最大涨幅。
日本国债市场的波动绝非孤立事件,其外溢效应值得全球警惕。
在低利率时代,通过借入日元、投向高收益资产的“套息交易”大行其道。一旦日本国债收益率持续上升,将压缩套息利差,可能引发套息交易大规模逆转,导致全球资产被抛售。2026年1月20日日本国债市场震动时,美国、欧洲和亚洲新兴市场的债市也均遭遇抛压,这便是预警。
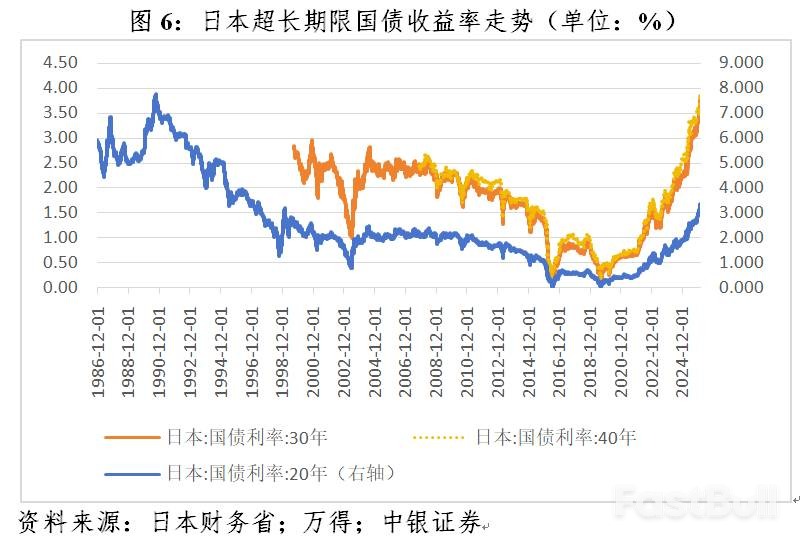
更重要的是,日本的问题映射出2026年全球主权债市场的核心叙事——财政可持续性。事实上,不仅是日本,美国、英国、德国等发达经济体的超长期国债收益率自2025年以来均创下历史高点。
全球主权债市场正陷入一个负反馈循环:财政负担加重 → 国债发行增加 → 市场信心削弱 → 收益率抬升 → 财政负担进一步加重。市场正在对各国政府的财政纪律要求更高的风险溢价。
正如IMF在《世界经济展望》中警告的,主要经济体高企的公共债务不仅威胁本国,还可能收紧全球金融环境,加剧市场波动。从这个角度看,日本债市的风暴,或许只是全球主权债务风险冰山的浮出水面的一角。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


