


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值









继白银之后,铜价惊人暴涨,黄金白银同创历史新高后剧烈震荡。此轮由投机资金与宏观因素驱动的涨势,与疲软的供需基本面背离,引发分析师对可持续性的严重警告。
继白银之后,铜也上演了十多年来最惊人的盘中暴涨。
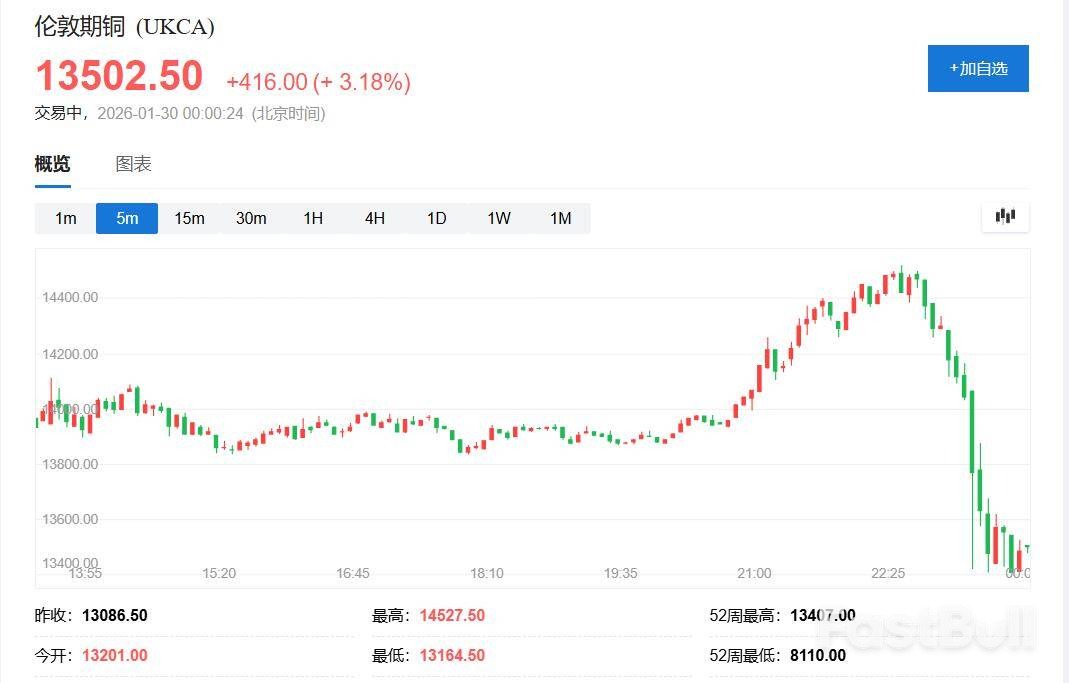
1月29日,伦敦金属交易所(LME)三个月期铜价格史上首次冲破1.45万美元/吨,盘中涨幅一度高达11%,创下2009年以来的最大单日涨幅。纽约期铜主力合约也一度涨超10%。但狂欢未能持续,随着美股等风险资产遭抛售,美元短线拉升,伦铜和纽铜均回吐过半涨幅,尽管如此,仍有望创下收盘历史新高。
这场金属市场的剧烈波动并非孤例。同日,黄金与白银在创下盘中历史新高后也大幅震荡。纽约黄金期货一度涨破5580美元,日内涨幅超5%,随后又转为下跌超3%。纽约期银则史上首次站上120美元/盎司,日内最高涨近7.3%,但随后同样转跌,最低时跌幅近6.1%。
市场普遍认为,这轮大宗商品涨势由多重因素驱动:美元贬值、地缘政治紧张带来的避险需求,以及对美联储将转向宽松货币政策的预期。然而,考虑到当前供应充裕的信号,铜价的暴涨已引发市场人士对涨势可持续性的严重警告。
此轮铜价上涨的一个显著特征,是其与基本面的脱节。作为关键工业金属,铜价自12月初以来累计上涨超过20%,但这期间中国需求并不强劲,伦敦市场的供应也相对充足。建发股份有色金属研究负责人直言,此轮上涨“完全由投机资金驱动”。
期货市场的交易活动印证了这一点。上海期货交易所成交量激增,截至上周,2026年1月已成为其六大基本金属合约有记录以来交易最活跃的月份。其中,铜合约在周四录得史上第二大单日成交量。上期所铜期货周四日盘一度涨超7%,收涨5.8%,报109110元。从锡到白银,多种金属价格近期轮番创下新高,显示投机资金正广泛涌入大宗商品市场。
周四的伦铜市场更是上演了历史级的剧烈波动。伦敦时间凌晨2点30分起,伦铜在不到一小时内上涨超过5%,并在美股盘初冲高至1.452万美元上方。然而,随着美元走强和市场风险偏好逆转,伦铜迅速回吐大部分涨幅。
“你一生都在等待这样的市场行情,”在铜市场拥有三十年经验的矿业高管Mark Thompson表示,“我们距离2万美元只差一次供应中断。”
ASK Resources Co. 副总经理Eric Liu则分析称,市场呈现明显的板块轮动特征,铜价在每吨1.3万美元附近蓄势已久,资金早已布局,当前的上涨是累积预期的释放。
支撑这轮大宗商品牛市的宏观逻辑主要有三点。
首先是美元走软。美元指数跌至四年多来的最低水平,为大宗商品上涨提供了关键动力。本周二,美国总统特朗普表示对美元走软并不担忧,这使得以美元计价的商品对其他货币的买家更具吸引力。
其次是美联储的宽松预期。美联储主席鲍威尔周三表示,美国经济前景已“明显改善”,但维持利率不变。由于鲍威尔的任期将于6月结束,市场预期特朗普可能任命立场更为鸽派的继任者,为未来的降息打开了想象空间。只要市场对美联储维持降息周期的预期不变,支撑铜价上行的宏观逻辑就依然存在。
最后是长期需求前景。能源转型与全球数据中心扩张被视为将结构性提升铜的长期需求。特斯拉计划今年投入200亿美元转向机器人和人工智能,这将利好铜、铝和锡。摩根大通策略主管Gregory Shearer预计,仅数据中心对铜的需求就可能从2025年的11万吨飙升至2026年的47.5万吨。国泰海通证券也认为,人工智能和电网建设带来的需求逻辑仍在,国家电网“十五五”期间的固定资产投资预计达4万亿元,较“十四五”增长40%。
尽管宏观叙事诱人,但市场的微观结构却发出了截然相反的信号。此轮铜价飙升最令人困惑的一点,在于它发生在供应充裕、需求疲软的背景之下。
LME铜价呈现出期货价格高于现货价格(Contango)的结构,并且价差在扩大。这通常暗示现货市场供应充足,与价格的迅猛涨势形成鲜明对比。
需求端的数据更为疲软。高盛分析师预计,全球最大铜消费国中国在2025年第四季度的精炼铜需求同比将下降8%。BMO Capital Markets也在报告中指出,最新数据显示“中国11月和12月的粗钢、铜和锌需求疲软”。
国内现货市场也印证了这一点。据光大期货数据,精炼铜进口维持亏损。库存方面,LME库存增加1575吨至173925吨,上期所铜仓单增加3130吨至148038吨,累库力度强于近两年。
Saxo Bank的分析师在报告中一针见血地指出:“铜价大涨凸显出疲软的近期基本面——尤其是中国需求,与日益投机的投资者狂热之间的脱节正在扩大。”
面对脱离基本面的价格狂欢,多位分析师发出了风险警示。
StoneX高级金属需求分析师Natalie Scott-Gray在报告中写道,“我们认为投机仓位已经过度,与市场现实无关”,并称当前价格“不可持续,下行压力很可能到来”。她补充说,尽管预计2026年铜市场将出现供应短缺,但目前基本面肯定不支持铜价处于当前水平。
L&G资产管理公司宏观策略主管Chris Jeffery则评论称:“这些走势与其他一切都脱节了。我不确定在这个阶段你买入的逻辑会是什么,除了它在上涨并将继续上涨。”
Panmure Liberum分析师Tom Price认为,这一轮金属价格上涨属于“由新风险主导的动量交易”,投机资金已经扭曲了贵金属和基本金属市场。
市场自身的信号也显示出交易员的困惑。LME铜现货与三个月远期合约的价差已大幅收窄,显示出市场对后市走向的不确定性。Jefferies分析师的数据也显示,铜矿公司的股价目前隐含的铜现货价格为每磅5.49美元,远低于当前每磅6.50美元的价格。种种迹象表明,这场由投机驱动的盛宴,正面临着越来越大的现实引力。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


