


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Thị trường
Phân tích
Người dùng
24x7
Lịch kinh tế
Học tập
Dữ liệu
- Tên
- Mới nhất
- Trước đây








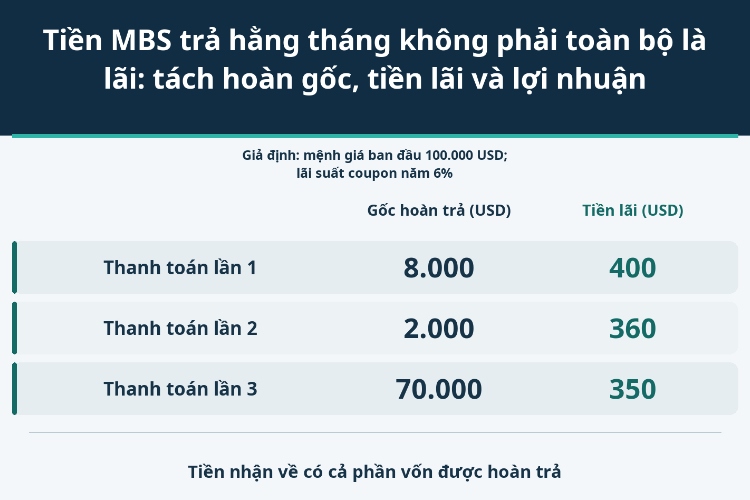
Nhận 8.400 USD nhưng tiền lãi chỉ có 400 USD là điều có thể xảy ra với MBS. Dùng hệ số dư gốc để dựng lại ba kỳ thanh toán, đối chiếu chi phí mua và số dư còn lại, thay vì coi mọi khoản tiền về tài khoản là lợi nhuận.
Một dòng tiền về tài khoản chưa đủ để kết luận khoản đầu tư đang sinh lời tốt. Với MBS, khoản nhận 8.400 USD có thể gồm 8.000 USD hoàn gốc và chỉ 400 USD tiền lãi. Nếu gọi toàn bộ 8.400 USD là thu nhập rồi quy đổi thành lợi suất năm, nhà đầu tư sẽ biến việc thu hồi vốn của chính mình thành một khoản lợi nhuận không có thật.
Cách kiểm tra là nối bốn phần của cùng một sổ theo dõi: mệnh giá ban đầu, dư gốc hiện tại, tiền đã nhận và tổng tiền bỏ ra để mua. Hệ số dư gốc giúp giải thích hai phần đầu, nhưng không thay thế giá mua hay giá bán được trên thị trường. Một chứng khoán trả gốc đều đặn vẫn có thể mang lại kết quả âm nếu giá mua và dòng tiền thu về không khớp.
Phạm vi ở đây là MBS dạng chuyển tiếp dòng tiền gốc và lãi thông thường, một lớp chứng khoán, lấy cơ chế UMBS/MBS của Freddie Mac làm tham chiếu. Không áp dụng nguyên bảng tính này cho các lớp CMO có thứ tự phân phối khác nhau, chứng khoán chỉ nhận lãi, chỉ nhận gốc hoặc cấu trúc có lãi chưa trả được nhập vào gốc. Cùng một tập hợp khoản vay không có nghĩa mọi loại chứng khoán đều nhận tiền giống nhau.
Lãi suất cần dùng là coupon của chứng khoán. Lãi suất người vay mua nhà trả có thể khác vì còn cơ chế phí dịch vụ và bảo đảm. Mức 6% trong ví dụ là coupon năm giả định của MBS, không phải lãi suất bình quân gia quyền của một nhóm khoản vay thực tế. Lấy một tỷ lệ từ dữ liệu khoản vay rồi nhân thẳng với số chứng khoán nắm giữ có thể không khớp bảng thanh toán.
Cần kiểm tra cả quyền hưởng từng khoản tiền. Tháng báo cáo, ngày công bố hệ số, kỳ tính lãi và ngày tiền thực nhận không đồng nhất. Hệ số mới xuất hiện không có nghĩa tiền đã được chuyển. Người mua trong một tháng cũng không mặc nhiên có quyền hưởng tất cả khoản thanh toán liên quan tới tháng đó; phải đối chiếu chứng khoán cụ thể và điều kiện giao nhận.
Gọi mệnh giá ban đầu là N, hệ số áp dụng trước và sau thanh toán lần lượt là F₀ và F₁. Gốc hoàn trả bằng N×(F₀−F₁), còn gốc sau thanh toán bằng N×F₁. Với cấu trúc đang xét, tiền lãi tháng lấy gốc ngay trước thanh toán nhân coupon năm của chứng khoán rồi chia 12.
Hệ số từ 0,80 xuống 0,72 tương ứng giảm 8 điểm phần trăm so với mệnh giá ban đầu. Nhưng trên dư gốc 80.000 USD ngay trước thanh toán, đó là 10% được hoàn lại. Cả hai tỷ lệ đều không phải tỷ suất sinh lời. Sai sót khác là dùng dư gốc đã điều chỉnh theo hệ số rồi tiếp tục nhân cùng hệ số một lần nữa, khiến vị thế bị tính nhỏ đi hai lần.
Giả định mệnh giá ban đầu 100.000 USD, dư gốc đầu kỳ 80.000 USD và coupon năm 6%. Người mua đã chi tổng cộng 82.000 USD, bao gồm lãi tích lũy cùng các điều chỉnh khi thanh toán giao dịch, và có quyền hưởng đầy đủ ba lần trả tiền dưới đây. Việc xác định quyền nhận tiền không đồng nghĩa ngày mua trùng ngày bắt đầu tính lãi. Đây là đường đi giả định đến lúc tất toán, không phải dự báo cho một mã MBS đang giao dịch.
| Lần thanh toán | Hệ số trước → sau | Gốc hoàn trả (USD) | Tiền lãi (USD) | Tổng tiền nhận (USD) | Gốc còn lại (USD) |
|---|---|---|---|---|---|
| Lần thứ nhất | 0,80 → 0,72 | 8.000 | 400 | 8.400 | 72.000 |
| Lần thứ hai | 0,72 → 0,70 | 2.000 | 360 | 2.360 | 70.000 |
| Lần thứ ba | 0,70 → 0,00 | 70.000 | 350 | 70.350 | 0 |
Ba lần hoàn gốc cộng lại đúng 80.000 USD; tổng lãi là 1.110 USD. Lãi giảm từ 400 xuống 360 rồi 350 USD vì cơ sở tính lãi nhỏ dần. Sau lần thứ ba, hệ số bằng không và không còn gốc để bán hay thu hồi. Nếu cộng thêm 100.000 USD đáo hạn vào cuối bảng, người tính đã ghi nhận lại vốn được trả trước đó.
Tổng tiền nhận là 81.110 USD, trong khi tổng chi ban đầu là 82.000 USD. Không thêm khoản thu, chi phí phát sinh hay thuế, kết quả danh nghĩa của toàn bộ đường đi là lỗ 890 USD, tương đương khoảng 1,0854% số tiền đã chi. Đây là kết quả trong kỳ nắm giữ giả định, không phải lợi suất năm và cũng không phải kết quả của riêng một tháng.
Trong tiền thu về, 80.000 USD chỉ là hoàn gốc và 1.110 USD là tiền lãi được trả. Phần chênh 2.000 USD giữa tổng chi và dư gốc cần được bù bằng lãi hoặc nguồn thu khác mới hòa vốn. Tuy vậy, không được coi toàn bộ 2.000 USD là phần giá sạch vượt dư gốc hay khoản phụ trội theo cách tính thuế, vì tổng chi ban đầu đã bao gồm lãi tích lũy và điều chỉnh giao nhận. Phân loại kế toán cần chi tiết hơn con số tổng.
Khoản đầu tiên 8.400/80.000 bằng 10,5%; nhân tiếp với 12 cho ra 126%. Đó là phép so dòng tiền phân phối với gốc, không phải một lợi suất đầu tư có ý nghĩa. Ngay cả 400/80.000×12=6% cũng chỉ khôi phục coupon đã đưa vào mô hình. Nó chưa đo được mức lời lỗ trên 82.000 USD thực sự bỏ ra.
Muốn so với một khoản đầu tư có thời hạn khác, phải có ngày giao dịch được thanh toán, ngày từng khoản tiền về, mọi khoản chi và cách tái đầu tư tiền nhận sớm. Cần phân biệt tỷ suất hoàn vốn nội bộ của dòng tiền trái phiếu với lợi nhuận thực nhận. Ví dụ này không đặt lịch ngày cụ thể nên không tự tạo một con số lợi suất năm để làm đẹp phép so sánh.
Xét một kịch bản khác với cùng tổng chi 82.000 USD: ở lần thanh toán đầu, toàn bộ 80.000 USD gốc được trả cùng 400 USD tiền lãi tính trên dư gốc trước thanh toán. Tổng thu chỉ là 80.400 USD; khoản lỗ tăng lên 1.600 USD, khoảng 1,9512% số tiền đã chi. Kịch bản này loại trừ đường đi ba lần ở trên, không phải sự kiện xảy ra sau đường đi đó.
| Hai kịch bản trả hết riêng biệt | Tổng gốc (USD) | Tổng lãi (USD) | Tổng tiền nhận (USD) | Lãi/lỗ so với chi 82.000 USD |
|---|---|---|---|---|
| Trả hết ngay lần đầu | 80.000 | 400 | 80.400 | −1.600 |
| Trả hết ở lần thứ ba | 80.000 | 1.110 | 81.110 | −890 |
So với việc trả hết ở lần thứ ba, người nắm giữ nhận ít hơn 710 USD. Đó chính là 360 cộng 350 USD lãi của hai lần sau không còn phát sinh. Thu hồi gốc nhanh và đạt lợi nhuận cao là hai khái niệm khác nhau. Khi tổng chi vượt dư gốc, thời gian thu lãi ngắn hơn có thể khiến phần chênh lệch chưa kịp được bù đắp.
Tuy nhiên, không thể suy ra trả trước luôn bất lợi. Nếu giữ nguyên ba khoản thu tổng cộng 81.110 USD nhưng thay bằng giả định tổng giá mua 78.000 USD, lãi là 3.110 USD, tương đương khoảng 3,9872%. Giá mua, thời điểm hoàn vốn và điều kiện tái đầu tư đều ảnh hưởng kết quả. Các ví dụ là những điều kiện riêng biệt, không phải ba dự báo có xác suất, và mua dưới dư gốc không tự bảo đảm có lãi.
Tái cấp vốn khoản vay mua nhà có thể làm tăng trả trước, nhưng bán nhà, trả thêm gốc hoặc việc mua lại khoản vay theo điều khoản cũng có thể làm số dư thay đổi. Muốn giải thích một tháng cụ thể, phải đọc phần gốc trả theo lịch, gốc trả ngoài lịch và các khoản loại khỏi nhóm, mua lại hay điều chỉnh. Chỉ nhìn hệ số đi xuống chưa đủ để kết luận lãi suất giảm hoặc chất lượng tín dụng cải thiện.
Hệ số 0,70 nhân với mệnh giá ban đầu 100.000 USD cho dư gốc 70.000 USD, không phải lời hứa rằng vị thế có thể bán lấy 70.000 USD. Phần chứng khoán còn lại vẫn có giá thị trường, lãi tích lũy và quyền nhận tiền chưa thanh toán. Gốc có thể đều đặn quay về trong khi giá trị phần còn giữ giảm xuống; hai diễn biến không mâu thuẫn.
Ngày đáo hạn cuối cùng cũng không phải thời gian mỗi đồng vốn đều nằm trong chứng khoán. Thời gian thu hồi gốc bình quân gia quyền phụ thuộc đường đi hoàn trả. Ước lượng tổng lãi bằng mệnh giá ban đầu nhân coupon và số năm đến đáo hạn đã bỏ qua dư gốc giảm dần. Để dự phóng lãi, cần một lịch gốc phù hợp chứ không chỉ một ngày trên tên sản phẩm.
Sau khi gốc đã trả hết, có thể đối chiếu trực tiếp tổng thu và tổng chi. Trước đó, chỉ cộng các khoản đã nhận sẽ bỏ sót vị thế còn lại. Lấy chúng trừ toàn bộ giá mua có thể phóng đại khoản lỗ. Ngược lại, ghi hoàn gốc thành lợi nhuận mà vẫn giữ nguyên giá trị tài sản trước trả gốc sẽ tính cùng một phần vốn hai lần.
Một sổ theo dõi hợp lý bắt đầu từ giá trị có thể thực hiện của vị thế còn lại, cộng tiền đã thu chưa bị tính ở mục khác, rồi trừ tổng tiền mua ban đầu. Nếu định giá theo giá sạch, phải xử lý riêng lãi tích lũy và khoản phải thu hợp lệ. Nếu giá trị đã bao gồm chúng thì không cộng lại. Phí mua bán, tài trợ vốn, thuế và dòng tiền tái đầu tư cần được ghi thành các mục riêng để xác định chênh lệch đến từ đâu.
Bảo đảm thanh toán không thay thế bước đối chiếu đó. Cơ chế bảo đảm của Freddie Mac được tham chiếu ở đây không đồng nghĩa với nghĩa vụ nợ trực tiếp của Bộ Tài chính Hoa Kỳ; cũng không bảo đảm giá mua, giá bán lại hay mức lợi nhuận của người đầu tư. Tương tự, một lớp chứng khoán có thứ tự phân phối khác phải được kiểm tra theo điều khoản của chính lớp đó.
Câu hỏi cuối cùng không phải tháng này nhận được bao nhiêu, mà là bao nhiêu trong số đó là vốn quay về, tài sản nào còn ở lại và toàn bộ dòng tiền có bù được chi phí mua thực tế hay chưa. Hệ số dư gốc là công cụ dựng lại sổ ấy, không phải một bảng xếp hạng lợi suất.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Giao dịch các công cụ tài chính như cổ phiếu, tiền tệ, hàng hóa, hợp đồng tương lai, trái phiếu, quỹ hoặc tiền kỹ thuật số tiềm ẩn mức độ rủi ro cao, bao gồm rủi ro mất một phần hoặc toàn bộ vốn đầu tư, và có thể không phù hợp với mọi nhà đầu tư.
Trước khi quyết định giao dịch các công cụ tài chính hoặc tiền điện tử, bạn cần hiểu đầy đủ về rủi ro và chi phí giao dịch trên thị trường tài chính, thận trọng cân nhắc đối tượng đầu tư, và tiến hành tư vấn chuyên môn cần thiết. Dữ liệu trên trang web này không nhất thiết là theo thời gian thực hay chính xác. Dữ liệu và giá cả trên trang web không nhất thiết là thông tin do bất kỳ sở giao dịch nào cung cấp, nhưng có thể được cung cấp bởi các nhà tạo lập thị trường. Bạn chịu trách nhiệm hoàn toàn về tất cả quyết kết giao dịch bạn đã thực hiện. Chúng tôi không chấp nhận bất cứ nghĩa vụ nào trước bất kỳ tổn thất hay thiệt hại nào xảy ra từ kết quả giao dịch của bạn, hoặc trước việc bạn dựa vào thông tin có trong trang web này.
Bạn không được phép sử dụng, lưu trữ, sao chép, hiển thị, sửa đổi, truyền hay phân phối dữ liệu có trên trang web này và chưa nhận được sự cho phép rõ ràng bằng văn bản của Trang web này. Tất cả các quyền sở hữu trí tuệ đều được bảo hộ bởi các nhà cung cấp và/hoặc sở giao dịch cung cấp dữ liệu có trên trang web này.
Chưa đăng nhập
Đăng nhập để xem nội dung nhiều hơn


Đăng nhập
Đăng ký


