


- WTI
- XAUUSD
- XAGUSD
- USDX


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值


WTI原油周二深跌,美伊谈判促地缘风险溢价回吐。然而,美元反弹、全球经济承压与OPEC+减产、印度贸易新政等多重因素交织,油价走向扑朔迷离。
周二欧盘时段,WTI原油价格下探至61.72美元/桶,延续了前一交易日的大幅跌势。市场普遍认为,美国与伊朗即将重启核谈判的消息是这轮下跌的直接原因,地缘政治风险溢价正在快速回吐。然而,深入分析后会发现,油价的短期走向,正被地缘政治、宏观经济、贸易政策和资金流向等多股力量激烈博弈。
作为欧佩克第四大产油国,伊朗的局势始终是原油市场的核心变量。最新消息称,美国特使史蒂夫·威特科夫与伊朗外交部长阿巴斯·阿拉奇将于本周五在土耳其会晤,试图通过外交途径缓解地区紧张局势。
高级市场分析师Kelvin Wong指出,过去四周油价的剧烈波动,很大程度上源于美国对伊朗的军事威胁所引发的地缘风险。随着外交谈判重启,市场对短期军事冲突的担忧显著降温,直接推动了油价回调。
不过,市场仍在为谈判结果的两面性做准备。一旦谈判破裂,地缘风险可能重燃,届时油价或将迎来报复性反弹。即使谈判顺利,伊朗原油要真正重返全球市场也非朝夕之功。业内人士预计,从解除制裁到恢复正常出口,可能需要3到6个月时间,这意味着短期内供应端的实际增量有限,这在一定程度上封锁了油价的下跌空间。
除了地缘因素,近期美元的强劲反弹也对以美元计价的原油构成了直接压力。受美联储主席提名人选凯文·沃什的鹰派立场以及优于预期的美国ISM制造业数据提振,美元指数从四年低位反弹至97.60附近。历史数据显示,近一个月美元指数与油价的负相关性高达0.78,美元的强势正在削弱原油的吸引力。
与此同时,一项新的贸易政策调整则可能为油价提供潜在支撑。报道称,美国总统特朗普宣布将对印度的关税从25%下调至18%,作为交换,印度将停止采购俄罗斯原油。印度是全球第三大原油进口国,其采购方向的转变,可能重塑全球原油需求格局。
有机构测算,若印度将原本每日120万桶的俄罗斯原油采购量转向美国,可能会在未来6到12个月内推动WTI原油价格上涨2-3美元/桶。此外,OPEC+的减产纪律依然是油价的坚实后盾。1月份,OPEC+整体减产规模达到180万桶/日,比原定目标多出30万桶/日,供应端的收缩持续为油价提供底部支撑。
更深层次看,宏观经济与金融市场的联动也在影响油价。市场对2026年全球经济增速的预期已从年初的3.2%下调至2.8%,直接拖累了原油需求前景。尤其是新兴市场的需求放缓,正在削弱油价的上行动力。
资金流向数据也揭示了市场的内部分歧。CFTC截至1月27日的数据显示,对冲基金等投机性机构持有的WTI原油期货净多头头寸增加了9586手,显示投机资金在地缘风险反复中逢低做多。与此同时,ICE数据显示布伦特原油的资金管理机构净多头头寸也增至近10个月新高。然而,商业端的套期保值者则连续9周维持净空头,反映出产业与投机力量的判断出现显著分歧。
长期来看,全球能源转型和美国页岩油的韧性也是不可忽视的压制因素。欧盟计划到2030年将可再生能源占比提升至42.5%,而美国页岩油产量预计在2026年将突破1450万桶/日,创下历史新高。
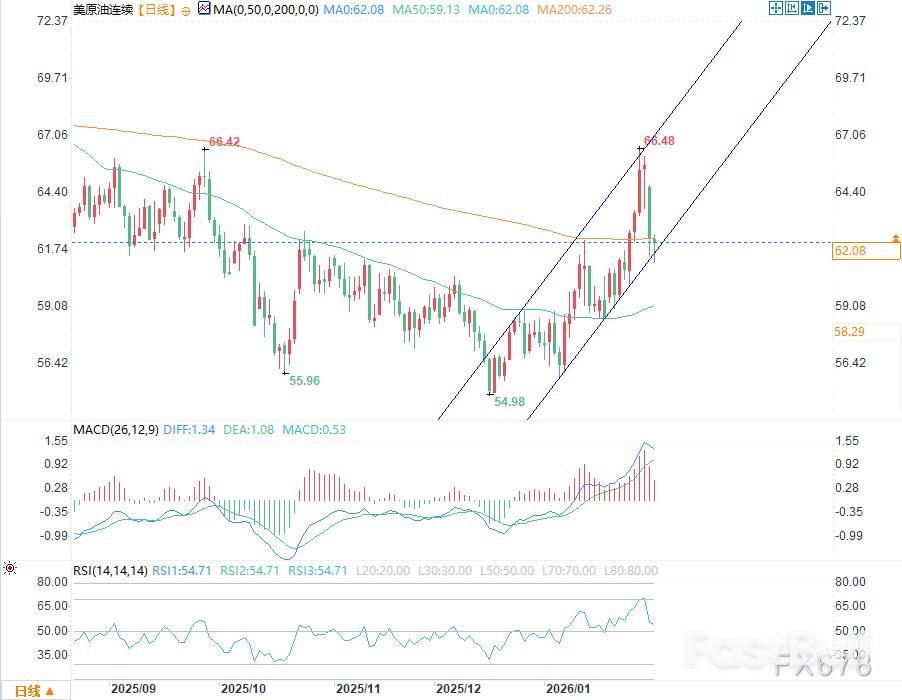
从WTI原油日线图来看,油价在突破前期下降通道后,于66.48美元一线遇阻回落,目前正在测试关键的200日移动平均线(约62.25美元)支撑。MACD指标的看涨动能正在减弱,也 подтверждает短期的下行压力。
• 看空情形: 若价格有效跌破200日均线,下方目标可能指向60美元整数关口,甚至进一步下探50日移动平均线所在的59.00美元附近。
• 看多情形: 如果200日均线支撑稳固,多头可能重新组织反攻,目标位看向65美元上方。若能突破66.50美元的前期高点,则有望打开通往70美元的上涨空间。
当前RSI指标为54.75,尚未进入超卖区域,暗示短期内价格仍有下行可能。
综合来看,当前原油市场正处在一个多空力量交织的关键节点。未来油价的走向将主要由以下四个核心变量决定:
1. 美伊谈判进展: 直接影响地缘风险溢价的起落。
2. 美元指数走势: 与美联储政策预期挂钩,持续影响油价。
3. OPEC+减产执行力: 构成供给端的核心支撑。
4. 全球经济复苏节奏: 决定了需求端的最终表现。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


