


- USDX
- XAUUSD
- XAGUSD
- WTI


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值






2026年初美联储议息会议揭示美元长期强势光环正褪去,政治高压下央行独立性与经济韧性面临考验,关税驱动的通胀路径成未来关键。
2026年的首场美联储议息会议,看似波澜不惊,实则暗流涌动。表面上,美联储暂停降息、维持观望,但这背后,一场关乎美元长期地位的博弈已然拉开序幕。这不仅强化了“美元长期强势光环正在褪去”的核心判断,更通过其政策信号,集中回答了三个决定美元未来的核心问题:
1. 在特朗普政府的政治高压下,美联储的独立性还能否守住?
2. 美国经济的短期韧性,能否成为支撑美元长期稳定的基石?
3. 由关税驱动的通胀逻辑将如何演变,并最终改写美联储的宽松节奏?
理解这三大问题的答案,是看懂未来美元走势的关键。
当前,美元的短期走势似乎已不再单纯由经济数据决定,而是更多地受到美国综合实力与政治角力的影响。2026年1月的这次议息会议,就是最好的证明。
会议最终以10票赞成、2票反对的结果,决定将联邦基金利率维持在3.50%~3.75%的区间,符合市场预期。然而,看似一致的决议下,投票结构却暴露了美联储内部的深刻分歧。两张反对票分别来自鸽派立场的米兰和此前立场中性的沃勒。
其中,沃勒的转向尤其值得关注。作为内部中性派的代表人物,他首次明确表态支持降息,这与特朗普政府近期对美联储的持续施压遥相呼应。这种“表面共识,内部分歧”的局面,对美元构成了“短期托底、长期埋雷”的影响。
短期来看,多数票委的维稳立场,叠加会议声明对经济的乐观评估——将经济活动描述从“温和扩张”上调至“稳健扩张”,并删除了“就业市场下行风险上升”的措辞——共同抑制了市场对过度宽松的预期,为美元提供了支撑。美国2025年三季度实际GDP环比折年率终值上修至4.4%,也为“稳健扩张”的判断提供了数据佐证。
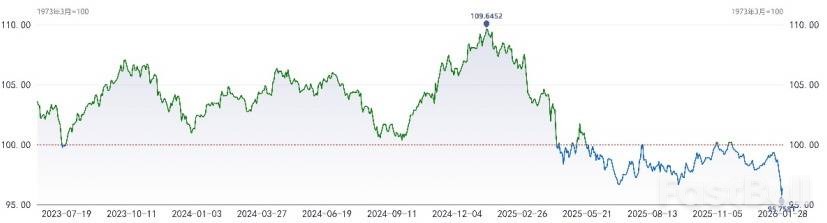
另一个支撑美元短期韧性的关键因素,来自政坛。1月30日,美国总统特朗普正式提名前美联储理事凯文·沃什(Kevin Warsh)接替即将于5月卸任的鲍威尔。消息一出,美元指数迅速走高。市场普遍预期沃什带有“鹰派”色彩,他“降息与缩表并行”的核心主张,尤其是快速缩表的预期,短期内强化了市场的看多情绪。若沃什顺利上任,美元指数有望进一步上探至100点左右。
此外,美联储的政策沟通和流动性管理也起到了防护作用。主席鲍威尔承认当前通胀仍高于2%的目标,但他巧妙地将超调归因于关税带来的一次性价格冲击,而非经济内生性压力,既稳住了市场对激进紧缩的担忧,也为未来宽松保留了空间。同时,美联储延续了储备管理购买(RMP)计划,通过稳定银行体系流动性,间接帮助美元守住了关键支撑位。
在会后的新闻发布会上,鲍威尔留下一句意味深长的建议:“不要卷入选举政治”。这既是对特朗普政府的间接警告,也是对继任者的提醒,更是对美联储独立决策传统的捍卫。短期内,这番表态为市场提供了一定的稳定性。
从中长期看,美元能否守住94~99点的关键震荡区间,避免破位下行,将不再取决于单一的通胀数据,而是由人事、经济和关税这三大核心变量的博弈结果决定。
人事变局:下任主席提名成最大悬念
新任美联储主席的提名进程是影响美元中期走势的最大不确定性来源。尽管特朗普已提名沃什,但提名能否顺利通过参议院确认仍是未知数。这一进程将直接决定美联储未来的政策方向。
与此同时,美联储内部的人事博弈已然开始。沃勒从“中性”转向“鸽派”只是一个开端,其背后始终有白宫的影子。特朗普政府对美联储的施压持续升级,从公开抨击鲍威尔到启动刑事调查,再到推动“弱美元”政策,无一不是为了让货币政策服务于其政治目标。
经济基本面:稳健扩张能否持续?
美联储声明中“稳健扩张”的判断是支撑美元短期走势的核心逻辑。然而,这种韧性能否持续,仍然存在诸多隐忧。美国经济尚未形成稳固的长期支撑,中期前景依然面临考验。
关税阴影:通胀路径的潜在扰动
鲍威尔在发布会上坦言,美联储对通胀的判断建立在“没有新的重大关税上调”这一前提之上,并承认特朗普政府未来是否会推出新关税政策存在不确定性。这番表述揭示了关税政策是影响中期通胀和美元走势的潜在“黑天鹅”。
从更长远的视角看,美元的命运已不是霸权能否存续的选择题,而是其信用如何重新定价的必答题。本次议息会议释放的所有信号,本质上都是这场信用重估的开端。
特朗普政府的战略非常明确:以牺牲部分美元霸权为代价,换取美国国内产业的修复和贸易逆差的收缩。在全球贸易保护主义抬头的背景下,通过弱化美元来提升出口竞争力、吸引产业回流,这是一场不可逆的战略权衡。
沃什的提名则为这场重估增添了新变量。他如何平衡其“鹰派”主张与美联储的独立性,将直接影响美元的长期走势。他将油价视为政策工具的倾向,也将通过“石油-美元”循环,成为影响美元信用定价的隐性因素。
最终,美元的长期价值将取决于两大因素的平衡:产业修复的成效与制度信用的保留。这决定了两种可能的未来情景:
1. 有序的温和贬值:如果美国产业修复取得成功,同时美联储能够守住政策独立性,美元将逐步褪去强势光环,但不会出现崩溃式下跌,全球货币秩序保持相对稳定。
2. 无序的信用崩塌:如果美联储独立性丧失,沦为政治工具并失去全球投资者信任,那么即便产业有所修复,也无法挽回美元的长期颓势。届时,一场比“广场协议”更深刻的全球货币秩序重构将不可避免,美元的霸权地位将被彻底动摇。
总而言之,2026年1月的这次美联储会议,是美元信用重新定价的重要起点。展望未来,投资者应密切关注以下四个核心变量,任何超预期的变动都可能导致美元实际走势偏离当前判断:
• 人事层面:美联储新主席的最终任命进程。
• 政策执行:沃什上任后,降息与缩表的节奏平衡。
• 外部冲击:油价的波动幅度及美国关税政策的调整。
• 经济基本面:美国经济韧性的可持续性。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


