
- WTI
- XAUUSD
- XAGUSD
- USDX
行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值


VIP跟单
所有跟单
所有比赛


美国EIA原油产量预测当周需求数据公:--
预: --
前: --
美国当周EIA汽油库存变动公:--
预: --
前: --
美国当周外国央行持有美国国债公:--
预: --
前: --
美国克利夫兰联储主席哈马克发表讲话
韩国失业率 (季调后) (9月)公:--
预: --
前: --
美国总统特朗普发表讲话
英国央行行长贝利发表讲话
加拿大央行行长麦克勒姆发表讲话
欧元区CPI年率 (不含烟草) (9月)公:--
预: --
前: --
加拿大成屋销售月率 (9月)公:--
预: --
前: --
欧元区核心CPI月率终值 (9月)公:--
预: --
前: --
欧元区核心CPI年率终值 (9月)公:--
预: --
前: --
欧元区贸易账 (未季调) (8月)公:--
预: --
欧元区HICP年率终值 (9月)公:--
预: --
前: --
欧元区HICP月率终值 (9月)公:--
预: --
前: --
欧元区贸易账 (季调后) (8月)公:--
预: --
前: --
印度存款增长年率公:--
预: --
前: --
加拿大新屋开工 (9月)公:--
预: --
前: --
美国出口价格指数月率 (9月)公:--
预: --
美国进口价格指数年率 (9月)公:--
预: --
美国进口价格指数月率 (9月)公:--
预: --
美国出口价格指数年率 (9月)公:--
预: --
前: --
沙特阿拉伯原油产量公:--
预: --
前: --
美国制造业产出月率 (季调后) (9月)公:--
预: --
美国工业产出月率 (季调后) (9月)公:--
预: --
美国产能利用率月率 (季调后) (9月)公:--
预: --
美国制造业产能利用率 (9月)公:--
预: --
前: --
美国工业产出年率 (9月)公:--
预: --
前: --
美国当周石油钻井总数公:--
预: --
前: --
美国当周钻井总数公:--
预: --
前: --
英国央行行长贝利发表讲话
英国Rightmove住宅销售价格指数年率 (10月)--
预: --
前: --
中国大陆工业产出年率 (年初至今) (9月)--
预: --
前: --
中国大陆GDP年率 (年初至今) (第三季度)--
预: --
前: --
中国大陆GDP年率 (第三季度)--
预: --
前: --
中国大陆GDP (第三季度)--
预: --
前: --
中国大陆GDP季率 (季调后) (第三季度)--
预: --
前: --
中国大陆城镇失业率 (9月)--
预: --
前: --
加拿大全国经济信心指数--
预: --
前: --
加拿大截尾均值CPI年率 (季调后) (9月)--
预: --
前: --
加拿大核心CPI年率 (9月)--
预: --
前: --
加拿大CPI月率 (9月)--
预: --
前: --
加拿大核心CPI月率 (9月)--
预: --
前: --
加拿大CPI年率 (9月)--
预: --
前: --
美国NAHB房产市场指数 (10月)--
预: --
前: --
阿根廷贸易账 (9月)--
预: --
前: --
中国大陆一年期贷款市场报价利率 (LPR)--
预: --
前: --
中国大陆五年期贷款市场报价利率--
预: --
前: --
英国三个月ILO失业率 (8月)--
预: --
前: --
英国失业率 (9月)--
预: --
前: --
英国失业金申请人数 (9月)--
预: --
前: --
英国三个月ILO就业人数变动 (8月)--
预: --
前: --
英国三个月剔除红利的平均每周工资年率 (8月)--
预: --
前: --
英国三个月含红利的平均每周工资年率 (8月)--
预: --
前: --
德国PPI月率 (9月)--
预: --
前: --
德国PPI年率 (9月)--
预: --
前: --
欧元区经常账 (季调后) (8月)--
预: --
前: --
欧元区经常账 (未季调) (8月)--
预: --
前: --
德国ZEW经济现况指数 (10月)--
预: --
前: --
欧元区ZEW经济景气指数 (10月)--
预: --
前: --
德国ZEW经济景气指数 (10月)--
预: --
前: --


无匹配数据
日本长期利率攀升,官方虽归咎于减税计划被误解,但政策信号混乱加剧市场担忧,恐错失财政改革良机。
日本长期利率攀升,官方将原因归咎于外界对“降低消费税”计划的误解。然而,市场似乎并不买账。投资者或许已经看穿,对于一个发达国家中财政状况最差的经济体而言,任何减税风声都潜藏着巨大的风险。
日本财务大臣片山皋月1月22日表示,执政党在竞选纲领中提出的降低消费税方案,在信息传递上存在问题,导致了“不好办的误解”。
自民党的纲领原文是,针对食品饮料,计划在两年内免征消费税,具体财源和日程将在“国民会议”上加速讨论。但据片山皋月在达沃斯世界经济论坛上的观察,海外许多人将此理解为“所有消费税都将降低或取消”,并且是“永久性措施”。
高市早苗在1月23日接受采访时也强调,减税“仅限食品,限定两年”,并认为“世界也有误解”,必须向市场准确传递这一信号。
按照官方的逻辑,正是因为这种不准确的宣传,才引发了外界对日本财政的过度担忧,从而推高了长期利率。
但事实果真如此吗?回顾近期日本官员们围绕消费税的发言,很难说这完全是市场的“误解”。
首先,关于减税的时间点,高市在1月26日的一个研讨会上表示,希望定在“2026年度内”。
其次,关于“限定两年”的期限,官房长官木原稔同日表态称,将“根据届时的经济状况和物价”决定,这暗示了延期的可能性。
这些超出竞选纲领的表态,让债券市场对可能出现的大规模减税政策风险变得异常敏感。
历史经验表明,一度降低的消费税率,想要再提上去是极其困难的。
欧洲就是前车之鉴。2020年7月,英国为应对疫情,将餐饮和旅游业的税率从20%下调至5%,为期6个月。然而,这项临时措施未能在原定的2021年1月结束,而是分阶段拖延,直到2022年4月才完全恢复。
第一生命经济研究所的首席经济学家熊野英生指出,债券市场担心的是,降低消费税会成为一个“溃堤的蚁穴”。一旦开了这个口子,两年的期限可能会延长,减税范围也可能扩大。
目前,日本政府看重的债务余额与国内生产总值(GDP)之比正处于下降通道。这主要得益于一个短暂的“财政红利期”:通货膨胀推高了名义GDP,增加了税收,而利率上升导致的利息支出增加则存在滞后效应。
但关键时刻在于未来。日本政府在1月22日发布的经济财政估算中,预测了到2030年代中期的两种情景。
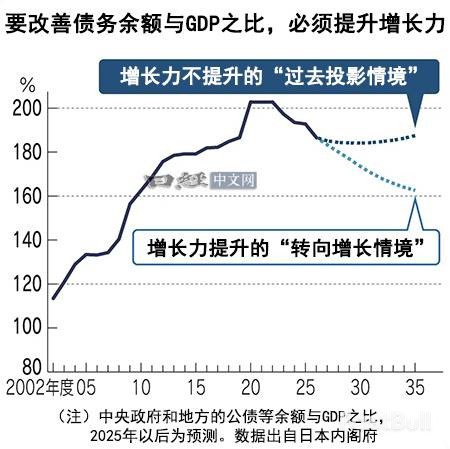
在乐观的“转向增长情境”下,如果日本的潜在增长率能从目前的0.4-0.6%提升到1.4-1.6%,那么GDP和税收将持续扩大,债务与GDP之比也会继续下降。
但反之,如果潜在增长率停滞不前,这个“红利期”将会消失,财政指标将再度恶化。
令人担忧的是,当前日本各政党的纲领都以支持家庭收支为核心,却鲜有政党提出全面解禁网约车、推动劳动力市场流动化等能真正促进经济增长的结构性改革。这无疑增加了白白浪费宝贵“红利期”的风险。
交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。







