


- WTI
- XAUUSD
- XAGUSD
- USDX


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值


















美原油在63美元关口盘整,OPEC+稳定政策,叠加委内瑞拉地缘预期、伊朗风险溢价与美国寒潮冲击,共同推动油价反弹。资金抢跑助推多头,短期看涨逻辑成立,但中期波动性仍存。
周一亚洲时段,美国原油价格在短暂突破后再次回落,围绕63美元关口盘整。尽管价格有所回调,但推动本轮油价反弹的核心逻辑并未改变。当前市场正处在一个微妙的平衡点:供应端的政策锚点与层出不穷的变量相互交织,共同主导着油价的短期走向。
首先,OPEC+在最近的会议上决定,3月份将维持现有的产量政策不变。同时,该组织重申会持续评估市场状况,保留灵活调整产量的空间。
这个决定本身没有带来新的供应信号,但在全球原油库存弹性下降、边际供需趋紧的背景下,它为油价提供了一个相对稳定的政策基石。随着OPEC+这个最大的变量暂时稳定下来,市场的定价重心迅速从组织内部转向外部,地缘政治和突发性供需扰动成为新的主导因素。
地缘政治是本轮油价反弹的关键推手之一。近期,美国围绕委内瑞拉释放的一系列信号,显著改变了市场预期。美方不仅提出与委内瑞拉分享石油收益,推动其能源出口恢复,还建议印度增加采购委内瑞拉原油,以替代部分来自伊朗和俄罗斯的供应。
市场预期,在放宽私人投资限制后,委内瑞拉的产能和出口有望恢复。但考虑到其基础设施、资金和执行层面的现实挑战,短期内难以形成大规模的增量供应。这更多体现为对未来供给结构的调整预期,而非眼前的实际冲击。
与此同时,美国对伊朗的军事和政治姿态明显趋紧,让市场不得不重新评估潜在的供应中断风险。伊朗原油在全球供应中占有重要地位,即便实际供应尚未减少,这种风险也迅速转化为价格中的风险溢价。
此外,印度正在加快原油进口的多元化,这压缩了俄罗斯原油在印度市场的份额,迫使后者以大幅折价销售,加剧了其财政压力。能源贸易结构的重塑,在过渡阶段反而加大了供应链的摩擦,降低了市场对短期供应稳定性的信心。
覆盖美国大范围地区的极端寒潮,对能源系统造成了实质性冲击。严寒天气迫使墨西哥湾沿岸的多家炼厂减产或停工,部分国内原油生产也受到影响,高峰时段产量损失接近每日200万桶。
在供应端收缩的同时,取暖需求快速上升,带动了成品油需求走强,柴油市场甚至率先转为净多头结构。供需两端同时受到扰动,使得现货市场对即期供应的紧张预期显著升温。
在上述多重因素的共振下,资金管理机构和对冲基金明显加快了多头建仓的步伐。布伦特与WTI原油的净多头头寸已升至数月高位。
衍生品市场同样释放出偏多信号:看涨期权的隐含波动率持续高于看跌期权,显示交易员愿意为潜在的价格上行风险支付更高的溢价。期货曲线也变得更加陡峭,近月合约的升水扩大,这反映出市场对短期供应偏紧的定价逻辑正在强化。
从美原油的日线图来看,价格在前期回调后已逐步企稳,并重新站上中期均线区域,呈现出低点抬升的修复特征。短期均线拐头向上,为价格提供了支撑,显示多头重新掌握主动权。不过,中长期均线仍需进一步跟进,趋势的完全确认尚在进行中。
动能指标同步回升至中性偏强区间,但还未进入明显的超买状态,表明价格仍有一定的上行空间,但后续突破需要成交量和基本面事件的配合。
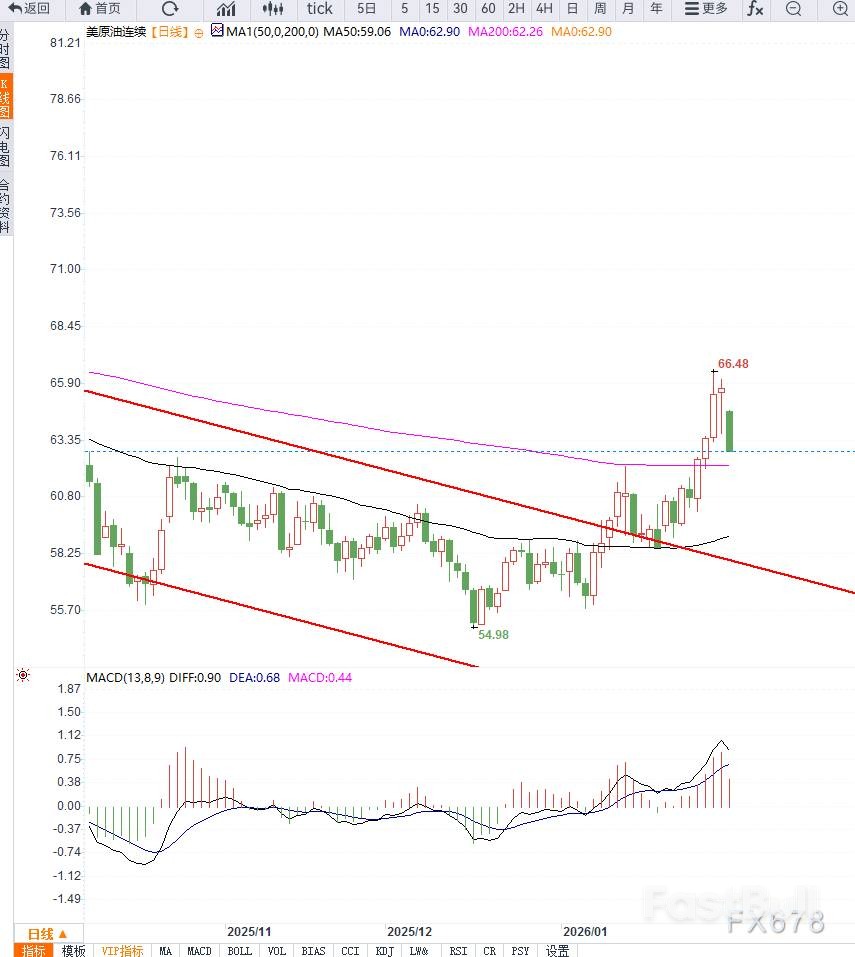
从关键位置来看,上方65至67美元区间是重要的阻力带,若能有效突破并站稳,油价有望进一步向70美元附近延伸。下方62美元一线则是短期的重要支撑,一旦失守,则意味着本轮反弹可能只是区间震荡中的一次技术性修复。
总而言之,当前油价的上涨,更多是对一系列不确定性的集中定价,而非源于一个单一、清晰的供需缺口。OPEC+的政策稳定压缩了市场的缓冲空间,而委内瑞拉的供应替代仍停留在预期层面,伊朗的风险则提供了明显的尾部溢价,极端寒潮带来了真实但阶段性的供给收缩。
在多重变量的叠加下,资金选择顺势放大头寸,推动价格快速回升。短期来看,偏多的逻辑依然成立。但需要警惕的是,一旦天气影响减弱、地缘风险未能进一步升级,市场焦点可能会重新回到对基本面和库存变化的评估上,届时油价的中期波动性仍不容忽视。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


