


- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值










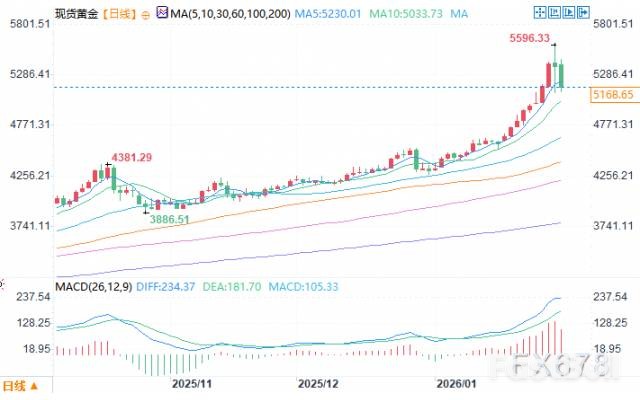
黄金价格持续飙升,传统分析框架因地缘政治割裂及央行信誉受质疑而失灵。专家指出,这并非市场泡沫,而是世界结构性变迁的反映,或预示着黄金在投资组合中仍被严重低配。
黄金价格的持续上涨,正在让许多沿用数十年的分析框架失灵。这不仅仅是超出预期,更是对传统估值模型的一次颠覆。
WisdomTree的大宗商品与宏观研究主管Nitesh Shah坦言,在一个地缘政治割裂、制度不确定性加剧、美元长期稳定受到质疑的新世界里,传统模型正变得力不从心。
“我们正在经历的,远远超出了我模型的处理范围,”他表示,“我所使用的分析框架,是在一个相对稳定的世界里校准的,但那个世界已经不复存在了。”
Shah的模型与业内大多数模型相似,其数据基础是20世纪90年代中期到2020年代初这大约30年。那个时代的特点是:通胀温和、央行可信、全球秩序有章可循。
“我们现在看到的,是结构性的突破。历史数据里根本不存在的新风险,正在浮出水面。”他解释道。
这种脱节在金价走势中表现得淋漓尽致。尽管投机性期货头寸变化不大,交易所交易产品(ETP)的资金流入也非一边倒,但金价依然大幅上涨。Shah认为,在这种环境下,金价年底超过每盎司6000美元甚至更高,并非不可想象。
尽管黄金看起来涨幅过大,但他强调,市场并未出现泡沫。
“我无法再把它放进一个简洁的框架里,但这不代表它是非理性的,而是意味着世界已经变了。”
数据显示,尽管金价本月至今涨幅超过23%,但期货市场的投机性敞口仅恢复到平均水平之上,远未达到极端水平。ETP的资金流向虽然总体积极,但也并非单向流入。
WisdomTree的研究指出,进入2026年,新一轮不断升级的地缘政治风险浪潮正在到来,从美国推动的委内瑞拉政权更迭,到围绕格陵兰、伊朗和全球贸易重组的紧张局势。Shah表示,即便某个特定风险得到缓解,混乱的局面依然存在。
“关键在于,没人相信故事会就此结束。”他分析道,“即使紧张局势短暂缓和,市场也不相信平静能够持续。黄金目前的定价逻辑是,不稳定现在是常态,而不是暂时的。”
除了地缘政治混乱已成为投资格局的永久特征外,市场对主要货币机构独立性的担忧也在加剧,尤其是对美联储。
Shah指出,2025年期间对美联储的多次政治攻击已成为当年的决定性主题,并一直延续到2026年初。
“这是眼下黄金最大的结构性支撑之一,”他强调,“如果市场开始相信政治压力可以引导货币政策,那么法定货币的风险溢价就必须上升。”
尽管金价屡创纪录,但Shah认为黄金在投资组合中仍然被严重低配。
WisdomTree的投资组合优化研究显示,15%至20%的黄金配置可以改善风险调整后的回报,这远高于多数投资者通常持有的1%至2%的敞口。
“黄金兼具债券和股票的特点,既能在危机中提供防御,又能在通胀增长的环境中表现良好。从投资组合构建的角度看,它仍然没有得到充分利用。”
考虑到黄金市场相对较小的规模和较差的流动性,哪怕全球债券市场中只有一小部分资金重新配置到黄金,也可能产生巨大的价格影响。
“只需要这种增量式的转变就足够了,并不需要债券市场大规模崩盘并转向黄金。”他表示。
虽然黄金的上行潜力看似无限,但Shah也关注下行风险。不过他补充说,市场重演十多年前那种剧烈抛售的可能性不大。
看空黄金的人常常以2013年的暴跌作为警示。当年,即便实物需求激增,金价依然因机构投资者的离场而崩盘。
Shah承认风险存在,但他认为今天的市场环境有本质区别。
“2013年有一个明确的宏观触发因素:美联储正在结束量化宽松,并释放收紧政策的信号。今天,我没有看到类似的催化剂。”
相反,当下的风险是去中心化和政治性的,更难被彻底解决。
“也许一个主要风险会消退,但另一个问题几乎会立刻出现。这就是为什么现在感觉更难为金价的下行找到充分理由。”Shah总结道。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


