


- WTI
- XAUUSD
- XAGUSD
- USDX


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值

















美国军事介入委内瑞拉,正重塑全球重质原油格局。美炼厂迎廉价委油利好,中国则面临供应挑战,转向加拿大寻求替代。地炼沥青成本承压,而委油增产前景仍存变数。
1月初,美国对委内瑞拉采取军事行动,不仅控制了总统马杜罗夫妇,更宣布将“管理”该国并引入美国大型石油企业。这一地缘政治巨变,正从根本上重塑全球重质原油市场的贸易结构。
作为全球重质原油的核心生产国,委内瑞拉的石油一旦在美国主导下重返市场,将在当前供应过剩的背景下,给国际油价带来显著的下行压力。1月14日,美国官员已透露完成首批价值5亿美元的委内瑞拉石油销售,并计划扩大规模,全球重油市场的格局重构已然开始。
对美国炼油商而言,委内瑞拉原油的回归堪称一大利好。美国,特别是墨西哥湾沿岸的PADD3地区,拥有大量复杂的炼油装置,这些装置尤其擅长处理像委内瑞拉出产的重质高硫原油。
所谓焦化装置,就是将最重、最难处理的渣油“打碎”,提炼成价值更高的汽油和柴油。长期以来,美国炼厂对委内瑞拉、墨西哥等国的重质原油供应存在依赖。而在委内瑞拉原油受限后,PADD3地区许多焦化装置利用率偏低,闲置成本高昂。
如今,随着美国宣布将接收3000万至5000万桶委内瑞拉石油,大量廉价的重质原油将涌入美国本土。这不仅能显著提高PADD3地区焦化装置的利用率,降低炼厂的原料成本,还有望在高利润的柴油裂解市场中获得更高收益。
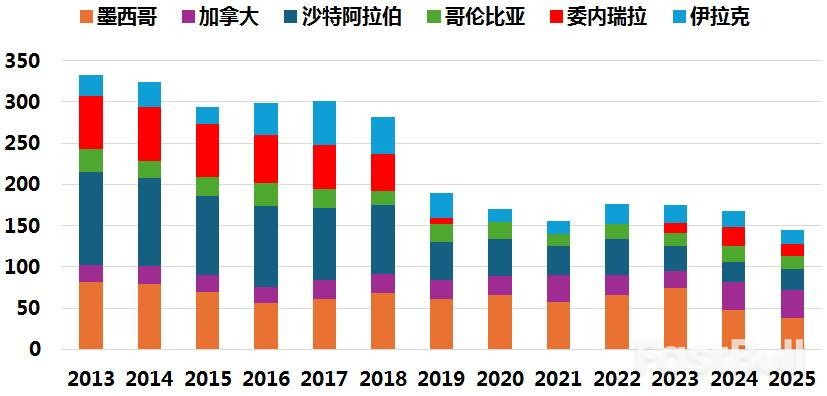
在此之前,美国主要通过海运从墨西哥(2025年日均38万桶)、加拿大(日均33万桶)等国进口重质原油。委内瑞拉原油的大量涌入,将直接替代部分来自加拿大和墨西哥的份额,导致后两者的原油价格贴水面临扩大的压力。
委内瑞拉局势的变化,也给中国的重质原油进口带来了结构性影响。中国是全球重质原油的主要进口国,而委内瑞拉一直是中国在该领域的第二大供应来源。
在美国开始主导委内瑞拉原油的全球销售后,中国将不得不与美国、印度等国在市场上直接竞争这些曾经稳定的货源。一旦委内瑞拉原油价格完全市场化,对于中国的炼厂,尤其是山东地炼而言,寻找新的、有性价比的替代品将成为当务之急。
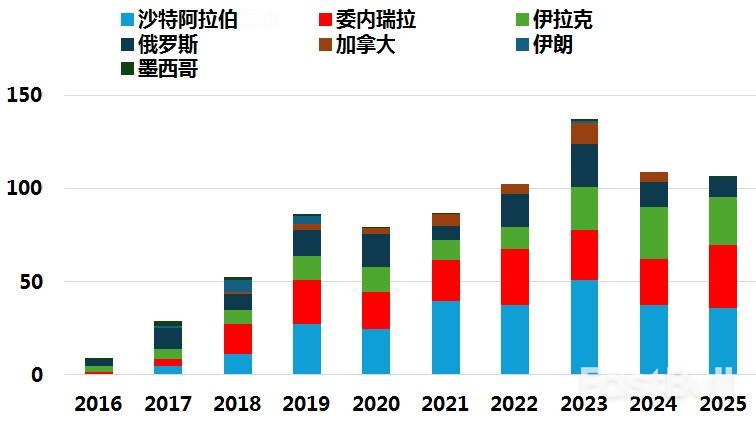
在这一背景下,加拿大正成为最有潜力的替代供应方。加拿大拥有全球第三大原油储量,但其出口长期以来高度依赖美国市场。为了实现出口多元化,降低地缘风险,加拿大正积极寻求扩大对亚洲市场的出口。
2026年1月14日至17日,加拿大总理卡尼访华,这是时隔八年加拿大总理再次到访。双方不仅签署了多项经贸合作文件,还同意在石油、天然气等传统能源领域加强合作,并决定启动部长级能源对话。
事实上,中国早已是加拿大西海岸原油出口的第一大买家。2025年,加拿大西海岸向中国出口的原油达到日均36万桶,占其总出口量的60%。随着横山输油管道(TMX)完成扩建,其输油能力从每天53万桶提升至89万桶,这将为加拿大向亚洲出口更多原油提供物理保障。
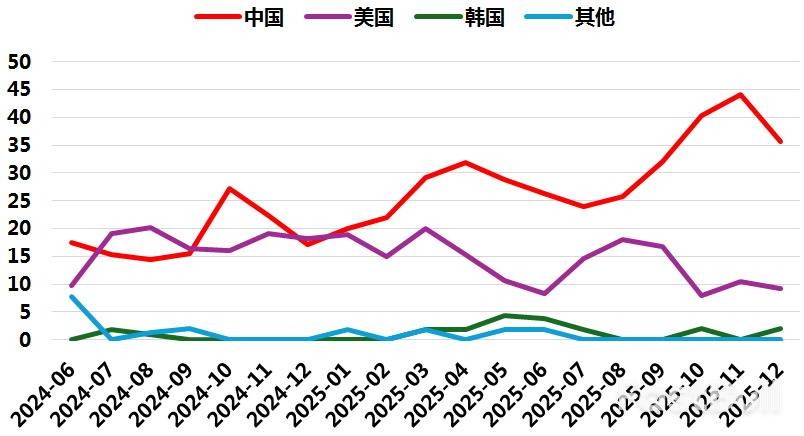
对中国而言,增加加拿大原油进口,有助于优化能源进口结构,降低对中东等传统供应来源的依赖。不过,TMX管道也存在瓶颈,例如大型油轮无法在港口满载,限制了实际出口效率。
对于中国山东的独立炼厂(“地炼”)而言,冲击更为具体。委内瑞拉的马瑞原油是它们生产沥青性价比最高的原料。
1月3日美国发起军事行动后,沥青的裂解价差和绝对价格持续走强,这直接反映了市场对沥青生产成本上升的担忧。
目前,市场普遍采取观望态度,依靠较高的浮舱库存,预计春节前不会出现断供。但到3月份之后,随着库存下降,那些没有原油配额的炼厂将面临替代原料成本上升的严峻挑战,这可能进一步推高沥青的估值。
尽管委内瑞拉石油储量丰富,但其产量的恢复之路依然漫长且充满不确定性。
据第三方机构测算,到2026年底,委内瑞拉原油产量有望恢复至100万桶/日以上,到2028年有望接近200万桶/日。然而,若想将产量提升至300万桶/日的水平,根据Rystad的统计,需要高达1830亿美元的投资和长达15年的建设周期。
考虑到高昂的投资、开采难度以及政治风险,许多美国石油公司对重返委内瑞拉投资持冷淡态度。这意味着,尽管美国已开始销售委内瑞拉石油,但其供应量的大幅增长并非一蹴而就。
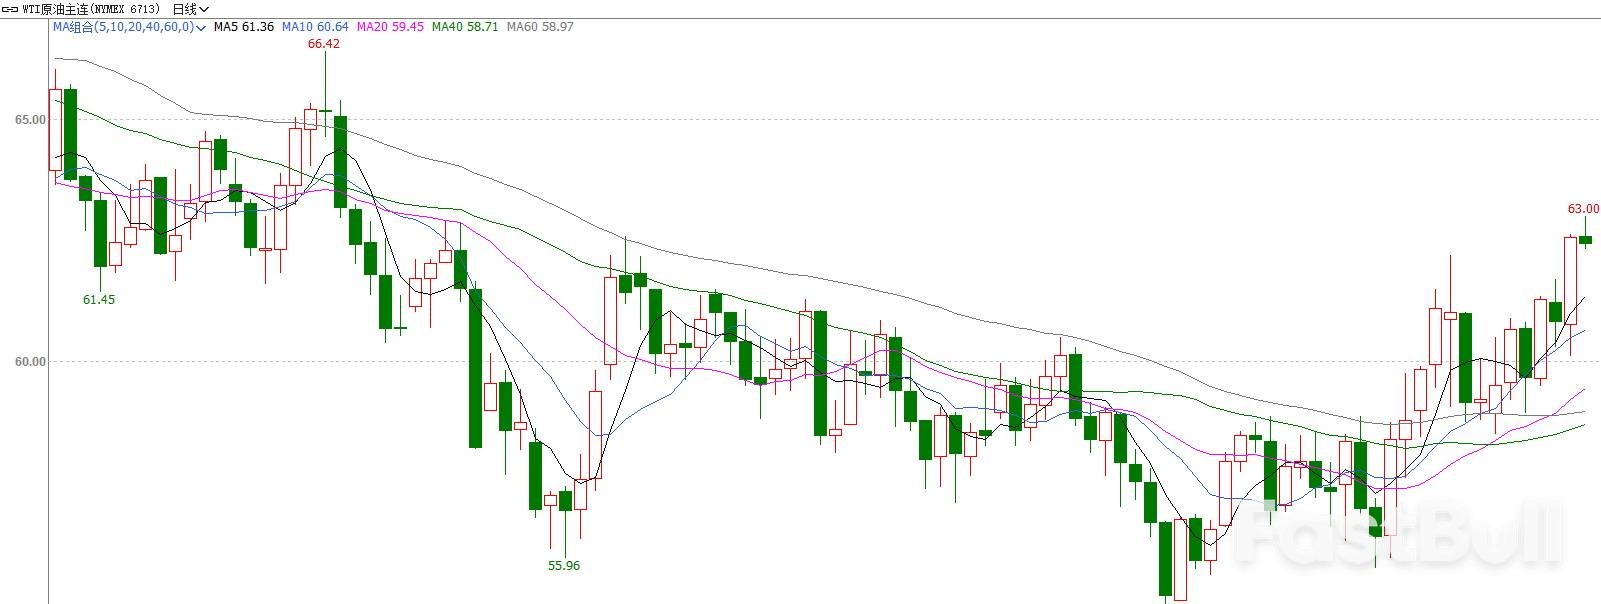
无论如何,随着美国正式启动对委内瑞拉石油的销售,重塑全球重质原油市场格局的齿轮已经开始转动。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


