
- WTI
- XAUUSD
- XAGUSD
- USDX
行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值


VIP跟单
所有跟单
所有比赛


美国EIA原油产量预测当周需求数据公:--
预: --
前: --
美国当周EIA汽油库存变动公:--
预: --
前: --
美国当周外国央行持有美国国债公:--
预: --
前: --
美国克利夫兰联储主席哈马克发表讲话
韩国失业率 (季调后) (9月)公:--
预: --
前: --
美国总统特朗普发表讲话
英国央行行长贝利发表讲话
加拿大央行行长麦克勒姆发表讲话
欧元区CPI年率 (不含烟草) (9月)公:--
预: --
前: --
加拿大成屋销售月率 (9月)公:--
预: --
前: --
欧元区核心CPI月率终值 (9月)公:--
预: --
前: --
欧元区核心CPI年率终值 (9月)公:--
预: --
前: --
欧元区贸易账 (未季调) (8月)公:--
预: --
欧元区HICP年率终值 (9月)公:--
预: --
前: --
欧元区HICP月率终值 (9月)公:--
预: --
前: --
欧元区贸易账 (季调后) (8月)公:--
预: --
前: --
印度存款增长年率公:--
预: --
前: --
加拿大新屋开工 (9月)公:--
预: --
前: --
美国出口价格指数月率 (9月)公:--
预: --
美国进口价格指数年率 (9月)公:--
预: --
美国进口价格指数月率 (9月)公:--
预: --
美国出口价格指数年率 (9月)公:--
预: --
前: --
沙特阿拉伯原油产量公:--
预: --
前: --
美国制造业产出月率 (季调后) (9月)公:--
预: --
美国工业产出月率 (季调后) (9月)公:--
预: --
美国产能利用率月率 (季调后) (9月)公:--
预: --
美国制造业产能利用率 (9月)公:--
预: --
前: --
美国工业产出年率 (9月)公:--
预: --
前: --
美国当周石油钻井总数公:--
预: --
前: --
美国当周钻井总数公:--
预: --
前: --
英国央行行长贝利发表讲话
英国Rightmove住宅销售价格指数年率 (10月)--
预: --
前: --
中国大陆工业产出年率 (年初至今) (9月)--
预: --
前: --
中国大陆GDP年率 (年初至今) (第三季度)--
预: --
前: --
中国大陆GDP年率 (第三季度)--
预: --
前: --
中国大陆GDP (第三季度)--
预: --
前: --
中国大陆GDP季率 (季调后) (第三季度)--
预: --
前: --
中国大陆城镇失业率 (9月)--
预: --
前: --
加拿大全国经济信心指数--
预: --
前: --
加拿大截尾均值CPI年率 (季调后) (9月)--
预: --
前: --
加拿大核心CPI年率 (9月)--
预: --
前: --
加拿大CPI月率 (9月)--
预: --
前: --
加拿大核心CPI月率 (9月)--
预: --
前: --
加拿大CPI年率 (9月)--
预: --
前: --
美国NAHB房产市场指数 (10月)--
预: --
前: --
阿根廷贸易账 (9月)--
预: --
前: --
中国大陆一年期贷款市场报价利率 (LPR)--
预: --
前: --
中国大陆五年期贷款市场报价利率--
预: --
前: --
英国三个月ILO失业率 (8月)--
预: --
前: --
英国失业率 (9月)--
预: --
前: --
英国失业金申请人数 (9月)--
预: --
前: --
英国三个月ILO就业人数变动 (8月)--
预: --
前: --
英国三个月剔除红利的平均每周工资年率 (8月)--
预: --
前: --
英国三个月含红利的平均每周工资年率 (8月)--
预: --
前: --
德国PPI月率 (9月)--
预: --
前: --
德国PPI年率 (9月)--
预: --
前: --
欧元区经常账 (季调后) (8月)--
预: --
前: --
欧元区经常账 (未季调) (8月)--
预: --
前: --
德国ZEW经济现况指数 (10月)--
预: --
前: --
欧元区ZEW经济景气指数 (10月)--
预: --
前: --
德国ZEW经济景气指数 (10月)--
预: --
前: --


无匹配数据
美元的剧烈波动正向美国国债市场传导,弱势美元被视为可能推高长期利率并引发通胀担忧。近期美元汇率涨跌已直接影响美债收益率,表明市场正将货币贬值与未来通胀风险挂钩,这或将削弱海外投资者对美债的需求。
最新迹象表明,美元的剧烈波动正向美国国债市场传导,这或许是一个早期预警信号:弱势美元有能力推高长期利率。
最近两个交易日,这种关联变得异常清晰。在美国交易时段尾盘,美元汇率的涨跌都引发了美国国债市场的同步反应。这与此前一周的情况截然不同,当时彭博美元指数虽然下跌超过2.5%至近三年低点,但债市对此反应平淡。
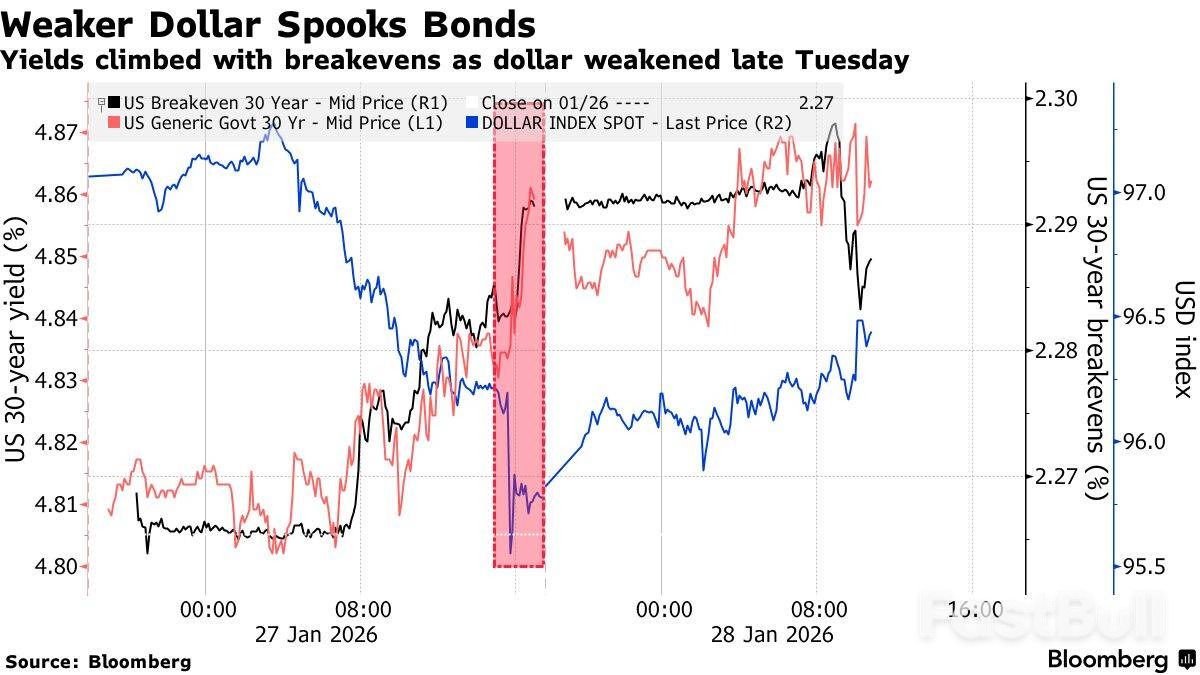
周二晚间,美国总统特朗普表示不担心美元贬值后,美元汇率短线暴跌,长期国债收益率随之大幅攀升。而到了周三,在美国财政部长贝森特否认美国打算干预汇率后,美元一度大幅反弹,国债收益率则快速回落。
这一系列波动清晰地反映出,市场开始将货币贬值与未来的通胀风险挂钩。对于一个声称要降低借贷成本的美国政府而言,这无疑是一个潜在的挑战。
三菱日联证券美洲公司美国宏观策略主管George Goncalves指出:“美国债券市场,尤其是长期债券的命运,正与美元紧密相连。当日本等国的收益率已经足够吸引本土投资者时,由美元疲软引发的通胀将适得其反。”
除了收益率的直接反应,通胀预期的变化也证实了市场的担忧。
一个值得关注的现象是,在美债收益率上升时,长期通胀保护国债(TIPS)的表现优于普通国债;而在收益率下降时,TIPS则表现落后。这进一步表明,市场正将美元的波动视为潜在的通胀催化剂。
从市场结构看,周二美元抛售潮中,国债相对于利率掉期的估值出现下降,这意味着债券正在被抛售。同时,基于期权活动的数据显示,衡量长期利率波动率的指标也有所上升。
此外,本轮美债收益率的上升主要集中在长端。30年期国债收益率相对于2年期国债的利差扩大了约7个基点,创下数月来单日最大涨幅。这种长债收益率上涨快于短债收益率的“熊陡”走势,通常被投资者解读为通胀可能升温的信号。
展望未来,美元若持续走弱,可能会进一步削弱外国投资者对美国国债的需求。目前,海外投资者持有约三分之一的美国国债。
如果美元的动荡持续下去,可能会加剧今年年初以来金融市场中“抛售美国”交易的风险螺旋。
交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。
