- WTI
- XAUUSD
- XAGUSD
- USDX
行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值


VIP跟单
所有跟单
所有比赛


美国EIA原油产量预测当周需求数据公:--
预: --
前: --
美国当周EIA汽油库存变动公:--
预: --
前: --
美国当周外国央行持有美国国债公:--
预: --
前: --
美国克利夫兰联储主席哈马克发表讲话
韩国失业率 (季调后) (9月)公:--
预: --
前: --
美国总统特朗普发表讲话
英国央行行长贝利发表讲话
加拿大央行行长麦克勒姆发表讲话
欧元区CPI年率 (不含烟草) (9月)公:--
预: --
前: --
加拿大成屋销售月率 (9月)公:--
预: --
前: --
欧元区核心CPI月率终值 (9月)公:--
预: --
前: --
欧元区核心CPI年率终值 (9月)公:--
预: --
前: --
欧元区贸易账 (未季调) (8月)公:--
预: --
欧元区HICP年率终值 (9月)公:--
预: --
前: --
欧元区HICP月率终值 (9月)公:--
预: --
前: --
欧元区贸易账 (季调后) (8月)公:--
预: --
前: --
印度存款增长年率公:--
预: --
前: --
加拿大新屋开工 (9月)公:--
预: --
前: --
美国出口价格指数月率 (9月)公:--
预: --
美国进口价格指数年率 (9月)公:--
预: --
美国进口价格指数月率 (9月)公:--
预: --
美国出口价格指数年率 (9月)公:--
预: --
前: --
沙特阿拉伯原油产量公:--
预: --
前: --
美国制造业产出月率 (季调后) (9月)公:--
预: --
美国工业产出月率 (季调后) (9月)公:--
预: --
美国产能利用率月率 (季调后) (9月)公:--
预: --
美国制造业产能利用率 (9月)公:--
预: --
前: --
美国工业产出年率 (9月)公:--
预: --
前: --
美国当周石油钻井总数公:--
预: --
前: --
美国当周钻井总数公:--
预: --
前: --
英国央行行长贝利发表讲话
英国Rightmove住宅销售价格指数年率 (10月)--
预: --
前: --
中国大陆工业产出年率 (年初至今) (9月)--
预: --
前: --
中国大陆GDP年率 (年初至今) (第三季度)--
预: --
前: --
中国大陆GDP年率 (第三季度)--
预: --
前: --
中国大陆GDP (第三季度)--
预: --
前: --
中国大陆GDP季率 (季调后) (第三季度)--
预: --
前: --
中国大陆城镇失业率 (9月)--
预: --
前: --
加拿大全国经济信心指数--
预: --
前: --
加拿大截尾均值CPI年率 (季调后) (9月)--
预: --
前: --
加拿大核心CPI年率 (9月)--
预: --
前: --
加拿大CPI月率 (9月)--
预: --
前: --
加拿大核心CPI月率 (9月)--
预: --
前: --
加拿大CPI年率 (9月)--
预: --
前: --
美国NAHB房产市场指数 (10月)--
预: --
前: --
阿根廷贸易账 (9月)--
预: --
前: --
中国大陆一年期贷款市场报价利率 (LPR)--
预: --
前: --
中国大陆五年期贷款市场报价利率--
预: --
前: --
英国三个月ILO失业率 (8月)--
预: --
前: --
英国失业率 (9月)--
预: --
前: --
英国失业金申请人数 (9月)--
预: --
前: --
英国三个月ILO就业人数变动 (8月)--
预: --
前: --
英国三个月剔除红利的平均每周工资年率 (8月)--
预: --
前: --
英国三个月含红利的平均每周工资年率 (8月)--
预: --
前: --
德国PPI月率 (9月)--
预: --
前: --
德国PPI年率 (9月)--
预: --
前: --
欧元区经常账 (季调后) (8月)--
预: --
前: --
欧元区经常账 (未季调) (8月)--
预: --
前: --
德国ZEW经济现况指数 (10月)--
预: --
前: --
欧元区ZEW经济景气指数 (10月)--
预: --
前: --
德国ZEW经济景气指数 (10月)--
预: --
前: --


无匹配数据
WTI原油价格站上数月新高,主要受地缘政治紧张、美元疲软及短期供应扰动共同推动。尽管技术面显示多头掌握主动,但随着价格逼近关键阻力位,市场波动性或将放大,短期内油价可能维持高位震荡格局。
WTI原油价格周三亚洲时段站上62.50美元,不仅突破了持续数周的盘整区间,还创下去年10月以来的新高。市场情绪明显转向,交易员开始重新评估地缘政治与短期供应风险对油价的真正影响。
油价此轮上涨,首要的催化剂是再次升温的中东地缘政治风险。美国总统特朗普虽强调不希望发生冲突,但其关于美国正加强在伊朗附近军事存在的表态,直接点燃了市场对潜在供应中断的担忧。中东局势的任何风吹草动,都会迅速转化为油价中的风险溢价。
与此同时,宏观环境也为油价提供了助力。美元指数跌至四年来新低,使得以美元计价的原油对持有其他货币的投资者更具吸引力,从而为油价注入了额外的上行动能。
在基本面层面,尽管市场对今年全球供应偏宽松的预期未变,但一些局部的供应扰动正在改变短期的天平。
哈萨克斯坦原油出口受阻,导致欧洲市场供应趋紧。此外,美国近期遭遇的大范围冬季风暴,也短暂冲击了墨西哥湾沿岸部分炼油厂的运营和少量原油生产。
衍生品市场的情绪同样值得关注。WTI原油期货的看涨期权偏斜已持续近两周,这是自2024年10月以来持续最长的时间,清晰地反映出资金正在不断增加对油价上行风险的对冲。
相比之下,其他能源品种则出现分化。前期因寒潮而飙升的美国天然气期货价格已开始回落,纽约柴油期货也同步走低,表明极端天气的影响并非全面一致。
从图表上看,WTI原油的技术形态已经发生了关键变化。价格成功向上突破了维持数周的震荡平台,显示多头重新掌握了短线主导权。
日线图上,油价连续收于短期与中期均线上方,均线系统开始向上发散,表明市场趋势正由震荡转向偏多结构。相对强弱指数(RSI)等动能指标虽快速上行,但尚未进入极端超买区域,意味着上涨仍有技术基础,而非纯粹的情绪驱动。价格突破时成交量的放大,也增强了这次上行的有效性。
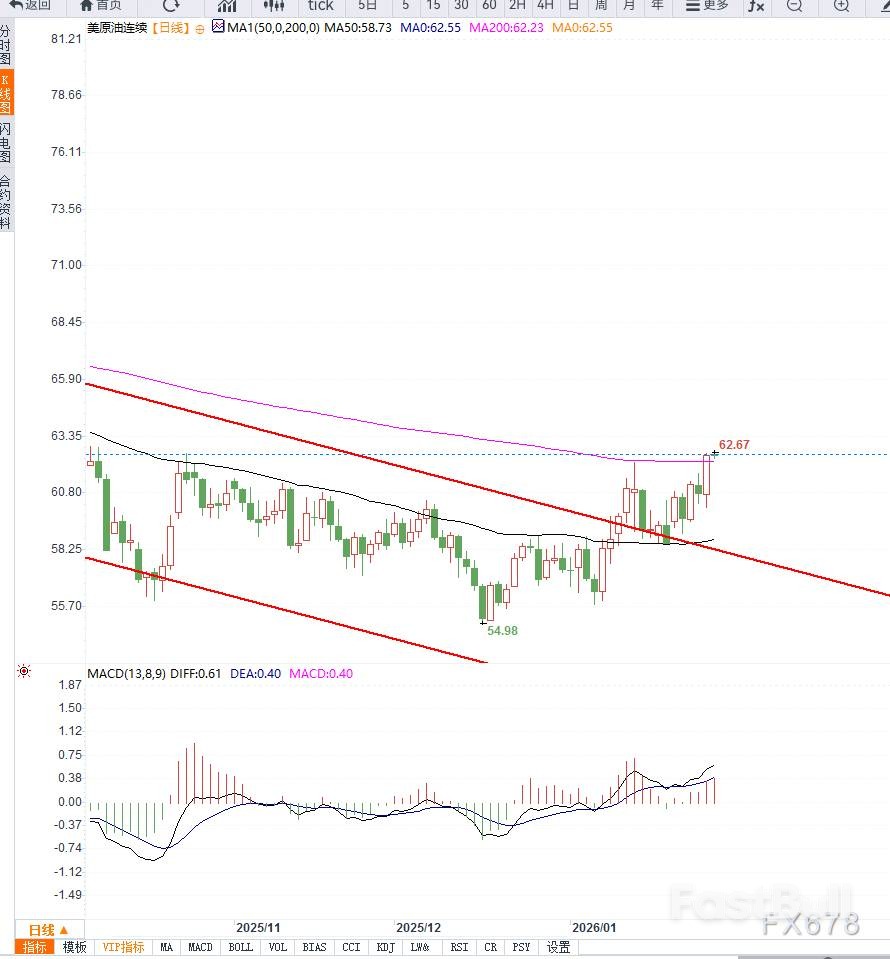
目前,62美元一线已从前期的压力位转变为关键的短期支撑。如果油价在后续回调中能守住该位置,技术上的看涨形态将得以维持,多头有望继续挑战63.50至64.00美元的前期密集成交区。不过,该区域也是历史高点和心理关口,预计会引发获利了结,油价在此附近出现震荡的可能性较高。
综合来看,WTI原油正处在趋势转强后的确认阶段,技术面整体有利于多头。但随着价格逼近关键阻力区,市场波动性也可能随之放大。
当前油价的上涨,更多是地缘风险、美元走弱和短期天气扰动共同作用下的风险定价回归,而非供需基本面的根本性逆转。中期来看,全球供应偏宽松的逻辑并未消失,OPEC+大概率将维持现有产量策略。
因此,油价的持续上行高度依赖外部冲击的持续性。短期内,油价或将维持高位震荡格局,并伴随剧烈波动,市场焦点需紧随地缘局势和宏观金融条件的边际变化。
交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。