


- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值














美元兑日元走势核心已从利差转向日本财政健康与央行政策博弈。日债风暴与内部鹰派促使加息预期升温,财政扩张却挤压政策空间,汇价短期料在157.20-158.85区间宽幅震荡。
周五,美元兑日元汇率在高位盘整,围绕158.00关口窄幅震荡。当前,驱动这一货币对走势的核心逻辑,已经悄然从传统的美日利差叙事,转向一场关于日本国内财政健康与央行政策定力的深度博弈。
近期,日本国债市场正上演一场风暴。基准10年期国债收益率一度飙升至27年来的新高,其“非常迅速”的上涨势头引起了日本央行的高度警觉。行长植田和男在政策会议后明确表态,将密切关注并应对债市状况,并重申在“例外情况”下,央行随时准备增加购债规模以稳定市场。这番话为市场提供了一条潜在的、柔性的“收益率曲线控制”底线。
然而,央行内部并非铁板一块。在同一次会议上,鹰派委员高田创提议将政策利率上调至约1%,理由是担忧物价存在上行风险。尽管该提议最终以8比1的票数被否决,但它释放了一个强烈的信号:随着通胀压力持续,央行内部要求进一步收紧货币政策的声音正在变大。
市场普遍预计,另一位鹰派委员田村直树可能在3月的会议上投出反对票。这种预期推动了市场对日本央行最早可能在4月加息的猜测。根据隔夜指数掉期市场的定价,目前市场认为4月加息25个基点的概率接近70%,而6月加息的概率更是高达97.5%。
日债市场抛售压力的背后,是市场对日本财政纪律的严重担忧。自去年10月上任以来,首相高市早苗推行了扩张性的财政支出政策。而为了应对即将到来的2月8日大选,朝野各党更是纷纷抛出暂停食品消费税等竞选承诺,这进一步加剧了市场对日本中长期财政整顿能力的疑虑。
正如植田和男所强调的,对于政府而言,“确保市场对其中长期财政整顿的信心至关重要”。一边是扩张的财政,一边是紧缩的货币,两者之间的内在矛盾正在不断挤压日本央行的政策操作空间。
从技术图表上看,美元兑日元正处在一个敏感的十字路口。
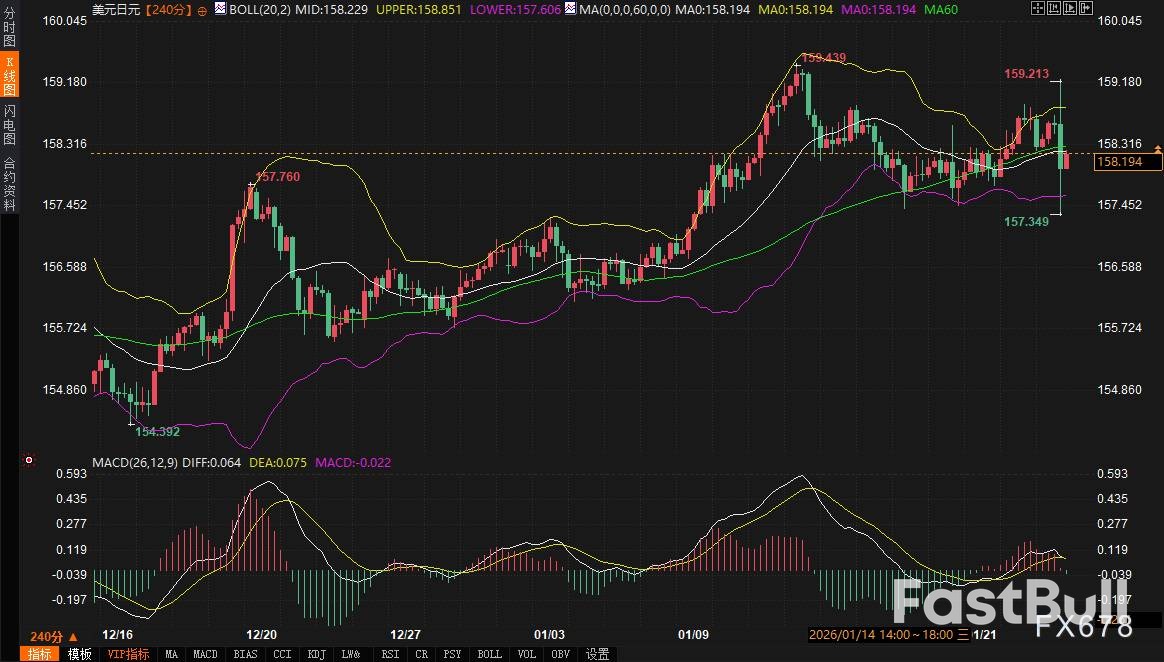
核心阻力区间位于158.50–158.85。 其中,158.50是近期震荡高点和心理关口的重合区,而158.85则是布林带上轨所在。只有当汇价有效放量突破该区间,才能确认升势重启,并可能向上挑战159.00关口。推动其上行的主要动力可能来自超预期的美国经济数据,或是日本央行展现出更强的决心来压制收益率,从而延后其加息步伐。
核心支撑区间位于157.60–157.20。 下方的初步支撑在157.60附近,即布林带下轨和近期震荡区间的下沿。更强的支撑则在157.20,这里是前期多个回调低点的汇集区,技术意义重大。一旦跌破该支撑区,可能意味着由日债收益率飙升引发的日元结构性买盘开始占据主导,市场对日本财政风险的定价超过了对美日利差的关注。
展望后市,美元兑日元的命运将取决于三股力量的角力结果。
首先是 日本央行的政策困境。央行必须在抑制日元贬值以缓解输入性通胀、应对国内债市剧烈波动,以及避免扼杀通胀复苏势头之间走钢丝。任何政策信号的混乱都可能引发市场剧烈波动。
其次是 日本财政政策的可信度。大选后,新政府能否拿出清晰的财政路线图并重获市场信任,是决定日债收益率能否稳定、进而影响日元币值的根本因素。
最后是 外部环境的牵引。美国的经济数据和美联储的政策预期依然是重要的背景变量。如果美国经济出现疲态导致美债收益率回落,将为日元提供反弹的窗口。
综合来看,美元兑日元短期内大概率将维持在157.20至158.85的区间内宽幅震荡。市场正在等待一个明确的信号:究竟是日本国内的财政担忧和央行鹰派压力迫使政策更快转向,从而提振日元;还是全球宏观环境和利差优势继续为美元提供支撑,使汇价在高位盘整后选择向上突破。对于交易者而言,密切关注日本国内债市的每一点风吹草动以及决策者的下一组信号,将是找到打破当前僵局的关键。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


