


- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值












美元兑日元逼近160,除美日利差外,日本国内政治风向与财政隐忧正成为日元走弱的新推手。市场担忧日本财政可持续性,并警惕当局在关键关口附近采取外汇干预或加息行动,使得多空博弈加剧。
美元兑日元汇率持续走高,正步步紧逼160这一关键心理关口。表面看,这似乎是美日巨大利差的必然结果——资本自然会从零利率的日本流向高利率的美国。然而,拨开表象,你会发现驱动日元走弱的力量,已经悄然增加了新的变数:日本国内的政治风向与财政隐忧。
近期,有关日本首相高市考虑提前选举的消息,让外汇市场绷紧了神经。选举本身是政治活动,但其释放的政策信号却不容忽视。一旦执政党赢得更多支持,市场普遍预期其财政扩张计划将加速推行。
这意味着政府可能大幅增加开支,甚至推出新一轮大规模刺激方案。问题在于,日本的政府债务率本就高居全球之首。在这样的背景下进一步扩大财政赤字,无疑会引爆市场对其财政可持续性的深层忧虑。
交易员们已经开始重新定价日元的“风险溢价”。简单来说,当一个国家不断借债,却没有能力相应提升经济增长或税收时,市场就会怀疑其未来的偿债能力。这种怀疑情绪会提前反映在汇率上。当前日元的持续疲软,在很大程度上正是这种“预期恶化”的体现。
市场的焦点,正从单纯的美日利差,转向更具根本性的日本财政健康问题。分析认为,如果财政扩张最终只换来更多的国债发行,而没能有效提升生产力,市场对日本财政纪律的信任迟早会动摇。一旦这种情绪蔓延,国际资本可能会选择抛售日元资产,寻求更安全的避风港。
当汇率快速逼近160这一敏感价位时,市场的博弈逻辑也发生了变化。基本面分析暂时退居其次,交易员们更关心的问题是:日本当局会出手吗?
就在市场紧盯盘面数字时,一个被称为“询价”(rate check)的隐秘操作信号,可能已在水面下涌动。根据历史经验,每当美元兑日元触及敏感区间,日本央行或财务省就会通过大型银行向市场“打探”报价,以评估极端价位下的流动性。
这种行为虽然不是直接干预,却被市场广泛视为“吹哨预警”。
历史不会简单重复,但总有惊人的相似:
• 2024年7月中旬,市场传出“询价”消息后不久,日本当局便入场买入日元。
• 2022年9月14日,类似的“询价”操作出现,一周后,官方实施了实质性干预。
因此,一旦“询价”传闻出现,许多投机性头寸会选择提前平仓,以防被突如其来的干预“关门打狗”。这也解释了为何许多机构认为,美元兑日元短期内大概率被困在155至160的区间内。并非基本面不允许突破,而是政策风险过高,导致市场追涨动力减弱。
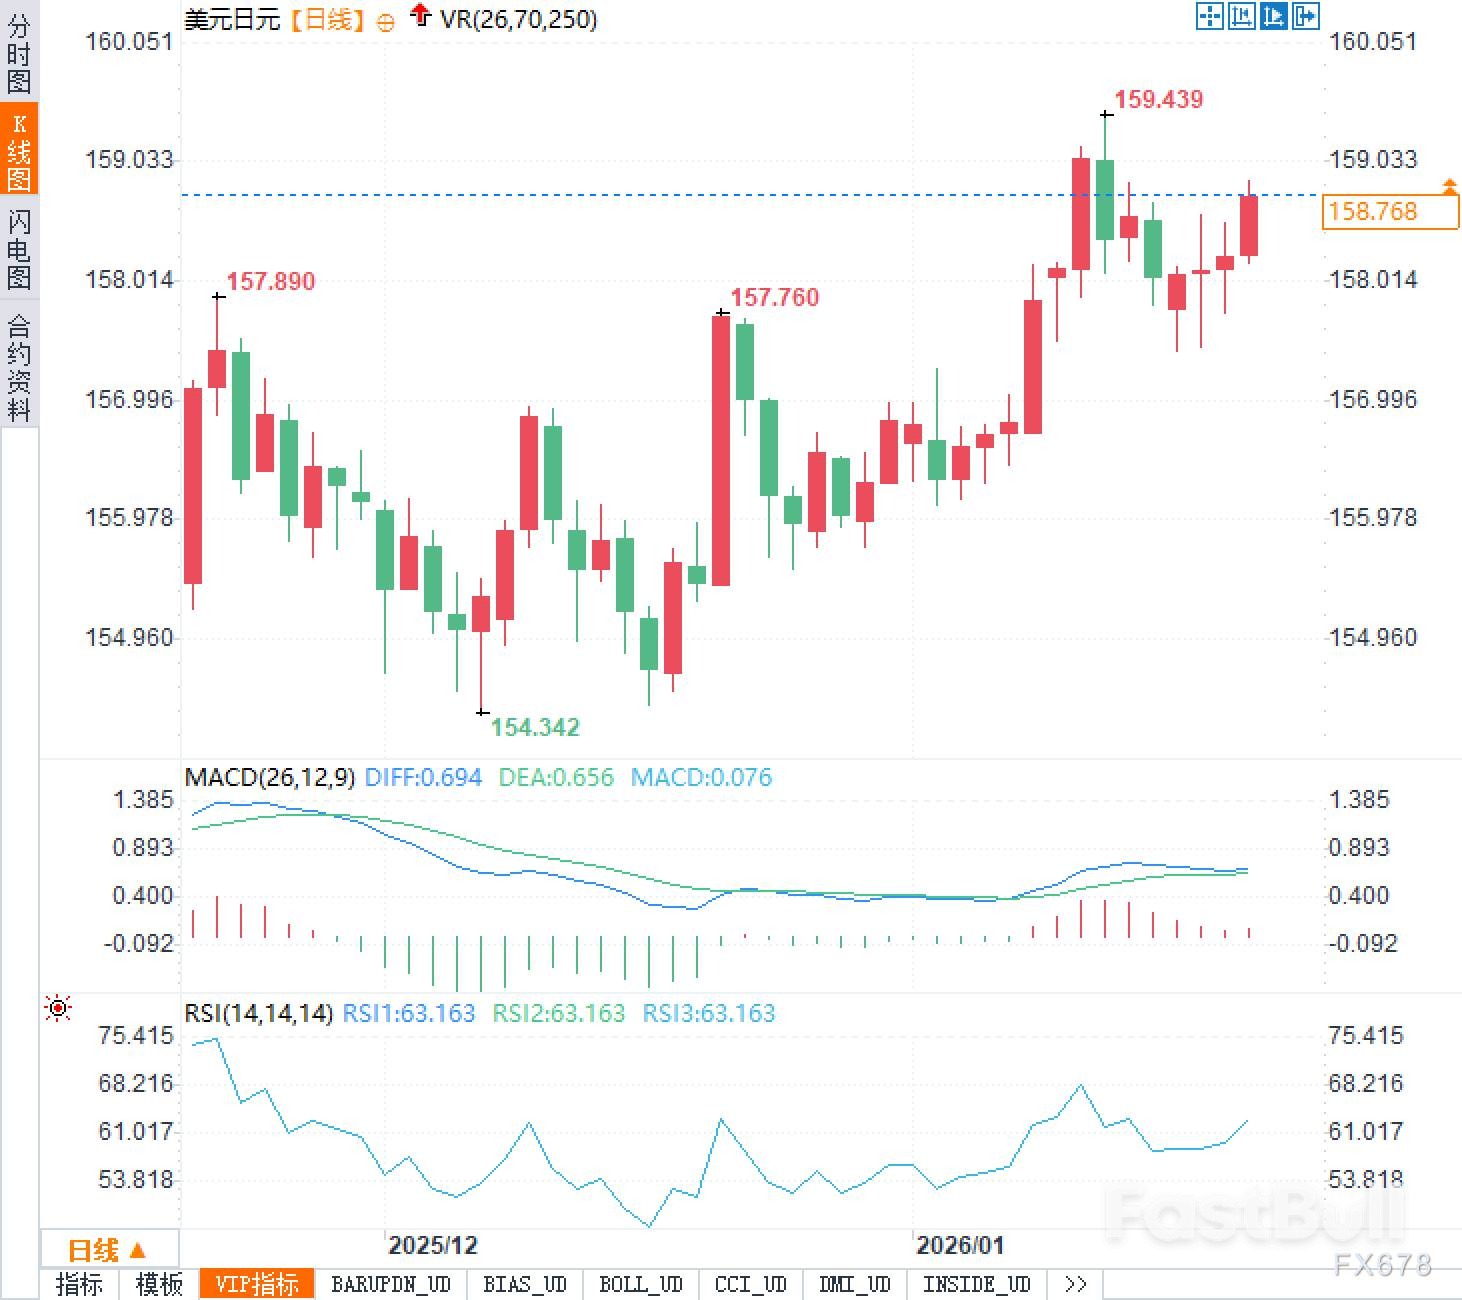
面对持续贬值的日元,日本当局手中有两张牌可打:直接在外汇市场抛售美元、买入日元,或是调整货币政策,也就是加息。
• 外汇干预:效果直接,但通常是临时性的,难以扭转由利差等根本因素驱动的大趋势。
• 加息:作用更持久,能从根本上收窄美日利差,改变资本流动方向。
但加息的代价也极其高昂。在经济本就脆弱的背景下,快速加息不仅会推高政府的融资成本,加剧财政负担,还可能抑制国内消费和投资。更重要的是,日本金融系统已长期适应低利率环境,剧烈的政策转向可能引发难以预料的市场动荡。
因此,是否动用加息这一工具,将取决于日元贬值的速度,以及它对国内通胀和民众信心的冲击程度。
总而言之,日元偏弱的大趋势短期内仍难逆转,政治博弈与财政扩张的叙事又为其增添了新的下行压力。但在155-160这个敏感区间,政策干预的阴影始终笼罩着市场,多空双方的博弈也将变得更加激烈。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


