


- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值








高盛认为,美股短期波动加剧、仓位拥挤,但美国经济强劲和美联储流动性构成有利宏观前景。投资者应逢低买入,而非追高,因市场正经历短期扰动与中期利好的博弈。
市场风云突变,高盛对冲基金业务主管Tony Pasquariello发声,为投资者剖析当前美股的复杂局面。他的核心观点十分明确:尽管短期波动正在加剧,投资者仓位也相当拥挤,但美国经济基本面和美联联储的流动性支持,共同构成了对股市“本质上有利”的宏观前景。因此,今年的关键策略应该是逢低买入,而不是追高。
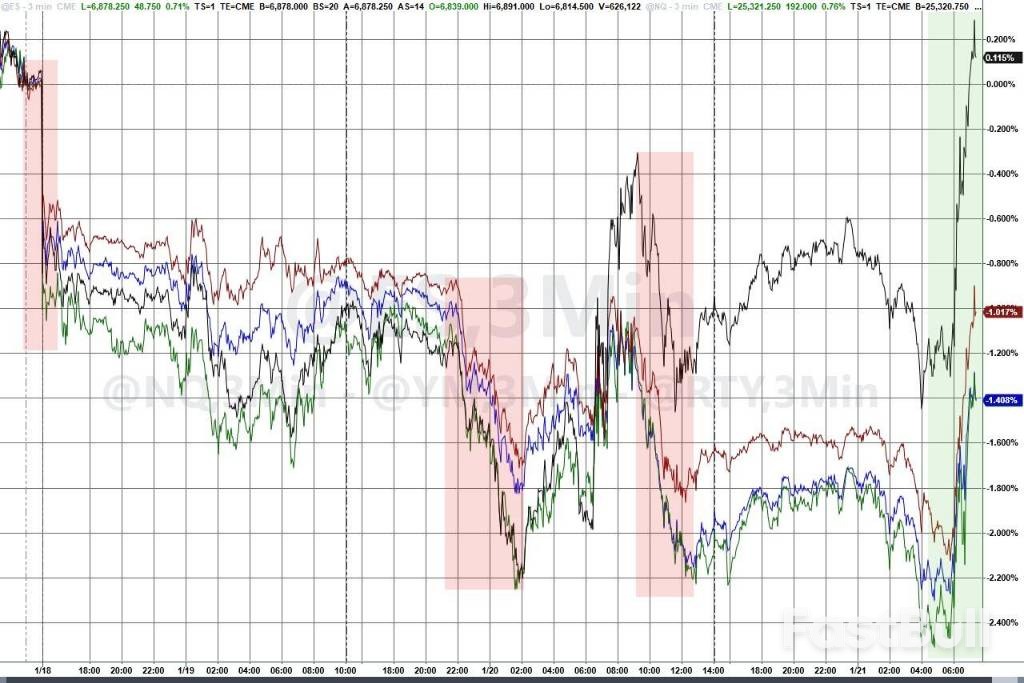
今年1月以来,市场情绪经历了从亢奋到焦虑的180度大转弯。月初时,标普500指数的实际波动率仅为6%,衡量债市波动的MOVE指数也跌至多年低位,市场一片祥和。
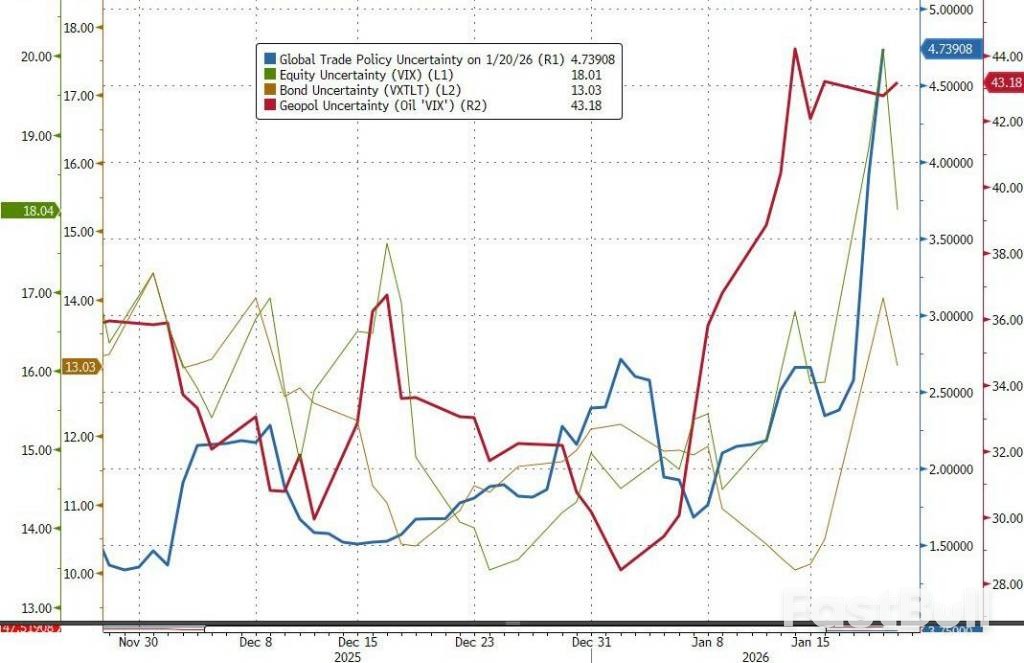
然而,平静很快被打破。本周,由于关税相关消息的反复扰动以及日本国债市场的动荡,市场波动性被重新点燃。Pasquariello指出,科技和地缘政治的变化节奏“显然令人震惊”,导致市场紧张情绪和交叉影响迅速发酵。
在当前的风险清单中,Pasquariello尤其关注两大因素。
首先是日本国债市场的动荡。他引用客户的观察指出,去年美国国债市场尽管波折不断,但整体保持了显著的稳定性,为风险资产起到了“压舱石”的作用。数据显示,去年美国10年期国债收益率在四个季度末分别为4.21%、4.23%、4.15%和4.17%,相当稳定。他提醒股票交易员,应密切关注全球固收市场的变化,在构建股票风险敞口时,需要计入收益率曲线变陡和期限溢价走高的可能性。
另一个不确定性则来自围绕关税的“头条新闻轮盘赌”卷土重来,市场需要时间来消化这些信息。
从持仓维度看,风险同样值得警惕。Pasquariello表示,无论是散户还是专业机构,近期都已大幅增加了风险敞口。他追踪的几乎所有持仓指标——不论是个股还是指数期货,不论是总敞口还是净敞口——都已触及近期历史区间的上限。
与此同时,情绪调查也亮起了警示灯。美国个人投资者协会(AAII)的情绪指标显示,投资者的乐观程度已达到2024年11月以来的最高点。
Pasquariello认为,这些因素本身并不是“立即逃跑的理由”,但它们确实意味着市场在战术层面的容错空间已经很小。至少在极短期内,市场出现更多的风险转移并不令人意外。
尽管短期干扰重重,Pasquariello强调,投资者不应忽视最核心的逻辑:美国经济增长趋势向好,同时美联储正在加大流动性供应。这两者的组合,才是决定股市中期走向的关键宏观驱动力,远比每日的新闻噪音重要。
上周公布的多项数据印证了经济的强劲势头:
• ISM服务业指数升至54.4,创一年多来新高。
• 首次申请失业救济人数降至19.8万,是明显健康的水平。
• 多项住房活动指标也显示出企稳迹象。
高盛的美国当前活动指标(Current Activity Indicator)已回升至2024年底以来未曾见过的水平。
高盛经济学家Joseph Briggs对美国经济前景也持非常积极的看法。他预计,未来三个月将有约1000亿美元通过税收退款回流至家庭部门,为短期增长提供支撑。同时,考虑到新任美联储主席的立场以及核心PCE通胀预计将滑落至2.1%,政策利率仍有望降至3%。
Pasquariello将自己的立场概括为“审慎看涨”。他坦言这种表述本身就有些矛盾:当市场上涨时,“审慎”的部分显得过于保守;而当市场下跌时,“看涨”的部分又显得过于激进。但他选择坚持这一判断。
用更清晰的语言来说就是:本质上有利的宏观前景应该会支撑美国股市,但在出现更好的入场价格之前,风险回报比依然棘手。
因此,今年的操作策略将更倾向于在市场回调时逢低买入,而不是在上涨时追高。当前市场正处于短期扰动(关税、债市、拥挤仓位)与中期利好(经济加速、流动性改善)的博弈之中,这要求投资者在战术上保持谨慎,同时在战略上维持信心,耐心把握回调带来的布局机会。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


