


- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值











全球金融市场避险情绪高涨,国际金价超预期飙升,正冲击5000美元大关。货币贬值恐慌、美联储降息、央行“扫货”、股市估值见顶及趋势惯性,是推动此轮黄金牛市的五大核心驱动力。
全球金融市场正被一股浓厚的避险情绪笼罩。从债券收益率普遍下行,到股市估值触及历史高位,再到美国总统特朗普重启关税威胁,种种不确定性正将市场资金推向一个高度一致的方向——黄金。
国际金价在突破4000美元/盎司的关口仅三个月后,正以惊人的势头向5000美元大关发起冲击,其涨势之迅猛超出了多数机构的年初预期。1月21日周三前市,纽约商品交易所黄金期货主力合约涨幅扩大至2.1%,交投于4820美元/盎司上方。此前一日,受多重消息影响,金价单日暴涨3.7%,收于创纪录的4759.60美元/盎司,单日171.20美元的涨幅刷新了历史极值。
这一轮黄金牛市并非偶然,而是宏观经济、政策导向与市场情绪共同作用的结果。以下是推动金价持续走高的五大核心驱动力。
当前黄金市场最坚定的买家,正是那些对美元及其他主要储备货币稳定性感到担忧的投资者。对他们而言,黄金是抵御货币贬值和经济冲击的终极价值储存工具。而特朗普近期的激进政策,更是强化了这一逻辑。
仅2026年1月以来,特朗普政府的举措就持续扰动市场:批准对委内瑞拉采取军事行动,引发地缘政治危机;通过司法部调查美联储主席鲍威尔,施压其加速降息,侵蚀了央行独立性;甚至以购买格陵兰岛为由,威胁对欧盟加征关税。
这种被华尔街称为“货币贬值交易”的策略,其核心是对政府财政失控、通胀高企和债务膨胀的担忧。早在2025年初,特朗普的关税措施就曾导致美元指数在上半年暴跌12%,创下50年来最差半年表现,当时资金便开始大规模涌入黄金市场,推动金价从2800美元区间快速攀升。
美元之外,其他主要货币也面临相似压力。欧洲央行维持负利率,欧元区公共债务占GDP比重突破120%;日本央行虽逐步退出收益率曲线控制,但其债务总量高达GDP的260%,周二10年期国债收益率飙升至0.85%的创纪录水平。
道明证券策略师丹尼尔·加利指出:“黄金的涨势本质上是对全球信用体系的信任投票。一旦信任体系崩塌,5000美元或许只是中途站。”
美联储开启降息周期,是资金从固定收益资产转向黄金的关键推手。持续下行的利率水平大幅削弱了政府债券等低风险资产的吸引力,间接利好黄金。
2022年,为应对通胀,美联储曾开启激进加息周期,将利率提升至5.25%-5.50%区间。当时,投资于美国国债的货币市场基金规模从5.1万亿美元膨胀至2025年底的7.7万亿美元,增幅超过50%。
但随着2025年下半年美联储启动降息,格局开始逆转。截至2026年1月,联邦基金利率已下调至3.5%-3.75%区间,市场预期上半年可能进一步降息50-75个基点。无风险资产回报率的下降,直接降低了持有无息资产黄金的机会成本。
高盛分析师测算,当前黄金ETF持仓仅占美国私人金融投资组合的0.17%,处于历史低位。若货币市场基金中7.7万亿美元资金有0.01%(约77亿美元)转向黄金,就将带动金价上涨1.4%;若转移比例达到0.1%,金价有望直接突破5500美元。这种存量资金的再配置潜力,为黄金涨势提供了充足动力。
全球各国央行是黄金市场中一类“不计成本”的核心买家。它们的增持行为不仅直接增加了需求,更向市场释放了强烈的看涨信号。
2022年俄乌冲突后,西方对俄实施金融制裁,冻结其海外资产,这彻底改变了全球央行的储备配置逻辑。对于中国、俄罗斯等国而言,将外汇储备从美元资产转向黄金,是规避“金融武器化”风险的关键举措。
据世界黄金协会数据,2025年中国央行黄金储备新增280吨,总储备量突破2500吨;俄罗斯央行黄金储备占比已提升至28%。此外,部分欧洲央行也在增持黄金以稳定本币。波兰央行周二再度宣布批准购买100吨黄金,将黄金储备占比提升至15%。
世界黄金协会研究主管胡安·卡洛斯·阿蒂加斯表示,当前央行购买黄金已超越单纯的价格投机,更注重其在外汇储备中的战略价值,是实现多元化配置的核心工具。
与金价同步创新高的,还有全球主要股指。但股市的高估值已引发市场担忧,部分谨慎资金开始从股市撤离,转向黄金等安全资产。
数据显示,当前美国标普500指数的周期性调整市盈率(CAPE)已达到38倍,仅次于2000年互联网泡沫破裂前的44倍,意味着股市已处于极度高估区间。
科技股是估值泡沫的核心。英伟达、特斯拉等“美股七雄”总市值已占标普500指数的35%以上,少数巨头的走势决定了指数涨跌。1月20日,“七雄”集体收跌,总市值单日蒸发6830亿美元,拖累标普500指数下跌2.1%;而聚焦中小盘股的罗素2000指数仅下跌1.2%。这种背离表明,投资者正从高估值科技股中撤离,而黄金自然成为资金的重要流向。
黄金当前的涨势,还受益于其自身的趋势惯性。历史数据显示,黄金牛市往往持续时间长、涨幅显著。
花旗集团分析发现,在2025年之前的六年中,有五年黄金期货年度涨幅达到20%以上,且在涨幅超20%的次年,金价均实现了进一步上涨,平均涨幅达15.3%。这一规律在2025年得到验证:继2024年上涨27%之后,2025年金价再度攀升65%。
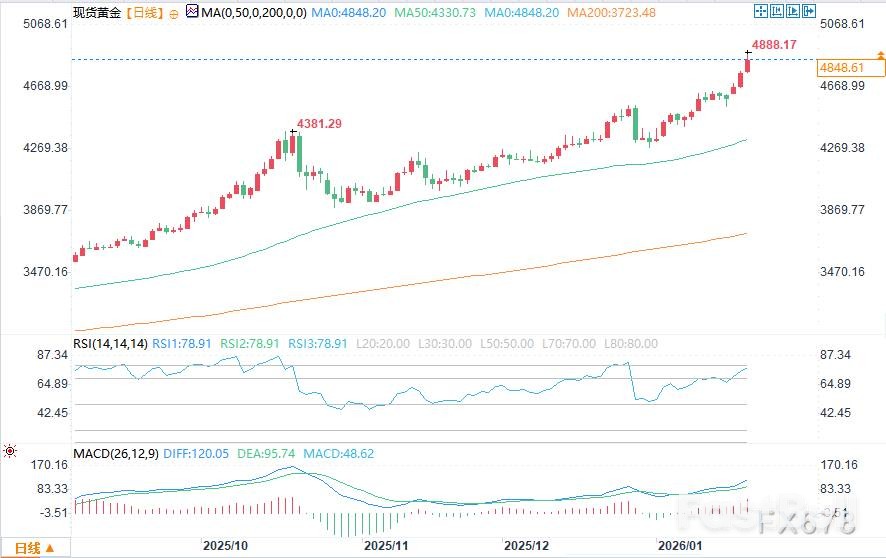
从技术面看,金价突破4500美元关键阻力位后,形成了健康的上涨走势,吸引了大量趋势跟踪型资金入场。同时,对冲基金等专业投资者的黄金净多头头寸仍在增加,尚未出现过度拥挤的迹象。
综上所述,货币贬值预期、降息周期、央行增持、股市高估值以及趋势惯性五大因素形成共振,共同推动黄金向5000美元大关冲刺。多数机构预计,若宏观环境未出现根本性转变,黄金牛市有望持续,未来12个月金价甚至可能触及6000美元/盎司。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


