


- USDX
- XAUUSD
- XAGUSD
- WTI


Thị trường
Phân tích
Người dùng
24x7
Lịch kinh tế
Học tập
Dữ liệu
- Tên
- Mới nhất
- Trước đây









Lãi suất được điều chỉnh không đồng nghĩa với việc giá trái phiếu được bảo vệ. Bốn kịch bản định giá và một ví dụ lợi nhuận theo quý làm rõ biên độ hợp đồng, biên độ chiết khấu và ảnh hưởng của kỳ lãi đã chốt.
Một trái phiếu có thể trả lãi cao hơn nhưng lại khó bán được giá hơn. Với trái phiếu lãi suất thả nổi, điều này không có gì mâu thuẫn: lãi suất dùng để tính tiền lãi và phần lợi suất mà thị trường đòi hỏi để chấp nhận rủi ro của trái phiếu là hai biến khác nhau.
Tên gọi “thả nổi” chỉ cho biết một phần cơ chế thanh toán. Muốn đánh giá khả năng thua lỗ, cần biết dòng tiền nào được điều chỉnh, thời điểm áp dụng mức lãi mới và giá bán khi nhà đầu tư cần rút vốn. Rủi ro tín dụng, thanh khoản, tỷ giá và quyền chọn trong hợp đồng vẫn có thể chi phối kết quả.
Giả sử hợp đồng quy định lãi suất trái phiếu bằng lãi suất tham chiếu cộng một biên độ cố định. Tham chiếu 4% cộng biên độ 1 điểm phần trăm cho mức lãi suất 5%/năm. Phần cộng thêm 1% này quyết định nghĩa vụ trả lãi của tổ chức phát hành.
Biên độ yêu cầu, thường gọi là biên độ chiết khấu, lại được dùng để định giá theo những giả định nhất định. Đây là phần lợi suất bổ sung mà nhà đầu tư muốn nhận so với lãi suất tham chiếu. Nó có thể tăng sau ngày phát hành, trong khi biên độ hợp đồng vẫn giữ nguyên. Nhầm hai khái niệm sẽ dẫn đến việc dự báo những khoản lãi mà tổ chức phát hành không hề cam kết trả.
Biên độ thị trường phản ánh nhiều yếu tố, từ tình hình của bên vay đến khả năng giao dịch và mức bù rủi ro chung. Vì vậy cần tách lợi suất tham chiếu khỏi chênh lệch lợi suất tín dụng. Không thể đọc trực tiếp biên độ như một xác suất vỡ nợ khách quan; mô hình dưới đây không tách riêng phần bù cho vỡ nợ. Khi so sánh các trái phiếu, đồng tiền, thứ tự ưu tiên thanh toán, quyền chọn và cách định giá cũng phải tương thích.
Ngày quan sát hoặc xác lập lại lãi suất, ngày trả lãi và ngày đáo hạn thực hiện những chức năng khác nhau. Trái phiếu lãi suất thả nổi của Bộ Tài chính Mỹ có kỳ hạn hai năm, trả lãi hàng quý, nhưng chỉ số tham chiếu được cập nhật hàng tuần theo mức lãi suất chiết khấu trúng thầu cao nhất của đợt đấu thầu tín phiếu 13 tuần liên quan. Biên độ cố định không đổi. Trái phiếu doanh nghiệp có thể sử dụng một lịch hoàn toàn khác.
Một số hợp đồng chốt lãi suất ngay đầu kỳ. Một số khác tính lãi kép từ các mức lãi suất qua đêm trong kỳ rồi mới xác định tiền lãi về cuối kỳ. Cách dịch chuyển khoảng thời gian quan sát, lấy lãi suất của các ngày trước đó hoặc lùi ngày thanh toán đều có thể ảnh hưởng kết quả.
Tài liệu ARRC về SOFR công bố năm 2020 minh họa những khác biệt này, chứ không phải một quy định bắt buộc hiện hành cho mọi loại trái phiếu. Chỉ biết ba tháng nhận tiền một lần là chưa đủ để tính kỳ lãi sắp tới, càng chưa đủ để coi rủi ro của trái phiếu giống tiền gửi ba tháng.
Xét một trái phiếu doanh nghiệp giả định có mệnh giá 100, còn hai năm và tám kỳ trả lãi hàng quý. Lãi suất được chốt đầu mỗi kỳ 90 ngày, trả vào cuối kỳ, trên cơ sở một năm 360 ngày. Với tham chiếu 4% và biên độ hợp đồng 1%, tiền lãi mỗi quý là 1,25. Thời điểm định giá nằm ngay sau lần trả lãi trước đó nên lãi tích lũy bằng 0; khoản lãi tiếp theo vừa được chốt ở mức 1,25.
Giả định lãi suất tham chiếu tương lai và biên độ yêu cầu đều giữ nguyên theo từng kịch bản. Tổng hai mức này là lãi suất chiết khấu danh nghĩa năm, ghép lãi theo quý. Mô hình không có quyền mua lại trước hạn, trần hoặc sàn lãi suất, trả gốc từng phần, thuế, phí, biến động tỷ giá hay sự kiện vỡ nợ xảy ra tức thời. Việc không mô phỏng một cú vỡ nợ không có nghĩa là biên độ thị trường không được thay đổi.
Giá bằng tổng tiền lãi kỳ j chia cho [1 + (lãi suất tham chiếu + biên độ yêu cầu)/4] lũy thừa j, với j từ 1 đến 8, cộng giá trị hiện tại của 100 tiền gốc trả ở kỳ thứ tám. Khi biên độ hợp đồng và biên độ yêu cầu cùng bằng 1%, mỗi kỳ trả 1,25 và giá bằng 100. Kết quả ngang mệnh giá xuất phát từ các giả định khớp nhau, không phải lời hứa có thể bán mọi trái phiếu thả nổi ở giá 100 bất cứ lúc nào.
Trước hết giữ lãi suất tham chiếu ở 4%, chỉ tăng biên độ yêu cầu từ 1% lên 3%. Tiền lãi theo hợp đồng vẫn là 1,25 mỗi quý. Nhưng mức chiết khấu đã tăng lên 7%/năm, tương đương 1,75% mỗi quý, khiến giá còn 96,2975. Mức giảm so với mệnh giá xấp xỉ 3,70%.
Đến ngày điều chỉnh tiếp theo, nếu tham chiếu vẫn là 4%, hợp đồng không tạo thêm khoản lãi để bù hai điểm phần trăm mà thị trường vừa đòi hỏi. Do đó, việc điều chỉnh lãi không tự đưa giá về 100. Thay biên độ hợp đồng bằng biên độ yêu cầu khi dự tính tiền lãi sẽ làm biến mất rủi ro cần đo ngay trong phép tính.
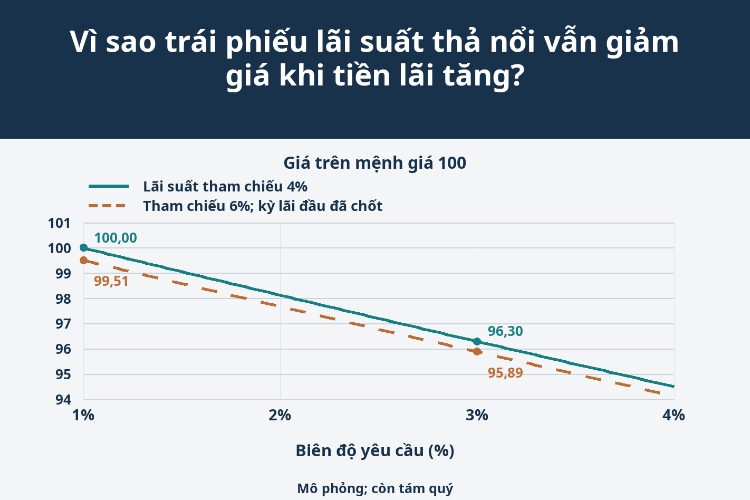
Với kịch bản thứ hai, đưa biên độ yêu cầu về 1% rồi tăng riêng lãi suất tham chiếu từ 4% lên 6% ngay sau khi chốt kỳ lãi đầu. Lần trả đầu vẫn là 1,25; từ lần thứ hai đến lần thứ tám, tiền lãi dự kiến là 1,75. Chiết khấu ở 7%/năm cho giá 99,5086. Phần thấp hơn 100 phản ánh thời gian phải chờ mức lãi cao hơn có hiệu lực.
Nếu các điều kiện tiếp tục giữ nguyên, hai biên độ bằng nhau và cơ chế điều chỉnh diễn ra đúng như giả định, trái phiếu có giá 100 ngay sau lần trả lãi và xác lập lại lãi suất tiếp theo. Khi đó có thể tính nhanh 101,25/1,0175 = 99,5086. Đây là quan hệ định giá trong mô hình, không phải cam kết mua lại ở mệnh giá vào quý tới.
| Kịch bản giả định | Lãi suất tham chiếu | Biên độ yêu cầu | Tiền lãi kỳ tới | Tiền lãi mỗi quý sau đó | Giá trên mệnh giá 100 |
|---|---|---|---|---|---|
| Không thay đổi | 4% | 1% | 1,25 | 1,25 | 100,0000 |
| Biên độ tăng | 4% | 3% | 1,25 | 1,25 | 96,2975 |
| Lãi suất tham chiếu tăng | 6% | 1% | 1,25 | 1,75 | 99,5086 |
| Cả hai cùng tăng | 6% | 3% | 1,25 | 1,75 | 95,8874 |
Khi tham chiếu tăng lên 6% đồng thời biên độ yêu cầu tăng lên 3%, mức chiết khấu là 9%/năm và giá còn 95,8874. Kỳ lãi đầu vẫn 1,25, các kỳ sau là 1,75. Nếu nhầm rằng ngay kỳ đầu cũng được nâng lên 1,75, giá tính ra sẽ là 96,3764, cao hơn khoảng 0,489 trên mỗi 100 mệnh giá.
Hai đường trong biểu đồ cho thấy giá thay đổi theo biên độ yêu cầu dưới hai giả định tham chiếu khác nhau. Đây là phép thử độ nhạy, không phải chuỗi giá lịch sử, báo giá thực tế hay dự báo lãi suất. Định giá thực tế phải dùng đường cong lãi suất kỳ hạn, đường cong dự tính dòng tiền và chiết khấu phù hợp, số ngày thực cùng ngày thanh toán giao dịch.
Chuyển sang một ví dụ riêng về thời gian nắm giữ. Nhà đầu tư mua trái phiếu ban đầu ở giá 100, lãi suất tham chiếu luôn ở 4%. Sau khi nhận khoản lãi đầu tiên 1,25, nhà đầu tư bán khi biên độ yêu cầu tăng lên 3%. Lúc này chỉ còn bảy quý, nên giá bán là 96,7327. Không được dùng giá của tám kỳ trong bảng cho thời điểm này.
Tỷ suất lợi nhuận quý bằng (96,7327 + 1,25 − 100)/100, xấp xỉ −2,02% trước thuế và phí. Khoản lãi nhận được chưa bù hết phần giảm giá. Mức lãi suất 5%/năm trong hợp đồng không thể thay cho lợi nhuận của một quý, vì nó không tính lãi hoặc lỗ vốn.
Nếu mua bán giữa hai ngày trả lãi, cần dùng nhất quán giá thanh toán có cả lãi tích lũy, sau đó chỉ cộng riêng các khoản lãi tiền mặt thực nhận. Nắm giữ một trái phiếu đến đáo hạn thay đổi bài toán bán ra, nhưng việc hoàn trả 100 tiền gốc vẫn phụ thuộc vào khả năng thực hiện nghĩa vụ và điều khoản phát hành. Mua trên mệnh giá hoặc chịu bất lợi tỷ giá vẫn có thể gây thiệt hại.
Quỹ liên tục thay thế trái phiếu trong danh mục không tương đương với một trái phiếu duy nhất được hoàn trả toàn bộ ở mức 100 vào ngày xác định. Nhà đầu tư cần phân biệt ngày đáo hạn của từng tài sản với cơ chế định giá và giao dịch chứng chỉ quỹ.
Nhận định này có cơ sở hơn khi cơ chế điều chỉnh rõ ràng, biên độ yêu cầu ổn định, thanh khoản thực tế đủ tốt và rủi ro đồng tiền được kiểm soát. Nó suy yếu khi chênh lệch lợi suất mở rộng, giá mua cao hơn nhiều so với mệnh giá, báo giá không còn cập nhật hoặc nhà đầu tư cần bán đúng lúc thị trường khó giao dịch.
Trần lãi suất, hay cap, chặn mức tăng của tiền lãi dù tham chiếu tiếp tục lên. Sàn lãi suất, hay floor, làm thay đổi phản ứng khi lãi suất giảm. Quyền mua lại trước hạn của tổ chức phát hành, hay call, có thể rút ngắn thời gian hưởng mức lãi hấp dẫn. Trái phiếu thứ cấp hoặc công cụ vốn còn có quyền đòi nợ khác với trái phiếu thông thường; loại chuyển từ lãi cố định sang thả nổi cần được phân tích theo từng giai đoạn.
Lãi suất giảm có thể giúp giá tương đối ổn định trong khi thu nhập lãi tương lai giảm đi. Ổn định giá trị và ổn định dòng thu nhập là hai mục tiêu khác nhau. Cơ chế thả nổi không biến một khoản cho doanh nghiệp vay thành tiền gửi không có rủi ro.
Tiền lãi thay đổi theo công thức hợp đồng, còn giá phải đáp ứng mức lợi suất mà người mua chấp nhận. Hiểu hai cơ chế này giúp xác định phần rủi ro còn lại sau mỗi lần điều chỉnh lãi suất.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Giao dịch các công cụ tài chính như cổ phiếu, tiền tệ, hàng hóa, hợp đồng tương lai, trái phiếu, quỹ hoặc tiền kỹ thuật số tiềm ẩn mức độ rủi ro cao, bao gồm rủi ro mất một phần hoặc toàn bộ vốn đầu tư, và có thể không phù hợp với mọi nhà đầu tư.
Trước khi quyết định giao dịch các công cụ tài chính hoặc tiền điện tử, bạn cần hiểu đầy đủ về rủi ro và chi phí giao dịch trên thị trường tài chính, thận trọng cân nhắc đối tượng đầu tư, và tiến hành tư vấn chuyên môn cần thiết. Dữ liệu trên trang web này không nhất thiết là theo thời gian thực hay chính xác. Dữ liệu và giá cả trên trang web không nhất thiết là thông tin do bất kỳ sở giao dịch nào cung cấp, nhưng có thể được cung cấp bởi các nhà tạo lập thị trường. Bạn chịu trách nhiệm hoàn toàn về tất cả quyết kết giao dịch bạn đã thực hiện. Chúng tôi không chấp nhận bất cứ nghĩa vụ nào trước bất kỳ tổn thất hay thiệt hại nào xảy ra từ kết quả giao dịch của bạn, hoặc trước việc bạn dựa vào thông tin có trong trang web này.
Bạn không được phép sử dụng, lưu trữ, sao chép, hiển thị, sửa đổi, truyền hay phân phối dữ liệu có trên trang web này và chưa nhận được sự cho phép rõ ràng bằng văn bản của Trang web này. Tất cả các quyền sở hữu trí tuệ đều được bảo hộ bởi các nhà cung cấp và/hoặc sở giao dịch cung cấp dữ liệu có trên trang web này.
Chưa đăng nhập
Đăng nhập để xem nội dung nhiều hơn


Đăng nhập
Đăng ký


