





- XAUUSD
- XAGUSD
- WTI
- USDX











Bạn nên đóng góp bao nhiêu vào quỹ 401(k)? Một điểm khởi đầu thiết thực là đóng góp đủ để nhận được toàn bộ khoản đóng góp tương ứng từ phía nhà tuyển dụng, sau đó hướng tới mục tiêu tiết kiệm khoảng 15% thu nhập trước thuế cho hưu trí, bao gồm cả khoản đóng góp của nhà tuyển dụng. Mục tiêu của bạn phụ thuộc vào tuổi tác, số tiền tiết kiệm hiện tại, thu nhập và mục tiêu hưu trí của bạn.
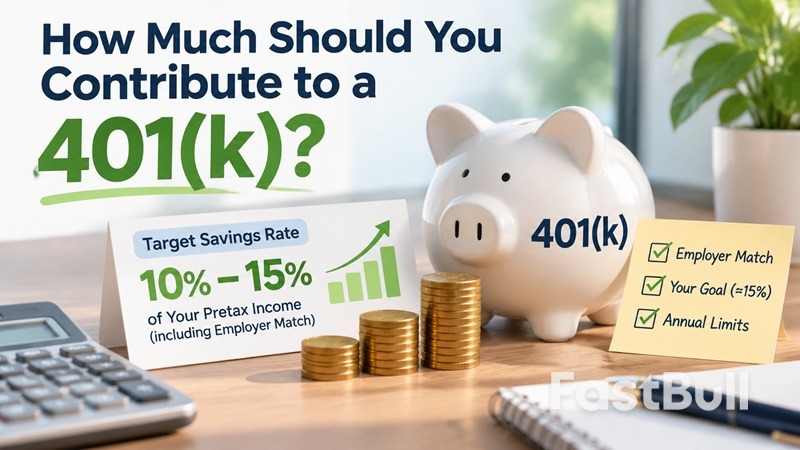
Bạn nên đóng góp bao nhiêu phần trăm tiền lương của mình vào quỹ hưu trí 401(k)?
Một tiêu chuẩn phổ biến là tiết kiệm 15% thu nhập trước thuế hàng năm cho việc nghỉ hưu, bao gồm cả khoản đóng góp của bản thân và khoản đóng góp tương ứng từ phía người sử dụng lao động. Điều đó không có nghĩa là bạn phải tự bỏ 15% lương vào quỹ 401(k) của mình. Khoản đóng góp cá nhân của bạn có thể thấp hơn nếu người sử dụng lao động đóng góp thêm tiền hoặc nếu bạn cũng tiết kiệm trong tài khoản IRA.
Hãy bắt đầu bằng cách nhận được khoản đóng góp tối đa từ nhà tuyển dụng.
Nếu công ty bạn đóng góp vào quỹ 401(k) theo hình thức tương ứng với khoản đóng góp của công ty, hãy cố gắng đóng góp đủ để nhận được toàn bộ khoản tương ứng đó, với điều kiện ngân sách của bạn cho phép. Nếu không, bạn có thể bỏ phí một phần quyền lợi được hưởng.
Ví dụ, giả sử bạn kiếm được 80.000 đô la và người sử dụng lao động của bạn đóng góp thêm 50% số tiền bạn đóng góp, tối đa lên đến 6% lương của bạn.
| Sự đóng góp | Khoản đóng góp hàng năm của bạn | Khoản đóng góp từ nhà tuyển dụng |
|---|---|---|
| 3% | 2.400 đô la | 1.200 đô la |
| 6% | 4.800 đô la | 2.400 đô la |
| 8% | 6.400 đô la | 2.400 đô la |
Với tỷ lệ đóng góp 6%, bạn sẽ nhận được khoản hỗ trợ tối đa từ phía nhà tuyển dụng là 2.400 đô la. Tăng mức đóng góp lên 8% sẽ bổ sung thêm 1.600 đô la tiền của riêng bạn, nhưng trong ví dụ này, khoản hỗ trợ từ phía nhà tuyển dụng không làm tăng lên.
Hãy kiểm tra công thức tính toán khoản đóng góp tương ứng và lịch trình quyền lợi của chương trình. Lịch trình quyền lợi xác định thời điểm khoản đóng góp của người sử dụng lao động trở thành quyền sở hữu của bạn.
Hãy hướng tới mục tiêu tỷ lệ tiết kiệm hưu trí 15%.
Hướng dẫn tiết kiệm hưu trí của Fidelity khuyến nghị nên tiết kiệm ít nhất 15% thu nhập trước thuế cho hưu trí, bao gồm cả khoản đóng góp của người sử dụng lao động. Đây là mục tiêu cần hướng tới, chứ không phải là quy tắc áp dụng cho tất cả mọi người. 15% này có thể bao gồm tiền bạn gửi vào tài khoản IRA; không nhất thiết tất cả đều phải vào tài khoản 401(k) của bạn.
Ví dụ, nếu bạn kiếm được 80.000 đô la, 15% tương đương với 12.000 đô la mỗi năm. Nếu công ty của bạn đóng góp 2.400 đô la thông qua chương trình đối ứng, bạn sẽ cần tiết kiệm thêm 9.600 đô la nữa vào các tài khoản hưu trí của mình để đạt được mục tiêu đó.
Nếu bạn không đủ khả năng đóng góp số tiền đó thì sao?
Bạn không cần phải đạt mức 15% ngay lập tức. Hãy bắt đầu với một số tiền bạn có thể duy trì, sau đó tăng dần khi ngân sách của bạn được cải thiện. Nếu có thể, hãy tận dụng tối đa phần đóng góp tương ứng từ phía nhà tuyển dụng trước. Bạn cũng có thể tăng mức đóng góp của mình thêm một điểm phần trăm sau khi được tăng lương và sử dụng hình thức khấu trừ lương tự động để tiết kiệm đều đặn.
Cách tính khoản đóng góp 401(k) của bạn
Hầu hết các khoản đóng góp vào quỹ 401(k) được tính theo tỷ lệ phần trăm của thu nhập đủ điều kiện. Để ước tính khoản đóng góp hàng năm của bạn, hãy nhân mức lương của bạn với tỷ lệ đóng góp.
Mức đóng góp hàng năm của nhân viên = Lương hàng năm × Tỷ lệ đóng góp
Ví dụ, nếu bạn kiếm được 80.000 đô la và đóng góp 8%, bạn sẽ tiết kiệm được 6.400 đô la mỗi năm. Nếu bạn được trả lương hai tuần một lần, tức là 26 lần một năm, thì mỗi lần nhận lương bạn sẽ tiết kiệm được khoảng 246,15 đô la.
Tính toán khoản đóng góp của bạn dựa trên mức lương của bạn
The table shows how different contribution rates affect savings on an $80,000 salary. It assumes 26 paychecks per year and does not include employer matching.
| Contribution Rate | Annual Contribution | Biweekly Contribution |
|---|---|---|
| 3% | $2,400 | $92.31 |
| 5% | $4,000 | $153.85 |
| 8% | $6,400 | $246.15 |
| 10% | $8,000 | $307.69 |
| 12% | $9,600 | $369.23 |
| 15% | $12,000 | $461.54 |
Your actual take-home pay will depend on whether you use a traditional or Roth 401(k), your tax situation, and how your plan calculates eligible compensation.
Estimate Your Contribution Per Paycheck
Use the calculator to estimate your employee contribution, amount per paycheck, employer match, and combined annual contributions. It assumes a flat employer match percentage up to the salary percentage you enter. Some plans use tiered formulas, so check your plan documents for an exact match calculation.
401(k) Contribution Calculator
Annual Employee Contribution: $6,400.00
Contribution Per Paycheck: $246.15
Estimated Annual Employer Match: $2,400.00
Total Annual Contributions: $8,800.00
Note: This calculator provides estimates and does not account for IRS contribution limits, vesting schedules, tiered employer matching formulas, or payroll rounding.
How Should Your 401(k) Contribution Change With Age and Income?
The right contribution rate depends partly on how long your savings have to grow and how much you have already accumulated. Someone who starts in their 20s has more time to invest than someone who begins in their 40s or 50s.
Starting Early vs. Catching Up Later
Starting early gives contributions more time to benefit from compounding. If you begin in your 20s or early 30s, working toward a 15% retirement savings rate, including employer contributions, can be a useful benchmark.
If you start later, you may need to save a larger share of your income, work longer, or adjust your retirement spending expectations. Workers aged 50 and older may also be eligible for catch-up contributions, subject to plan rules and annual IRS limits.
Adjusting Contributions Based on Your Retirement Goals
Income affects the dollar amount you save. A 10% contribution from a $60,000 salary is $6,000 a year; the same rate on a $100,000 salary is $10,000. But income alone does not determine whether you are on track. Consider your current retirement balance, planned retirement age, expected expenses, and other income sources such as Social Security, a pension, an IRA, or taxable investments.
What Are the 401(k) Contribution Limits for 2026 and 2027?
The IRS sets annual limits on employee 401(k) contributions and on total additions to a defined contribution plan. The 2027 limits were announced in November 2026.
Employee Contribution Limits and Catch-Up Contributions
For 2026, employees can defer up to $24,500 into traditional and Roth 401(k) accounts combined. For 2027, the limit increases to $25,500. Employees aged 50 or older may be able to contribute an additional catch-up amount if their plan permits it.
| Age Group | 2026 Employee Limit | 2027 Employee Limit |
|---|---|---|
| Under 50 | $24,500 | $25,500 |
| 50–59 and 64+ | $32,500 | $34,000 |
| Ages 60–63 | $35,750 | $37,250 |
The age 60–63 limit includes the higher catch-up amount instead of the standard catch-up; it is not added on top of it. Traditional and Roth 401(k) salary deferrals share the same employee limit. If you participate in more than one 401(k) or 403(b) plan during the year, your employee deferrals generally count toward the same annual limit.
How Employer Contributions Affect the Annual Limit
Employer matching and nonelective contributions do not count toward the regular employee deferral limit, but they do count toward the overall annual additions limit.
For most defined contribution plans, that limit is the lesser of 100% of eligible compensation or:
| Tax Year | Overall Annual Additions Limit |
|---|---|
| 2026 | $72,000 |
| 2027 | $75,000 |
Catch-up contributions that qualify under IRS rules are generally excluded from this overall limit. Check your plan rules before trying to maximize contributions. Your employer may impose plan-specific restrictions, and the plan must permit catch-up contributions.
For the official figures, see the IRS announcement of the 2027 contribution limits and IRS Notice 2026-66.
Should You Increase or Max Out Your 401(k)?
Maxing out your 401(k) can help build retirement savings faster, but it is not automatically the best choice for every household. Consider your income, cash reserves, debt, employer benefits, and other financial goals before increasing contributions.
When It Makes Sense to Increase Your Contributions
Increasing contributions can make sense when your salary rises, essential expenses are covered, and you have enough emergency savings. You may also want to increase your rate if you are behind on your retirement target or want to make full use of the annual limit.
A practical approach is to raise your contribution gradually rather than making a large change that strains your monthly budget. Check how much you have already contributed during the year so you do not accidentally exceed the applicable limit.
When Other Financial Priorities Come First
If you have no emergency savings or carry high-interest credit card debt, putting every available dollar into your 401(k) may not be sensible. Consider keeping cash for unexpected expenses and paying down expensive debt while contributing enough to receive the full employer match when possible.
You do not have to choose one goal exclusively. A balanced plan can maintain retirement contributions while improving your short-term financial stability.
Is a 401(k) Enough for Retirement?
Quỹ hưu trí 401(k) có thể là nguồn thu nhập hưu trí chính, nhưng liệu nó có đủ hay không phụ thuộc vào tỷ lệ tiết kiệm, hiệu suất đầu tư, tuổi nghỉ hưu và nhu cầu chi tiêu của bạn. Nhiều người kết hợp quỹ 401(k) với tiền trợ cấp An sinh xã hội, tài khoản IRA, lương hưu hoặc các khoản đầu tư khác.
Hãy thường xuyên xem xét lại khoản tiết kiệm và tỷ lệ đóng góp của bạn, đặc biệt là sau khi có sự thay đổi về lương hoặc những biến cố lớn trong cuộc sống. Mục tiêu là tích lũy đủ nguồn lực để duy trì lối sống nghỉ hưu mà bạn mong muốn, chứ không chỉ đơn thuần là đạt mức đóng góp tối đa mỗi năm.


