


- WTI
- XAUUSD
- XAGUSD
- USDX


Thị trường
Phân tích
Người dùng
24x7
Lịch kinh tế
Học tập
Dữ liệu
- Tên
- Mới nhất
- Trước đây










Chính sách tiền tệ là gì và hoạt động như thế nào? Tìm hiểu cách các ngân hàng trung ương sử dụng lãi suất để kiểm soát lạm phát, tác động đến nền kinh tế và hỗ trợ tăng trưởng.
Chính sách tiền tệ là cách các ngân hàng trung ương tác động đến lãi suất và điều kiện tài chính để kiểm soát lạm phát và giữ cho nền kinh tế ổn định. Khi giá cả tăng quá nhanh, việc vay mượn có thể trở nên đắt đỏ hơn. Khi tăng trưởng kinh tế suy yếu, chi phí vay mượn có thể giảm. Những quyết định này ảnh hưởng đến mọi thứ, từ thế chấp nhà cửa và tiền tiết kiệm đến việc làm và đầu tư kinh doanh.
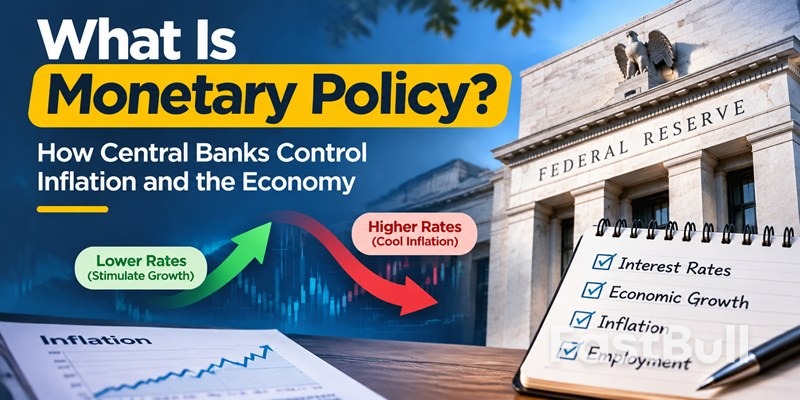
Chính sách tiền tệ đề cập đến các hành động mà ngân hàng trung ương thực hiện để tác động đến chi phí và khả năng tiếp cận tiền tệ và tín dụng trong nền kinh tế. Mục đích của nó là duy trì sự ổn định giá cả và hỗ trợ hoạt động kinh tế bền vững.
Ngân hàng trung ương không trực tiếp kiểm soát giá cả mà người tiêu dùng phải trả hoặc số lượng lao động mà các doanh nghiệp tuyển dụng. Thay vào đó, họ tác động đến các điều kiện tài chính, chủ yếu thông qua lãi suất, ảnh hưởng đến số tiền mà mọi người vay, chi tiêu, tiết kiệm và đầu tư.
Hãy xem xét một ví dụ đơn giản. Nếu lạm phát gia tăng do người tiêu dùng và doanh nghiệp chi tiêu nhanh hơn khả năng cung cấp hàng hóa và dịch vụ của nền kinh tế, ngân hàng trung ương có thể tăng lãi suất. Chi phí vay cao hơn có thể làm giảm chi tiêu và giảm áp lực lên giá cả. Nếu nền kinh tế đang chậm lại và tỷ lệ thất nghiệp gia tăng, ngân hàng trung ương có thể giảm lãi suất để khuyến khích vay mượn và đầu tư.
Những quyết định này chính là chính sách tiền tệ đang được thực thi.
Mục tiêu trọng tâm của chính sách tiền tệ là giữ cho nền kinh tế ổn định, mặc dù trách nhiệm cụ thể khác nhau giữa các quốc gia.
Tại Hoa Kỳ, Cục Dự trữ Liên bang có hai mục tiêu chính trong chính sách tiền tệ, thường được gọi là nhiệm vụ kép của nó :
Cục Dự trữ Liên bang đặt mục tiêu lạm phát 2% trong dài hạn, được đo bằng chỉ số giá Chi tiêu Tiêu dùng Cá nhân (PCE). Điều này không có nghĩa là giá cả sẽ giảm 2% hoặc hoàn toàn không thay đổi. Nó có nghĩa là mức giá chung sẽ tăng với tốc độ tương đối chậm và có thể dự đoán được.
Những mục tiêu này đôi khi có thể mâu thuẫn. Lãi suất thấp hơn có thể thúc đẩy việc làm nhưng cũng làm tăng lạm phát. Lãi suất cao hơn có thể kiểm soát lạm phát nhưng làm suy yếu việc làm. Các nhà hoạch định chính sách phải cân nhắc những tác động này thay vì theo đuổi một mục tiêu mà không xem xét mục tiêu còn lại.
Chính sách tiền tệ thường do ngân hàng trung ương của một quốc gia quản lý, chứ không phải trực tiếp bởi chính phủ.
Tại Hoa Kỳ, Cục Dự trữ Liên bang (Fed ) thực hiện chính sách tiền tệ. Ủy ban Thị trường Mở Liên bang (FOMC) quyết định phạm vi mục tiêu cho lãi suất quỹ liên bang, một chuẩn mực ảnh hưởng đến chi phí vay mượn trong toàn bộ nền kinh tế.
Other central banks perform similar functions, including the European Central Bank (ECB) in the euro area and the Bank of England (BoE) in the United Kingdom. Their mandates and policy frameworks differ, but controlling inflation is a central responsibility.
Governments influence the economy through taxation and public spending. Those decisions belong to fiscal policy, which is different from monetary policy.
Monetary policy works by changing financial conditions rather than directly ordering businesses to adjust prices or consumers to spend less.
Interest rates are the main channel. When a central bank changes its policy rate, the effects spread through financial markets, commercial banks, household borrowing, and business investment. These changes influence demand for goods and services, which eventually affects employment and inflation.
Suppose inflation is running above the central bank's target. Raising interest rates makes borrowing more expensive. Some households delay purchasing homes or cars, while businesses reconsider expansion plans that depend on loans.
As spending and investment slow, demand puts less pressure on the economy's productive capacity. Businesses may find it harder to raise prices without losing customers, allowing inflation to ease.
The process generally follows this pattern:
Higher interest rates → More expensive borrowing → Slower spending and investment → Weaker demand → Lower inflationary pressure.
Lower interest rates generally work in the opposite direction. They can encourage borrowing and spending, supporting economic growth when demand is weak.
However, monetary policy does not produce immediate or guaranteed results. It can take months or longer for interest rate changes to affect economic activity and inflation. Longer-term borrowing rates also depend on expectations about future rates, inflation, and financial risks.
There are limits to what interest rates can achieve. For example, if oil prices rise because of a disruption in global supply, raising rates cannot produce more oil. It can reduce broader demand and prevent inflation from spreading, but it cannot directly resolve the shortage.
Another important distinction is that lower inflation does not necessarily mean lower prices. If inflation falls from 6% to 2%, prices are still rising, just more slowly than before.
The effects of monetary policy extend beyond inflation statistics. They influence financial decisions that households and businesses make every day.
These effects are connected. A business facing higher loan costs may postpone opening another location. That decision reduces demand for equipment, construction services, and additional workers.
Monetary policy therefore affects employment and economic growth indirectly, even though the central bank does not determine individual wages, loan rates, or hiring decisions.
Central banks adjust monetary policy according to economic conditions. When growth is weak, they may try to stimulate spending and investment. When inflation is persistently high, they may try to reduce demand.
These two approaches are known as expansionary monetary policy and contractionary monetary policy.
Expansionary monetary policy is generally used when economic activity is weak, unemployment is rising, or inflation is below the central bank's target.
Central banks can lower policy interest rates or use other measures to ease financial conditions. The aim is to make borrowing and investment more attractive, encouraging households and businesses to increase spending.
For example, during an economic downturn, a company might delay expanding because sales are falling. Lower financing costs can make new investment more affordable, especially if the company expects demand to recover.
However, lower rates cannot guarantee stronger growth. If businesses are pessimistic about future sales or consumers are worried about losing their jobs, they may avoid borrowing even when credit is inexpensive.
Expansionary policy also carries inflation risks. If demand rises faster than the economy can increase production, prices may begin climbing too quickly.
Contractionary monetary policy is used when inflation is too high or economic demand is growing at an unsustainable pace.
Central banks typically raise policy interest rates or tighten financial conditions through other tools. This discourages some borrowing and spending, helping bring demand closer to the economy's available supply.
For example, if strong consumer demand is allowing businesses to raise prices repeatedly, higher borrowing costs can reduce purchases financed by credit. As demand moderates, businesses may have less room to increase prices.
The trade-off is slower economic activity. If monetary policy becomes too restrictive, businesses may reduce investment, hiring may weaken, and the economy could enter a recession.
The difference between the two approaches is summarized below.
| Feature | Expansionary Policy | Contractionary Policy |
|---|---|---|
| Main Purpose | Stimulate economic activity | Reduce inflationary pressure |
| Typical Conditions | Weak growth, rising unemployment, or low inflation | High inflation or excessive demand |
| Interest Rate Direction | Generally lower | Generally higher |
| Borrowing and Spending | Encouraged | Discouraged |
| Employment Impact | May support hiring | May slow hiring |
| Main Risk | Excessive inflation | Recession and higher unemployment |
Neither approach is inherently better. The appropriate policy depends on whether the economy needs stronger demand or relief from inflationary pressure. Central banks may also keep policy unchanged while assessing whether earlier decisions are having their intended effects.
Central banks use several tools to influence interest rates, credit conditions, and the amount of liquidity in the financial system. The exact tools vary by country, but interest rates and open market operations are among the most important.
The main monetary policy tool used by the Federal Reserve is its target range for the federal funds rate. This is the interest rate banks charge each other for overnight loans of reserve balances.
Although the Fed does not directly set mortgage rates, credit card rates, or business loan rates, changes in the federal funds rate influence borrowing costs across financial markets. Banks adjust their lending and deposit rates as funding conditions change.
The Fed uses several mechanisms to keep short-term market rates within its target range. These include:
Another important tool is open market operations. These involve the Federal Reserve buying or selling government securities, or conducting short-term repurchase agreements, to manage liquidity and support its interest rate targets.
For example, when the Fed buys securities, it adds reserve balances to the banking system. When it conducts operations that absorb reserves, it reduces available liquidity. These operations help the Fed implement its monetary policy decisions.
When adjusting short-term interest rates is not enough to influence financial conditions, central banks can use other measures, including quantitative easing (QE) and quantitative tightening (QT).
QE is generally used when an economy needs additional monetary support, particularly when short-term interest rates are already very low. QT is more commonly used when policymakers want to gradually withdraw some of the monetary support provided through earlier asset purchases.
Other tools include the discount window, through which eligible banks can borrow directly from the Federal Reserve to address short-term funding needs, and forward guidance, which communicates the central bank's likely future policy direction to influence market expectations.
One distinction is important when looking at U.S. monetary policy: although reserve requirements are often listed in traditional explanations of central bank tools, the Federal Reserve reduced reserve requirement ratios to zero in March 2020. They are not a primary tool in its current operating framework.
The Fed also ended its balance sheet reduction process on December 1, 2025. Therefore, QT is useful to understand as a monetary policy tool, but it should not be confused with an ongoing Fed policy as of November 2026.
For a complete overview, see the Federal Reserve's monetary policy tools.
The Federal Reserve does not raise or lower interest rates simply because inflation changes in one month. Its policymakers examine a range of economic indicators to determine whether the economy needs tighter or looser financial conditions.
The Federal Open Market Committee (FOMC) is responsible for setting the direction of U.S. monetary policy. It holds eight regularly scheduled meetings each year to review economic conditions and decide whether to change its policy stance.
Several factors influence these decisions:
The Fed must also consider how long monetary policy takes to work. An interest rate increase may affect new borrowing relatively quickly, but its full impact on consumer spending, business investment, hiring, and inflation can take much longer to appear.
This is why policymakers look at both current economic data and the likely direction of the economy. Raising rates too aggressively can weaken employment and growth, while waiting too long to address persistent inflation can allow price pressures to become more entrenched.
As of November 13, 2026, the Federal Reserve's latest monetary policy decision was announced on October 28, 2026. The FOMC voted 10–2 to maintain the federal funds rate target range at 3.75% to 4.00%.
The Committee said economic activity was expanding at a strong pace, supported by resilient domestic spending, productivity growth, and business investment. Job gains had kept pace with the workforce, while inflation remained elevated relative to the Fed's 2% goal.
The decision was not unanimous. Two FOMC members, Lisa D. Cook and Beth M. Hammack, preferred to raise the target range by another 0.25 percentage point rather than leave rates unchanged.
This decision illustrates an important point: monetary policy is not determined by inflation alone. The Fed must weigh price stability against employment and economic growth, particularly when different indicators suggest different policy responses.
Future rate decisions will depend on incoming economic data and how inflation and employment develop. The Fed does not follow a fixed schedule of rate increases or cuts simply because a particular number of months has passed.
You can check the October 28, 2026 FOMC statement for the official decision and its economic assessment.
Monetary policy and fiscal policy are two major ways governments influence economic activity, but they work through different channels and are controlled by different institutions.
Chính sách tiền tệ do ngân hàng trung ương của một quốc gia quản lý và chủ yếu ảnh hưởng đến lãi suất, điều kiện tín dụng và thanh khoản tài chính. Chính sách tài khóa do chính phủ quyết định thông qua thuế, chi tiêu công và vay nợ.
Tại Hoa Kỳ, Cục Dự trữ Liên bang quản lý chính sách tiền tệ, trong khi Quốc hội và Chính phủ đưa ra các quyết định về chính sách tài khóa.
| Tính năng | Chính sách tiền tệ | Chính sách tài chính |
|---|---|---|
| Ai kiểm soát nó? | Ngân hàng trung ương, chẳng hạn như Cục Dự trữ Liên bang | Chính phủ, bao gồm Quốc hội và Chính quyền Hoa Kỳ. |
| Công cụ chính | Lãi suất, nghiệp vụ thị trường mở và mua tài sản | Thuế, chi tiêu chính phủ và chuyển khoản |
| Trọng tâm chính | Ổn định giá cả và việc làm | Tăng trưởng kinh tế, dịch vụ công cộng, hỗ trợ thu nhập và việc làm |
| Tác động của nó đến nền kinh tế | Thay đổi chi phí vay, điều kiện tín dụng và các ưu đãi chi tiêu. | Thay đổi thu nhập hộ gia đình, động lực kinh doanh và nhu cầu của công chúng. |
| Ví dụ | Cục Dự trữ Liên bang (Fed) tăng lãi suất để giảm áp lực lạm phát. | Chính phủ tăng chi tiêu cho cơ sở hạ tầng để hỗ trợ hoạt động kinh tế. |
Hai chính sách này có thể phối hợp với nhau, nhưng chúng cũng có thể kéo nền kinh tế theo những hướng khác nhau.
Ví dụ, trong thời kỳ suy thoái, chính phủ có thể tăng chi tiêu công để hỗ trợ việc làm và nhu cầu tiêu dùng, trong khi ngân hàng trung ương hạ lãi suất để khuyến khích vay vốn và đầu tư tư nhân. Cả hai hành động này đều có thể hỗ trợ phục hồi kinh tế.
Tuy nhiên, nếu chính phủ tăng chi tiêu đáng kể trong khi lạm phát đã ở mức cao, ngân hàng trung ương có thể cần duy trì lãi suất cao hơn hoặc thắt chặt chính sách tiền tệ để ngăn chặn nhu cầu gia tăng đẩy giá lên.
Tóm lại, chính sách tiền tệ ảnh hưởng đến chi phí và khả năng tiếp cận tiền tệ và tín dụng, trong khi chính sách tài khóa trực tiếp thay đổi doanh thu và chi tiêu của chính phủ. Cả hai đều ảnh hưởng đến tăng trưởng kinh tế, nhưng thông qua các cơ chế khác nhau.
Để biết thêm chi tiết, hãy xem giải thích của Cục Dự trữ Liên bang về sự khác biệt giữa chính sách tiền tệ và chính sách tài khóa .
Chính sách tiền tệ tác động đến lạm phát, việc làm và tăng trưởng kinh tế bằng cách thay đổi lãi suất và điều kiện tài chính. Hiểu cách các ngân hàng trung ương sử dụng những công cụ này giúp giải thích tại sao các quyết định của họ lại ảnh hưởng đến hoạt động vay mượn, tiết kiệm, đầu tư kinh doanh và toàn bộ nền kinh tế.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Giao dịch các công cụ tài chính như cổ phiếu, tiền tệ, hàng hóa, hợp đồng tương lai, trái phiếu, quỹ hoặc tiền kỹ thuật số tiềm ẩn mức độ rủi ro cao, bao gồm rủi ro mất một phần hoặc toàn bộ vốn đầu tư, và có thể không phù hợp với mọi nhà đầu tư.
Trước khi quyết định giao dịch các công cụ tài chính hoặc tiền điện tử, bạn cần hiểu đầy đủ về rủi ro và chi phí giao dịch trên thị trường tài chính, thận trọng cân nhắc đối tượng đầu tư, và tiến hành tư vấn chuyên môn cần thiết. Dữ liệu trên trang web này không nhất thiết là theo thời gian thực hay chính xác. Dữ liệu và giá cả trên trang web không nhất thiết là thông tin do bất kỳ sở giao dịch nào cung cấp, nhưng có thể được cung cấp bởi các nhà tạo lập thị trường. Bạn chịu trách nhiệm hoàn toàn về tất cả quyết kết giao dịch bạn đã thực hiện. Chúng tôi không chấp nhận bất cứ nghĩa vụ nào trước bất kỳ tổn thất hay thiệt hại nào xảy ra từ kết quả giao dịch của bạn, hoặc trước việc bạn dựa vào thông tin có trong trang web này.
Bạn không được phép sử dụng, lưu trữ, sao chép, hiển thị, sửa đổi, truyền hay phân phối dữ liệu có trên trang web này và chưa nhận được sự cho phép rõ ràng bằng văn bản của Trang web này. Tất cả các quyền sở hữu trí tuệ đều được bảo hộ bởi các nhà cung cấp và/hoặc sở giao dịch cung cấp dữ liệu có trên trang web này.
Chưa đăng nhập
Đăng nhập để xem nội dung nhiều hơn


Đăng nhập
Đăng ký


