


- USDCAD
- XAUUSD
- XAGUSD
- WTI
- USDX


Thị trường
Phân tích
Người dùng
24x7
Lịch kinh tế
Học tập
Dữ liệu
- Tên
- Mới nhất
- Trước đây








Tìm hiểu giao dịch bán khống là gì, quy tắc 61 ngày hoạt động như thế nào, khi nào thì khoản lỗ hàng tồn kho không được chấp nhận và cách tránh giao dịch bán khống với các ví dụ thực tế.
Giao dịch bán lỗ (wash sale) xảy ra khi bạn bán cổ phiếu hoặc chứng khoán với giá lỗ và mua lại cùng một khoản đầu tư hoặc khoản đầu tư tương tự trong vòng 30 ngày trước hoặc sau ngày bán. Theo quy định của IRS (Cơ quan Thuế vụ Hoa Kỳ), khoản lỗ thường không được khấu trừ ngay lập tức. Hiểu rõ khung thời gian 61 ngày có thể giúp nhà đầu tư tránh những hậu quả về thuế không mong muốn khi bán các khoản đầu tư với giá lỗ.
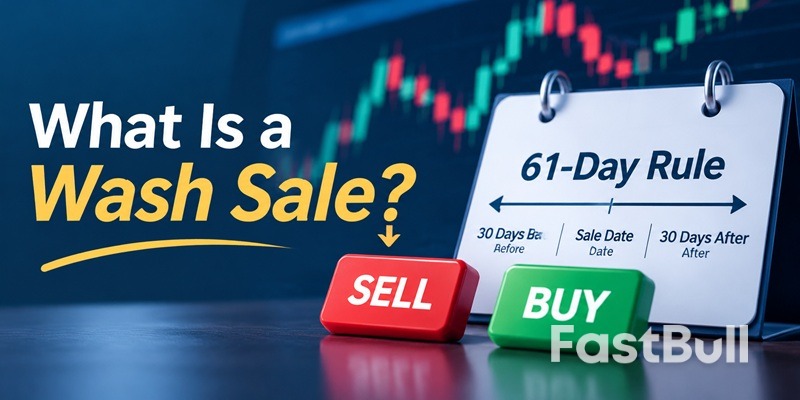
Giao dịch bán lỗ (wash sale) xảy ra khi nhà đầu tư bán cổ phiếu hoặc chứng khoán với giá lỗ và mua các khoản đầu tư tương tự trong một khoảng thời gian nhất định. Sở Thuế vụ Hoa Kỳ (IRS) không cho phép khấu trừ ngay khoản lỗ vì nhà đầu tư thực chất đã duy trì một vị thế đầu tư tương tự.
Ví dụ, giả sử bạn mua 100 cổ phiếu của một công ty với giá 5.000 đô la và sau đó bán chúng với giá 4.000 đô la, lỗ 1.000 đô la. Nếu bạn mua các cổ phiếu tương tự trong khoảng thời gian giao dịch bán khống (wash sale window), bạn thường không thể khấu trừ ngay khoản lỗ 1.000 đô la đó.
Quy tắc giao dịch bán khống (wash sale rule) ngăn cản các nhà đầu tư khai báo lỗ vốn để giảm thuế trong khi vẫn duy trì mức độ đầu tư gần như tương đương. Nếu không có quy định này, nhà đầu tư có thể bán cổ phiếu đang giảm giá để ghi nhận khoản lỗ thuế và ngay lập tức mua lại trong khi vẫn tiếp tục nắm giữ khoản đầu tư đó.
Quy định này không cấm việc bán và mua lại chứng khoán. Thay vào đó, nó thay đổi thời điểm khoản lỗ thực hiện có thể được khấu trừ. Trong hầu hết các giao dịch tài khoản chịu thuế, khoản lỗ không được khấu trừ sẽ được cộng vào giá vốn của cổ phiếu thay thế, hoãn lại lợi ích thuế cho đến khi những cổ phiếu đó được bán.
Giao dịch bán khống có thể xảy ra không chỉ thông qua việc mua cổ phiếu đơn thuần. Các quy định của IRS có thể áp dụng khi bạn:
Quy tắc này cũng có thể áp dụng khi vợ/chồng hoặc công ty mà bạn kiểm soát mua các chứng khoán có nội dung tương tự trong khoảng thời gian bị hạn chế. Do đó, việc bán cổ phiếu trong một tài khoản không tự động ngăn chặn giao dịch bán khống nếu giao dịch mua đủ điều kiện được thực hiện thông qua một tài khoản khác hoặc bởi một người có quan hệ.
Quy tắc giao dịch bán khống sử dụng khung thời gian 61 ngày dương lịch, bao gồm 30 ngày trước ngày bán, ngày bán và 30 ngày sau ngày bán. Nhà đầu tư phải xem xét các giao dịch trước và sau ngày bán.
Giả sử bạn bán lỗ cổ phiếu vào ngày 15 tháng 5. Khoảng thời gian giao dịch bán lỗ của bạn kéo dài từ ngày 15 tháng 4 đến ngày 14 tháng 6, bao gồm 61 ngày dương lịch.
If you buy substantially identical securities within this window, the corresponding loss may be disallowed. To avoid triggering the rule through a replacement purchase, you generally need to wait until June 15, the 31st day after the sale, before buying the same or substantially identical securities again.
The IRS does not provide a universal list of investments that qualify as substantially identical. Instead, it evaluates the facts and circumstances of each transaction.
Buying the same company's stock after selling it at a loss is a straightforward example. However, the analysis can become more complicated with different share classes, convertible securities, options, and investment funds.
Generally, stocks issued by two different corporations are not substantially identical. However, exceptions may apply, including certain securities involved in corporate reorganizations.
ETFs and mutual funds require particular attention. Two funds with similar holdings or investment objectives are not automatically substantially identical, but investors should not assume that switching between funds always avoids the rule.
Yes. Investors should not assume that using different brokerage accounts automatically avoids a wash sale. The rules can apply to qualifying purchases made outside the account where the original loss occurred.
For example, if you sell shares at a loss and your spouse buys substantially identical shares within the restricted period, the transaction may still trigger a wash sale.
IRA transactions are especially important. If you sell shares at a loss in a taxable brokerage account and acquire substantially identical shares in your traditional IRA or Roth IRA within the 61-day window, the loss is disallowed. Unlike a typical taxable-account wash sale, the loss is not added to the IRA's cost basis.
Broker reporting also has limitations. Form 1099-B generally identifies wash sale losses when replacement securities have the same CUSIP and are purchased in the same account. Transactions across different accounts may not be reported automatically, so investors should review their own records.
The main consequence of a wash sale is that the investor cannot deduct the affected capital loss on the original sale. However, the loss is not necessarily gone forever. Its treatment depends on how and where the replacement investment was acquired.
In most cases involving a replacement purchase in a taxable brokerage account, the disallowed loss is added to the cost basis of the replacement shares. This is known as a basis adjustment.
For example, suppose you have a $500 disallowed loss and purchase replacement shares for $2,000. Your adjusted cost basis becomes $2,500 ($2,000 + $500). When you eventually sell those shares, the higher basis generally reduces your taxable gain or increases your deductible loss.
However, an important exception applies to purchases made through an IRA or Roth IRA. In this situation, the disallowed loss is not added to the IRA's basis. As a result, the tax benefit may be permanently lost rather than deferred to a future sale.
A wash sale does not carry a separate fixed-dollar penalty simply because the transaction occurs. The direct tax consequence is that the affected loss cannot be deducted on the original sale.
However, incorrectly claiming a disallowed loss on a tax return can result in an incorrect tax calculation. If this causes an underpayment, the investor may also face applicable interest or tax penalties under normal IRS rules.
Wash sale transactions are generally reported on Form 8949, which is used to report sales and other dispositions of capital assets.
If you receive Form 1099-B, your broker may report a disallowed wash sale loss in Box 1g when the transaction meets the applicable reporting requirements. However, the absence of a reported wash sale does not mean the loss is automatically deductible.
When reporting a wash sale on Form 8949:
Investors should reconcile brokerage statements and their own transaction records before filing, particularly when purchases involve multiple accounts or securities acquired outside a regular brokerage account.
Actual trading scenarios make the wash sale rule easier to understand. The following examples show how timing and replacement share quantities affect the amount of loss investors can deduct.
Suppose you purchase 100 shares of XYZ stock at $50 per share, investing $5,000. The stock falls to $40, and you sell all 100 shares for $4,000, realizing a $1,000 capital loss.
Ten days later, you buy back 100 shares at $39 per share, paying $3,900. Because you repurchased substantially identical stock within 30 days of the loss sale, the entire $1,000 loss is disallowed for the current tax year.
The disallowed loss is added to the replacement shares' cost basis. Your adjusted basis becomes $4,900 ($3,900 + $1,000), or $49 per share. You generally recognize the deferred tax loss when you eventually sell the replacement shares, provided another wash sale does not apply.
The wash sale rule also looks backward. Suppose you purchase 40 additional shares of XYZ stock on May 1 and sell 100 existing shares at a loss on May 15.
If those 40 shares are matched to 40 of the shares sold, the loss attributable to those 40 shares is disallowed. For example, if the total loss is $1,000 and each share has an equal $10 loss, $400 is disallowed while the remaining $600 can generally be deducted.
This is why investors need to review purchases made before selling a losing investment, not just transactions that occur afterward.
A wash sale does not necessarily disallow the entire loss if you repurchase fewer shares than you sold.
For example, you sell 100 shares at a loss of $10 per share, creating a total loss of $1,000. If you purchase only 60 substantially identical shares within the 30-day window, the loss associated with those 60 matching shares, or $600, is disallowed. The remaining $400 can generally be deducted.
The $600 disallowed amount is added to the cost basis of the 60 replacement shares. The actual matching and basis adjustment depend on the shares acquired and sold, so investors should retain detailed transaction records.
Investors can avoid most wash sale complications by planning purchases and sales around the 61-day window. This is particularly important when using tax-loss harvesting to offset capital gains.
The simplest approach is to avoid buying substantially identical securities during the 30 days before and 30 days after selling an investment at a loss.
For example, if you sell shares at a loss on May 15, generally wait until June 15 before repurchasing substantially identical shares. Also review purchases made during the 30 days before the sale.
If you want to maintain market exposure while harvesting a tax loss, consider replacing the security with a genuinely different investment rather than immediately buying it back.
For example, an investor selling an individual technology stock might consider a diversified fund with different holdings and investment characteristics. However, switching between two ETFs does not automatically avoid the wash sale rule. Whether securities are substantially identical depends on the facts and circumstances.
Automatic transactions can trigger wash sales even when investors do not actively place new orders. Before selling an investment at a loss, review:
Việc lưu giữ hồ sơ giao dịch chi tiết giúp quản lý việc thu hoạch lỗ thuế dễ dàng hơn, đặc biệt là vào cuối năm tài chính khi các nhà đầu tư có thể đang cố gắng hiện thực hóa các khoản lỗ trước ngày 31 tháng 12.
Không phải tất cả các khoản đầu tư đều được đối xử như nhau theo quy định về giao dịch bán khống. Tiền điện tử và cổ phiếu trả cho nhân viên cần được chú ý thêm vì cách thức tính thuế phụ thuộc vào loại tài sản và cách thức mua cổ phiếu.
Theo luật thuế liên bang hiện hành, quy tắc giao dịch bán lỗ truyền thống thường áp dụng cho cổ phiếu và chứng khoán, chứ không phải các loại tiền điện tử thông thường. Sở Thuế vụ Hoa Kỳ (IRS) coi các loại tiền điện tử như Bitcoin là tài sản cho mục đích thuế thu nhập liên bang. Do đó, việc bán Bitcoin với giá lỗ và mua lại trong vòng 30 ngày thường không kích hoạt quy tắc giao dịch bán lỗ truyền thống.
Tuy nhiên, dự luật được đề xuất có thể thay đổi cách xử lý này. Dự luật HR 10357, Đạo luật Đảm bảo Thuế Tài sản Kỹ thuật số, sẽ mở rộng các hạn chế về giao dịch rửa tiền đối với một số tài sản kỹ thuật số được giao dịch, với chế độ ưu đãi đặc biệt dành cho các stablecoin đô la Mỹ đủ điều kiện. Ủy ban Thuế vụ Hạ viện đã thông qua dự luật vào ngày 16 tháng 9 năm 2026, nhưng việc ủy ban phê duyệt không đồng nghĩa với việc nó trở thành luật. Các nhà đầu tư nên kiểm tra tình trạng lập pháp của dự luật trước khi dựa vào cách xử lý hiện tại.
Một điểm khác biệt quan trọng là chứng khoán được mã hóa. Tài sản kỹ thuật số đủ điều kiện là cổ phiếu hoặc chứng khoán cho mục đích thuế có thể thuộc phạm vi các quy tắc giao dịch rửa tiền hiện hành.
Đúng vậy. Cổ phiếu được giao thông qua Đơn vị Cổ phiếu Hạn chế (RSU) có thể dẫn đến giao dịch bán lỗ nếu chúng về cơ bản giống hệt với các cổ phiếu đã bán lỗ trước đó trong thời gian hạn chế.
Ví dụ, giả sử bạn bán cổ phiếu của công ty mình với giá lỗ và nhận thêm cổ phiếu từ chương trình thưởng cổ phiếu hạn chế (RSU) trong vòng 30 ngày. Số cổ phiếu mới nhận được có thể được tính là cổ phiếu thay thế, giúp bù trừ khoản lỗ tương ứng với số lượng cổ phiếu đã nhận.
Việc được cấp RSU (Residential Share Unit) không nhất thiết có nghĩa là bạn đã sở hữu cổ phần. Các điều khoản về thời gian nhận cổ phần và thanh toán rất quan trọng vì ngày cấp, ngày nhận cổ phần và ngày giao cổ phần thực tế có thể khác nhau.
Các nhà đầu tư cũng nên kiểm tra giá vốn của mình. Giá trị thị trường hợp lý của cổ phiếu RSU được tính vào tiền lương chịu thuế thường tạo thành giá vốn ban đầu cho các cổ phiếu đó. Thông tin giá vốn không chính xác có thể khiến các nhà đầu tư đánh giá quá cao hoặc quá thấp lãi và lỗ vốn của họ.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Giao dịch các công cụ tài chính như cổ phiếu, tiền tệ, hàng hóa, hợp đồng tương lai, trái phiếu, quỹ hoặc tiền kỹ thuật số tiềm ẩn mức độ rủi ro cao, bao gồm rủi ro mất một phần hoặc toàn bộ vốn đầu tư, và có thể không phù hợp với mọi nhà đầu tư.
Trước khi quyết định giao dịch các công cụ tài chính hoặc tiền điện tử, bạn cần hiểu đầy đủ về rủi ro và chi phí giao dịch trên thị trường tài chính, thận trọng cân nhắc đối tượng đầu tư, và tiến hành tư vấn chuyên môn cần thiết. Dữ liệu trên trang web này không nhất thiết là theo thời gian thực hay chính xác. Dữ liệu và giá cả trên trang web không nhất thiết là thông tin do bất kỳ sở giao dịch nào cung cấp, nhưng có thể được cung cấp bởi các nhà tạo lập thị trường. Bạn chịu trách nhiệm hoàn toàn về tất cả quyết kết giao dịch bạn đã thực hiện. Chúng tôi không chấp nhận bất cứ nghĩa vụ nào trước bất kỳ tổn thất hay thiệt hại nào xảy ra từ kết quả giao dịch của bạn, hoặc trước việc bạn dựa vào thông tin có trong trang web này.
Bạn không được phép sử dụng, lưu trữ, sao chép, hiển thị, sửa đổi, truyền hay phân phối dữ liệu có trên trang web này và chưa nhận được sự cho phép rõ ràng bằng văn bản của Trang web này. Tất cả các quyền sở hữu trí tuệ đều được bảo hộ bởi các nhà cung cấp và/hoặc sở giao dịch cung cấp dữ liệu có trên trang web này.
Chưa đăng nhập
Đăng nhập để xem nội dung nhiều hơn


Đăng nhập
Đăng ký


