• Giao dịch
  • Thị trường
  • Sao chép
  • Cuộc thi
  • 24x7
  • Lịch kinh tế
  • Q&A
  • Trò chuyện
Bộ lọc
Tài sản
Giá
Giá mua
Giá bán
Cao nhất
Thấp nhất
+/-
%
Chênh lệch
Nguồn
SPX
S&P 500 Index
7722.71
7722.71
7722.71
7754.68
7700.52
+56.26
+ 0.73%
--
--
DJI
Dow Jones Industrial Average
51176.95
51176.95
51176.95
51382.87
50950.62
+250.39
+ 0.49%
--
--
IXIC
NASDAQ Composite Index
27190.85
27190.85
27190.85
27353.68
27112.24
+319.27
+ 1.19%
--
--
USDX
Chỉ số đô la Mỹ
101.670
101.670
101.750
101.680
101.590
+0.050
+ 0.05%
--
--
EURUSD
Euro/Đô la Mỹ
1.12482
1.12482
1.12491
1.12608
1.12478
-0.00025
-0.02%
--
--
GBPUSD
Đồng bảng Anh/Đô la Mỹ
1.32393
1.32393
1.32406
1.32494
1.32300
+0.00031
+ 0.02%
--
--
XAUUSD
Gold / US Dollar
4150.96
4150.96
4151.41
4153.21
4132.79
+9.02
+ 0.22%
--
--
WTI
Light Sweet Crude Oil
89.654
89.654
89.689
90.861
89.507
-0.669
-0.74%
--
--

Tài khoản cộng đồng

Tài khoản tín hiệu
--
Tài khoản sinh lời
--
Tài khoản thua lỗ
--
Xem thêm

Trở thành nhà cung cấp tín hiệu

Bán tín hiệu và nhận thu nhập

Xem thêm

Hướng dẫn sao chép giao dịch

Bắt đầu dễ dàng

Xem thêm

Tín hiệu VIP

Tất cả

Lợi nhuận
  • Lợi nhuận
  • Tỷ lệ lời lỗ
  • Sụt giảm tối đa
1 tuần qua
  • 1 tuần qua
  • 1 tháng qua
  • 1 năm qua

Tất cả

  • Tất cả
  • Đề xuất
  • Cổ phiếu
  • Tiền điện tử
  • Ngân hàng trung ương
  • Cập nhật về Trump
  • Tin tức nổi bật
Chỉ xem Tin Top
Chia sẻ

Văn phòng Tổng chưởng lý Các Tiểu vương quốc Ả Rập Thống nhất (UAE) tuyên bố rằng cơ phó liên quan đến vụ xô xát trong buồng lái trên máy bay của hãng Dubai Airlines đã cố gắng thực hiện một vụ tấn công khủng bố trong chuyến bay, dùng rìu tấn công cơ trưởng nhằm giành quyền kiểm soát máy bay.

Chia sẻ

Bộ Quốc phòng Nga: Lực lượng Nga đã tấn công một tàu chở hàng ở Biển Đen đang vận chuyển vật tư lưỡng dụng cho quân đội Ukraine.

Chia sẻ

Bộ Quốc phòng Nga tuyên bố rằng lực lượng Nga đã tấn công một trung tâm hậu cần ở vùng Kyiv, nơi được sử dụng để lưu trữ vật tư cần thiết cho quân đội Ukraine.

Chia sẻ

Nhà kinh tế: Vẫn giữ quan điểm rằng Cục Dự trữ Liên bang sẽ giữ nguyên lãi suất trong tháng 10 và tăng lãi suất vào tháng 12.

Chia sẻ

Thị trưởng Kyiv tuyên bố rằng cầu Bắc bắc qua sông Nippur đã bị tấn công trong các cuộc không kích của Nga, và các dịch vụ khẩn cấp đang trên đường đến hiện trường.

Chia sẻ

Theo Axios: Các thành viên cấp cao trong nội các của Trump đã tập trung tại Camp David trong nhiều giờ vào thứ Sáu để thảo luận về cuộc chiến với Iran và các bước tiếp theo trong cuộc xung đột giữa Ả Rập Xê Út và lực lượng Houthi.

Chia sẻ

Tổng thống Mỹ Trump cho biết ông sẽ gửi khoảng 100 đô la tiền trợ cấp Medicare cho hơn 20 triệu người cao tuổi.

Chia sẻ

Nguồn tin nội bộ: Cơ phó bị nghi ngờ đâm cơ trưởng trên chuyến bay Flydubai thừa nhận ý định "làm rơi máy bay"

Chia sẻ

Bộ trưởng Tài chính Nhật Bản Katsuya Okada: Nhật Bản đang điều chỉnh chiến lược truyền thông để đối phó với quan điểm cho rằng nước này đang theo đuổi chính sách kích thích kinh tế.

Chia sẻ

Người phát ngôn Bộ Thương mại trả lời các câu hỏi của báo chí liên quan đến việc khởi xướng điều tra chống bán phá giá đối với hàng nhập khẩu p-nitrotoluene có nguồn gốc từ Liên minh châu Âu.

Chia sẻ

Bộ trưởng Tài chính Nhật Bản Satsuki Katayama: Chính phủ Nhật Bản thiếu minh bạch về cơ cấu dự trữ ngoại hối.

Chia sẻ

Bộ trưởng Tài chính Nhật Bản Satsuki Katayama: Kể từ khi can thiệp ngoại hối chung, xu hướng ngoại hối đã thay đổi ở một mức độ nhất định.

Chia sẻ

Bộ trưởng Tài chính Nhật Bản Satsuki Katayama: Hoa Kỳ và Nhật Bản nhất trí rằng việc cả hai bên luôn sẵn sàng hành động quyết đoán trước những biến động tỷ giá hối đoái là rất quan trọng.

Chia sẻ

GDP quý 3 của Việt Nam tăng trưởng với tốc độ hàng năm là 9,95%, cao hơn so với mức 8,39% của quý trước.

Chia sẻ

Quan điểm của Hammack từ Cục Dự trữ Liên bang: Số liệu việc làm phi nông nghiệp phù hợp với xu hướng tuyển dụng gần đây; vẫn còn nhiều thời gian để xác định lập trường chính sách.

Chia sẻ

Tổ chức Thương mại Hàng hải Anh (UK Maritime Trade Organization) đã nhận được báo cáo về một sự cố cách Oman 4 hải lý về phía đông. Thuyền trưởng của một tàu chở dầu cho biết đã bị một vật thể bay không xác định tấn công vào mạn trái tàu. Tất cả các thành viên thủy thủ đoàn đều an toàn và không có tác động nào đến môi trường được báo cáo.

Chia sẻ

Lực lượng bảo vệ bờ biển Mỹ cho biết họ đã chặn bắt một tàu chở hàng chở nhiên liệu đến Cuba.

Chia sẻ

Ông Trump tuyên bố rằng Hàn Quốc sẽ phải chịu chi phí cao hơn nếu rút khỏi các dự án khí hóa lỏng (LNG) ở Alaska.

Chia sẻ

Nguồn tin từ Pakistan: Lực lượng biên phòng Ấn Độ đã bắn chết hai thường dân Pakistan tại biên giới.

Chia sẻ

Theo đài truyền hình Al Arabiyah, quân đội Yemen tuyên bố đã tấn công các xe chở vũ khí và tiếp tế của lực lượng Houthi trên đường đến Al-Wazi'iyah.

Thời gian
Thực tế
Dự báo
Trước đây
Tác động
Mỹ: Lượng trái phiếu Kho bạc mà các ngân hàng trung ương nước ngoài nắm giữ hàng tuần

T:--

D: --

T: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Hàn Quốc: CPI YoY (Tháng 9)

T:--

D: --

T: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
Nhật Bản: Tỷ lệ người tìm việc (Tháng 8)

T:--

D: --

T: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Nhật Bản: CPI lõi của Tokyo YoY (Tháng 9)

T:--

D: --

T: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Nhật Bản: CPI của Tokyo YoY (Tháng 9)

T:--

D: --

T: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Nhật Bản: Tỷ lệ thất nghiệp (Tháng 8)

T:--

D: --

T: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Nhật Bản: CPI của Tokyo MoM (Tháng 9)

T:--

D: --

T: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Nhật Bản: CPI khu vực Tokyo MoM (Trừ thực phẩm và năng lượng) (Tháng 9)

T:--

D: --

T: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Nhật Bản: Cơ sở tiền tệ YoY (Điều chỉnh theo mùa) (Tháng 9)

T:--

D: --

T: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Ý: Doanh số bán lẻ MoM (Điều chỉnh theo mùa) (Tháng 8)

T:--

D: --

T: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Khu vực Đồng Euro: HICP (Sơ bộ) YoY (Tháng 9)

T:--

D: --

T: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Khu vực Đồng Euro: CPI lõi (Sơ bộ) YoY (Tháng 9)

T:--

D: --

T: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Khu vực Đồng Euro: CPI lõi (Sơ bộ) MoM (Tháng 9)

T:--

D: --

T: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Mỹ: Việc làm của chính phủ (Tháng 9)

T:--

D: --

T: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Mỹ: Tỷ lệ thất nghiệp (Điều chỉnh theo mùa) (Tháng 9)

T:--

D: --

T: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Mỹ: Bảng lương phi nông nghiệp (Điều chỉnh theo mùa) (Tháng 9)

T:--

D: --

T: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Mỹ: Mức lương trung bình hàng giờ YoY (Tháng 9)

T:--

D: --

T: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Mỹ: Mức lương trung bình hàng giờ MoM (Điều chỉnh theo mùa) (Tháng 9)

T:--

D: --

T: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Mỹ: Tỷ lệ thất nghiệp U6 (Điều chỉnh theo mùa) (Tháng 9)

T:--

D: --

T: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Mỹ: Số người có việc làm trong ngành sản xuất (Điều chỉnh theo mùa) (Tháng 9)

T:--

D: --

T: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Mỹ: Tỷ lệ tham gia lực lượng lao động (Điều chỉnh theo mùa) (Tháng 9)

T:--

D: --

T: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Mỹ: Thời gian làm việc trung bình hàng tuần (Điều chỉnh theo mùa) (Tháng 9)

T:--

D: --

T: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Mỹ: Bảng lương phi nông nghiệp tư nhân (Điều chỉnh theo mùa) (Tháng 9)

T:--

D: --

T: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Mỹ: Đơn đặt hàng nhà máy MoM (Trừ quốc phòng) (Tháng 8)

T:--

D: --

T: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Mỹ: Đơn đặt hàng nhà máy MoM (Tháng 8)

T:--

D: --

T: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Mỹ: Đơn đặt hàng nhà máy MoM (Trừ vận tải) (Tháng 8)

T:--

D: --

T: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Mỹ: Tổng số giàn khoan dầu hàng tuần

T:--

D: --

T: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Mỹ: Tổng số giàn khoan hàng tuần

T:--

D: --

T: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Úc đã bắt đầu áp dụng Giờ tiết kiệm ánh sáng ban ngày, có nghĩa là giờ giao dịch trên thị trường tài chính và thời gian công bố dữ liệu kinh tế sẽ sớm hơn một giờ so với Giờ chuẩn.
Úc: PMI ngành dịch vụ (Sơ bộ) (Tháng 9)

T:--

D: --

T: --

AUDUSD
  • AUDUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Nhật Bản: PMI IHS Markit (Tháng 9)

--

D: --

T: --

Nhật Bản: PMI ngành dịch vụ IHS Markit (Tháng 9)

--

D: --

T: --

Ả Rập Saudi: PMI IHS Markit (Tháng 9)

--

D: --

T: --

Nhật Bản: Chỉ số niềm tin người tiêu dùng hộ gia đình (Tháng 9)

--

D: --

T: --

Nga: PMI ngành dịch vụ IHS Markit (Tháng 9)

--

D: --

T: --

Thổ Nhĩ Kỳ: CPI YoY (Tháng 9)

--

D: --

T: --

Thổ Nhĩ Kỳ: PPI YoY (Tháng 9)

--

D: --

T: --

Nam Phi: PMI IHS Markit (Điều chỉnh theo mùa) (Tháng 9)

--

D: --

T: --

Ý: PMI (Tháng 9)

--

D: --

T: --

Ý: PMI ngành dịch vụ (Điều chỉnh theo mùa) (Tháng 9)

--

D: --

T: --

Đức: PMI cuối cùng (Điều chỉnh theo mùa) (Tháng 9)

--

D: --

T: --

Khu vực Đồng Euro: PMI ngành dịch vụ (Cuối cùng) (Tháng 9)

--

D: --

T: --

Khu vực Đồng Euro: PMI (Cuối cùng) (Tháng 9)

--

D: --

T: --

Nhà kinh tế trưởng Lane của ECB phát biểu
Khu vực Đồng Euro: Chỉ số niềm tin nhà đầu tư của Sentix (Tháng 10)

--

D: --

T: --

Vương Quốc Anh: Thay đổi dự trữ chính thức (Tháng 9)

--

D: --

T: --

Vương Quốc Anh: PMI ngành dịch vụ (Sơ bộ) (Tháng 9)

--

D: --

T: --

Vương Quốc Anh: PMI (Sơ bộ) (Tháng 9)

--

D: --

T: --

Khu vực Đồng Euro: PPI MoM (Tháng 8)

--

D: --

T: --

Khu vực Đồng Euro: PPI YoY (Tháng 8)

--

D: --

T: --

Canada: Chỉ số niềm tin kinh tế quốc gia

--

D: --

T: --

Brazil: PMI ngành dịch vụ IHS Markit (Tháng 9)

--

D: --

T: --

Brazil: PMI IHS Markit (Tháng 9)

--

D: --

T: --

Mỹ: PMI IHS Markit (Cuối cùng) (Tháng 9)

--

D: --

T: --

Mỹ: PMI ngành dịch vụ IHS Markit (Cuối cùng) (Tháng 9)

--

D: --

T: --

Mỹ: Chỉ số hàng tồn kho phi sản xuất ISM (Tháng 9)

--

D: --

T: --

Mỹ: Chỉ số đơn đặt hàng mới của ngành phi sản xuất ISM (Tháng 9)

--

D: --

T: --

Mỹ: Chỉ số việc làm phi sản xuất ISM (Tháng 9)

--

D: --

T: --

Mỹ: Chỉ số giá phi sản xuất ISM (Tháng 9)

--

D: --

T: --

Mỹ: Chỉ số xu hướng việc làm của Conference Board (Điều chỉnh theo mùa) (Tháng 9)

--

D: --

T: --

Mỹ: PMI phi sản xuất ISM (Tháng 9)

--

D: --

T: --

Q&A cùng chuyên gia
    • Tất cả
    • Phòng Chat
    • Nhóm
    • Bạn
    Sanjeev Ku flag
    sanjeev
    but not short on gold till above 4102
    my view was clear no short till above 4102 but new mom saying i told to short. i understand she hardly remember right now any thing other than my father
    sanjeev flag
    sanjeev
    @Osaghae Cephas bro hopefully first will make some upmove till 4147 0r 4149 or may be 4167. its just a guess for now.once mkt opens within minutes things will be clear
    on 4157 level to watch if cross will hold or till sell signal.dot 4147 crossed
    sanjeev flag
    no sell signal so trade will run
    sanjeev flag
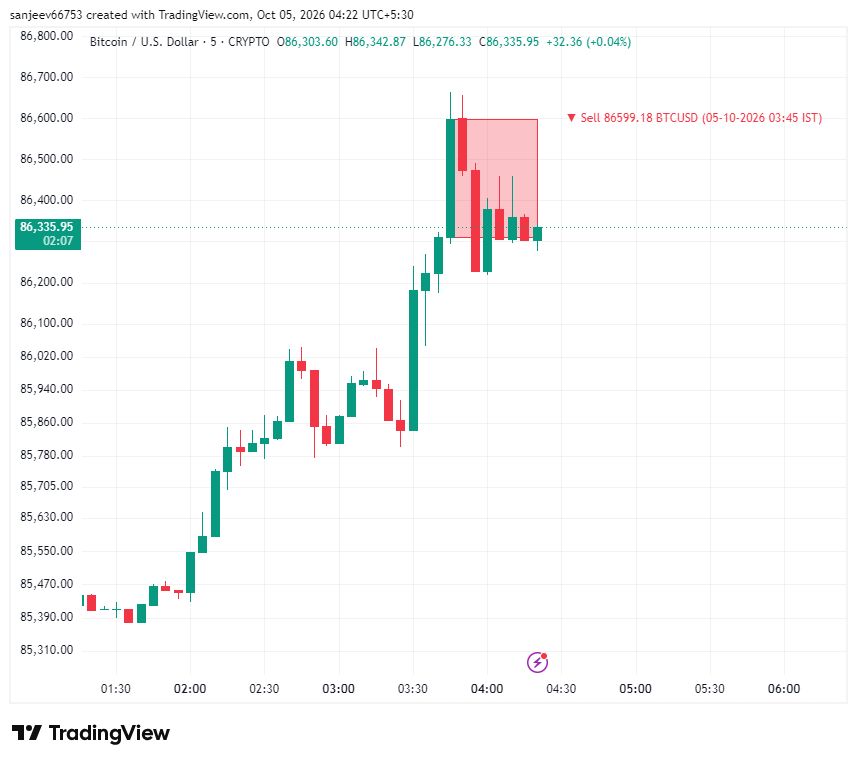
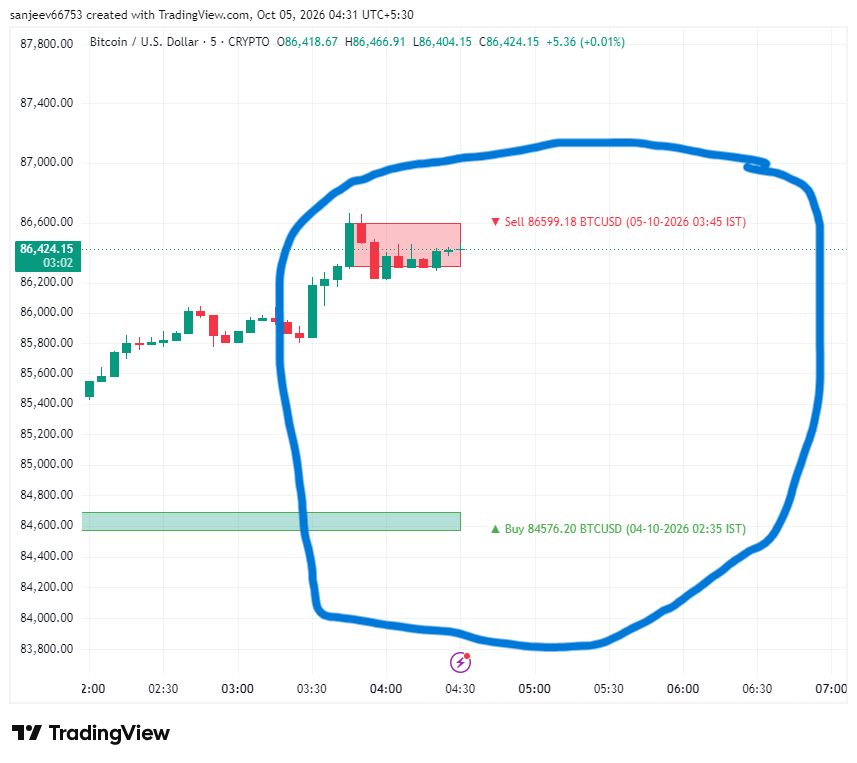
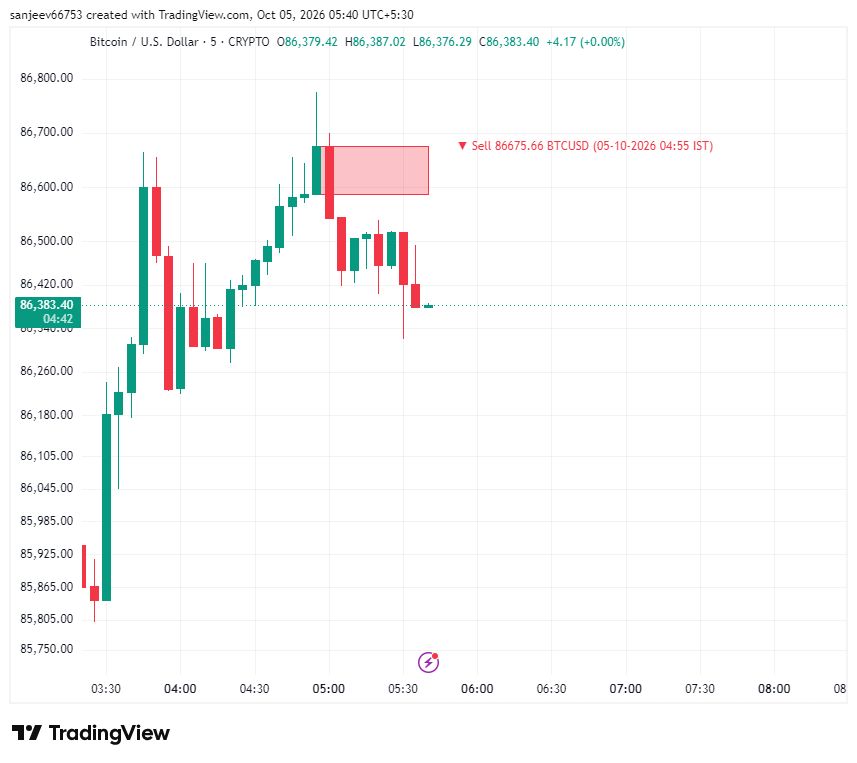
    btc after hitting 93 k returning. my new mom said will go 93k. consider this 93 k
    sanjeev flag
    sanjeev flag
    2000 points move captured 24 hrs time
    sanjeev flag
    sanjeev flag
    no sell in gold
    sanjeev flag
    my new mom not to be seen with her speculation. busy on with my old father or what hahaha
    sanjeev flag
    hey mom tgt of gold. give four plate speculation with treat guaranteed one
    sanjeev flag
    Areeba Mini❣️❣️
    Your father is an owl, and you're the son of an owl. 🤣 hahahaha
    @Areeba Mini❣️❣️ how many night did it take you to find out that my father is an owl. was he not able to handle well in dark room hahaha.
    sanjeev flag
    when everyone else will start giving there analysis then my mom would start flooding group with her third grade sketching on chart hahaha
    sanjeev flag
    i will take risk and hold longs . cmp 4142
    Đức Long flag
    buy xau
    sanjeev flag
    did you say any thing to me.
    sanjeev flag
    sanjeev
    i will take risk and hold longs . cmp 4142
    4148 again
    sanjeev flag
    no sell signal yet.the moment it comes i m out else will run
    sanjeev flag
    after crossing 93k moving towards 193k with extreme speed. four plate to 8 plate now
    sanjeev flag
    sanjeev flag
    no sell yet now 4153 but 4157 level to watch. may get sell signal there if not will ride the trend
    Nhập nội dung...
    Thêm tài sản hoặc mã

      Không có dữ liệu phù hợp

      Tất cả
      Đề xuất
      Cổ phiếu
      Tiền điện tử
      Ngân hàng trung ương
      Cập nhật về Trump
      Tin tức nổi bật
      • Tất cả
      • Xung đột Nga-Ukraine
      • Điểm Nóng Trung Đông
      • Tất cả
      • Xung đột Nga-Ukraine
      • Điểm Nóng Trung Đông

      Tìm kiếm
      Sản phẩm

      Biểu đồ Miễn phí vĩnh viễn

      Trò chuyện Q&A cùng chuyên gia
      Bộ lọc Lịch kinh tế Dữ liệu Công cụ
      FastBull VIP Tính năng đặc sắc
      Trung tâm dữ liệu Xu hướng Dữ liệu từ sở giao dịch Lãi suất chính sách Vĩ mô

      Xu hướng

      Tâm lý Thị trường Sổ lệnh Hệ số tương quan

      Chỉ báo phổ biến

      Biểu đồ Miễn phí vĩnh viễn
      Thị trường

      Tin tức

      24x7 Phân tích Học tập

      Quan điểm mới nhất

      Cập nhật mới nhất

      Tín hiệu

      Sao chép Bảng xếp hạng Tín hiệu mới nhất Trở thành nhà cung cấp tín hiệu AI Đánh giá
      Cuộc thi
      Brokers

      Tổng quan Nhà môi giới Đánh giá Bảng xếp hạng Cơ quan quản lý Tin tức Bảo vệ quyền
      Danh sách nhà môi giới Công cụ so sánh nhà môi giới So sánh điều kiện giao dịch Scam
      Q&A Khiếu nại Video cảnh báo Scam Phòng tránh Scam
      Thêm

      Thương mại
      Sự kiện
      Tuyển dụng Về chúng tôi Hợp tác quảng cáo Trung tâm trợ giúp

      Nhãn trắng

      Broker API

      Data API

      Tiện ích Website

      Chương trình Tiếp thị Liên kết

      Giải Đánh giá từ cơ quan quản lý IB Seminar Sự kiện Salon Triển lãm
      Việt Nam Thái Lan Singapore Dubai
      Fans Party Investment Sharing Session
      FastBull Summit Triển lãm BrokersView
      Tìm kiếm gần đây
        Xu hướng tìm kiếm
          Thị trường
          Phân tích
          Người dùng
          24x7
          Lịch kinh tế
          Học tập
          Dữ liệu
          • Tên
          • Mới nhất
          • Trước đây

          Xem tất cả kết quả tìm kiếm

          Không có dữ liệu

          Quét để tải xuống

          Faster Charts, Chat Faster!

          Tải xuống
          • English
          • Español
          • العربية
          • Bahasa Indonesia
          • Bahasa Melayu
          • Tiếng Việt
          • ภาษาไทย
          • Français
          • Italiano
          • Türkçe
          • Русский язык
          • 简中
          • 繁中
          Mở tài khoản
          Tìm kiếm
          Sản phẩm
          Biểu đồ Miễn phí vĩnh viễn
          Thị trường
          Tin tức
          Tín hiệu

          Sao chép Bảng xếp hạng Tín hiệu mới nhất Trở thành nhà cung cấp tín hiệu AI Đánh giá
          Cuộc thi
          Brokers

          Tổng quan Nhà môi giới Đánh giá Bảng xếp hạng Cơ quan quản lý Tin tức Bảo vệ quyền
          Danh sách nhà môi giới Công cụ so sánh nhà môi giới So sánh điều kiện giao dịch Scam
          Q&A Khiếu nại Video cảnh báo Scam Phòng tránh Scam
          Thêm

          Thương mại
          Sự kiện
          Tuyển dụng Về chúng tôi Hợp tác quảng cáo Trung tâm trợ giúp

          Nhãn trắng

          Broker API

          Data API

          Tiện ích Website

          Chương trình Tiếp thị Liên kết

          Giải Đánh giá từ cơ quan quản lý IB Seminar Sự kiện Salon Triển lãm
          Việt Nam Thái Lan Singapore Dubai
          Fans Party Investment Sharing Session
          FastBull Summit Triển lãm BrokersView

          Một quyết định tồi tệ của Apple: Phán quyết thuế của EU làm gia tăng sự bóp méo

          Bruegel

          Kinh tế

          Tóm tắt:

          Khoản thuế khổng lồ của Ireland một lần nữa nhấn mạnh nhu cầu cấp thiết về cải cách các quy tắc phân bổ lợi nhuận.

          Thoạt nhìn, phán quyết của Tòa án Công lý Liên minh Châu Âu (CJEU) ngày 10 tháng 9 năm 2024 về hóa đơn thuế của Apple tại Ireland có vẻ khá công bằng. Phán quyết này, xác nhận rằng Ireland đã cấp viện trợ bất hợp pháp cho Apple và phải thu hồi 13 tỷ euro tiền thuế chưa nộp, giải quyết một kế hoạch cực kỳ hung hăng. Phó chủ tịch điều hành Ủy ban Châu Âu và ủy viên cạnh tranh Margrethe Vestager ca ngợi đây là "chiến thắng lớn cho công dân Châu Âu và cho công lý thuế".
          Nhưng quyết định này cũng đặt ra những câu hỏi đầy thách thức về chính sách thuế. Apple chắc chắn đã tham gia vào kế hoạch thuế rất tích cực, được tạo điều kiện thuận lợi bởi luật pháp Ireland, nhưng Tòa án Công lý Châu Âu đã cấp quyền đánh thuế đối với lợi nhuận chuyển nhượng cho Ireland một cách độc quyền, mặc dù hầu hết lợi nhuận đều tích lũy ở nơi khác. Quyết định này có thể gây ra những hậu quả tiêu cực không mong muốn đối với thị trường chung EU trong dài hạn.
          Đặc biệt, phán quyết này xác nhận một tình huống mà các quy tắc về phân bổ lợi nhuận cho các khu vực pháp lý cho mục đích đánh thuế vẫn còn nhiều thiếu sót và tạo ra sự bóp méo giữa các thành viên EU. Một nỗ lực đang được tiến hành để cải cách các quy tắc quốc tế về đánh thuế một số lợi nhuận của các công ty lớn nhất thế giới nhưng điều này còn lâu mới hoàn thành; việc hoàn thiện thậm chí còn khó xảy ra hơn khi Tổng thống Trump trở lại nắm quyền tại Hoa Kỳ. Trong bối cảnh này, có một rủi ro nghiêm trọng là sự mất cân bằng trong phân bổ lợi nhuận trong EU sẽ gia tăng, với các nền kinh tế mở nhỏ (Ireland, Luxembourg, Malta, Síp) là những bên chiến thắng, gây bất lợi cho các quốc gia thành viên khác.

          Thành quả của một chiến lược tấn công

          Giống như nhiều công ty công nghệ khác của Hoa Kỳ, Apple đã phát triển các chiến lược thuế rất quyết liệt ngay từ những năm 1990, sử dụng các công cụ thuế hỗn hợp và tận dụng các lỗ hổng trong các quy tắc thuế quốc tế. Chiến lược chuyển lợi nhuận của họ dẫn đến 'thu nhập không quốc tịch', tức là thu nhập nằm ngoài bất kỳ khu vực pháp lý thuế nào. Chiến lược này được tạo điều kiện thuận lợi nhờ sự kết hợp giữa các quy tắc thuế phù hợp tại Hoa Kỳ và các quốc gia lục địa châu Âu, và các quy tắc cư trú và phân bổ lợi nhuận của Ireland. Hai phán quyết thuế do Ireland ban hành vào năm 1991 và 2007 đã phê duyệt chiến lược này.
          Kết quả là, Apple đã chuyển thu nhập liên quan đến sở hữu trí tuệ ra khỏi EU gần như miễn thuế. Lợi nhuận thu được từ việc bán điện thoại, máy tính xách tay và iPad phần lớn không bị đánh thuế ở các quốc gia nơi doanh số được thực hiện, vì chúng được ghi nhận trong các công ty không quốc tịch, không bị đánh thuế đối với thu nhập trên toàn thế giới của bất kỳ quốc gia nào, bao gồm cả Ireland, là tiểu bang thành lập của họ.
          Đó là các phán quyết thuế của Ireland năm 1991 và 2007 mà Ủy ban Châu Âu đã tranh chấp. Theo Ủy ban, chỉ riêng năm 2011, các công ty con của Apple tại Ireland đã ghi nhận lợi nhuận 16 tỷ euro, trong đó chỉ có 50 triệu euro phải chịu thuế, với số tiền thuế là 10 triệu euro đã nộp – mức thuế thực tế là 0,005 phần trăm.
          Thay vào đó, Ủy ban lập luận rằng, việc phân bổ lợi nhuận phải được quyết định trên cơ sở áp dụng thông thường các quy tắc được xây dựng trong Tổ chức Hợp tác và Phát triển Kinh tế về các quy tắc định giá chuyển nhượng và phân bổ lợi nhuận. Mặc dù tại thời điểm đó, các quy tắc này vẫn chưa được đưa vào luật pháp Ireland, nhưng theo quan điểm của Ủy ban, chúng phải dẫn đến việc đánh thuế lợi nhuận liên quan đến IP tại Ireland.
          Theo quan điểm của Ủy ban, lợi nhuận không nên được phân bổ cho các công ty không quốc tịch vì những công ty này không có các chức năng cần thiết để xử lý và quản lý tài sản trí tuệ. Các chi nhánh của Apple tại Ireland thực hiện nhiều chức năng hơn và Ủy ban tuyên bố rằng lợi nhuận nên được phân bổ cho họ theo nguyên tắc, thứ nhất, hướng dẫn định giá chuyển nhượng của OECD (TPG), và thứ hai là phương pháp tiếp cận được ủy quyền của OECD (AOA) về việc phân bổ lợi nhuận cho các cơ sở thường trú (mặc dù AOA đã được OECD áp dụng nhiều năm sau khi các phán quyết về thuế của Ireland được ban hành).

          Rắc rối với giá chuyển nhượng

          Các quy tắc định giá chuyển nhượng lần đầu tiên được Hội Quốc Liên thông qua vào những năm 1920 để phân bổ lợi nhuận của các công ty đa quốc gia cho khu vực pháp lý 'phù hợp' và để tránh việc các giao dịch giống nhau bị đánh thuế ở hai quốc gia. Theo 'nguyên tắc giá thị trường' được sử dụng trong định giá chuyển nhượng, các giao dịch giữa các pháp nhân trong cùng một nhóm kinh tế phải được định giá theo giá thị trường, tương tự như các giao dịch giữa các bên độc lập.
          Từ những năm 1990, OECD đã phát triển các phương pháp tinh vi để thực hiện nguyên tắc giá thị trường, về mặt lý thuyết, lợi nhuận được phân bổ đến nơi kiếm được (OECD, 2022). Tóm lại, lợi nhuận theo chức năng, tài sản và rủi ro của công ty. Về mặt kinh tế, lợi nhuận nên được phân bổ đến nơi tạo ra giá trị.
          Nhưng việc thực hiện các quy tắc định giá chuyển nhượng đã dẫn đến việc lợi nhuận ngày càng được chuyển đến các khu vực pháp lý có mức thuế thấp, nơi các công ty đặt một số chức năng, tài sản và rủi ro nhất định - chỉ đủ để thu hút lợi nhuận. Trong nền kinh tế tri thức và số hóa, lợi nhuận vượt mức được tạo ra bởi vốn và tài sản vô hình (chủ yếu là tài sản trí tuệ), dễ chuyển đổi hơn nhiều so với tài sản hữu hình, vốn chiếm ưu thế trong nền kinh tế truyền thống khi nguyên tắc giá thị trường được hình thành. Do đó, những gì ban đầu là một quy tắc chống lạm dụng đã trở thành một công cụ để lập kế hoạch thuế.
          Để khắc phục tình trạng này và cập nhật phần nào các quy tắc, một thỏa thuận thuế toàn cầu gồm hai phần đã được nhất trí vào tháng 10 năm 2021. Được hơn 140 quốc gia chấp thuận, thỏa thuận này đã đưa ra mức thuế tối thiểu 15 phần trăm (Trụ cột Hai) và một quy tắc phân bổ lợi nhuận mới cho các công ty lớn nhất, bao gồm cả Apple. Theo quy tắc (Trụ cột Một), một phần lợi nhuận sẽ được phân bổ cho mục đích đánh thuế cho các quốc gia nơi diễn ra doanh số bán hàng.
          Trụ cột Một nhằm mục đích chính xác là điều chỉnh, thông qua một cách tiếp cận theo công thức, những thiếu sót của nguyên tắc giá thị trường. Nó đánh dấu một thỏa thuận ngầm của các quốc gia rằng các quy tắc hiện hành không đảm bảo phân bổ công bằng các quyền đánh thuế.

          Hai sự trớ trêu

          Trớ trêu đầu tiên trong phán quyết của Tòa án Công lý Châu Âu về Apple là nó nâng một quy tắc chống lạm dụng – giá chuyển nhượng – thành một nguyên tắc pháp lý chung và cơ bản vào đúng thời điểm cộng đồng quốc tế thừa nhận rằng nó dẫn đến phân bổ lợi nhuận sai lầm.
          Có lẽ khó để xác định giá trị được tạo ra ở đâu, nhưng có vẻ rõ ràng là lợi nhuận của Apple từ thị trường chung EU (và các khu vực pháp lý khác) thuộc về các quốc gia nơi sản phẩm được bán hoặc nơi sản phẩm được thiết kế và chế tạo (Hoa Kỳ) hơn là Ireland. Ít nhất, chúng phải được chia sẻ giữa các quốc gia khác nhau này chứ không phải được phân bổ hoàn toàn cho Ireland.
          Trớ trêu thứ hai là người chiến thắng – trong trường hợp này là Ireland – sẽ lấy tất cả… nhưng người chiến thắng lại không muốn tiền. Ireland đã liên kết với Apple để đấu tranh với Ủy ban tại tòa án và hiện đang trì hoãn việc thu hồi và sử dụng số tiền này. Bộ trưởng tài chính Ireland Jack Chambers cho biết sau phán quyết vào tháng 9 rằng sẽ mất nhiều tháng trước khi số tiền 13 tỷ euro được rút ra và sử dụng. Ireland dự kiến sẽ có thặng dư tài chính 25 tỷ euro vào năm 2024, một phần từ tiền của Apple, được hỗ trợ bởi mức thuế tối thiểu 15 phần trăm của Trụ cột Hai.
          Các quốc gia có mức thuế thấp khác, như Luxembourg và Singapore, cũng sẽ thu mức thuế tối thiểu đối với lợi nhuận do các công ty phân bổ cho các khu vực pháp lý của họ. Họ sẽ được hưởng lợi từ doanh thu bất ngờ. Tóm lại, các nền kinh tế mở nhỏ, nơi ghi nhận lợi nhuận vượt mức được hưởng lợi từ doanh thu bổ sung và không phải chia sẻ công bằng hơn. Hệ thống thuế quốc tế được sửa chữa một nửa (hoặc vẫn còn một nửa bị hỏng) mang lại lợi ích to lớn cho họ.
          Trong khi đó, Trụ cột Một của thỏa thuận thuế toàn cầu vẫn chưa hoàn thành. Nó đòi hỏi một công ước đa phương vẫn chưa được ký kết và sẽ cần sự phê chuẩn của hai phần ba số thượng nghị sĩ Hoa Kỳ, điều này là không thể. Trong bối cảnh này, có một nguy cơ nghiêm trọng là sự mất cân bằng trong phân bổ lợi nhuận trong EU sẽ gia tăng, với các nền kinh tế mở nhỏ (Ireland, Luxembourg, Malta, Síp) là những người chiến thắng gây bất lợi cho các quốc gia thành viên khác.

          Cuộc đấu tranh thuế của EU

          Ủy ban Châu Âu đang thúc đẩy những thay đổi nhằm giảm thiểu sự bóp méo nhưng các nước EU lại phản đối sự can thiệp của EU vào các vấn đề thuế của họ.
          Ủy ban đã đề xuất một chỉ thị về giá chuyển nhượng (Ủy ban châu Âu, 2023a) nhưng các nước EU thay vào đó đã tham gia vào các cuộc thảo luận để khôi phục Diễn đàn giá chuyển nhượng đã bị giải thể vào năm 2019. Một diễn đàn như vậy có thể sẽ dẫn đến một hình thức phối hợp yếu, cho phép các cuộc thảo luận giữa các nước EU nhưng lại cản trở sự hài hòa thực sự của các hoạt động định giá chuyển nhượng. Hơn nữa, một diễn đàn như vậy chỉ có thể được thành lập nếu Ủy ban rút lại đề xuất của mình về một chỉ thị, vì các Hiệp ước EU cấm Hội đồng EU thông qua các hành vi xung đột với các đề xuất lập pháp đang hoạt động.
          Chỉ thị theo đề xuất sẽ có giá trị làm rõ tình hình pháp lý, với việc áp dụng hài hòa nguyên tắc giá thị trường. Tuy nhiên, các nước EU nhận thấy kế hoạch này không cung cấp đủ sự linh hoạt để phản ánh động lực của các quy tắc thuế quốc tế. Cũng có nhận thức về rủi ro rằng thẩm quyền sẽ được chuyển giao cho EU. Tuy nhiên, việc áp dụng chỉ thị, nếu được làm cho linh hoạt hơn để phù hợp hơn với các quy tắc của OECD, có thể là một chiến thắng ngắn hạn để cung cấp nhiều sự chắc chắn hơn về thuế, mặc dù nó sẽ không giải quyết được vấn đề phân bổ lợi nhuận không công bằng.
          Quan trọng hơn, trong trường hợp không thực hiện Trụ cột Một, EU nên xem xét lại các quy tắc phân bổ lợi nhuận của riêng mình. Các nền kinh tế mở nhỏ không thể tiếp tục là người chiến thắng trong trò chơi thuế thu nhập doanh nghiệp mà không tạo ra căng thẳng.
          Ngay từ đầu những năm 1990, nhu cầu về việc hài hòa thuế thu nhập doanh nghiệp của EU đã được xác định (Ruding, 1992). Ủy ban đã đề xuất một chỉ thị chung về cơ sở thuế thu nhập doanh nghiệp hợp nhất vào năm 2013, trong đó sẽ phân bổ lợi nhuận hợp nhất dựa trên các yếu tố chính bao gồm doanh thu, con người và tài sản. Sự phản đối của các quốc gia thành viên đối với việc Ủy ban can thiệp vào các vấn đề thuế có chủ quyền của họ đã giết chết đề xuất này.
          Vào năm 2023, Ủy ban đã đề xuất một kế hoạch khiêm tốn hơn với đề xuất BEFIT (Kinh doanh tại Châu Âu: Khung thuế thu nhập; Ủy ban Châu Âu, 2023b), trong đó đưa ra các quy tắc chung để tính toán lợi nhuận ở cấp độ tập đoàn nhưng tránh vấn đề phân bổ lợi nhuận giữa các quốc gia. Phán quyết của Tòa án Công lý Châu Âu có thể đưa cuộc tranh luận về phân bổ lợi nhuận trở lại bàn đàm phán. Có thể các quốc gia EU vẫn thích một kết quả kém hiệu quả hơn, không có thẩm quyền của EU, hơn là một giải pháp cải thiện sẽ chuyển giao thẩm quyền thuế cho EU. Tuy nhiên, việc hành động là rất cấp thiết.
          Ủy ban mới cho giai đoạn 2024-2029 có thể tổ chức một cuộc tranh luận mở về các bước tiếp theo, từ cả góc độ thuế và góc độ tài chính. Không có khả năng các nước EU sẽ đồng ý hài hòa hóa, cho dù là cơ sở thuế hay giá chuyển nhượng. Việc thiếu tiến triển trong các cuộc đàm phán quốc tế Trụ cột Một sẽ không dẫn đến việc EU dẫn đầu. Thực tế là, để khắc phục tình trạng mất cân bằng hiện tại, một đề xuất khác của Ủy ban, từ năm 2021, về một nguồn thống kê mới cho ngân sách EU dựa trên đại diện là lợi nhuận của công ty, có thể là một chiến thắng nhanh hơn (Saint-Amans, 2024). Nó sẽ làm giảm bớt kết quả vô lý của việc thực hiện các quy tắc hiện hành, được củng cố bởi quyết định tồi tệ của Tòa án Công lý Châu Âu về Apple.
          Xem lịch kinh tế để tìm hiểu về tất cả sự kiện kinh tế hôm nay
          Cảnh báo Rủi ro và Tuyên bố Từ chối Trách nhiệm
          Bạn nên hiểu và thừa nhận rằng, việc đầu tư với các chiến lược này chứa mức độ rủi ro cao. Đầu tư hoặc giao dịch theo bất cứ chiến lược hoặc phương thức đầu tư nào cũng có thể xảy ra tổn thất. Nội dung trong trang web này chỉ mang tính tham khảo, và không tạo thành lời khuyên đầu tư. Bạn là người duy nhất chịu trách nhiệm về hoạt động đầu tư của bạn, bao gồm xem xét mục tiêu đầu tư, tình hình tài chính hoặc các nhu cầu khác của bạn.
          Thêm
          Chia sẻ
          FastBull
          Copyright © 2026 FastBull Ltd

          728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG

          TelegramInstagramTwitterfacebooklinkedin
          App Store Google Play Android Windows
          Sản phẩm
          Biểu đồ

          Trò chuyện

          Q&A cùng chuyên gia
          Bộ lọc
          Lịch kinh tế
          Dữ liệu
          Công cụ
          FastBull VIP
          Tính năng đặc sắc
          Chức năng
          Thị trường
          Sao chép giao dịch
          Tín hiệu mới nhất
          Cuộc thi
          24x7
          Phân tích
          Học tập
          Công ty
          Tuyển dụng
          Về chúng tôi
          Liên hệ chúng tôi
          Hợp tác quảng cáo
          Tải xuống FastBull
          Trung tâm trợ giúp
          Phản hồi
          Thỏa thuận Người dùng
          Chính sách Bảo mật
          Tuyên bố bảo vệ thông tin cá nhân
          Thương mại

          Nhãn trắng

          Broker API

          Data API

          Tiện ích Website

          Công cụ thiết kế Poster

          Chương trình Tiếp thị Liên kết

          Tuyên bố rủi ro

          Giao dịch các công cụ tài chính như cổ phiếu, tiền tệ, hàng hóa, hợp đồng tương lai, trái phiếu, quỹ hoặc tiền kỹ thuật số tiềm ẩn mức độ rủi ro cao, bao gồm rủi ro mất một phần hoặc toàn bộ vốn đầu tư, và có thể không phù hợp với mọi nhà đầu tư.

          Trước khi quyết định giao dịch các công cụ tài chính hoặc tiền điện tử, bạn cần hiểu đầy đủ về rủi ro và chi phí giao dịch trên thị trường tài chính, thận trọng cân nhắc đối tượng đầu tư, và tiến hành tư vấn chuyên môn cần thiết. Dữ liệu trên trang web này không nhất thiết là theo thời gian thực hay chính xác. Dữ liệu và giá cả trên trang web không nhất thiết là thông tin do bất kỳ sở giao dịch nào cung cấp, nhưng có thể được cung cấp bởi các nhà tạo lập thị trường. Bạn chịu trách nhiệm hoàn toàn về tất cả quyết kết giao dịch bạn đã thực hiện. Chúng tôi không chấp nhận bất cứ nghĩa vụ nào trước bất kỳ tổn thất hay thiệt hại nào xảy ra từ kết quả giao dịch của bạn, hoặc trước việc bạn dựa vào thông tin có trong trang web này.

          Bạn không được phép sử dụng, lưu trữ, sao chép, hiển thị, sửa đổi, truyền hay phân phối dữ liệu có trên trang web này và chưa nhận được sự cho phép rõ ràng bằng văn bản của Trang web này. Tất cả các quyền sở hữu trí tuệ đều được bảo hộ bởi các nhà cung cấp và/hoặc sở giao dịch cung cấp dữ liệu có trên trang web này.

          Chưa đăng nhập

          Đăng nhập để xem nội dung nhiều hơn

          Kết nối Nhà môi giới
          Trở thành nhà cung cấp tín hiệu
          Trung tâm trợ giúp
          Dịch vụ Khách hàng
          Chế độ tối
          Màu tăng giảm

          Đăng nhập

          Đăng ký

          Thanh bên
          Bố cục
          Toàn màn hình
          Mặc định chuyển sang biểu đồ
          Khi truy cập fastbull.com, mặc định mở ra trang biểu đồ