


- XAUUSD
- XAGUSD
- WTI
- USDX


Thị trường
Phân tích
Người dùng
24x7
Lịch kinh tế
Học tập
Dữ liệu
- Tên
- Mới nhất
- Trước đây









Nhìn lại năm 2025, vàng đã thể hiện một trong những màn trình diễn ấn tượng nhất trên thị trường toàn cầu. Giá vàng liên tục đạt mức cao kỷ lục mới, phá vỡ các kỷ lục lịch sử hơn 50 lần, với mức tăng cao nhất lên tới 67%.
Nhìn lại năm 2025, vàng đã thể hiện một trong những màn trình diễn ấn tượng nhất trên thị trường toàn cầu. Giá vàng liên tục đạt mức cao kỷ lục mới, phá vỡ các kỷ lục lịch sử hơn 50 lần, với mức tăng cao nhất lên tới 67%.
Xét về mặt lịch sử, đây là hiệu suất hàng năm mạnh nhất kể từ năm 1979. Về mặt tương đối, vàng đã vượt trội hơn đáng kể so với các chỉ số chứng khoán chính như SP 500 và Nasdaq.
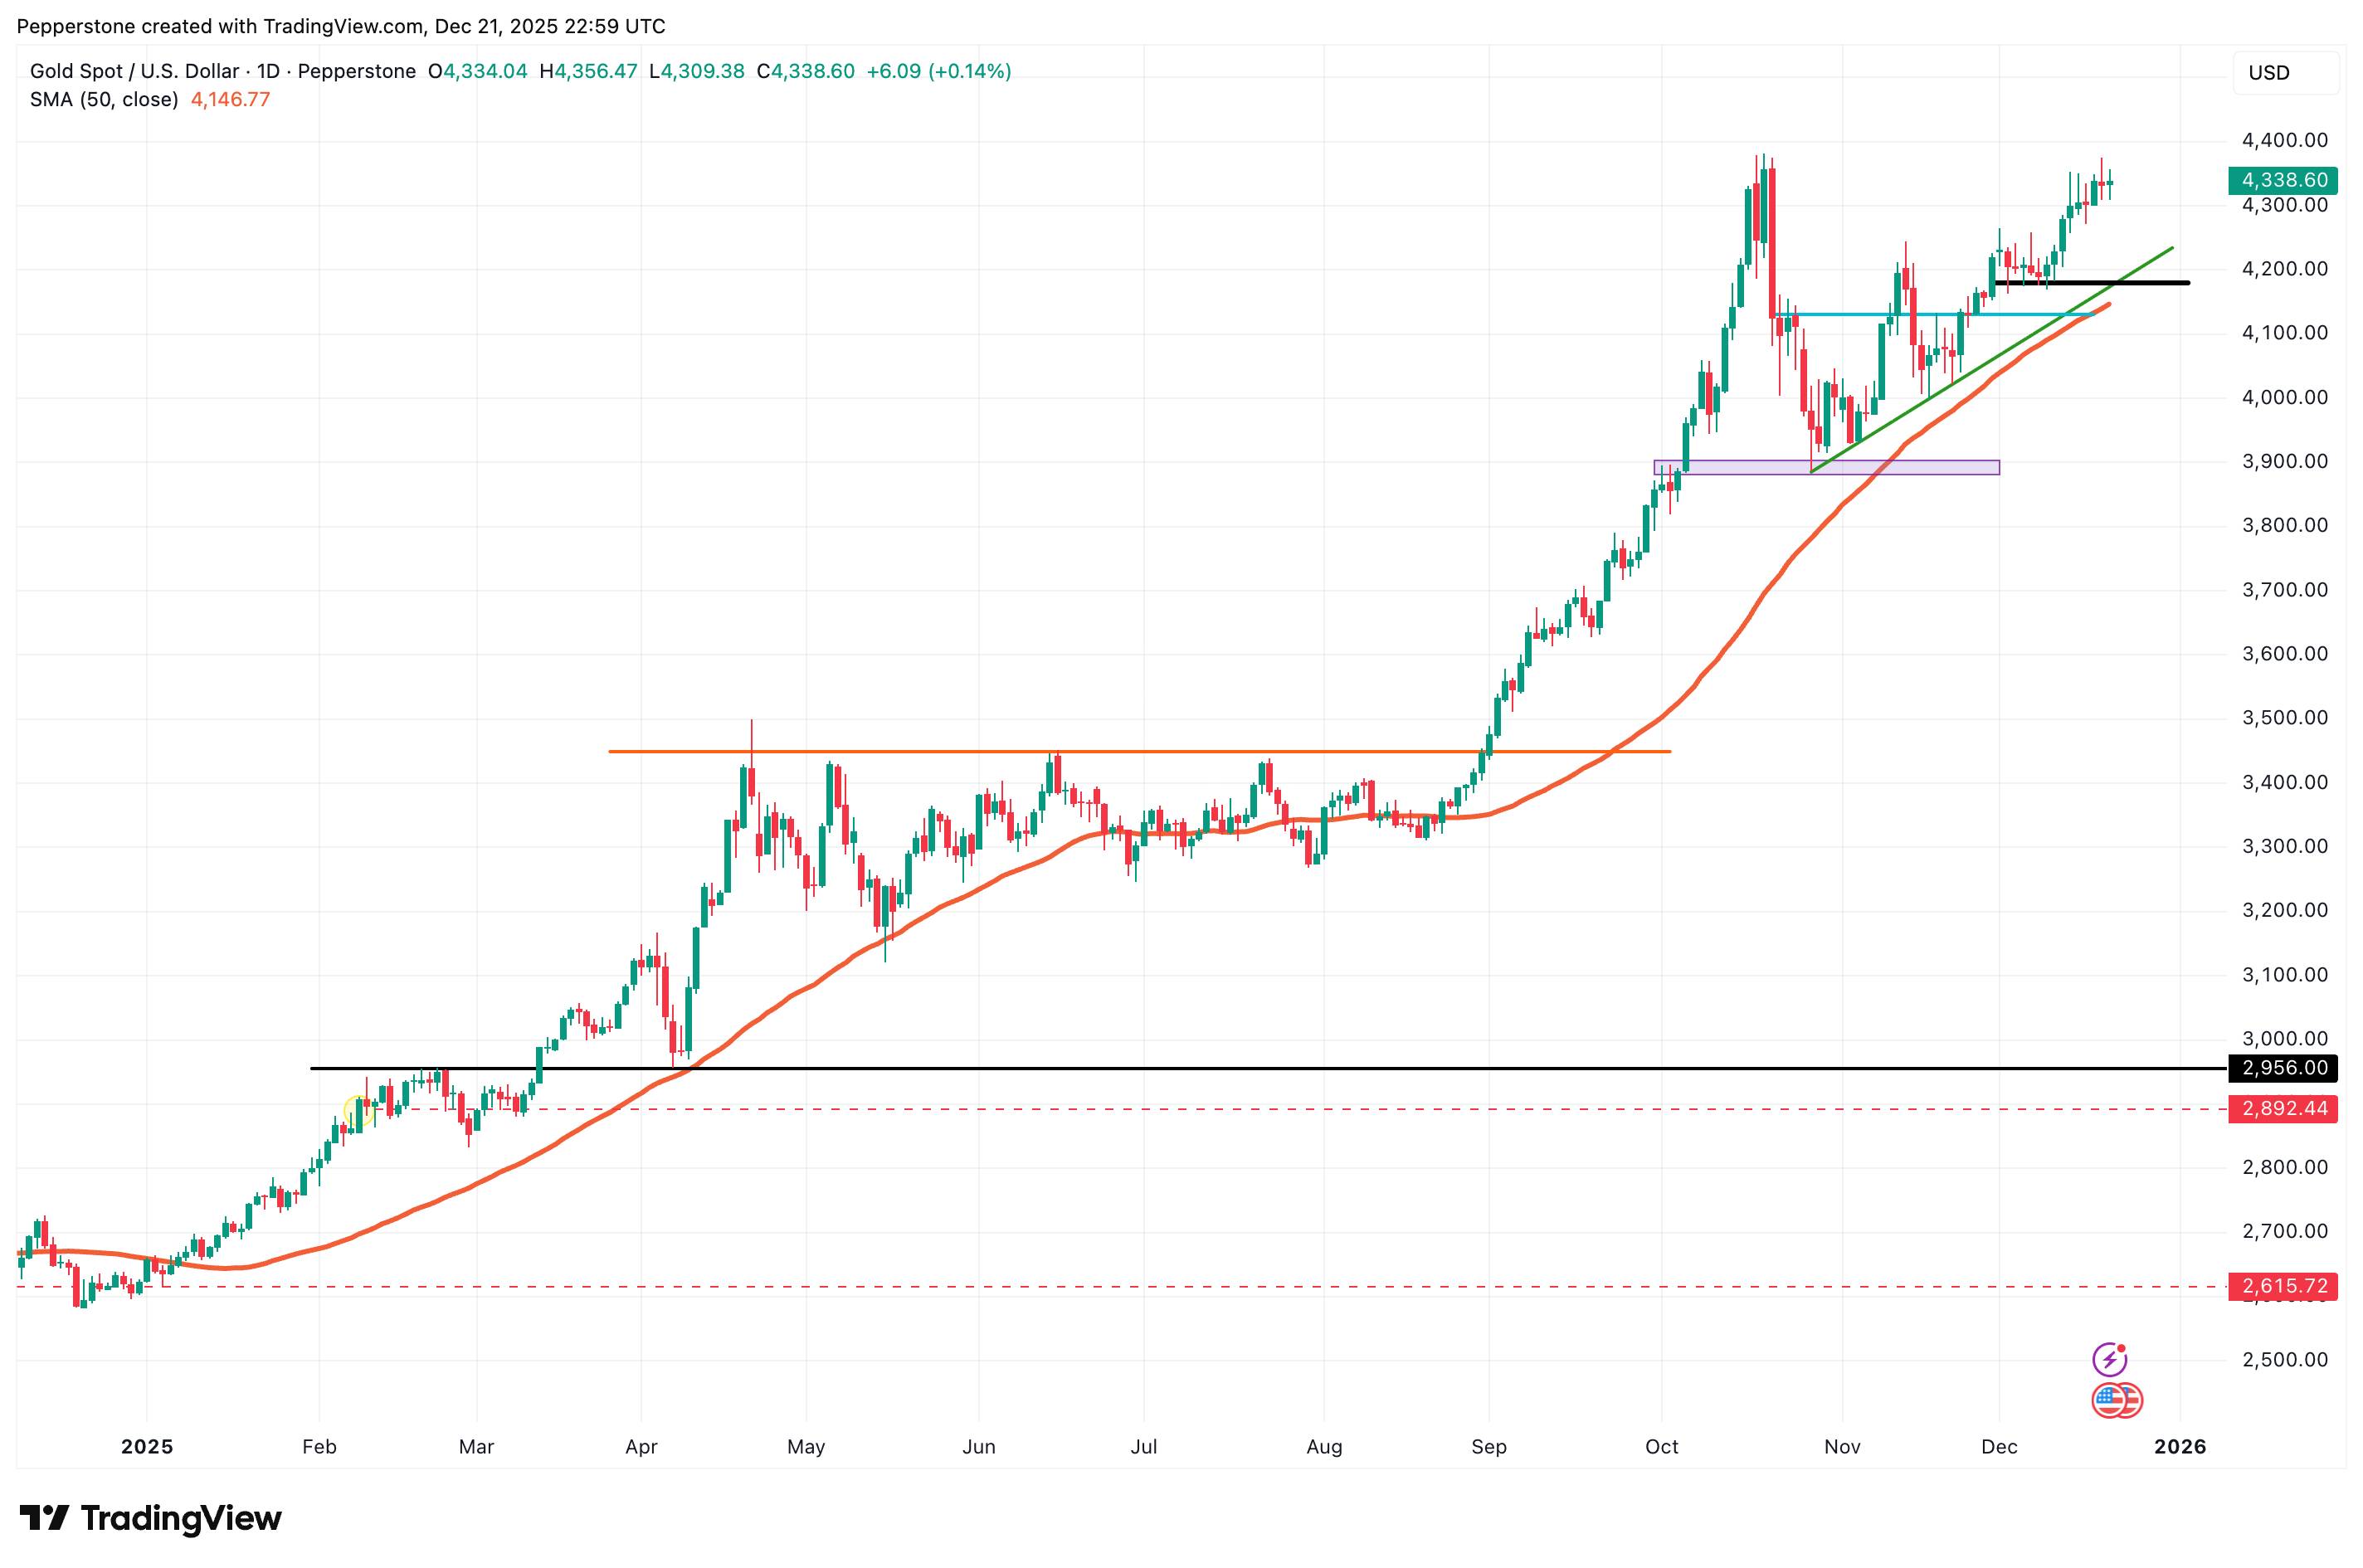
Điều đáng chú ý hơn cả là sự phá vỡ các mối tương quan truyền thống. Theo logic giao dịch thông thường, vàng thường biến động ngược chiều với lãi suất hoặc các tài sản rủi ro. Tuy nhiên, trong năm qua, vàng và cổ phiếu Mỹ đã tăng song song – một diễn biến bất thường và đầy ý nghĩa. Điều này báo hiệu một sự thay đổi cơ bản trong cách thị trường định giá vàng.
Khi năm sắp kết thúc, các nhà giao dịch đang đặt ra hai câu hỏi quan trọng: liệu đà tăng giá của năm 2025 có thể tiếp tục sang năm 2026? Và những yếu tố nào có thể tiếp tục hỗ trợ giá vàng – hoặc hạn chế đà tăng của nó – từ đây?
Sự tăng giá của vàng vào năm 2025 không phải là kết quả của một tác nhân duy nhất, mà là sự hội tụ của nhiều yếu tố mạnh mẽ.
Việc mua vào của các ngân hàng trung ương đã tạo nên nền tảng cho sự ổn định của giá vàng ở mức cao. Các ngân hàng trung ương trên toàn cầu đã duy trì vị thế mua ròng trong nhiều năm liên tiếp. Chỉ riêng trong ba quý đầu năm 2025, lượng mua ròng đã đạt 634 tấn, với nhu cầu cả năm dự kiến sẽ vượt quá 1.200 tấn. Đặc biệt, Ngân hàng Nhân dân Trung Quốc đã bổ sung vàng trong 13 tháng liên tiếp, nâng tỷ trọng vàng trong dự trữ ngoại hối của ngân hàng này lên mức cao kỷ lục.
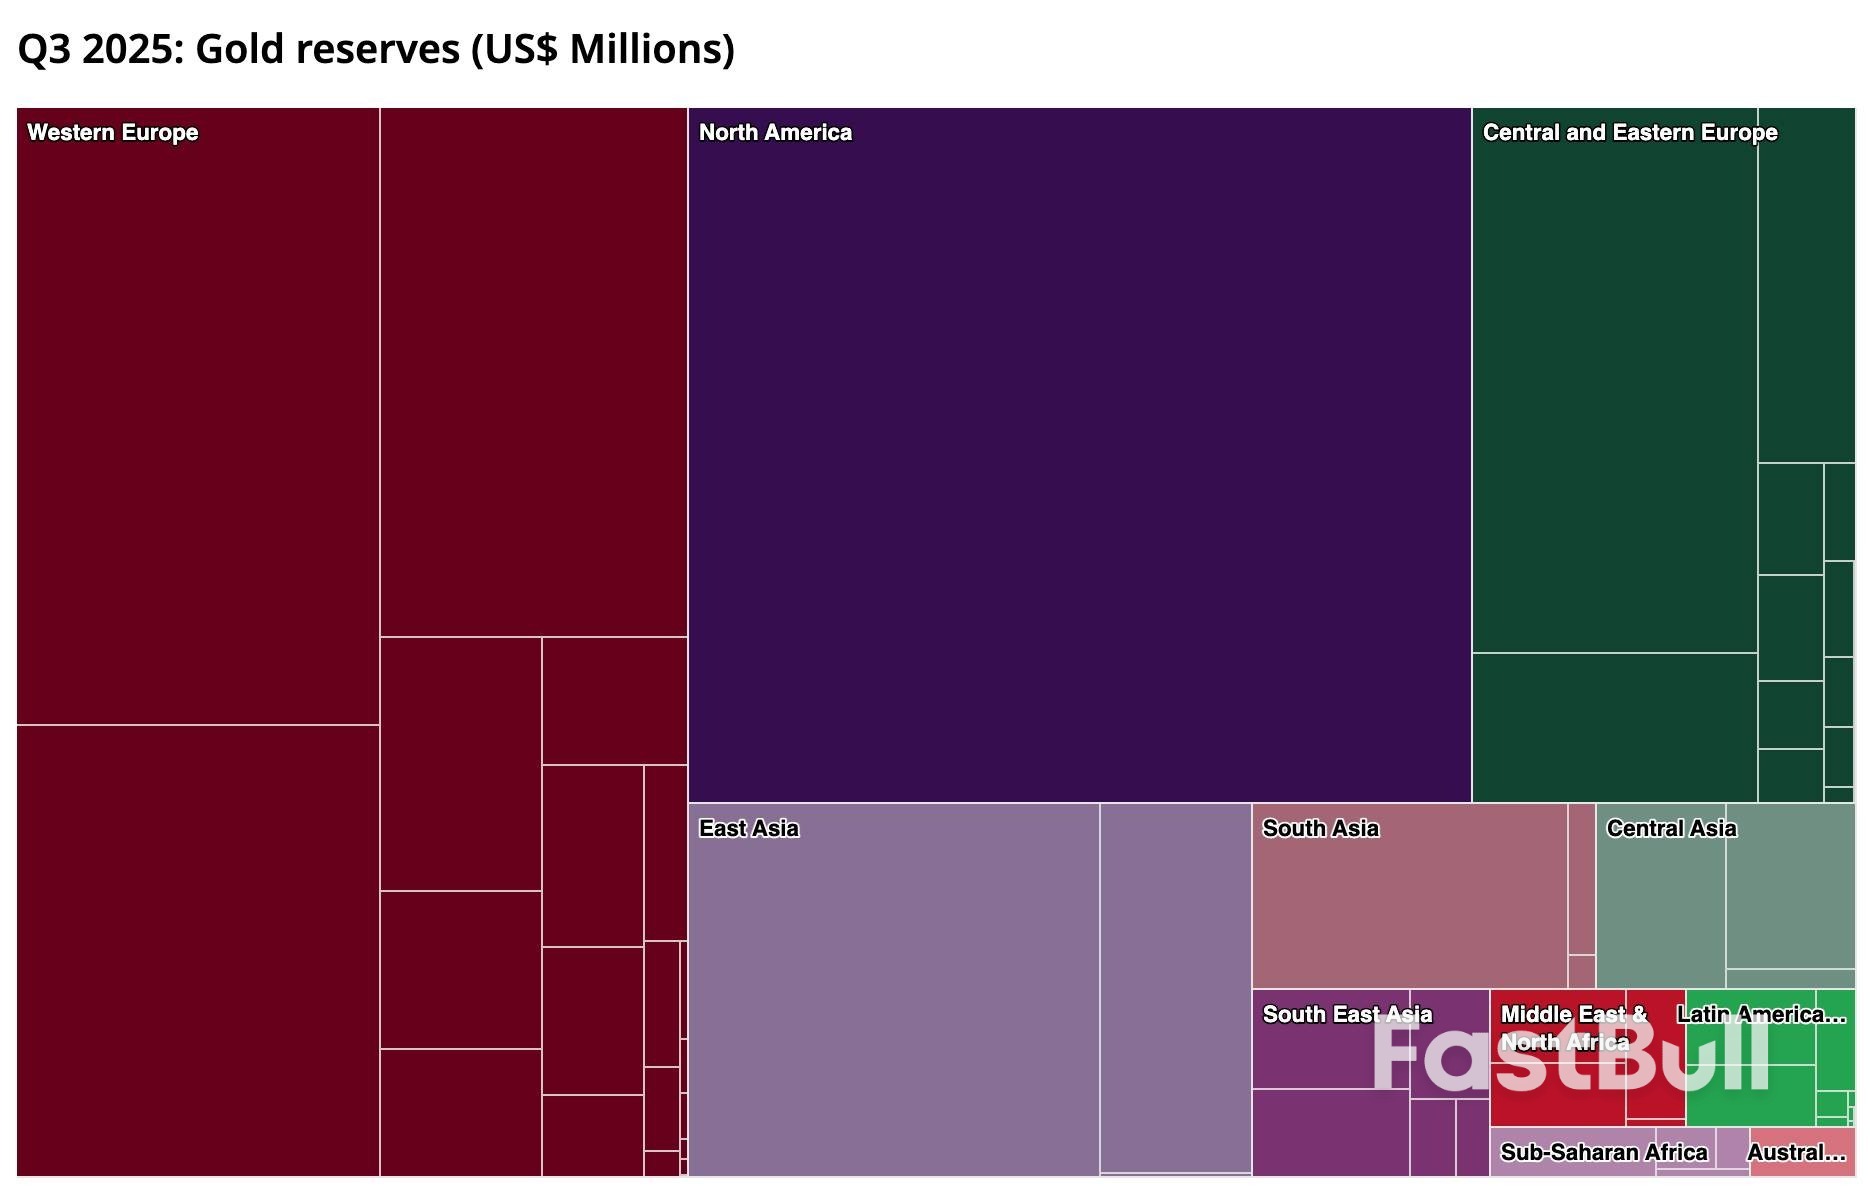
Ở cấp độ sâu hơn, điều này phản ánh sự dịch chuyển cấu trúc trong hệ thống tiền tệ toàn cầu. Những lo ngại về tính bền vững tài chính của Mỹ và sự suy giảm uy tín của đồng đô la đã thúc đẩy việc đa dạng hóa dự trữ. Vàng – tài sản không bị ảnh hưởng bởi lệnh trừng phạt và có tính trung lập chiến lược – đã nổi lên như một tài sản neo giữ được ưa chuộng. Nhu cầu này không bị ảnh hưởng bởi chu kỳ kinh tế cũng như giá cả, giúp nâng cao mức định giá tối thiểu dài hạn của vàng.
Đồng thời, kỳ vọng về lãi suất thấp hơn và đồng USD yếu hơn đã làm giảm chi phí cơ hội khi nắm giữ vàng. Trong suốt năm 2025, thị trường ngày càng dự đoán Cục Dự trữ Liên bang (Fed) sẽ cắt giảm lãi suất lần tiếp theo, đẩy lợi suất xuống thấp hơn và gây áp lực lên đồng đô la – cả hai yếu tố này đều hỗ trợ cho một tài sản không sinh lời được định giá bằng USD. Điều kiện thanh khoản toàn cầu được cải thiện liên quan đến chu kỳ nới lỏng tiền tệ cũng tạo thêm động lực tích cực.
Sự bất ổn về địa chính trị và kinh tế vĩ mô cũng đóng vai trò quan trọng. Căng thẳng dai dẳng ở Ukraine, Trung Đông và một số khu vực Đông Nam Á tiếp tục làm gián đoạn hệ thống tài chính, các tuyến đường thương mại và chuỗi cung ứng.
Trong khi đó, tăng trưởng toàn cầu chậm lại và những lo ngại về suy thoái kinh tế đối với nền kinh tế Mỹ lại tái diễn không liên tục. Thêm vào đó là sự bất ổn về chính sách—từ những tuyên bố chính sách thuế quan khó lường dưới thời Trump đến những mối đe dọa đối với sự độc lập của Cục Dự trữ Liên bang—khiến thị trường ngày càng nhạy cảm hơn với rủi ro hệ thống. Trong bối cảnh như vậy, sức hấp dẫn của vàng như một công cụ phòng ngừa rủi ro vẫn rất mạnh mẽ.
Cuối cùng, chính đà tăng giá đã củng cố xu hướng này. Các quỹ ETF vàng toàn cầu đã ghi nhận dòng vốn tích lũy khoảng 77 tỷ USD trong năm 2025, cho thấy tầm quan trọng của tâm lý thị trường và những thay đổi cấu trúc trong việc thúc đẩy nhu cầu. Châu Á - đặc biệt là Trung Quốc và Ấn Độ - nổi bật với nhu cầu mua vàng vật chất và ETF tăng mạnh từ cả nhà đầu tư cá nhân và tổ chức. Giá tăng thu hút thêm vốn, từ đó đẩy giá lên cao hơn, tạo ra một vòng tuần hoàn tự củng cố.
Nhìn chung, việc mua vào của ngân hàng trung ương, nhu cầu trú ẩn an toàn do bất ổn địa chính trị và kinh tế, cùng với dòng vốn mạnh vào các quỹ ETF đã tạo ra nhu cầu đối với vàng, hầu như không phụ thuộc vào lãi suất hay hiệu suất thị trường chứng khoán. Thêm vào đó, lợi suất giảm và đồng đô la yếu hơn đã làm giảm chi phí nắm giữ vàng.
Dòng vốn đồng thời đổ vào cổ phiếu và vàng theo hai logic kép: tìm kiếm lợi nhuận và phòng ngừa rủi ro, tạo ra hiện tượng hiếm gặp là lợi nhuận đồng bộ.
Nhìn về năm 2026, tôi nghĩ vàng vẫn còn tiềm năng tăng giá—nhưng khả năng lặp lại mức tăng cực mạnh như năm 2025 dường như khó xảy ra. Việc nền kinh tế Mỹ có rơi vào suy thoái hay không, hoặc liệu luận điểm về sự vượt trội của Mỹ có lấy lại được sức thuyết phục hay không, sẽ là yếu tố then chốt định hình phạm vi tăng giá của vàng. Bên cạnh đó, việc công bố dữ liệu kinh tế và rủi ro từ các sự kiện có thể sẽ định hình nhịp điệu giao dịch ngắn hạn hơn là xu hướng chung.
Từ góc độ chiến lược, việc xác định chính xác mức giá nào quan trọng hơn việc hiểu vai trò của vàng trong các kịch bản kinh tế vĩ mô khác nhau. Việc mua vào của ngân hàng trung ương, nhu cầu thực tế và phòng ngừa rủi ro địa chính trị vẫn là những yếu tố neo giữ trong trung và dài hạn, trong khi chính sách của Cục Dự trữ Liên bang (Fed) và lãi suất thực tiếp tục thúc đẩy các biến động theo chu kỳ. Nhìn chung, có ba kịch bản nổi bật:
Cũng cần lưu ý rằng, lượng người mua đang mở rộng. Bên cạnh các ngân hàng trung ương, các tổ chức, nhà đầu tư cá nhân và nhu cầu vật chất, các bên tham gia mới – chẳng hạn như các nhà phát hành stablecoin như Tether và một số bộ phận quản lý tài chính doanh nghiệp – đang bắt đầu phân bổ vốn vào vàng. Cơ sở vốn rộng lớn hơn này giúp tăng cường khả năng phục hồi của nhu cầu. Ngay cả khi đối mặt với các đợt điều chỉnh, vai trò chiến lược của vàng trong danh mục đầu tư toàn cầu dường như vẫn được củng cố vững chắc.
Bước sang năm 2026, vàng vẫn được hỗ trợ bởi nhiều yếu tố thuận lợi mang tính cấu trúc: hoạt động mua vào liên tục của các ngân hàng trung ương, môi trường đô la và lãi suất nhìn chung thuận lợi cho vàng, và sự bất ổn địa chính trị và kinh tế vĩ mô gia tăng. Nói cách khác, xu hướng tăng giá vẫn là con đường dễ đi nhất.
Đối với các nhà giao dịch, điều quan trọng là phải nhận ra vai trò đang thay đổi của vàng và điều chỉnh vị thế giao dịch cho phù hợp với các chế độ kinh tế vĩ mô khác nhau. Trong trường hợp suy thoái nhẹ hoặc giảm giá, mua vào khi giá giảm vẫn là chiến lược cốt lõi. Trong trường hợp biến động mạnh khiến thị trường giảm rủi ro, việc tăng dần lượng vàng nắm giữ có thể giúp thu được lợi nhuận ngắn hạn.
Ngược lại, nếu tăng trưởng vượt dự báo hoặc đồng đô la mạnh lên đáng kể, việc giảm thiểu rủi ro hoặc phòng ngừa rủi ro trở nên cần thiết để quản lý rủi ro giảm giá. Biến động ngắn hạn của XAUUSD, các cơ hội giao dịch chéo tiền tệ do sự khác biệt về chính sách toàn cầu và sự thay đổi trong dòng vốn ETF đều mang lại những tín hiệu giao dịch có giá trị.
Các cơ hội dọc theo chuỗi cung ứng vàng cũng đáng được chú ý. Giá vàng tăng cao trực tiếp cải thiện lợi nhuận trong ngành khai thác và các ngành liên quan, tạo ra thêm các góc độ giao dịch và đầu tư. Sự truyền dẫn giá dọc theo chuỗi giá trị không chỉ mang lại cơ hội đầu cơ mà còn cung cấp những hiểu biết hữu ích về động thái thị trường vàng rộng lớn hơn.
Nhìn chung, thị trường vàng năm 2026 đòi hỏi sự kết hợp giữa phân tích vĩ mô sáng suốt và sự linh hoạt về chiến thuật—nắm bắt các cơ hội ngắn hạn đồng thời tôn trọng giá trị lâu dài của vàng như một khoản đầu tư chiến lược trung và dài hạn.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Giao dịch các công cụ tài chính như cổ phiếu, tiền tệ, hàng hóa, hợp đồng tương lai, trái phiếu, quỹ hoặc tiền kỹ thuật số tiềm ẩn mức độ rủi ro cao, bao gồm rủi ro mất một phần hoặc toàn bộ vốn đầu tư, và có thể không phù hợp với mọi nhà đầu tư.
Trước khi quyết định giao dịch các công cụ tài chính hoặc tiền điện tử, bạn cần hiểu đầy đủ về rủi ro và chi phí giao dịch trên thị trường tài chính, thận trọng cân nhắc đối tượng đầu tư, và tiến hành tư vấn chuyên môn cần thiết. Dữ liệu trên trang web này không nhất thiết là theo thời gian thực hay chính xác. Dữ liệu và giá cả trên trang web không nhất thiết là thông tin do bất kỳ sở giao dịch nào cung cấp, nhưng có thể được cung cấp bởi các nhà tạo lập thị trường. Bạn chịu trách nhiệm hoàn toàn về tất cả quyết kết giao dịch bạn đã thực hiện. Chúng tôi không chấp nhận bất cứ nghĩa vụ nào trước bất kỳ tổn thất hay thiệt hại nào xảy ra từ kết quả giao dịch của bạn, hoặc trước việc bạn dựa vào thông tin có trong trang web này.
Bạn không được phép sử dụng, lưu trữ, sao chép, hiển thị, sửa đổi, truyền hay phân phối dữ liệu có trên trang web này và chưa nhận được sự cho phép rõ ràng bằng văn bản của Trang web này. Tất cả các quyền sở hữu trí tuệ đều được bảo hộ bởi các nhà cung cấp và/hoặc sở giao dịch cung cấp dữ liệu có trên trang web này.
Chưa đăng nhập
Đăng nhập để xem nội dung nhiều hơn


Đăng nhập
Đăng ký


