• Giao dịch
  • Thị trường
  • Sao chép
  • Cuộc thi
  • 24x7
  • Lịch kinh tế
  • Q&A
  • Trò chuyện
Bộ lọc
Tài sản
Giá
Giá mua
Giá bán
Cao nhất
Thấp nhất
+/-
%
Chênh lệch
Nguồn
SPX
S&P 500 Index
7708.28
7708.28
7708.28
7732.21
7695.75
-35.70
-0.46%
--
--
DJI
Dow Jones Industrial Average
52242.26
52242.26
52242.26
52405.88
52086.13
-232.84
-0.44%
--
--
IXIC
NASDAQ Composite Index
26165.45
26165.45
26165.45
26286.46
26053.16
-384.39
-1.45%
--
--
USDX
Chỉ số đô la Mỹ
101.793
101.793
101.873
102.270
101.755
-0.165
-0.16%
--
--
EURUSD
Euro/Đô la Mỹ
1.11684
1.11684
1.11691
1.11733
1.11042
+0.00162
+ 0.15%
--
--
GBPUSD
Đồng bảng Anh/Đô la Mỹ
1.33666
1.33666
1.33677
1.33796
1.32955
+0.00424
+ 0.32%
--
--
XAUUSD
Gold / US Dollar
4016.75
4016.75
4017.18
4068.79
4010.10
-50.49
-1.24%
--
--
WTI
Light Sweet Crude Oil
101.164
101.164
101.194
101.530
99.081
-0.041
-0.04%
--
--

Tài khoản cộng đồng

Tài khoản tín hiệu
--
Tài khoản sinh lời
--
Tài khoản thua lỗ
--
Xem thêm

Trở thành nhà cung cấp tín hiệu

Bán tín hiệu và nhận thu nhập

Xem thêm

Hướng dẫn sao chép giao dịch

Bắt đầu dễ dàng

Xem thêm

Tín hiệu VIP

Tất cả

Lợi nhuận
  • Lợi nhuận
  • Tỷ lệ lời lỗ
  • Sụt giảm tối đa
1 tuần qua
  • 1 tuần qua
  • 1 tháng qua
  • 1 năm qua

Tất cả

  • Tất cả
  • Đề xuất
  • Cổ phiếu
  • Tiền điện tử
  • Ngân hàng trung ương
  • Cập nhật về Trump
  • Tin tức nổi bật
Chỉ xem Tin Top
Chia sẻ

Liên minh do Ả Rập Xê Út dẫn đầu: Lực lượng phòng không đã đánh chặn và phá hủy hai tên lửa đạn đạo do phiến quân Houthi phóng về phía Riyadh.

Chia sẻ

Lãnh đạo phe đối lập Venezuela Machado: Ông ấy có quan hệ tốt với các nhà lãnh đạo của nhiều quốc gia Mỹ Latinh, nhưng chưa bao giờ nói chuyện với Tổng thống Brazil Lula.

Chia sẻ

Hai nguồn tin cho biết các công ty dầu khí Mỹ ExxonMobil và Chevron đã hủy kế hoạch đưa các giám đốc điều hành của họ đến UAE vào tuần tới để tham dự hội nghị dầu khí ADIPEC do lo ngại về an ninh.

Chia sẻ

Chủ tịch Quốc hội Iran Mohammad Ghalibaf tuyên bố rằng các điều kiện của Iran đã được giải thích rõ ràng với các nhà trung gian hòa giải nhiều lần. Cách tiếp cận "cây gậy và củ cà rốt" đã không hiệu quả đối với Iran. Chỉ khi bảy điều kiện của Iran được chấp thuận thì mới có thể đạt được tiến triển.

Chia sẻ

Lãnh đạo phe đối lập Venezuela Machado: Ông chưa nhận được bất kỳ thông tin nào từ tổng thống lâm thời Venezuela Rodriguez hoặc chính phủ Mỹ về một cuộc gặp có thể diễn ra giữa hai bên.

Chia sẻ

Tin tức thị trường: Việc kiểm đếm phiếu bầu thông thường trong cuộc bầu cử Israel đã hoàn tất.

Chia sẻ

Trump: Cục Dự trữ Liên bang không muốn cắt giảm lãi suất.

Chia sẻ

Lãnh đạo phe đối lập Venezuela Machado: Ông sẽ đảm bảo rằng tất cả người dân Venezuela đủ điều kiện bầu cử đều có thể tham gia bỏ phiếu trong cuộc bầu cử sắp tới.

Chia sẻ

Lãnh đạo phe đối lập Venezuela Machado: Đã đến lúc huy động toàn xã hội.

Chia sẻ

Lãnh đạo phe đối lập Venezuela Machado: Ngoại trưởng Mỹ Rubio đề xuất tổ chức bầu cử vào năm 2027.

Chia sẻ

Bộ trưởng Nội vụ Pháp: Chúng tôi sẽ không dung thứ cho bất kỳ hành động gây rối nào, và lực lượng an ninh sẽ có lập trường cực kỳ kiên quyết.

Chia sẻ

Vào thứ Năm (ngày 29 tháng 10), Cục Dự trữ Liên bang đã sử dụng 353 triệu đô la Mỹ thông qua các thỏa thuận mua lại ngược qua đêm (RRP) (với bốn đối tác), so với 176 triệu đô la Mỹ trong ngày giao dịch trước đó (ngày mà Fed tuyên bố sẽ giữ nguyên lãi suất).

Chia sẻ

Lãnh đạo phe đối lập Venezuela Machado: Kế hoạch ba giai đoạn của Trump đang tiến triển tốt.

Chia sẻ

Bộ trưởng Nội vụ Pháp: Chúng tôi sẽ huy động 70.000 lực lượng an ninh để duy trì trật tự trong các cuộc biểu tình ở Pháp vào ngày 31 tháng 10.

Chia sẻ

Các chiến lược gia của Citigroup đã hạ dự báo tỷ giá euro/đô la trong ba tháng xuống còn 1,105 từ mức 1,135, với lý do lo ngại về các rủi ro tiềm ẩn trên thị trường châu Âu, khả năng gia tăng chênh lệch lãi suất có lợi cho Mỹ, và những lo ngại dai dẳng về địa chính trị có thể khiến giá năng lượng duy trì ở mức cao.

Chia sẻ

Bộ trưởng Nội vụ Pháp: Trên mạng xã hội có rất nhiều lời kêu gọi từ cánh tả cực đoan về các cuộc biểu tình bạo lực ở Pháp vào thứ Bảy, ngày 31 tháng 10.

Chia sẻ

Cơ quan Phòng vệ Dân sự Ả Rập Xê Út: Cảnh báo nguy hiểm đối với Riyadh và Khalid đã được dỡ bỏ.

Chia sẻ

Lãnh đạo phe đối lập Venezuela Machado: Cảm ơn Tổng thống Mỹ Trump và Ngoại trưởng Mỹ Rubio.

Chia sẻ

Lãnh đạo phe đối lập Venezuela Machado: Công lý sẽ được thực thi, và chúng ta sẽ không lặp lại những sai lầm của chủ nghĩa khủng bố nhà nước trong quá khứ.

Chia sẻ

Tỉnh Ontario dự kiến ​​thâm hụt ngân sách là 16,9 tỷ đô la Canada cho năm tài chính 2026-2027, so với mức thâm hụt 13,8 tỷ đô la Canada được dự kiến ​​trong ngân sách tháng 3. Tăng trưởng GDP được dự báo ở mức 0,5% vào năm 2026 và 1,5% vào năm 2027, so với mức 1% và 1,7% tương ứng trong tháng 3. Tỷ lệ nợ ròng trên GDP được dự báo ở mức 37,4% cho năm tài chính hiện tại, so với mức 37,7% trong tháng 3.

Thời gian
Thực tế
Dự báo
Trước đây
Tác động
Nam Phi: PPI YoY (Tháng 9)

T:--

D: --

T: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Khu vực Đồng Euro: Kỳ vọng lạm phát của người tiêu dùng (Tháng 10)

T:--

D: --

T: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Khu vực Đồng Euro: Kỳ vọng giá bán hàng (Tháng 10)

T:--

D: --

T: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Khu vực Đồng Euro: Chỉ số cảm tính công nghiệp (Tháng 10)

T:--

D: --

T: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Khu vực Đồng Euro: Chỉ số niềm tin người tiêu dùng (Cuối cùng) (Tháng 10)

T:--

D: --

T: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Khu vực Đồng Euro: Chỉ số cảm tính kinh tế (Tháng 10)

T:--

D: --

T: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Khu vực Đồng Euro: Chỉ số cảm tính ngành dịch vụ (Tháng 10)

T:--

D: --

T: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Ý: Lợi suất trung bình đấu giá trái phiếu kho bạc BTP kỳ hạn 5 năm

T:--

D: --

T: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Ý: Lợi suất trung bình đấu giá trái phiếu kho bạc BTP kỳ hạn 10 năm

T:--

D: --

T: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Mỹ: Số đơn xin trợ cấp thất nghiệp lần đầu trung bình 4 tuần (Điều chỉnh theo mùa)

T:--

D: --

T: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Mỹ: Số đơn xin trợ cấp thất nghiệp liên tục hàng tuần (Điều chỉnh theo mùa)

T:--

D: --

T: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Mỹ: Chi tiêu tiêu dùng cá nhân thực tế MoM (Tháng 9)

T:--

D: --

T: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Mỹ: Chỉ số giá PCE MoM (Tháng 9)

T:--

D: --

T: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Mỹ: Thu nhập cá nhân MoM (Tháng 9)

T:--

D: --

T: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Mỹ: Chỉ số giá PCE YoY (Điều chỉnh theo mùa) (Tháng 9)

T:--

D: --

T: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Mỹ: Chỉ số giá PCE (Sơ bộ) QoQ (Điều chỉnh theo mùa) (Quý 3)

T:--

D: --

T: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Mỹ: Chỉ số giá PCE lõi MoM (Tháng 9)

T:--

D: --

T: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Mỹ: Chỉ số giảm phát GDP (Sơ bộ) (Điều chỉnh theo mùa) (Quý 3)

T:--

D: --

T: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Mỹ: Chi tiêu tiêu dùng cá nhân (Sơ bộ) QoQ (Quý 3)

T:--

D: --

T: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Mỹ: Chỉ số giá PCE lõi hàng năm (Sơ bộ) QoQ (Điều chỉnh theo mùa) (Quý 3)

T:--

D: --

T: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Mỹ: Chi tiêu cá nhân MoM (Điều chỉnh theo mùa) (Tháng 9)

T:--

D: --

T: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Mỹ: GDP hàng năm thực tế (Sơ bộ) QoQ (Điều chỉnh theo mùa) (Quý 3)

T:--

D: --

T: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Mỹ: Số đơn xin trợ cấp thất nghiệp lần đầu hàng tuần (Điều chỉnh theo mùa)

T:--

D: --

T: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Mỹ: Chỉ số giá PCE lõi YoY (Tháng 9)

T:--

D: --

T: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Khu vực Đồng Euro: Lãi suất tiền gửi của ECB

T:--

D: --

T: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Khu vực Đồng Euro: Lãi suất tái cấp vốn chính của ECB

T:--

D: --

T: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Khu vực Đồng Euro: Lãi suất cho vay cận biên của ECB

T:--

D: --

T: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Tuyên bố chính sách tiền tệ của ECB
Họp báo ECB
Mỹ: Biến động Tồn trữ khí thiên nhiên hàng tuần EIA

T:--

D: --

T: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Brazil: Công việc theo bảng lương ròng CAGED (Tháng 9)

--

D: --

T: --

Mỹ: Chỉ số giá PCE của Dallas Fed MoM (Tháng 9)

--

D: --

T: --

Mỹ: Lượng trái phiếu Kho bạc mà các ngân hàng trung ương nước ngoài nắm giữ hàng tuần

--

D: --

T: --

Hàn Quốc: Doanh số bán lẻ MoM (Tháng 9)

--

D: --

T: --

Hàn Quốc: Sản lượng ngành dịch vụ MoM (Tháng 9)

--

D: --

T: --

Hàn Quốc: Giá trị sản xuất công nghiệp MoM (Điều chỉnh theo mùa) (Tháng 9)

--

D: --

T: --

Nhật Bản: CPI của Tokyo MoM (Tháng 10)

--

D: --

T: --

Nhật Bản: Tỷ lệ người tìm việc (Tháng 9)

--

D: --

T: --

Nhật Bản: CPI của Tokyo YoY (Tháng 10)

--

D: --

T: --

Nhật Bản: CPI lõi của Tokyo YoY (Tháng 10)

--

D: --

T: --

Nhật Bản: Tỷ lệ thất nghiệp (Tháng 9)

--

D: --

T: --

Nhật Bản: CPI khu vực Tokyo MoM (Trừ thực phẩm và năng lượng) (Tháng 10)

--

D: --

T: --

Nhật Bản: Doanh số bán lẻ MoM (Điều chỉnh theo mùa) (Tháng 9)

--

D: --

T: --
Nhật Bản: Doanh số bán lẻ YoY (Tháng 9)

--

D: --

T: --
Nhật Bản: Giá trị sản xuất công nghiệp (Sơ bộ) MoM (Tháng 9)

--

D: --

T: --

Nhật Bản: Giá trị sản xuất công nghiệp (Sơ bộ) YoY (Tháng 9)

--

D: --

T: --

Nhật Bản: Hàng tồn kho công nghiệp MoM (Tháng 9)

--

D: --

T: --

Nhật Bản: Doanh số bán lẻ (Tháng 9)

--

D: --

T: --

Úc: PPI YoY (Quý 3)

--

D: --

T: --

Úc: PPI QoQ (Quý 3)

--

D: --

T: --

Nhật Bản: Lãi suất cơ bản

--

D: --

T: --

Tuyên bố chính sách tiền tệ
Nhật Bản: Đơn hàng xây dựng YoY (Tháng 9)

--

D: --

T: --

Nhật Bản: Lượng nhà khởi công xây dựng YoY (Tháng 9)

--

D: --

T: --

Pháp: GDP (Sơ bộ) YoY (Điều chỉnh theo mùa) (Quý 3)

--

D: --

T: --

Họp báo BOJ
Thổ Nhĩ Kỳ: Chỉ số cảm tính kinh tế (Tháng 10)

--

D: --

T: --

Vương Quốc Anh: Chỉ số giá nhà ở Nationwide MoM (Tháng 10)

--

D: --

T: --

Vương Quốc Anh: Chỉ số giá nhà ở Nationwide YoY (Tháng 10)

--

D: --

T: --

Pháp: PPI MoM (Tháng 9)

--

D: --

T: --

Đức: Tỷ lệ thất nghiệp (Điều chỉnh theo mùa) (Tháng 10)

--

D: --

T: --

Q&A cùng chuyên gia
    • Tất cả
    • Phòng Chat
    • Nhóm
    • Bạn
    EuroTrader flag
    Matthew
    @EuroTraderyeahh i enter ssell already and it going in profits
    @Matthewi am entering short but it would be on a limit order not on a market order
    fulltimetrader flag
    Skylark
    @Sanjeev Kuokay bro I'll go short on gold and I'll be holding it till tomorrow than
    @Skylark现在不是做空黄金的好机会,风险相对比较大,是一笔一般般的思路
    fulltimetrader flag
    Skylark
    @fulltimetraderthat's buying at discount and selling at premium Am I correct 👊
    @Skylark是这个意思
    john flag
    Matthew
    @EuroTraderyeahh i enter ssell already and it going in profits
    @MatthewThat's why I call it bearish consolidation
    Sanjeev Ku flag
    Sanjeev Ku
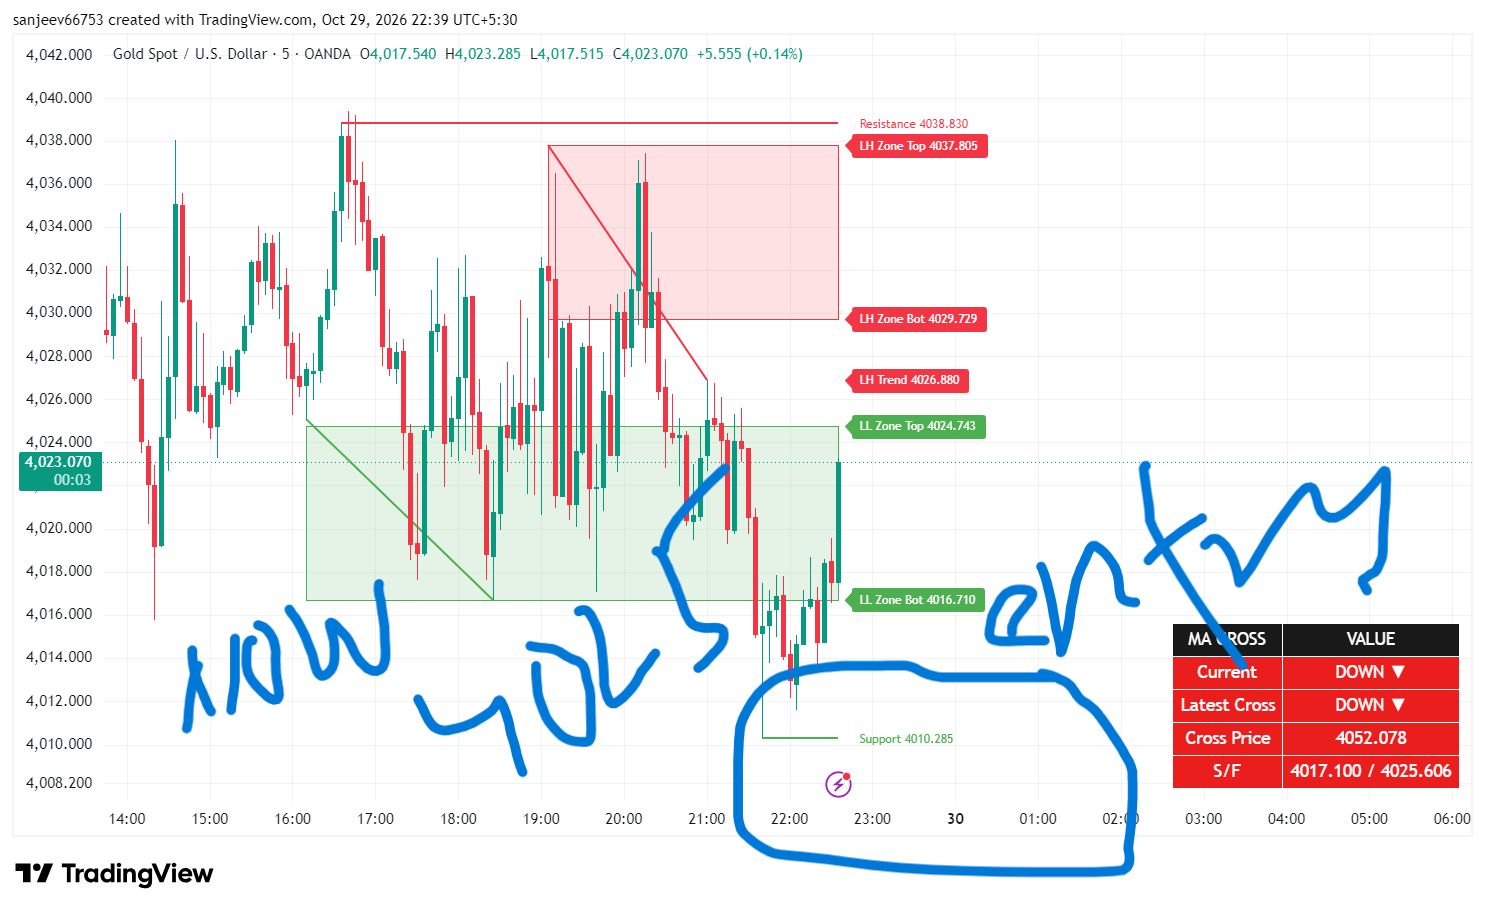
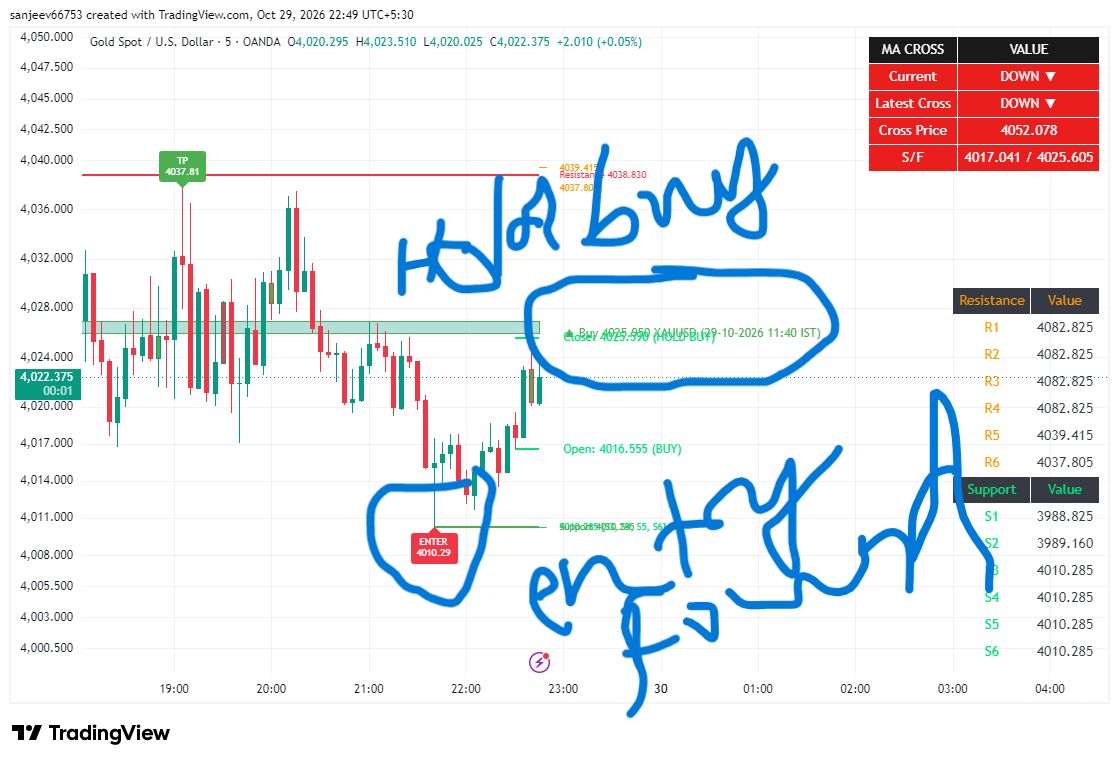
    4010 i think is best entry point for me and i entered in fact added more to existing longs at 4024
    4020 now
    john flag
    Sanjeev Ku
    4020 now
    @Sanjeev KuSo right now you are positioning long in gold ?
    fulltimetrader flag
    恭喜你,盈利了
    john flag
    Sanjeev Ku
    4020 now
    @Sanjeev KuThis is a bold move,,, because I feel like it's going against the trend
    2642288 flag
    anyone who trade Audusd
    john flag
    2642288
    anyone who trade Audusd
    @Visitor2642288Yeah you have something on it ?
    Sanjeev Ku flag
    john flag
    Sanjeev Ku
    @Sanjeev Kuso what is your target to the upside with the current buy
    Sanjeev Ku flag
    john
    @Sanjeev Kuso what is your target to the upside with the current buy
    @john 4044 or resistance found whichever comes first
    Skylark flag
    fulltimetrader
    @Skylark现在不是做空黄金的好机会,风险相对比较大,是一笔一般般的思路
    @fulltimetraderOkay bro thank you for the advice so I can tell from this message that you are telling me not to open any position on Gold now I should rather sit outside and wait
    EuroTrader flag
    fulltimetrader
    @Skylark是这个意思
    @fulltimetraderhave you ever come accross crypto currency pairs that actually interests you to trade?
    EuroTrader flag
    Sanjeev Ku
    @Sanjeev Kudont you think its a good time to go short on xauusd, what are you thoughts my friend
    Sanjeev Ku flag
    tp too will come
    Sanjeev Ku flag
    fulltimetrader flag
    EuroTrader
    @Sanjeev Kudont you think its a good time to go short on xauusd, what are you thoughts my friend
    @EuroTrader我现在没看盘,但是黄金今天消息不行,单边下跌概率小,4000左右大概率撑住,到4000是假突破,会拉升
    fulltimetrader flag
    我想了解一下外贸的事情,大家来着全国各地说不定对就业市场和人们的需求也更了解
    Nhập nội dung...
    Thêm tài sản hoặc mã

      Không có dữ liệu phù hợp

      Tất cả
      Đề xuất
      Cổ phiếu
      Tiền điện tử
      Ngân hàng trung ương
      Cập nhật về Trump
      Tin tức nổi bật
      • Tất cả
      • Xung đột Nga-Ukraine
      • Điểm Nóng Trung Đông
      • Tất cả
      • Xung đột Nga-Ukraine
      • Điểm Nóng Trung Đông

      Tìm kiếm
      Sản phẩm

      Biểu đồ Miễn phí vĩnh viễn

      Trò chuyện Q&A cùng chuyên gia
      Bộ lọc Lịch kinh tế Dữ liệu Công cụ
      FastBull VIP Tính năng đặc sắc
      Trung tâm dữ liệu Xu hướng Dữ liệu từ sở giao dịch Lãi suất chính sách Vĩ mô

      Xu hướng

      Tâm lý Thị trường Sổ lệnh Hệ số tương quan

      Chỉ báo phổ biến

      Biểu đồ Miễn phí vĩnh viễn
      Thị trường

      Tin tức

      24x7 Phân tích Học tập

      Quan điểm mới nhất

      Cập nhật mới nhất

      Tín hiệu

      Sao chép Bảng xếp hạng Tín hiệu mới nhất Trở thành nhà cung cấp tín hiệu AI Đánh giá
      Cuộc thi
      Brokers

      Tổng quan Nhà môi giới Đánh giá Bảng xếp hạng Cơ quan quản lý Tin tức Bảo vệ quyền
      Danh sách nhà môi giới Công cụ so sánh nhà môi giới So sánh điều kiện giao dịch Scam
      Q&A Khiếu nại Video cảnh báo Scam Phòng tránh Scam
      Thêm

      Thương mại
      Sự kiện
      Tuyển dụng Về chúng tôi Hợp tác quảng cáo Trung tâm trợ giúp

      Nhãn trắng

      Broker API

      Data API

      Tiện ích Website

      Chương trình Tiếp thị Liên kết

      Giải Đánh giá từ cơ quan quản lý IB Seminar Sự kiện Salon Triển lãm
      Việt Nam Thái Lan Singapore Dubai
      Fans Party Investment Sharing Session
      FastBull Summit Triển lãm BrokersView
      Tìm kiếm gần đây
        Xu hướng tìm kiếm
          Thị trường
          Phân tích
          Người dùng
          24x7
          Lịch kinh tế
          Học tập
          Dữ liệu
          • Tên
          • Mới nhất
          • Trước đây

          Xem tất cả kết quả tìm kiếm

          Không có dữ liệu

          Quét để tải xuống

          Faster Charts, Chat Faster!

          Tải xuống
          • English
          • Español
          • العربية
          • Bahasa Indonesia
          • Bahasa Melayu
          • Tiếng Việt
          • ภาษาไทย
          • Français
          • Italiano
          • Türkçe
          • Русский язык
          • 简中
          • 繁中
          Mở tài khoản
          Tìm kiếm
          Sản phẩm
          Biểu đồ Miễn phí vĩnh viễn
          Thị trường
          Tin tức
          Tín hiệu

          Sao chép Bảng xếp hạng Tín hiệu mới nhất Trở thành nhà cung cấp tín hiệu AI Đánh giá
          Cuộc thi
          Brokers

          Tổng quan Nhà môi giới Đánh giá Bảng xếp hạng Cơ quan quản lý Tin tức Bảo vệ quyền
          Danh sách nhà môi giới Công cụ so sánh nhà môi giới So sánh điều kiện giao dịch Scam
          Q&A Khiếu nại Video cảnh báo Scam Phòng tránh Scam
          Thêm

          Thương mại
          Sự kiện
          Tuyển dụng Về chúng tôi Hợp tác quảng cáo Trung tâm trợ giúp

          Nhãn trắng

          Broker API

          Data API

          Tiện ích Website

          Chương trình Tiếp thị Liên kết

          Giải Đánh giá từ cơ quan quản lý IB Seminar Sự kiện Salon Triển lãm
          Việt Nam Thái Lan Singapore Dubai
          Fans Party Investment Sharing Session
          FastBull Summit Triển lãm BrokersView

          Chúng ta nên đánh thuế chuyển giao tài sản lớn như thế nào?

          Viện Brookings

          Kinh tế

          Tóm tắt:

          Việc chuyển giao tài nguyên tư nhân giữa các thế hệ đã có từ lâu đời như chính xã hội vậy.

          Giới thiệu

          Việc chuyển giao tài nguyên tư nhân qua nhiều thế hệ đã có từ lâu đời như chính xã hội. Những tranh cãi về việc chuyển giao như vậy cũng phổ biến như nhau, nổi bật trong các câu chuyện trong Kinh thánh và các cốt truyện của Shakespeare. Trong thời hiện đại, việc chuyển giao của cải nảy sinh những vấn đề riêng tư như bản chất của các mối quan hệ gia đình và công khai như khả năng của nền kinh tế trong việc tạo ra các kết quả công bằng. Quy mô và sự phân bổ của các khoản chuyển giao giữa các thế hệ đã làm dấy lên mối lo ngại về việc tạo ra các triều đại gia đình, làm trầm trọng thêm các xu hướng bất bình đẳng và hạn chế cơ hội kinh tế và tính di động. Đồng thời, có những lo ngại rằng việc đánh thuế chuyển giao làm giảm hiệu quả và tích lũy vốn và vi phạm nguyên tắc công bằng theo chiều ngang.
          Những vấn đề này có thể sẽ trở nên quan trọng hơn trong vài thập kỷ tới, khi Hoa Kỳ giải quyết được tập hợp lớn nhất các chuyển giao tài sản giữa các thế hệ trong lịch sử của mình. Đánh thuế những luồng tiền này một cách thận trọng có thể tăng doanh thu và cải thiện hệ thống thuế, nhưng thuế chuyển nhượng đã bị cắt giảm trong những năm gần đây.
          Trong bản tóm tắt chính sách này (dựa trên một  dự án nghiên cứu mở rộng hơn ), chúng tôi phát triển một phương pháp luận sáng tạo phù hợp với di chúc và thừa kế. Chúng tôi sử dụng các kết quả để điều tra doanh thu và tác động phân phối của ba lựa chọn cho thuế chuyển nhượng tài sản: cải cách thuế bất động sản; đánh thuế thu nhập từ vốn khi chết; và chuyển đổi thuế bất động sản thành thuế thừa kế (do người nhận trả). Chúng tôi kết luận rằng thuế thừa kế có thể tăng thêm doanh thu và có tính lũy tiến hơn so với thuế bất động sản hiện tại. Hơn nữa, đánh thuế thừa kế và thu nhập từ vốn chưa thực hiện khi chết sẽ đóng hai trong số những lỗ hổng lớn nhất trong thuế thu nhập.

          Sự chuyển giao tài sản lớn

          Phạm vi bao phủ của "Chuyển giao tài sản lớn" sắp tới đã được đưa  vào  thảo  luận công khai . Các hộ gia đình từ 55 tuổi trở lên nắm giữ 71% tổng tài sản có thể để lại vào năm 2021, tăng từ 54% vào năm 1997, theo dữ liệu Khảo sát tài chính người tiêu dùng. Hình 1 cho thấy quỹ đạo tài sản theo nhóm tuổi. Các hộ gia đình có người đứng đầu trong độ tuổi 55-64, 65-74 và 75 tuổi trở lên đã chứng kiến ​​sự tăng trưởng tài sản mạnh mẽ so với GDP. Các hộ gia đình có người đứng đầu trong độ tuổi dưới 40 hoặc 40-54 có cùng hoặc ít tài sản hơn vào năm 2021 so với GDP so với năm 1997. Phần lớn sự gia tăng này chỉ tích lũy cho 10% hộ gia đình giàu nhất trong độ tuổi 55 trở lên.
          Chúng ta nên đánh thuế chuyển giao tài sản lớn như thế nào?_1
          Nếu kinh nghiệm của các thế hệ trước là kim chỉ nam, một phần đáng kể của cải mà các hộ gia đình từ 55 tuổi trở lên nắm giữ sẽ được giữ cho đến khi chết—đặc biệt là trong số những hộ gia đình rất giàu có. Nó sẽ được truyền lại cho các thế hệ tương lai theo cách duy trì các triều đại gia đình và làm cho việc phân phối tài nguyên giữa các thế hệ người nhận trở nên bất bình đẳng hơn. Vào năm 2021, 10% người kiếm được nhiều tiền nhất đã nhận được 55% tổng số tiền thừa kế, trong khi hai phần năm dưới cùng nhận được ít hơn 10%.

          Nhu cầu cải cách thuế chuyển nhượng

          Bất chấp sự phân phối tài sản thừa kế rất không đồng đều, hệ thống thuế chuyển nhượng tài sản - bao gồm thuế bất động sản, thuế tặng cho và thuế bỏ qua thế hệ - đã bị xóa sổ trong 50 năm qua, bao gồm cả việc cắt giảm thuế bất động sản được ban hành vào năm 2017. Tỷ lệ người quá cố có bất động sản phải chịu thuế bất động sản đã giảm từ 6,5% vào năm 1972 xuống còn 2,1% vào năm 1997. Đến năm 2021, chỉ có một trong số 1.300 người đã chết phải chịu bất kỳ loại thuế bất động sản liên bang nào, ít hơn 0,1%. Doanh thu thuế bất động sản đã giảm tương ứng, cả về tỷ lệ trên tổng doanh thu và tỷ lệ trên GDP.
          Hoa Kỳ là một trường hợp ngoại lệ trong OECD, nơi nhiều quốc gia có thuế thừa kế hơn thuế bất động sản. Trong số 36 quốc gia OECD, chỉ có bốn quốc gia (Đan Mạch, Hàn Quốc, Hoa Kỳ và Vương quốc Anh) đánh thuế bất động sản. 20 khoản thừa kế thuế khác, tất cả đều theo sự kết hợp giữa mối quan hệ với người đã khuất và quy mô thừa kế nhận được (OECD 2021). Có sự không đồng nhất đáng kể giữa các quốc gia về mức độ tài sản được miễn thuế chuyển nhượng, nhưng ngay cả mức miễn trừ cao nhất, 1,1 triệu đô la ở Ý trong giai đoạn 2007-2018, vẫn thấp hơn nhiều so với mức miễn thuế bất động sản ở Hoa Kỳ. Thuế chuyển nhượng tài sản chiếm một tỷ lệ rất nhỏ trong tổng doanh thu thuế ở tất cả các quốc gia.
          Cải cách hệ thống thuế chuyển nhượng tài sản có thể làm giảm bất bình đẳng kinh tế và tăng doanh thu liên bang. Những năm gần đây đã chứng kiến ​​sự gia tăng đáng kể trong việc phân tán nhiều biện pháp kinh tế bao gồm thu nhập, tài sản và tuổi thọ, làm dấy lên mối quan ngại từ bình đẳng cơ hội đến tương lai của nền dân chủ1 (Bricker và cộng sự 2016; Saez và Zucman 2018; Smith, Zidar và Zwick 2022; Case và Deaton 2023). Chuyển giao tài sản góp phần làm gia tăng bất bình đẳng vì tổng số tiền chuyển giao là lớn, được trao cho các hộ gia đình giàu có nhất và được nhận bởi những người thừa kế đã giàu có (Feiveson và Sabelhaus 2018). Ngoài ra, các dự báo ngân sách tiêu chuẩn ngụ ý rằng nợ liên bang sẽ tăng đều đặn và không thể tránh khỏi trong 30 năm tới, làm giảm tốc độ tăng trưởng kinh tế (CBO 2024, Auerbach và Gale 2024). Mặc dù một số điều chỉnh sẽ cần thiết về phía chi tiêu, nhưng việc tăng doanh thu liên bang cũng có thể và nên là một phần của giải pháp. Trong bối cảnh bất bình đẳng cao, việc tăng gánh nặng thuế đối với các hộ gia đình giàu có đáng được xem xét đặc biệt, đặc biệt là vì thuế thu nhập từ vốn  đã giảm  trong những thập kỷ gần đây.

          Thuế bất động sản và thừa kế

          So sánh thuế bất động sản và thuế thừa kế từ lâu đã là một yếu tố chính trong phân tích chính sách kinh tế (Batchelder 2007). Một phần của sự khác biệt giữa hai loại thuế này chỉ là có vẻ như có ít sự phẫn nộ về mặt đạo đức hơn đối với việc đánh thuế một món quà lớn mà ai đó nhận được so với việc đánh thuế vào tài sản tích lũy của người tặng. Một cuộc khảo sát được thiết kế cẩn thận, có tính đại diện trên toàn quốc của nhà kinh tế Stefanie Stantcheva (2021) tại Đại học Harvard báo cáo rằng 61% số người được hỏi tin rằng việc đánh thuế tài sản của những người đã khuất tự kiếm được tài sản là không công bằng. Đồng thời, chỉ có 32% số người được hỏi cho rằng việc con cái của những bậc cha mẹ giàu có được "tiếp cận với các tiện nghi tốt hơn" là công bằng.
          Thuế thừa kế và thuế bất động sản cũng có thể khác nhau do những tác động hành vi quan trọng. Ví dụ, nếu mục tiêu của thuế chuyển nhượng tài sản là giảm bất bình đẳng, thuế thừa kế có hiệu quả hơn thuế bất động sản vì nó nhắm vào các khoản chuyển nhượng cá nhân lớn hơn là các bất động sản lớn, có thể được chia cho một số thành viên gia đình theo thuế thừa kế (Becker 2005, Fahri và Werning 2010, Piketty và Saez 2013).
          Cuối cùng, một điểm khác biệt chính giữa thuế bất động sản và thuế thừa kế là thuế thừa kế sẽ bao gồm một trong những khoản thiếu sót lớn nhất trong thuế thu nhập: thu nhập nhận được từ quà tặng hoặc di chúc. Đánh thuế tất cả thu nhập, thay vì cho phép xử lý khác nhau các hình thức nguồn lực hộ gia đình khác nhau, là một mong muốn của chính sách thuế tốt. Điều này không thể đạt được nếu không đánh thuế thừa kế như thu nhập.
          Bất chấp những tuyên bố ngược lại, có rất ít bằng chứng cho thấy thuế chuyển nhượng tài sản làm giảm tích lũy vốn hoặc hiệu quả, và chúng chắc chắn có thể được xây dựng theo cách tính đến những cân nhắc đặc biệt do các doanh nghiệp nhỏ hoặc trang trại gia đình đưa ra.

          Đánh thuế thu nhập từ vốn khi chết

          Đánh thuế vào thu nhập vốn chưa thực hiện trước đó khi chủ sở hữu tài sản qua đời đôi khi được gọi là coi cái chết là một sự kiện hiện thực hóa mang tính xây dựng. Cách giải quyết thu nhập chưa thực hiện khi qua đời có liên quan chặt chẽ đến việc đánh thuế tài sản thừa kế và bất động sản. Khoảng 27% tổng tài sản và 41% tài sản do 1% người giàu nhất nắm giữ ở dạng thu nhập vốn chưa thực hiện (Bricker và cộng sự, 2020). Theo luật hiện hành, không bao giờ phải trả thuế thu nhập đối với thu nhập chưa thực hiện phát sinh trong suốt cuộc đời của chủ sở hữu nếu chủ sở hữu nắm giữ tài sản cho đến khi chết. Được mệnh danh là "Kẽ hở của Thiên thần tử thần", quy định này không chỉ làm mất hàng tỷ đô la doanh thu mà còn làm méo mó hành vi - các cá nhân được khuyến khích nắm giữ tài sản vốn trong suốt cuộc đời của họ để tránh bị đánh thuế khi số vốn đó có thể được phân bổ hiệu quả hơn ở nơi khác (Kinsley, 1987).
          This loophole can be addressed in two ways. First, under carryover basis at death, heirs would receive the asset with the original basis and, when they sold the asset, that they would be taxed on the full capital gain rather than (under current rules) just the appreciation that occurs after they receive the bequest. This approach was created in 1976 but then repealed in 1980 before it ever went into effect. The tax code currently uses this approach for assets transferred inter vivos but not for bequests. CBO (2022) estimates that implementing carryover basis at death starting in 2023 would raise an additional $2 billion in revenue in the first year and $156.4 billion over the subsequent 10 years. Several other countries—including Australia, Austria, Mexico and Norway—use carryover basis.
          Alternatively, unrealized gains could be taxed at death. The best example of this in practice is Canada, which has no estate or inheritance tax but treats death as a realization event (Canada Revenue Agency 2024, OECD 2021). To address liquidity issues, Canada exempts capital gains on principal residences and provides a lifetime deduction of 1 million Canadian dollars for qualified farm and fishing property. Relative to carrying over the basis, taxing gains at death simplifies recordkeeping because individuals do not have to keep track of the original purchase price of inherited assets once the tax is paid. This advantage has not been enough to persuade other countries to adopt a tax on unrealized gains at death, however.
          Recent work shows the revenue potential for taxing unrealized gains at death. Poterba and Weisbenner (2001) and Avery, Grodzicki, and Moore (2015) estimate that a tax on unrealized gains at death without any exemption level could raise more than the current estate tax system but that the tax burden would fall more on low-wealth households than under the estate tax. Avery, Grodzicki, and Moore (2015) and Gordon, Joulfaian, and Poterba (2016) estimate that if the exemption level were set at the 2010 level, when carry-over basis existed for a year, the revenue effects of taxing gains at death would be far lower than under the current estate tax. CBO (2011) comes to the same conclusion, estimating that, relative to a counterfactual where 2010 law was extended, reinstating the estate tax in 2011 raised an additional $550 billion over 10 years.

          Methodology

          The comparisons between an estate and inheritance tax and taxation of unrealized gains at death are of current policy interest. In recent policy proposals by seven think tanks to address the long-term fiscal imbalance, all seven proposed some reform to the taxation of wealth transfers. These reforms ranged from a complete repeal of the estate and gift tax to the reversion of estate tax parameters to 2009 levels. Four of the proposals would repeal the step-up in basis of capital gains at death, and one proposal would replace the estate tax with an inheritance tax
          Our work features both a new methodology to estimate inheritances and bequests and new results. Inheritances are directly observed in the SCF, and we use a method developed in an earlier paper (Feiveson and Sabelhaus 2019) to include both the inheritances that are reported as well as transfers of real property not captured in the SCF inheritance module. In addition, we construct estimates of bequests, based on estimates of household wealth from the SCF, estimates of differential mortality risk (with respect to income) from both the Social Security Administration and from work by Chetty et al. (2016), estimates of estate tax deductions from Statistics of Income data, and estimates of estate tax liability from our own calculators. There is nothing in the model or methodology that requires that (simulated) bequests closely approximate (respondent-reported) inheritances, but the two series are reasonably close in aggregate and have broadly similar size distribution, which we take as validation of the new methodology. We believe the methodology itself is a significant advance over previous work in that it allows comparisons of bequests with inheritances as a source of validation.
          By linking bequests and inheritances we are able to analyze wealth transfer taxes assuming they are borne either by decedents or inheritors, unlike previous work in the literature. Thus, we can calculate the distributional effects assuming that the burden of any of the wealth transfer taxes falls on either decedents or heirs. In this paper, however, we analyze all policy options assuming that heirs bear the burden of the tax (following Batchelder 2007, Entin 2004, and Mankiw 2003). We rank households by Expanded Income (EI), a broad measure of income we have developed elsewhere. EI includes all major forms of cash and non-cash income, including estimates of unrealized capital gains, imputed income from owner-occupied housing, unreported business income, and inheritances received.

          Results

          With this framework, we examine two stand-alone inheritance tax options—with a flat rate of 37% (the highest income tax rate in 2024) or 15% —and a third option, also stand-alone, to tax unrealized gains at death at a rate of 23.8% (the top rate on realized capital gains in 2024). By adjusting the exempt amounts, these options can raise the same amount of revenue as the estate tax under 2021 parameters. The exemptions are $2.81 million and $940,000 for the inheritance tax options and $2.22 million for the tax on unrealized gains. Figure 2 shows the distribution of tax burden by heir’s EI. As panels A and B show, the 37% inheritance tax is the most progressive of the options and is more progressive than the current estate tax, both because of the high rate and because of the large exemption amount that the high rate allows.
          In alternative simulations, we return the estate tax to its 2001 parameters, adjusted for inflation. Remarkably, this version of the estate tax would have raised $145 billion—more than seven times as much revenue in 2021 as the actual estate tax did that year. As panels C and D show, both the estate tax and the 37% inheritance tax (with an exemption of $150,000) are quite progressive under this revenue target. Even when ranking heirs by inheritance-exclusive EI, neither impose an aggregate tax burden of more than 0.5% of EI on the bottom 90%. The 15% inheritance tax and the unrealized gains taxes are not capable of generating the same amount of revenue. We conclude that inheritance taxes can raise more revenue and be more progressive than the existing estate tax and that they have other advantages such as broadening the income tax base.
          Chúng ta nên đánh thuế chuyển giao tài sản lớn như thế nào?_2

          Conclusion

          Trong vài thập kỷ tới, Hoa Kỳ sẽ chứng kiến ​​dòng chảy chuyển giao tài sản giữa các thế hệ lớn nhất - theo nghĩa tuyệt đối và tương đối - trong lịch sử hiện đại. Đánh thuế những dòng chảy này một cách phù hợp và sáng suốt là cơ hội để tăng doanh thu, cải thiện công bằng theo chiều dọc và chiều ngang của hệ thống thuế, tạo ra nhiều cơ hội bình đẳng hơn và giảm vai trò của các triều đại gia đình trong nền kinh tế. Tuy nhiên, hệ thống thuế chuyển nhượng hiện tại đã bị hủy hoại trong những năm gần đây và không đủ khả năng giúp xã hội đạt được những mục tiêu này. Bất chấp những tuyên bố ngược lại, việc xây dựng lại một hệ thống thuế chuyển nhượng chức năng sẽ không nhất thiết làm giảm tích lũy vốn hoặc hiệu quả, và chắc chắn có thể được cấu trúc theo cách tính đến những cân nhắc đặc biệt do các doanh nghiệp nhỏ hoặc trang trại gia đình đưa ra. Những vấn đề này hiện đang được Quốc hội quan tâm khi tìm cách thu hẹp khoảng cách tài chính. Ước tính của chúng tôi cho thấy rằng các cải cách chu đáo đối với hệ thống thuế chuyển nhượng tài sản - bao gồm đánh thuế thu nhập vốn chưa thực hiện khi chết và chuyển đổi thuế bất động sản thành thuế thừa kế - có thể tăng doanh thu, tăng tính lũy tiến và cải thiện nền kinh tế theo những cách khác. Những cải cách này sẽ giúp áp dụng một biện pháp hỗ trợ quan trọng để thu thuế đối với thu nhập tích lũy hiện đang trốn thuế. Các nhà hoạch định chính sách nên tính đến những ước tính này khi họ đánh giá các lựa chọn thuế chuyển nhượng tài sản cũng như hợp nhất tài chính nói chung.
          Xem lịch kinh tế để tìm hiểu về tất cả sự kiện kinh tế hôm nay
          Cảnh báo Rủi ro và Tuyên bố Từ chối Trách nhiệm
          Bạn nên hiểu và thừa nhận rằng, việc đầu tư với các chiến lược này chứa mức độ rủi ro cao. Đầu tư hoặc giao dịch theo bất cứ chiến lược hoặc phương thức đầu tư nào cũng có thể xảy ra tổn thất. Nội dung trong trang web này chỉ mang tính tham khảo, và không tạo thành lời khuyên đầu tư. Bạn là người duy nhất chịu trách nhiệm về hoạt động đầu tư của bạn, bao gồm xem xét mục tiêu đầu tư, tình hình tài chính hoặc các nhu cầu khác của bạn.
          Thêm
          Chia sẻ
          FastBull
          Copyright © 2026 FastBull Ltd

          728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG

          TelegramInstagramTwitterfacebooklinkedin
          App Store Google Play Android Windows
          Sản phẩm
          Biểu đồ

          Trò chuyện

          Q&A cùng chuyên gia
          Bộ lọc
          Lịch kinh tế
          Dữ liệu
          Công cụ
          FastBull VIP
          Tính năng đặc sắc
          Chức năng
          Thị trường
          Sao chép giao dịch
          Tín hiệu mới nhất
          Cuộc thi
          24x7
          Phân tích
          Học tập
          Công ty
          Tuyển dụng
          Về chúng tôi
          Liên hệ chúng tôi
          Hợp tác quảng cáo
          Tải xuống FastBull
          Trung tâm trợ giúp
          Phản hồi
          Thỏa thuận Người dùng
          Chính sách Bảo mật
          Tuyên bố bảo vệ thông tin cá nhân
          Thương mại

          Nhãn trắng

          Broker API

          Data API

          Tiện ích Website

          Công cụ thiết kế Poster

          Chương trình Tiếp thị Liên kết

          Tuyên bố rủi ro

          Giao dịch các công cụ tài chính như cổ phiếu, tiền tệ, hàng hóa, hợp đồng tương lai, trái phiếu, quỹ hoặc tiền kỹ thuật số tiềm ẩn mức độ rủi ro cao, bao gồm rủi ro mất một phần hoặc toàn bộ vốn đầu tư, và có thể không phù hợp với mọi nhà đầu tư.

          Trước khi quyết định giao dịch các công cụ tài chính hoặc tiền điện tử, bạn cần hiểu đầy đủ về rủi ro và chi phí giao dịch trên thị trường tài chính, thận trọng cân nhắc đối tượng đầu tư, và tiến hành tư vấn chuyên môn cần thiết. Dữ liệu trên trang web này không nhất thiết là theo thời gian thực hay chính xác. Dữ liệu và giá cả trên trang web không nhất thiết là thông tin do bất kỳ sở giao dịch nào cung cấp, nhưng có thể được cung cấp bởi các nhà tạo lập thị trường. Bạn chịu trách nhiệm hoàn toàn về tất cả quyết kết giao dịch bạn đã thực hiện. Chúng tôi không chấp nhận bất cứ nghĩa vụ nào trước bất kỳ tổn thất hay thiệt hại nào xảy ra từ kết quả giao dịch của bạn, hoặc trước việc bạn dựa vào thông tin có trong trang web này.

          Bạn không được phép sử dụng, lưu trữ, sao chép, hiển thị, sửa đổi, truyền hay phân phối dữ liệu có trên trang web này và chưa nhận được sự cho phép rõ ràng bằng văn bản của Trang web này. Tất cả các quyền sở hữu trí tuệ đều được bảo hộ bởi các nhà cung cấp và/hoặc sở giao dịch cung cấp dữ liệu có trên trang web này.

          Chưa đăng nhập

          Đăng nhập để xem nội dung nhiều hơn

          Kết nối Nhà môi giới
          Trở thành nhà cung cấp tín hiệu
          Trung tâm trợ giúp
          Dịch vụ Khách hàng
          Chế độ tối
          Màu tăng giảm

          Đăng nhập

          Đăng ký

          Thanh bên
          Bố cục
          Toàn màn hình
          Mặc định chuyển sang biểu đồ
          Khi truy cập fastbull.com, mặc định mở ra trang biểu đồ