


- XAUUSD
- XAGUSD
- WTI
- USDX


ตลาด
การวิเคราะห์
ผู้ใช้
24x7
ปฏิทินเศรษฐกิจ
แหล่งเรียนรู้
ข้อมูล
- ชื่อ
- ค่าล่าสุด
- ครั้งก่อน







กำไรเป็นปอนด์ของสถานะยูโรต่อปอนด์อาจคงเดิม แต่มูลค่าในบัญชีดอลลาร์เปลี่ยนได้ แยกกำไรจากส่วนต่างราคาออกจากการแปลงสกุลเงิน ตรวจกรณีได้ปอนด์เพิ่มแต่ดอลลาร์ลด และคำนวณข้อจำกัดของราคาเป้าหมายกับยอดรับจริง
คู่เงินที่เห็นบนกราฟกับสกุลเงินที่บัญชีใช้แสดงกำไรขาดทุนเป็นคนละชั้นของการคำนวณ สถานะยูโรต่อปอนด์อาจมีกำไรปอนด์เท่าเดิม แต่เมื่อแสดงเป็นดอลลาร์กลับลดลง สิ่งแรกที่ต้องตรวจจึงไม่ใช่แค่ว่ากราฟดูนิ่งหรือไม่ แต่ต้องดูส่วนต่างราคาของสถานะ ฝั่งราคาที่ใช้ประเมิน และตัวคูณที่บัญชีใช้แปลงกำไรพร้อมกัน
บางครั้งสถานะได้กำไรเพิ่มอีก 10 ปอนด์ แต่กำไรลอยตัวดอลลาร์กลับลดจาก 260 เหลือ 252 นั่นคือกำไรที่ยังเป็นบวกลดลง 8 ดอลลาร์ ไม่ใช่ทั้งรายการกลายเป็นขาดทุน 8 ดอลลาร์ ตัวอย่างสถานะขนาดคงที่ต่อไปนี้จะแยกสองผลกระทบ คำนวณเป้าหมายดอลลาร์แบบมีเงื่อนไข และแยกมูลค่าที่ยังประเมินอยู่จากเงินที่แปลงและบันทึกเสร็จแล้ว
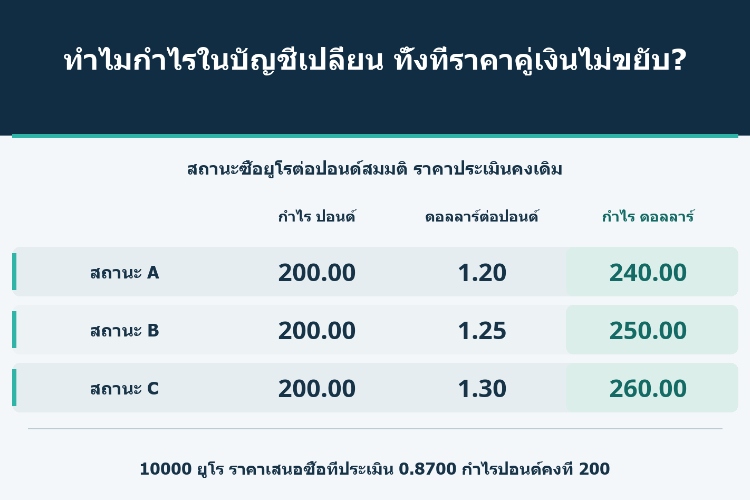
สมมติสถานะซื้อยูโรต่อปอนด์แบบเชิงเส้น ขนาด N = 10000 ยูโร เข้าซื้อจริงที่ K = 0.8500 ปอนด์ต่อยูโร ซึ่งเป็นราคาเสนอขายที่จ่ายตอนซื้อ ให้ S เป็นราคาเสนอซื้อปัจจุบันที่ใช้ประเมินสถานะซื้อ กำไรขาดทุนจากส่วนต่างราคาในหน่วยปอนด์คือ G = N(S−K) หน่วยยูโรคูณปอนด์ต่อยูโรจึงได้ปอนด์ ไม่ใช่ดอลลาร์
แบบจำลองนี้ประเมินส่วนต่างราคาของสถานะเดียวที่ขนาดคงที่ ไม่ใช่มูลค่ารวมของเงินสดยูโร ปอนด์ และภาระเงินทุนทั้งหมดในการแลกเงินที่ส่งมอบจริง สมมติบัญชีแสดงเป็นดอลลาร์ และใช้ตัวคูณที่ยืนยันแล้ว c หน่วยดอลลาร์ต่อปอนด์สำหรับกำไรปอนด์ที่เป็นบวก โดย c ต้องเป็นบวก มูลค่าดอลลาร์คือ A = Gc ตัวคูณนี้เป็นข้อมูลในกฎประเมินของบัญชี ไม่จำเป็นต้องเป็นเรตแลกเงินสดที่ลูกค้าทำรายการได้
ต้องตรวจสกุลที่ใช้คำนวณกำไรกับวิธีคิดของผลิตภัณฑ์ ไม่เดาจากสกุลหลักประกัน ในตัวอย่างนี้หนึ่งปิ๊ปเท่ากับ 0.0001 ปอนด์ต่อยูโร ขนาด 10000 ยูโรจึงมีค่า 1 ปอนด์ต่อปิ๊ป จาก 0.8500 ไป 0.8700 คือ 200 ปิ๊ป ให้กำไร 200 ปอนด์ ไม่ใช่ 200 ดอลลาร์โดยอัตโนมัติ ไม่ใช่ 200% หรือ 200 เบสิสพอยต์ของผลตอบแทน ส่วน NSc เป็นมูลค่าสัญญาที่แปลงแล้ว ไม่ใช่กำไร และเมื่อไม่มียอดทุนตั้งต้น ก็ยังหาอัตราผลตอบแทนบัญชีหรือผลตอบแทนจากเลเวอเรจไม่ได้
ตัวอย่างไม่คิดค่านายหน้า ดอกเบี้ยถือครอง ภาษี การคลาดเคลื่อนของราคาจับคู่ หรือค่าธรรมเนียมแปลงเพิ่มแยกต่างหาก ราคาเข้าใช้ฝั่งเสนอขายที่จ่ายจริง ส่วนราคาประเมินใช้ฝั่งเสนอซื้อ จึงห้ามหักสเปรดเดิมซ้ำ ในบัญชีจริงต้องยืนยันข้อกำหนดสัญญา เวลา ฝั่งราคา และความหมายของค่าธรรมเนียมแต่ละรายการก่อน
ตรึงขนาด ราคาเข้า และราคาเสนอซื้อที่ประเมิน S = 0.8700 กำไรปอนด์จึงเป็น 10000 × (0.8700−0.8500) = 200 ปอนด์ ทั้งสามแถวเป็นสถานะประเมินสมมติที่แยกกัน เปลี่ยนเฉพาะตัวคูณที่บัญชีใช้แปลงกำไรปอนด์บวกเป็นดอลลาร์ ไม่ใช่รายการซื้อขายที่เกิดตามลำดับ
| สถานะแยกกัน | ราคาเสนอซื้อยูโรต่อปอนด์ที่ประเมิน | กำไร ปอนด์ | ตัวคูณ ดอลลาร์ต่อปอนด์ | กำไร ดอลลาร์ |
|---|---|---|---|---|
| A | 0.8700 | 200.00 | 1.20 | 240.00 |
| B | 0.8700 | 200.00 | 1.25 | 250.00 |
| C | 0.8700 | 200.00 | 1.30 | 260.00 |
เมื่อเปลี่ยนจากสถานะ C เป็น A กำไรดอลลาร์ลดจาก 260 เหลือ 240 แม้กำไรปอนด์และราคาเสนอซื้อของยูโรต่อปอนด์ไม่เปลี่ยน ส่วนต่าง 20 ดอลลาร์คือการเปลี่ยนมูลค่าของกำไรเดิมหลังแปลงสกุลเงิน ไม่ใช่ขาดทุนแยกอีกก้อนที่ต้องหักจาก 240 ซ้ำ การตรึงยูโรต่อปอนด์แต่เปลี่ยนตัวคูณปอนด์เป็นดอลลาร์ก็ไม่ได้หมายความว่ายูโรต่อดอลลาร์ต้องคงเดิมด้วย
ใช้เครื่องหมายของผลลัพธ์ตรวจขอบเขตได้ หาก S = K และไม่มีต้นทุน G จะเป็นศูนย์ ตัวคูณบวกใดๆ ก็ยังให้ A เป็นศูนย์ ไม่สร้างกำไรขึ้นเอง หากสกุลกำไรตรงกับสกุลบัญชี c = 1 ช่องทางแปลงผ่านสกุลที่สามนี้ก็ไม่มี โดยทั่วไปเมื่อ c เป็นบวก A กับ G ต้องมีเครื่องหมายเดียวกัน การเปลี่ยนตัวคูณเพียงอย่างเดียวไม่ทำให้กำไรปอนด์บวกกลายเป็นกำไรดอลลาร์ติดลบ
ฝั่งขาดทุนอาจใช้กฎอีกแบบ ตัวอย่างแยกต่างหากที่ S = 0.8300 ให้ G = −200 ปอนด์ หากสมมติตัวคูณสำหรับขาดทุนเป็น 1.2002 และ 1.3002 ดอลลาร์ต่อปอนด์ จะได้ −240.04 และ −260.04 ดอลลาร์ นี่เป็นตัวคูณที่กำหนดขึ้น ไม่ใช่กฎสากลว่าทุกแห่งต้องใช้ฝั่งเสนอซื้อ เสนอขาย หรือเพิ่ม 0.0002 เท่ากัน ต้องตรวจตามเครื่องหมายของยอดและทิศทางการแปลงจริง
ใช้จุดอ้างอิงร่วม S₀ = 0.8700, G₀ = 200 ปอนด์, c₀ = 1.30 และ A₀ = 260 ดอลลาร์ ทุกแถวถัดไปเปรียบเทียบกับจุดนี้โดยตรง ไม่ได้ต่อเนื่องจากแถวก่อนหน้า
| เทียบกับฐานเดียวกัน | ราคาเสนอซื้อ ปอนด์ต่อยูโร | กำไรขาดทุน ปอนด์ | ตัวคูณ ดอลลาร์ต่อปอนด์ | กำไรขาดทุน ดอลลาร์ | เปลี่ยนแปลง ดอลลาร์ |
|---|---|---|---|---|---|
| ฐานเปรียบเทียบ | 0.8700 | 200.00 | 1.30 | 260.00 | 0.00 |
| ยูโรต่อปอนด์ขึ้นอย่างเดียว | 0.8710 | 210.00 | 1.30 | 273.00 | +13.00 |
| ตัวคูณแปลงลดอย่างเดียว | 0.8700 | 200.00 | 1.20 | 240.00 | −20.00 |
| ทั้งสองอย่างเปลี่ยน | 0.8710 | 210.00 | 1.20 | 252.00 | −8.00 |
แถวสุดท้ายคู่เงินขึ้นอีก 10 ปิ๊ป กำไรปอนด์เพิ่มเป็น 210 แต่ตัวคูณแปลงลดเหลือ 1.20 จึงได้เพียง 252 ดอลลาร์ เทียบกับเดิม 260 สถานะยังมีกำไรในทั้งสองสกุล การเห็นราคาคู่เงินขึ้นแต่กำไรดอลลาร์ลดจึงยังใช้ยืนยันว่าบัญชีคำนวณผิดไม่ได้ เพราะผลจากการแปลงอาจมากกว่ากำไรปอนด์ที่เพิ่ม
สูตรกระทบยอดที่ครบคือ ΔA = c₀ΔG + G₀Δc + ΔGΔc แทนค่าได้ 1.30 × 10 + 200 × (−0.10) + 10 × (−0.10) = 13−20−1 = −8 ดอลลาร์ ถ้าบวกเฉพาะสองพจน์แรกจะได้ −7 และขาดพจน์คูณร่วม −1 อีกวิธีที่ถูกต้องคือใช้ตัวคูณปลายช่วงประเมินกำไรที่เพิ่ม: c₁ΔG + G₀Δc = 12−20 = −8 ทั้งคู่ลงยอดเท่ากัน แต่จัดสรรผลกระทบต่างกัน
นี่คือสมการของจำนวนเงินกำไรขาดทุน ไม่ใช่การแยกอัตราผลตอบแทนของบัญชีทั้งหมด หากสถานะข้ามจากกำไรเป็นขาดทุนแล้วกฎแปลงเปลี่ยน ต้องยืนยันตัวคูณแต่ละเวลา ไม่ใช้ตัวคูณของฝั่งกำไรต่อไปโดยไม่ตรวจฝั่งขาดทุน
สำหรับเป้าหมายบวก T ดอลลาร์ โดยขนาดสถานะคงที่และสมมติว่าตัวคูณบวก c ณ เวลาประเมินในอนาคตยังเท่าค่าที่กำหนด ราคาที่ต้องการคือ S_target = K + T/(Nc) หน่วยดอลลาร์หารด้วยผลคูณของยูโรกับดอลลาร์ต่อปอนด์ ให้ปอนด์ต่อยูโร จึงบวกกับ K ได้ เป้าหมายนี้อยู่ในแบบจำลองก่อนต้นทุนแยก ไม่ใช่คำรับรองยอดเงินสดปลายทาง
เมื่อ T = 250 ดอลลาร์ และ c = 1.20 ราคาเสนอซื้อที่ต้องการคือ 0.8500 + 250/(10000 × 1.20) = 0.870833333… สมมติว่าสัญญานี้ให้ใช้ขั้นราคา 0.00001 ที่ 0.87083 จะมีกำไร 208.30 ปอนด์ คูณ 1.20 ได้ 249.96 ดอลลาร์ ยังขาด 0.04 ขั้นถัดไป 0.87084 ให้ 208.40 ปอนด์ หรือ 250.08 ดอลลาร์ นั่นคือขั้นราคาแรกที่ถึงเป้าภายใต้เงื่อนไขคงที่ชุดนี้ ไม่ใช่ราคาที่รับรองว่าจะจับคู่หรือยอดรับขั้นต่ำ
ตัวคูณในอนาคตยังไม่ถูกล็อก หากปิดที่ 0.87084 เท่าเดิม แต่ตัวคูณที่ใช้จริงเหลือ 1.10 กำไร 208.40 ปอนด์จะมีค่าเพียง 229.24 ดอลลาร์ การกำหนดราคาออกของยูโรต่อปอนด์จึงยังไม่ล็อกกำไรดอลลาร์ จำนวนทศนิยมบนหน้าจอก็ไม่ได้ยืนยันขั้นราคาที่สัญญาอนุญาตหรือกฎปัดเศษยอดเงินในบัญชี
ก่อนคำนวณย้อน ต้องระบุว่าเป้าหมายคือกำไรลอยตัวขั้นต้น กำไรที่รับรู้สุทธิ หรือยอดเข้าบัญชีหลังหักค่าใช้จ่ายทั้งหมด แล้วตรวจหน่วยขนาด ฝั่งราคาเข้าออก ขั้นราคา ความละเอียดของยอดเงิน และวิธีคิดต้นทุน ค่าประเมินปัจจุบันอาจคำนวณถูกโดยไม่ได้ผูกมัดว่าจะใช้ตัวคูณเดิมตอนปิดสถานะ
สมมติว่ารายการปิดแล้ว และกำไร 200 ปอนด์ถูกแปลงจริงที่ 1.30 พร้อมบันทึกเป็นยอดดอลลาร์คงที่ 260 ดอลลาร์ หากไม่มีการแก้รายการภายหลัง ค่าใช้จ่าย หรือธุรกรรมใหม่ ตัวคูณที่เปลี่ยนเป็น 1.20 ไม่ได้ย้อนแก้ยอดที่บันทึกแล้วให้เหลือ 240 การนำเรตใหม่ไปคำนวณซ้ำกับรายการดอลลาร์ที่แปลงเสร็จแล้วจะสร้างส่วนต่างเทียม
ผลิตภัณฑ์อีกแบบอาจให้คง 200 ปอนด์เป็นยอดเงินสดปอนด์จริง มูลค่าที่รายงานเป็นดอลลาร์ภายหลังจึงเปลี่ยนได้ แต่นั่นคือความเสี่ยงสกุลเงินของยอดเงินสดที่ยังถืออยู่ ไม่ใช่เงินเดียวกันที่อ้างว่าแลกเป็น 260 ดอลลาร์คงที่แล้ว ห้ามสมมติว่าทุกบัญชีมีบัญชีย่อยหลายสกุล หรือใช้เพียงสถานะปิดรายการเป็นหลักฐานว่าแปลงเงินเสร็จ
อ่านช่องในรายงานแยกกัน ตัวคูณของกำไรที่ยังไม่รับรู้ ตัวคูณที่ใช้แสดงมูลค่าสัญญา และตัวคูณตอนชำระเงินอาจต่างกัน ยอดกำไรที่รับรู้แล้วอาจรวมส่วนปรับจากการแปลง แต่ค่านายหน้าหรือดอกเบี้ยอยู่คนละบรรทัด ตรวจให้แต่ละต้นทุนถูกนับครั้งเดียว การแสดงรายละเอียดต้นทุนไม่ได้หมายความว่าต้องหักซ้ำจากยอดที่รวมต้นทุนนั้นแล้ว
เก็บข้อมูลเวลาเดียวกัน ได้แก่รหัสรายการ ทิศทาง จำนวนสกุลฐาน ราคาเข้าจริง ราคาประเมินหรือราคาปิดจริง และความหมายของฝั่งราคานั้น กราฟราคากลางที่นิ่งไม่ได้พิสูจน์ว่าราคาเสนอซื้อสำหรับประเมินสถานะซื้อคงเดิม การปิดบางส่วน ขนาดที่เปลี่ยน หรือเวลาต่างกันก็ทำให้เงื่อนไข “สถานะเดิมไม่เปลี่ยน” ใช้ไม่ได้
ยืนยันสกุลกำไรกับวิธีคำนวณเชิงเส้น แล้วคำนวณ G ใหม่ จากนั้นหาตัวคูณที่ใช้จริงกับยอดนี้ พร้อมหน่วย เวลา และกฎของฝั่งกำไรหรือขาดทุน หากราคาที่แสดงกลับทิศ ให้ดูการตรวจอัตราแลกเปลี่ยนกลับด้านและฝั่งราคาที่ใช้แปลงเงินก่อนกลับเศษส่วน การกลับเศษส่วนฝั่งราคาที่ไม่ถูกต้องไม่ได้ให้ตัวคูณของบัญชี และอย่าแทนด้วยราคากลางจากอีกกราฟเพียงเพราะชื่อสกุลเงินเหมือนกัน
คำนวณ A = Gc แล้วแยกตรวจค่าธรรมเนียม ดอกเบี้ย เงินโอน ยอดที่บันทึกแล้วและยังไม่บันทึกตามนิยามแต่ละช่อง หาก G คงเดิม G คูณการเปลี่ยนตัวคูณควรอธิบายส่วนต่างที่เกี่ยวข้องในแบบจำลองนี้ได้ ถ้าไม่ตรง ให้ตรวจฝั่งราคา ขนาด เวลา ส่วนปรับจากการแปลง และการปัดเศษต่อ ไม่ผลักส่วนที่เหลือทั้งหมดไปเป็น “ขาดทุนอัตราแลกเปลี่ยน”
ถ้าไม่มีตัวคูณต้นทางและกระทบยอดจากรายงานด้วยวิธีเทียบเท่ากันไม่ได้ ให้เก็บสาเหตุเป็นข้อที่ยังไม่ทราบ คำอธิบายเรื่องสกุลเงินจะมีหลักฐานก็ต่อเมื่อกำไรเดิมของสถานะ ตัวคูณที่ถูกต้อง และเวลาบันทึกเชื่อมกันได้ครบ กราฟเพียงอย่างเดียวไม่พอยืนยันหรือปฏิเสธสาเหตุนี้

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





ความเสี่ยงของการสูญเสียในการซื้อขายสินทรัพย์ทางการเงิน เช่น หุ้น FX สินค้าโภคภัณฑ์ ฟิวเจอร์ส พันธบัตร ETFs หรือเงินดิจิทัลอาจมีมาก คุณอาจสูญเสียเงินทุนทั้งหมดที่คุณฝากไว้กับโบรกเกอร์ของคุณ ดังนั้น คุณควรพิจารณาอย่างรอบคอบว่าการซื้อขายดังกล่าวเหมาะสมกับคุณหรือไม่ในสถานการณ์และทรัพยากรทางการเงินของคุณ
ไม่ควรตัดสินใจลงทุนโดยไม่ได้ดำเนินการตรวจสอบสถานะอย่างละเอียดถี่ถ้วนด้วยตัวเองหรือปรึกษากับที่ปรึกษาทางการเงินของคุณ เนื้อหาเว็บของเราอาจไม่เหมาะกับคุณเนื่องจากเราไม่ทราบเงื่อนไขทางการเงินและความต้องการในการลงทุนของคุณ ข้อมูลทางการเงินของเราอาจมีความล่าช้าหรือมีความไม่ถูกต้อง ดังนั้นคุณควรรับผิดชอบอย่างเต็มที่ต่อการตัดสินใจซื้อขายและการลงทุนของคุณ บริษัทจะไม่รับผิดชอบต่อการสูญเสียเงินทุนของคุณ
หากไม่ได้รับอนุญาตจากเว็บไซต์ คุณจะไม่สามารถคัดลอกกราฟิก ข้อความ หรือเครื่องหมายการค้าของเว็บไซต์ได้ สิทธิ์ในทรัพย์สินทางปัญญาในเนื้อหาหรือข้อมูลที่รวมอยู่ในเว็บไซต์นี้เป็นของผู้ให้บริการและผู้ค้าแลกเปลี่ยน
ไม่ได้ล็อกอิน
เข้าสู่ระบบเพื่อเข้าถึงฟังก์ชั่นเพิ่มเติม


เข้าสู่ระบบ
ลงทะเบียน


