


- XAUUSD
- XAGUSD
- WTI
- USDX


ตลาด
การวิเคราะห์
ผู้ใช้
24x7
ปฏิทินเศรษฐกิจ
แหล่งเรียนรู้
ข้อมูล
- ชื่อ
- ค่าล่าสุด
- ครั้งก่อน










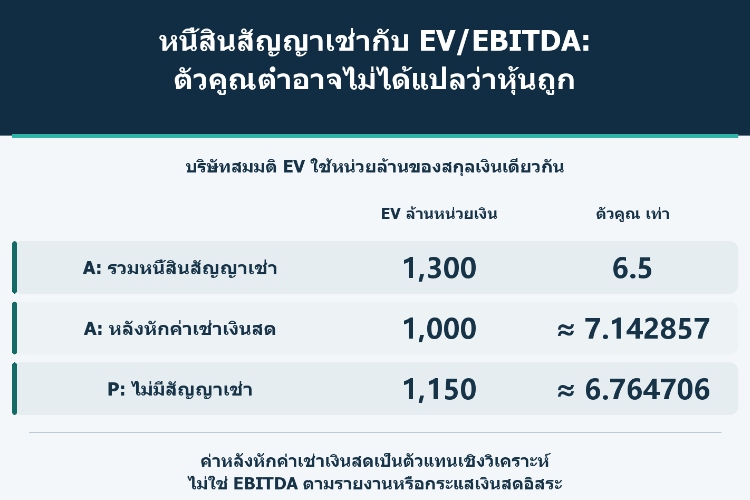
บริษัทเดียวกันอาจได้ 5 เท่า 6.5 เท่า หรือราว 7.14 เท่า เพราะนิยามสัญญาเช่าต่างกัน ตรวจตัวตั้งกับตัวหาร จุดกลับอันดับ และเงินสดจ่ายค่าเช่า โดยไม่เรียกตัวแทนเชิงวิเคราะห์ว่า EBITDA ตามรายงานหรือกระแสเงินสดอิสระ
ตัวกรองหุ้นแสดง EV/EBITDA ของบริษัทหนึ่งที่ 5 เท่า แต่ตารางอีกชุดได้ 6.5 เท่า และเมื่อหักค่าเช่าที่จ่ายเป็นเงินสดกลับเป็นประมาณ 7.14 เท่า ก่อนเลือกเลขที่ต่ำที่สุด ต้องตรวจว่ามูลค่ากิจการในตัวตั้งกับผลการดำเนินงานในตัวหารใช้ขอบเขตสัญญาเช่าเดียวกันหรือไม่
ตัวคูณอาจต่ำเพราะตัดหนี้สินสัญญาเช่าออกจากตัวตั้ง แต่ไม่ได้หักเงินสดค่าเช่าที่เกี่ยวข้องออกจากตัวหารด้วย การแก้ความไม่สอดคล้องนี้จำเป็น ทว่าสองวิธีที่สอดคล้องในตัวเองก็ไม่ได้ให้ตัวเลขเท่ากันเสมอ บริษัท A ในตัวอย่างอยู่ต่ำกว่าคู่เทียบตามวิธีหนึ่ง แต่สูงกว่าตามอีกวิธี สิ่งที่กลับด้านคืออันดับเชิงตัวเลข ไม่ใช่ข้อพิสูจน์ว่าหุ้นใดถูกหรือแพง
IFRS Foundation อธิบาย IFRS 16 ว่าผู้เช่ารับรู้สินทรัพย์สิทธิการใช้และหนี้สินตามสัญญาเช่า โดยมีข้อยกเว้นที่เกี่ยวข้อง เช่น สัญญาระยะสั้นและสินทรัพย์มูลค่าต่ำ มาตรฐานใช้กับรอบรายงานประจำปีที่เริ่มตั้งแต่ 1 มกราคม 2019 นี่คือกรอบบัญชี ไม่ใช่ข้อกำหนดว่าต้องใช้สูตรมูลค่ากิจการเพียงสูตรเดียว
รายงานวิเคราะห์ผลกระทบปี 2016 ของมูลนิธิอธิบายว่า การแทนค่าเช่าเดิมบางส่วนด้วยค่าเสื่อมราคาและดอกเบี้ยอาจเพิ่ม EBITDA โดยเงินสดค่าเช่ารวมไม่ได้เพิ่มหรือลดตาม นี่เป็นการวิเคราะห์ในอดีต ไม่ใช่กฎใหม่ปี 2026 และไม่ควรนำผลดังกล่าวไปใช้กับสัญญาเช่าดำเนินงานตามบัญชีสหรัฐฯ หรือกรอบอื่นทุกกรณีโดยอัตโนมัติ
คำถามที่ใช้ได้จริงคือ ค่าเช่าใดยังอยู่ในค่าใช้จ่ายดำเนินงาน ค่าเสื่อมและดอกเบี้ยใดถูกตัดออก และผู้บริหารปรับค่าเช่าเพิ่มเติมไว้แล้วหรือยัง ชื่อ “EBITDA ปรับปรุง” อย่างเดียวตอบไม่ได้ ถ้าต้นทุนหนึ่งลดตัวหารไปแล้ว การหักซ้ำไม่ได้ทำให้รอบคอบขึ้น แต่ทำให้เปรียบเทียบผิดอีกทาง
บริษัทและข้อมูลทั้งหมดเป็นสมมติ จำนวนเงินใช้หน่วยล้านของสกุลเงินเดียวกันโดยไม่ระบุสกุล A มีมูลค่าตลาดส่วนของผู้ถือหุ้น 600 หนี้มีดอกเบี้ยที่ไม่ใช่สัญญาเช่า 500 และเงินสดที่หักออกได้ 100 มูลค่ากิจการไม่รวมเช่าจึงเป็น E=600+500−100=1,000 สมมติเงินสดทั้งหมดเข้าเกณฑ์ และไม่มีหุ้นบุริมสิทธิ ส่วนได้เสียที่ไม่มีอำนาจควบคุม ภาระบำนาญ เงินลงทุนแยก หรือรายการปรับอื่น
หนี้สินตามสัญญาเช่าที่รับรู้ L=300 ทำให้มูลค่ารวมหนี้เช่าเป็น E+L=1,300 เมื่อไล่การปรับจากมูลค่าตลาดหุ้นไปเป็นมูลค่ากิจการ ต้องดูว่าช่องหนี้ของแหล่งข้อมูลรวม 300 นี้แล้วหรือไม่ หากรวมแล้วเพิ่มซ้ำ ก็เป็นการนับสิทธิเรียกร้องเดียวกันสองครั้ง
อย่าเพิ่มสินทรัพย์สิทธิการใช้เป็นภาระหนี้อีกก้อน และอย่าแทนหนี้ที่รับรู้ด้วยยอดค่าเช่าอนาคตทั้งหมดก่อนคิดลดโดยตรง L ในตัวอย่างเป็นยอดคงเหลือที่กำหนดให้ ไม่ใช่มูลค่ายุติธรรมที่แบบจำลองคำนวณขึ้น สำหรับบริษัทจริงต้องระบุว่าใช้มูลค่าตามบัญชีหรือค่าที่นักวิเคราะห์ประเมินเอง และใช้ฐานเดียวกันกับคู่เทียบ
ให้ B=200 เป็น EBITDA ที่กระทบยอดแล้ว โดยตัดค่าเสื่อมและดอกเบี้ยของสัญญาเช่าคงที่ที่รับรู้ในแบบจำลองออก R=60 คือเงินสดจ่ายทั้งปีที่ปรับให้อยู่ในระดับปกติของสัญญากลุ่มเดียวกันนั้น B−R=140 เป็นตัวแทนเชิงวิเคราะห์หลังหักค่าเช่าเงินสด ไม่ใช่ EBITDA ตามรายงาน ไม่ได้สร้างกำไรตาม IAS 17 เดิมกลับมาโดยอัตโนมัติ และไม่ใช่ยอดรวมย่อยที่มาตรฐานบัญชีกำหนด
ช่วงยกเว้นค่าเช่า เงินจ่ายล่วงหน้า และกำหนดจ่าย ทำให้เงินสดในปีไม่จำเป็นต้องเท่ากับค่าใช้จ่ายของปีนั้น หากค่าเช่าผันแปรหรือสัญญาระยะสั้นลด B ไปแล้ว ก็ไม่ควรรวมใน R เพื่อหักอีก การปรับให้เป็นปกติต้องอธิบายได้และไม่ได้ลบภาระจ่ายจริง การใช้กลุ่มเช่าคงที่ที่เหมือนกันช่วยให้ตัวตั้งกับตัวหารไม่เปลี่ยนกลุ่มสัญญากลางทาง
| ฐานการเปรียบเทียบ | EV ล้านหน่วยเงิน | ตัวหาร ล้านหน่วยเงิน | ตัวคูณ เท่า |
|---|---|---|---|
| มุมมองรับรู้หนี้สินสัญญาเช่าใน EV | 1,300 | 200 | 6.5 |
| ตัวแทนวิเคราะห์หลังหักค่าเช่าเงินสด | 1,000 | 140 | ≈ 7.142857 |
| ไม่สอดคล้อง: ไม่รวมหนี้และไม่หักค่าเช่า | 1,000 | 200 | 5 |
| ไม่สอดคล้อง: รวมหนี้พร้อมหักค่าเช่า | 1,300 | 140 | ≈ 9.285714 |
วิธีแรกนำหนี้เช่าเข้ามูลค่ากิจการ และใช้ EBITDA ก่อนหักเงินสดเช่าที่เกี่ยวข้อง: 1,300/200=6.5 เท่า อีกวิธีไม่นำหนี้เช่าเข้าตัวตั้ง แต่หักเงินสดออกจากตัวชี้วัดดำเนินงาน: 1,000/140=50/7 หรือประมาณ 7.142857 เท่า วิธีหลังต้องระบุว่าเป็น EV เทียบกับตัวแทนวิเคราะห์หลังค่าเช่า ไม่ใช่ EV/EBITDA ที่มีนิยามเดียวกับวิธีแรกทุกประการ
1,000/200=5 เท่า ตัดทั้งหนี้และการหักค่าเช่าออกจากการพิจารณา ขณะที่ 1,300/140=65/7 หรือประมาณ 9.285714 เท่า ผสมตัวตั้งรวมหนี้กับตัวหารที่รับภาระค่าเช่าแล้ว คำว่าไม่สอดคล้องจำกัดอยู่ในสองกรอบที่บทความนิยาม ไม่ได้ห้ามอัตราส่วนอื่นทั้งหมด หากออกแบบเพื่อคำถามทางเศรษฐกิจอื่น ก็ต้องอธิบายเหตุผลของมันให้ชัด
เมื่อ E>0, L≥0 และ B>R≥0 เงื่อนไขที่ E/(B−R)=(E+L)/B เป็นจริงคือ L=ER/(B−R) ถ้าตรึง E1,000, B200 และ R60 ไว้ จะต้องมี L เท่ากับ 3,000/7 หรือประมาณ 428.571429 ไม่ใช่ 300 ตามสมมติฐานเดิม
ถ้าตรึง E, B และ L แทน จุดแบ่งค่าเช่าคือ R=BL/(E+L)=600/13 หรือประมาณ 46.153846 ตราบใดที่ตัวหารเป็นบวก R ต่ำกว่าค่าที่แน่นอนนี้จะให้ตัวคูณหลังค่าเช่าต่ำกว่า 6.5 แต่ R สูงกว่าจะได้ตัวคูณสูงกว่า ลองกรณีควบคุมแยกที่ R=40 จะได้ 1,000/160=6.25 เท่า ส่วน R60 เดิมให้ประมาณ 7.14 เท่า
สมการเหล่านี้เป็นเงื่อนไขให้สองอัตราส่วนเท่ากัน ไม่ใช่สูตรวัดหนี้ตามบัญชีหรือมูลค่ายุติธรรมของสัญญาเช่า L เป็นยอด ณ เวลาใดเวลาหนึ่ง ส่วน R เป็นกระแสรายปี อายุสัญญาคงเหลือ จังหวะจ่าย และองค์ประกอบสัญญาจึงมีผล การแสดงหกตำแหน่งมีไว้ตรวจคำนวณ ไม่ได้อ้างว่าประมาณค่าเช่าได้ละเอียดขนาดนั้น หากตัวหารเป็นศูนย์หรือติดลบ ก็ใช้การจัดอันดับตัวคูณบวกตามปกติไม่ได้
กำหนดบริษัทเทียบ P ที่ไม่มีสัญญาเช่าเลยในแบบจำลองนี้ มี EV1,150 และ EBITDA170 ได้ 115/17 หรือประมาณ 6.764706 เท่า P จึงไม่มีรายการเช่าที่ต้องปรับระหว่างสองวิธี
| ฐานที่สอดคล้องกันในแต่ละวิธี | บริษัท A เท่า | บริษัท P ที่ไม่มีสัญญาเช่า เท่า |
|---|---|---|
| มุมมองรับรู้หนี้สินสัญญาเช่าใน EV | 6.5 | ≈ 6.764706 |
| ตัวแทนวิเคราะห์หลังหักค่าเช่าเงินสด | ≈ 7.142857 | ≈ 6.764706 |
A ที่ 6.5 เท่าต่ำกว่า P ตามวิธีรวมหนี้เช่า แต่ A ที่ประมาณ 7.14 เท่าหลังหักค่าเช่ากลับสูงกว่า P การเปรียบเทียบไม่ได้เปลี่ยนราคาหุ้น ประมาณการดำเนินงาน หรือยอดตามสัญญา สิ่งที่เปลี่ยนคือนิยามวิเคราะห์ ตัวกรองที่โชว์เลขเดียวอาจซ่อนข้อมูลซึ่งเปลี่ยนรายชื่อหุ้นที่ผ่านเกณฑ์
แต่ยังสรุปไม่ได้ว่า A ถูกหรือ P น่าลงทุนกว่า แบบจำลองไม่ได้พิสูจน์ว่าอัตราเติบโต อายุสินทรัพย์ เงินลงทุนเพื่อรักษาสภาพกิจการ สิทธิความเป็นเจ้าของที่เหลือ หรือความเสี่ยงธุรกิจเท่ากัน ผู้เป็นเจ้าของอาคารอาจต้องลงทุนทดแทนต่างจากผู้เช่า ควรแสดงสองมุมมองพร้อมวัตถุประสงค์ แล้วตรวจความเทียบเคียงทางเศรษฐกิจ ไม่เลือกนิยามเพียงเพราะทำให้หุ้นที่ชอบขึ้นอันดับแรก
สมมติเงินสดค่าเช่าปีละ 60 แบ่งเป็นเงินต้น 45 กับดอกเบี้ย 15 และมีค่าเสื่อมสินทรัพย์สิทธิการใช้ 50 จาก EBITDA200 การปรับเงินสดเฉพาะส่วนเช่าคือ 200−45−15=140 หากหักแค่เงินต้นจะได้ 155 และลืมดอกเบี้ยเงินสด 15 การจัดหมวดจ่ายคนละประเภทไม่ได้ทำให้ภาระส่วนหนึ่งหายไป
200−50−60=90 ก็ไม่ใช่การกระทบยอดเงินสดที่ถูกต้องจาก EBITDA เพราะ EBITDA ตัดค่าเสื่อมที่ไม่ใช่เงินสดไว้แล้ว การหักค่าเสื่อมพร้อมเงินสดเต็มจำนวนจึงผสมการปรับกำไรกับเงินสด หากเริ่มที่ EBIT ต้องบวกค่าเสื่อมที่เกี่ยวข้องกลับก่อนแทนด้วยเงินสดจ่ายจริง ไม่ควรเอาขั้นตอนจากคนละจุดเริ่มต้นมาซ้อนกัน
140 ยังไม่ใช่กระแสเงินสดอิสระ เพราะยังไม่หักดอกเบี้ยการเงินนอกสัญญาเช่า ภาษี การเปลี่ยนเงินทุนหมุนเวียน เงินลงทุน และรายการเงินสดอื่น ต้องตรวจยอดจ่ายรวมข้ามหมวดในงบกระแสเงินสด ไม่ตีความการย้ายหมวดว่าเกิดเงินใหม่ การจ่ายเงินต้น 45 เพียงอย่างเดียวก็ยังไม่พิสูจน์ว่าหนี้ปลายงวดลด 45 เพราะไม่มีข้อมูลสัญญาใหม่หรือการเปลี่ยนแปลงอื่น
ผลลัพธ์ที่มีประโยชน์ไม่ใช่เลขต่ำสุดเลขเดียว แต่เป็นความเชื่อมโยงที่ย้อนตรวจได้ระหว่างภาระ ตัวชี้วัดดำเนินงาน และเงินจ่าย ต้องอธิบายก่อนว่าตัวคูณเปลี่ยนเพราะอะไร จึงค่อยพิจารณาว่ามันช่วยตัดสินมูลค่าการลงทุนได้เพียงใด

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





ความเสี่ยงของการสูญเสียในการซื้อขายสินทรัพย์ทางการเงิน เช่น หุ้น FX สินค้าโภคภัณฑ์ ฟิวเจอร์ส พันธบัตร ETFs หรือเงินดิจิทัลอาจมีมาก คุณอาจสูญเสียเงินทุนทั้งหมดที่คุณฝากไว้กับโบรกเกอร์ของคุณ ดังนั้น คุณควรพิจารณาอย่างรอบคอบว่าการซื้อขายดังกล่าวเหมาะสมกับคุณหรือไม่ในสถานการณ์และทรัพยากรทางการเงินของคุณ
ไม่ควรตัดสินใจลงทุนโดยไม่ได้ดำเนินการตรวจสอบสถานะอย่างละเอียดถี่ถ้วนด้วยตัวเองหรือปรึกษากับที่ปรึกษาทางการเงินของคุณ เนื้อหาเว็บของเราอาจไม่เหมาะกับคุณเนื่องจากเราไม่ทราบเงื่อนไขทางการเงินและความต้องการในการลงทุนของคุณ ข้อมูลทางการเงินของเราอาจมีความล่าช้าหรือมีความไม่ถูกต้อง ดังนั้นคุณควรรับผิดชอบอย่างเต็มที่ต่อการตัดสินใจซื้อขายและการลงทุนของคุณ บริษัทจะไม่รับผิดชอบต่อการสูญเสียเงินทุนของคุณ
หากไม่ได้รับอนุญาตจากเว็บไซต์ คุณจะไม่สามารถคัดลอกกราฟิก ข้อความ หรือเครื่องหมายการค้าของเว็บไซต์ได้ สิทธิ์ในทรัพย์สินทางปัญญาในเนื้อหาหรือข้อมูลที่รวมอยู่ในเว็บไซต์นี้เป็นของผู้ให้บริการและผู้ค้าแลกเปลี่ยน
ไม่ได้ล็อกอิน
เข้าสู่ระบบเพื่อเข้าถึงฟังก์ชั่นเพิ่มเติม


เข้าสู่ระบบ
ลงทะเบียน


