


- WTI
- XAUUSD
- XAGUSD
- USDX


ตลาด
การวิเคราะห์
ผู้ใช้
24x7
ปฏิทินเศรษฐกิจ
แหล่งเรียนรู้
ข้อมูล
- ชื่อ
- ค่าล่าสุด
- ครั้งก่อน









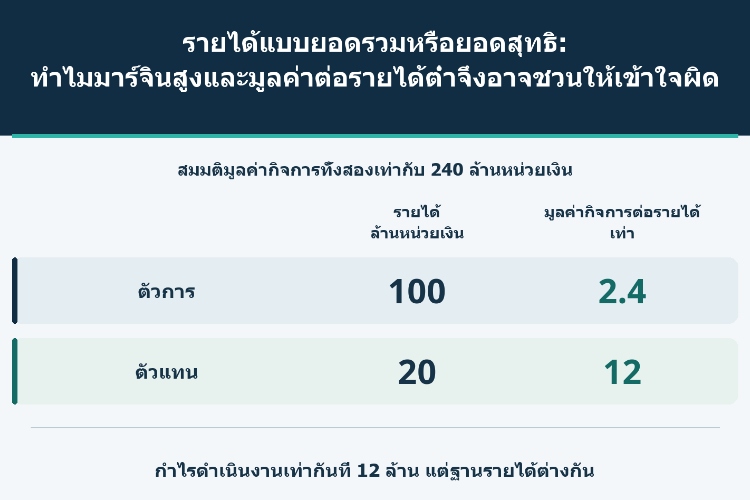
อัตรากำไรขั้นต้น 100% อาจให้กำไรดำเนินงานเท่ากับธุรกิจที่มีอัตราเพียง 20% แยกบทบาทตัวการกับตัวแทน การลดลงของสัดส่วนรายได้ค่าธรรมเนียม และการเปลี่ยนส่วนผสมธุรกิจ ก่อนเปรียบเทียบมูลค่าหุ้น
หุ้นที่ซื้อขายด้วยมูลค่ากิจการต่อรายได้ 2.4 เท่า อาจไม่ได้ถูกกว่าหุ้นที่มีอัตราส่วน 12 เท่า ขณะเดียวกัน อัตรากำไรขั้นต้น 100% ก็ไม่ได้แปลว่าธุรกิจหาเงินได้มากกว่าคู่แข่งที่ทำได้ 20% เสมอไป หากรายได้ของบริษัทหนึ่งนับมูลค่าสินค้าทั้งหมด แต่อีกบริษัทนับเฉพาะค่าตอบแทนในการจัดหาสินค้าให้ลูกค้า ตัวหารของทั้งสองรายย่อมต่างกันตั้งแต่ต้น
ในตัวอย่างต่อไปนี้ ทั้งสองธุรกิจมีกำไรขั้นต้น 20 และกำไรจากการดำเนินงาน 12 เท่ากัน สิ่งที่ต้องแยกจึงมีสามเรื่อง ได้แก่ บทบาทตามสัญญาที่กำหนดการรับรู้รายได้ ความสามารถในการเก็บค่าตอบแทนจากธุรกรรม และสัดส่วนของธุรกิจแต่ละประเภท การเหมารวมทั้งสามเรื่องอาจทำให้ความต่างทางบัญชีดูเหมือนความได้เปรียบทางธุรกิจ
ภายใต้กรอบ IFRS 15 ต้องระบุสินค้าหรือบริการเฉพาะที่สัญญาว่าจะส่งมอบ แล้วพิจารณาว่ากิจการควบคุมสิ่งนั้นก่อนโอนให้ลูกค้าหรือไม่ ผู้ที่ควบคุมก่อนส่งมอบเป็นตัวการ ส่วนผู้ที่จัดให้บุคคลอื่นส่งมอบเป็นตัวแทน ตัวการรับรู้สิ่งตอบแทนที่เกี่ยวข้องเป็นรายได้แบบยอดรวม ขณะที่ตัวแทนรับรู้ค่าธรรมเนียมหรือค่านายหน้าของตน ไม่ใช่ทางเลือกที่บริษัทจะสลับได้เพื่อทำให้ยอดขายหรือมาร์จินดูดีขึ้น
ความรับผิดชอบหลักในการปฏิบัติตามสัญญา ความเสี่ยงด้านสินค้าคงเหลือ และดุลยพินิจในการกำหนดราคาเป็นหลักฐานประกอบการประเมินการควบคุม ไม่ใช่แบบลงคะแนนที่ผ่านสองในสามข้อแล้วตัดสินได้ทันที ใครออกใบแจ้งหนี้ ใครรับเงินเต็มจำนวน หรือใครเรียกตนเองว่าแพลตฟอร์ม ไม่ใช่คำตอบโดยลำพัง บริษัทเดียวกันอาจมีบทบาทต่างกันสำหรับคำมั่นในการส่งมอบคนละรายการ
นักลงทุนจึงควรอ่านนโยบายรายได้ ภาระที่ต้องปฏิบัติ และหมายเหตุเรื่องดุลยพินิจสำคัญร่วมกัน ถ้าข้อเท็จจริงของสัญญายังไม่พอ การระบุว่ายังเปรียบเทียบไม่ได้มีคุณค่ามากกว่าการประมาณส่วนแบ่งของผู้ขายแล้วหักออกจากรายได้ทั้งหมด การปรับตัวเลขเองไม่ได้เติมหลักฐานเรื่องการควบคุมที่หายไป
สมมติธุรกิจสองรายมีข้อเท็จจริงตามสัญญาต่างกัน และเข้าเกณฑ์ตัวการกับตัวแทนตามลำดับ ตัวเลขเงินทั้งหมดเป็นล้านหน่วยของสกุลเงินสมมติเดียวกัน ครอบคลุมรอบรายงานที่ยาวเท่ากัน ทั้งสองมีมูลค่าธุรกรรมกับลูกค้าปลายทาง 100 มีต้นทุนจัดซื้อหรือเงินที่ต้องส่งต่อผู้จัดหา 80 จึงเหลือ 20 ก่อนค่าใช้จ่ายดำเนินงานอื่นซึ่งกำหนดไว้ที่ 8
เพื่อแยกผลของตัวหาร โมเดลนี้ไม่กำหนดต้นทุนขายเพิ่มเติมให้ธุรกิจตัวแทน และไม่นับภาษี เงินคืน ต้นทุนทางการเงิน ความต่างของเวลารับจ่าย และค่าใช้จ่ายอื่น การเปรียบเทียบนี้ไม่ใช่การอนุญาตให้สัญญาเดียวกันบันทึกได้สองแบบ และไม่ได้พิสูจน์ว่าความเสี่ยงหรือเงินทุนที่ต้องใช้เท่ากัน
| รายการเปรียบเทียบ | ธุรกิจในฐานะตัวการ | ธุรกิจในฐานะตัวแทน |
|---|---|---|
| มูลค่าธุรกรรมลูกค้า ล้านหน่วยเงิน | 100 | 100 |
| รายได้ที่รับรู้ ล้านหน่วยเงิน | 100 | 20 |
| ต้นทุนขาย ล้านหน่วยเงิน | 80 | 0 |
| กำไรขั้นต้น ล้านหน่วยเงิน | 20 | 20 |
| อัตรากำไรขั้นต้น % | 20% | 100% |
| กำไรจากการดำเนินงาน ล้านหน่วยเงิน | 12 | 12 |
| อัตรากำไรจากการดำเนินงาน % | 12% | 60% |
| มูลค่ากิจการสมมติ ล้านหน่วยเงิน | 240 | 240 |
| มูลค่ากิจการต่อรายได้ เท่า | 2.4 | 12 |
| มูลค่ากิจการต่อกำไรดำเนินงาน เท่า | 20 | 20 |
ตัวการรับรู้รายได้ 100 หักต้นทุนขาย 80 ได้กำไรขั้นต้น 20 ส่วนตัวแทนรับรู้รายได้ค่าธรรมเนียม 20 และไม่มีต้นทุนขายเพิ่มเติมตามสมมติฐาน กำไรขั้นต้นจึงเป็น 20 เช่นกัน แต่เมื่อหารด้วยรายได้ อัตรากำไรเป็น 20÷100=20% กับ 20÷20=100% หลังหักค่าใช้จ่ายอื่น 8 กำไรดำเนินงานเท่ากันที่ 12 แต่อัตรากำไรดำเนินงานกลับเป็น 12% และ 60%
กำไรไม่ได้เพิ่มขึ้นเพราะเปอร์เซ็นต์สูงขึ้น ตัวแทนจริงอาจมีต้นทุนตรงในการให้บริการ จึงไม่ควรถือว่าอัตรา 100% เป็นคุณสมบัติทั่วไปของธุรกิจประเภทนี้ เงินที่เหลือ 20 ก็เป็นเพียงยอดคั่นกลางสำหรับเชื่อมธุรกรรมกับกำไร ไม่ใช่กำไรสุทธิ กระแสเงินสดอิสระ หรือรายการมาตรฐานที่สามารถตั้งชื่อว่าเป็นรายได้สุทธิแบบเดียวกันในทุกบริษัท
กำหนดมูลค่ากิจการของแต่ละธุรกิจเป็น 240 ณ วันประเมินเดียวกัน ฝั่งตัวการมีมูลค่ากิจการต่อรายได้ 240÷100=2.4 เท่า ฝั่งตัวแทนเป็น 240÷20=12 เท่า ช่องว่างห้าเท่าไม่ได้มาจากกำไรดำเนินงานในตัวอย่างที่แตกต่างกัน และมูลค่า 240 ที่เท่ากันก็เป็นข้อมูลตั้งต้นเพื่อแยกผลของรายได้ ไม่ใช่ข้อค้นพบว่าทั้งสองควรมีมูลค่ายุติธรรมเท่ากัน
หากใช้กำไรดำเนินงานที่นิยามเหมือนกันเป็นตัวหาร ทั้งสองจะได้ 240÷12=20 เท่า การเปลี่ยนฐานช่วยกำจัดความไม่ตรงกันหนึ่งประการ แต่ยังต้องวิเคราะห์รายจ่ายลงทุน เงินทุนหมุนเวียน การลงทุนซ้ำเพื่อเติบโต และความรับผิดตามสัญญา กำไรปัจจุบันเท่ากันไม่ได้ทำให้มูลค่าเหมาะสมต้องเท่ากัน ทั้งยังห้ามสลับกำไรดำเนินงานกับ EBITDA กำไรสุทธิ หรือเงินที่จ่ายให้ผู้ถือหุ้นได้
ตัวตั้งต้องตรวจผ่านการเชื่อมมูลค่ากิจการกับมูลค่าหุ้นและหนี้สุทธิเพื่อไม่ปะปนมูลค่าของผู้ถือหุ้นกับมูลค่าการดำเนินงานทั้งหมด จากนั้นจึงจับคู่รายได้ในช่วงเวลาและขอบเขตงบรวมเดียวกัน รวมถึงแยกตัวเลขย้อนหลังออกจากประมาณการ อัตราส่วนที่ใช้ชื่อเหมือนกันไม่จำเป็นต้องวัดสิ่งเดียวกัน
กรณีถัดไปคงวิธีรับรู้รายได้ของตัวแทนไว้ แล้วเปลี่ยนเฉพาะเงื่อนไขธุรกิจ ให้ G เป็นมูลค่าธุรกรรมที่นิยามสม่ำเสมอ t เป็นรายได้ค่าธรรมเนียมหารด้วย G และ O เป็นค่าใช้จ่ายดำเนินงานอื่น เมื่อไม่มีต้นทุนขายเพิ่ม รายได้เท่ากับ G×t และกำไรดำเนินงานเท่ากับ G×t−O สัดส่วน t นี้ไม่ได้เท่ากับตัวชี้วัดค่าตอบแทนทุกชนิดที่บริษัทอาจนิยามขึ้นเอง
ถ้า G เพิ่มจาก 100 เป็น 120 แต่ t ลดจาก 20% เหลือ 15% รายได้จะลดจาก 20 เหลือ 18 เมื่อ O ยังอยู่ที่ 8 กำไรดำเนินงานลดจาก 12 เหลือ 10 มูลค่าธุรกรรมเพิ่ม 20% แต่รายได้ลด 10% และกำไรลดหนึ่งในหก หรือประมาณ 16.666667% นี่คือรายได้ที่ได้ต่อมูลค่าธุรกรรมลดลงจริง ไม่ใช่ผลลวงจากเปลี่ยนการบันทึกยอดรวมเป็นยอดสุทธิ
| สถานการณ์แยกจากกัน | มูลค่าธุรกรรม ล้านหน่วยเงิน | รายได้ค่าธรรมเนียมต่อมูลค่าธุรกรรม | รายได้ ล้านหน่วยเงิน | ค่าใช้จ่ายดำเนินงานอื่น ล้านหน่วยเงิน | กำไรดำเนินงาน ล้านหน่วยเงิน |
|---|---|---|---|---|---|
| กรณีฐาน | 100 | 20% | 20 | 8 | 12 |
| มูลค่าธุรกรรมเพิ่ม 20% สัดส่วนค่าธรรมเนียมเหลือ 15% | 120 | 15% | 18 | 8 | 10 |
| รักษากำไรเดิม ค่าใช้จ่ายยังเท่ากับ 8 | 120 | 1/6 ≈ 16.666667% | 20 | 8 | 12 |
| รักษากำไรเดิม เมื่อค่าใช้จ่ายเพิ่มเป็น 10 | 120 | 11/60 ≈ 18.333333% | 22 | 10 | 12 |
การรักษากำไรเดิมที่ 12 ต้องมี t=(12+O)÷G ถ้า G เท่ากับ 120 และ O เท่ากับ 8 เกณฑ์ที่แน่นอนคือ 1/6 หรือประมาณ 16.666667% หาก O เพิ่มเป็น 10 เกณฑ์จะเป็น 22/120=11/60 หรือประมาณ 18.333333% ตัวเลขเงินในตารางคำนวณด้วยเศษส่วนที่แน่นอน ส่วนเปอร์เซ็นต์เป็นค่าปัดเศษเพื่อแสดงผล จึงไม่ควรนำความคลาดเคลื่อนจากการปัดมาสรุปว่ากำไรไม่เท่ากัน
เมื่อสัดส่วนสูงกว่าเกณฑ์ที่เกี่ยวข้อง กำไรจึงจะมากกว่า 12 หากสัดส่วนเท่ากับเกณฑ์ก็เพียงรักษากำไรเดิมไว้ ส่วนจุดคุ้มทุนเป็นอีกเรื่องหนึ่ง ที่ G120 และ O8 ต้องการสัดส่วนเพียง 8/120=1/15 หรือประมาณ 6.666667% เพื่อให้กำไรดำเนินงานเป็นศูนย์ การไม่ขาดทุนกับการรักษากำไรเดิมไม่ใช่เป้าหมายเดียวกัน และเกณฑ์เหล่านี้เปลี่ยนตามข้อมูลตั้งต้น ไม่ใช่มาตรฐานสุขภาพของแพลตฟอร์มทั้งอุตสาหกรรม
ตัวอย่างที่สามแยกออกมาต่างหาก บริษัทเดียวประกอบกิจการทั้งแบบตัวการและตัวแทนซึ่งมีข้อเท็จจริงด้านการควบคุมต่างกันจริง กำหนดมูลค่าธุรกรรมรวมคงที่ 100 แต่ละประเภทเหลือ 20% ก่อนค่าใช้จ่ายอื่น และค่าใช้จ่ายอื่นรวมคงที่ 8 ให้ a เป็นสัดส่วนมูลค่าธุรกรรมของธุรกิจตัวการ
รายได้รวมที่รับรู้จะเป็น 100a+20(1−a)=20+80a ต้นทุนขายเป็น 80a จึงมีกำไรขั้นต้น 20 และกำไรดำเนินงาน 12 คงเดิม เมื่อสัดส่วนตัวการลดจาก 75% เป็น 25% รายได้ลดจาก 80 เหลือ 40 อัตรากำไรขั้นต้นเพิ่มจาก 25% เป็น 50% และอัตรากำไรดำเนินงานเพิ่มจาก 15% เป็น 30%
รายได้ลดครึ่งหนึ่งไม่ได้หมายถึงกำไรลดครึ่งหนึ่ง และมาร์จินเพิ่มสองเท่าก็ไม่ได้หมายถึงหาเงินเพิ่มได้สองเท่า การเปลี่ยนแปลงมาจากสัดส่วนกิจการต่างชนิด ไม่ใช่สิทธิเลือกนโยบายใหม่สำหรับสัญญาที่ไม่มีอะไรเปลี่ยน ในโลกจริง การเปลี่ยนส่วนผสมอาจทำให้สินค้าคงเหลือ การคืนสินค้า ความเสี่ยงเครดิต และความต้องการเงินทุนเปลี่ยนไปพร้อมกัน
คำอธิบายว่าเป็นเพียงผลของส่วนผสมจึงต้องมีหลักฐานรองรับขนาดธุรกรรม สัดส่วนที่เหลือ และค่าใช้จ่าย ถ้าไม่มีข้อมูลส่วนงานเพียงพอ การเดาส่วนแบ่งผู้จัดหาแล้วหักจากรายได้ทั้งบริษัทไม่ทำให้ได้อัตราเติบโตบนฐานเดียวกันที่ตรวจสอบแล้ว
รับเงินลูกค้า 100 แต่ยังต้องส่งให้ผู้จัดหา 80 ไม่ได้ทำให้เงิน 100 ทั้งหมดพร้อมแบ่งผู้ถือหุ้น ในทางกลับกัน การรับรู้รายได้ 20 ก็ไม่พิสูจน์ว่าเก็บเงินครบแล้วหรือไม่มีข้อจำกัดการใช้ ต้องตรวจเวลารับเงิน ภาระชำระ เงินคืน และเงื่อนไขต่างหาก การตัดสินตัวการกับตัวแทนสำหรับรายได้ไม่ได้แทนที่กฎการแสดงกระแสเงินสดแบบสุทธิ
นิยามมูลค่าธุรกรรมอาจต่างกันเรื่องภาษี ค่าขนส่ง ส่วนลด เงินอุดหนุน รายการยกเลิก เงินคืน และธุรกรรมที่เสร็จสมบูรณ์ บริษัทสองแห่งที่รายงานอัตราค่าธรรมเนียมจึงอาจใช้ทั้งตัวตั้งและตัวหารคนละขอบเขต ก่อนอธิบายว่าราคาอ่อนลง ต้องย้อนสร้างนิยามของแต่ละแห่งให้ได้ก่อน
การจัดค่าพนักงาน เทคโนโลยี และการให้บริการไว้ในต้นทุนขายหรือค่าใช้จ่ายอื่นก็เปลี่ยนการอ่านมาร์จิน ธุรกิจตัวแทนที่ไม่ต้องถือสินค้าคงเหลือมากยังอาจเผชิญความเสี่ยงจากลูกค้า ผู้จัดหา การดำเนินงาน และสัญญา อัตรากำไรสูงจึงเป็นประเด็นให้ค้นต่อ ไม่ใช่หลักฐานเดี่ยวของความได้เปรียบหรือข้อผิดพลาดในรายงาน
บทสรุปที่มีประโยชน์ต้องชี้ว่าความเปลี่ยนแปลงอยู่ที่ฐานรายได้ ส่วนผสมกิจกรรม หรือกำไรหลังหักต้นทุน เมื่อแยกได้ อัตราส่วนจึงเป็นเครื่องมือวิเคราะห์ ไม่ใช่ทางลัดที่ทำให้ความต่างด้านการนำเสนอดูเหมือนความได้เปรียบทางเศรษฐกิจ

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


ความเสี่ยงของการสูญเสียในการซื้อขายสินทรัพย์ทางการเงิน เช่น หุ้น FX สินค้าโภคภัณฑ์ ฟิวเจอร์ส พันธบัตร ETFs หรือเงินดิจิทัลอาจมีมาก คุณอาจสูญเสียเงินทุนทั้งหมดที่คุณฝากไว้กับโบรกเกอร์ของคุณ ดังนั้น คุณควรพิจารณาอย่างรอบคอบว่าการซื้อขายดังกล่าวเหมาะสมกับคุณหรือไม่ในสถานการณ์และทรัพยากรทางการเงินของคุณ
ไม่ควรตัดสินใจลงทุนโดยไม่ได้ดำเนินการตรวจสอบสถานะอย่างละเอียดถี่ถ้วนด้วยตัวเองหรือปรึกษากับที่ปรึกษาทางการเงินของคุณ เนื้อหาเว็บของเราอาจไม่เหมาะกับคุณเนื่องจากเราไม่ทราบเงื่อนไขทางการเงินและความต้องการในการลงทุนของคุณ ข้อมูลทางการเงินของเราอาจมีความล่าช้าหรือมีความไม่ถูกต้อง ดังนั้นคุณควรรับผิดชอบอย่างเต็มที่ต่อการตัดสินใจซื้อขายและการลงทุนของคุณ บริษัทจะไม่รับผิดชอบต่อการสูญเสียเงินทุนของคุณ
หากไม่ได้รับอนุญาตจากเว็บไซต์ คุณจะไม่สามารถคัดลอกกราฟิก ข้อความ หรือเครื่องหมายการค้าของเว็บไซต์ได้ สิทธิ์ในทรัพย์สินทางปัญญาในเนื้อหาหรือข้อมูลที่รวมอยู่ในเว็บไซต์นี้เป็นของผู้ให้บริการและผู้ค้าแลกเปลี่ยน
ไม่ได้ล็อกอิน
เข้าสู่ระบบเพื่อเข้าถึงฟังก์ชั่นเพิ่มเติม


เข้าสู่ระบบ
ลงทะเบียน


