


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值









月均隐含利率不等于议息结果。用可复算案例拆解日历权重、两种结果假设和概率失效条件,再检查利差变化对外汇的含义。
“降息概率60%”描述的是特定模型下已被市场价格吸收的预期。外汇读者首先要查清,输入是整月平均利率还是决议后的利率,新利率从哪天生效,以及模型允许多大的调整。直接把月均利率下降幅度除以25个基点,可能把60%算成24%。
以下用一组假设价格逐步复算,再改变日历和可选结果,检查结论何时失效。所有数字均为演示输入,不代表某次会议的实时定价;算出的降息概率也不能直接当作美元下跌概率。
30天联邦基金期货采用“100减去交割月份有效联邦基金利率算术平均值”的报价方式。有效联邦基金利率简称EFFR,是隔夜交易形成的参考利率,与美联储公布的目标区间有区别。没有公布新利率的日历日,合约计算沿用此前最近一次公布值。因此周末和假日也有权重,分母不能只数交易日。
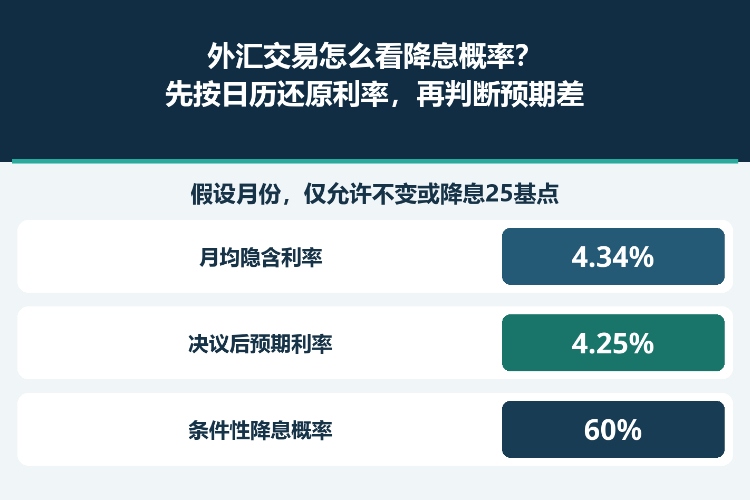
假设某月30天,前18天EFFR为4.40%,后12天适用新的利率设定。期货假设报价95.660,对应月均隐含利率4.340%。设总日数为D,旧利率天数为N,新利率天数为M,旧EFFR为r₀,月均隐含利率为r̄,并且D=N+M。月内只有一次利率变化时,决议后预期利率r₁可由加权平均反解。
r₁ = (D × r̄ − N × r₀) ÷ M
代入得到(30×4.340−18×4.400)÷12=4.250%。计算时各利率都用百分数数值,不能在百分比、小数和基点之间混用。决议后的预期降幅为0.150个百分点,即15个基点。若只允许保持4.40%或降25个基点至4.15%,则降息概率为(4.40−4.25)÷0.25=60%,不变概率为40%。
起点和两个结果必须使用同一种利率。把目标区间上限替换旧EFFR,却保留原来的期末假设,会改变结果。若要进一步解释目标区间的概率,还须说明EFFR与目标区间的相对位置是否保持稳定。
月均4.34%比起点只低6个基点。6÷25=24%忽略了新利率只覆盖12天。若25个基点的降息确定发生,对全月平均值的影响为25×12÷30=10个基点,价格体现的6个基点正好是其60%。
再假设生效后只剩6天,其他输入不变。反解得到期末预期利率4.10%,相当于预期下降30个基点,在“不变或降25个基点”的二元模型中会算出120%。这说明模型与输入不相容,应检查生效日、起始利率和是否允许更大调整。把120%强行截成100%会掩盖错误。
剩余天数越少,月均价格误差的放大越明显。后12天适用新利率时,价格相差0.005,月均利率相差0.5个基点,期末利率相差1.25个基点,二元概率就相差5个百分点。下表只是敏感性演示,不表示实际最小报价单位或可成交买卖价差。
| 假设报价 | 月均利率 | 决议后预期利率 | 降25基点概率 |
|---|---|---|---|
| 95.655 | 4.345% | 4.2625% | 55% |
| 95.660 | 4.340% | 4.2500% | 60% |
| 95.665 | 4.335% | 4.2375% | 65% |
以政策实施通知中的生效日划分天数。会议日期、声明发布时间和新利率适用日期并非同一个输入。若月份已经开始,已公布日值应逐日保留,未实现部分才属于预期,不能用当前EFFR覆盖整个月的历史天数。
即使4.25%的期末预期利率算对了,也不能从一个均值唯一推出概率分布。下面两组假设都从4.40%出发,各行概率之和都是100%,并假定EFFR按政策调整幅度同比例变化。
| 假设分布 | 不变至4.40% | 降至4.15% | 降至3.90% | 预期利率 |
|---|---|---|---|---|
| 不变或降25基点 | 40% | 60% | 0% | 4.25% |
| 不变或降50基点 | 70% | 0% | 30% | 4.25% |
第一组“任何降息”的概率为60%,第二组只有30%,但预期降幅同为15个基点。月均价格只给出一个约束,允许的调整档位越多,未知数越多。需要更多合约、期权信息或明确的模型限制,才可能区分分布。若一个月份有多次会议,还要处理不同路径和生效天数。
风险补偿、流动性和参考利率与政策目标之间的差异,也可能影响从价格提取预期的过程。因此结果是有条件的市场隐含概率,不能自动等同于调查频率或已校准的真实发生概率。仅期末预期利率改变1个基点,就会使这里的二元概率改变4个百分点。
货币对涉及两边的预期路径,期限和观察窗口应匹配。在上述二元算例中,实际降25个基点,相对预期降15个基点,额外宽松为10个基点。把25个基点全部视为意外,忽略了已经定价的部分。
另举独立的假设:某观察窗口内,美国对应期限的预期利率下降10个基点,欧元区下降12个基点,则美国减欧元区的预期利差反而扩大2个基点。只盯着美国利率下降,就会误读相对重定价。相减前先核对工具期限、参考利率和基差口径。
这一算术关系仍不能给出固定的汇率点数目标。声明和指引可能改变更远会议的定价,经济信息、风险偏好及仓位也会同时变化。应分清决议、声明与记者会各自窗口中的反应。名义汇率变化与按物价调整后的比较,也应分别解释。
保存合约月份、报价时间与时区、价格类型、参考利率,以及当时实际可取得的最新日值。逐日重建日历权重和假日沿用值,核对实施生效日期;已经实现的日值保留原记录。
用反解得到的路径重新算回月均值,再计算概率。写清允许的结果、每个结果对应的利率、基差和风险补偿假设。出现负权重、概率超出0—100%,或小幅调整日期与报价就改变判断时,先把它作为模型失效信号调查。
分析外汇时,同时留存两边利率路径和货币对价格的前后快照。图表指示价、当时点差和实际成交分别核对。利率合约对账成功只验证了定价计算;是否存在可成交的外汇效果,需要另行提供证据。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


