


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX




行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值













股票付款早于购汇到账,不能只挑汇率更好的报价。用1100万美元付款模型比较提前价值日兑换与美元过桥贷款,算清周末利息、完整还本付息金额,以及欧元机会成本如何反转结论。
买入美股后,股票款明天要付,换来的美元却后天才到账,汇率报价再好也不能直接填上今天看到的资金缺口。真正可比较的,是提前一天交收的兑换报价,以及按普通价值日换汇、同时借美元按时付股票款的完整成本,而不是拿准时付款与迟付做比较。
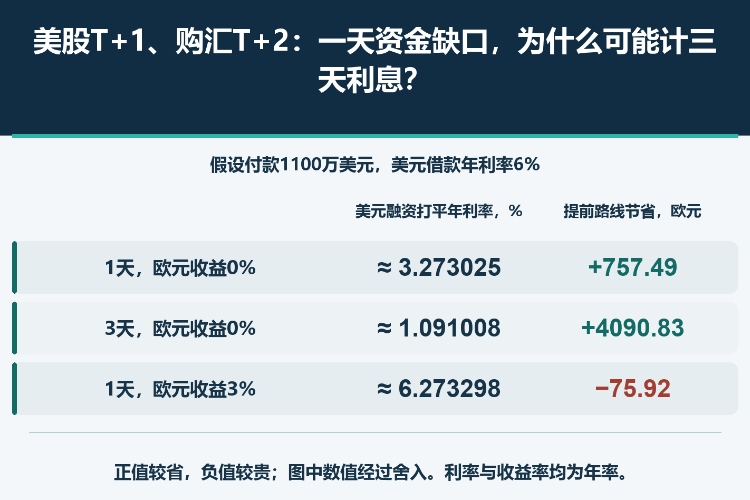
本文假设案例中,提前兑换的汇率看起来更差,却比一日美元贷款路线省757.49欧元;融资跨周末时,节省增加至4090.83欧元。但若原本持有的欧元能在这一日赚取3%的年化收益,结论又会反过来:提前兑换的共同日期成本高75.92欧元。决定结果的不是一个汇率数字,而是币种、金额、日期和资金用途组成的整条现金流。
美国适用证券交易的T+1标准自2024年5月28日起实施,但不等于全球所有证券都在次日交收,也不意味着全部货币对随之改成T+1。本文只讨论一笔确认适用T+1的美股付款,以及普通价值日为T+2的欧元兑美元兑换。证券与外汇各看自己的成交确认,不能用其中一张替另一张确定日期。
T是交易日,“加一”“加二”通常涉及相应营业日,不是成交后24小时或48小时自动到账。不同货币对可能有不同惯例;证券市场、美元支付及欧元交收的相关假日,也不能只按投资者所在地的日历判断。遇到假日、截止时间或账户安排变化,应重新确认实际日期,而不是照搬一个星期示例。
先写下这笔股票需要哪种货币、多少金额、何日何时进入哪个账户。外汇界面显示“已成交”,只证明交易形成,并不当然证明资金已经可用于付款。缺少美元也不会自动取得延长证券交收的权利;资金安排应围绕既定付款义务建立。
设T+1需支付股票款P=1100万美元,T+1已有足额欧元可用。交易日取得两条足额、适用于该账户的可执行报价:普通T+2兑换价S=1.10000美元/欧元,提前T+1兑换价E=1.09990美元/欧元。客户卖欧元、买美元,因此E较低表示每欧元换得美元较少,单看换汇价格反而更差;不要把它误解成买美元更便宜。
提前路线在T+1支付P/E欧元,收到1100万美元并支付股票款。普通路线则在T+1提取已落实的1100万美元过桥贷款,先完成同一笔股票付款,再用T+2的购汇到账偿还贷款。假设美元贷款年利率固定6%,按实际自然日数除以360计单利。这是本例合同条件,不是所有券商或银行的统一算法。
普通路线最容易漏掉的,是交易日安排购入的美元必须覆盖完整本息:P×(1+r×d/360),不能只换1100万美元。只覆盖股票本金,就仍有贷款利息缺口;等T+2再按未知汇率补购利息,也已不是本例锁定报价的策略。两条路线都按时付款,比较的不是谁愿意迟付。
先假设欧元机会收益为零,不计税、额外佣金及其他贷款收费。普通路线欧元支出L=P×(1+r×d/360)÷S;提前路线A=P÷E,为10000909.173561欧元。两种价值日的兑换条件已在各自报价中体现,不应再把同一报价差额额外扣一次。
看两个互相独立、没有相关假日的假设周例,且所有支付截止均可满足。周五成交,股票周一交收,普通外汇周二交收;美元从周一借到周二,计息1个自然日。若周四成交,股票周五交收,普通外汇下周一交收;从周五借到周一,计息就是3个自然日。
两例都只差一个营业日,但本例贷款按自然日计息。1日利息为11000000×6%×1/360=1833.333333美元,T+2需偿还11001833.333333美元。3日利息为5500美元,到期需偿还11005500美元;这些才是普通路线应安排收到的美元金额。
| 独立案例 | 融资自然日 | 美元利息 | T+2美元本息 | 普通路线欧元支出 | 提前路线欧元支出 | 提前路线节省欧元 |
|---|---|---|---|---|---|---|
| 周五成交:周一至周二 | 1 | 1833.333333 | 11001833.333333 | 10001666.666667 | 10000909.173561 | 757.493105 |
| 周四成交:周五至周一 | 3 | 5500.000000 | 11005500.000000 | 10005000.000000 | 10000909.173561 | 4090.826439 |
第一表欧元机会收益均为零,六位小数仅为复算展示,实际支付精度仍按合同处理。节省额由未舍入值计算后显示,不用已舍入的分项再拼出所谓精确差额。表中两次使用相同S和E,是为了隔离日历影响的独立假设,不表示现实周四、周五会给出相同的提前交收报价。
真实报价可能已经反映跨周末资金条件,也可能因信用额度与客户规模不同而变化。所以不能把这张表当成固定的“周末套利”:应把当天真正可执行的两条报价代入,同时核对借款期限,比较才成立。
如果只按普通汇率兑换1100万美元股票本金,需要1000万欧元;提前兑换多用约909.17欧元,这是兑换价格的劣势。但普通路线还要覆盖美元利息,必须把这笔利息也转换成欧元,才能比较。一个汇率差与一笔美元金额单位不同,不能直接相加,也不能用百分比大小随意判断。
欧元机会收益为零时,让L=A,可得美元融资打平年利率r*=(S/E−1)×360/d。d=1的精确小数利率为360/10999,换算百分比约3.273025%;d=3为120/10999,约1.091008%。借款年利率严格高于相应门槛,提前路线才在本例更省;等于只是打平。
假设借款利率6%高于两条门槛,因此较差的提前兑换价仍可能赢。三日门槛较低,不等于市场上的三日贷款利率应是一日利率的三分之一;它只是给定相同兑换报价后的成本临界值。报价、计息基准、最低收费或信用条件改变,门槛必须重算。
前面的便利假设是欧元持有收益为零。实际上,提前路线在T+1就付出欧元,普通路线到T+2才支付。如果这段时间保留的欧元确实能获得年收益率g,两个日期的支出就应统一到T+2比较。另假设这项欧元收益也按实际日数/360计单利,则提前路线的共同日期等值成本A₂=(P/E)×(1+g×d/360)。
只看1日案例,将欧元机会年收益率从0改为3%,美元贷款仍是6%,两条兑换价都不变。提前路线的T+2等值成本升至10001742.582659欧元;普通路线仍为10001666.666667欧元,提前路线反而贵75.915992欧元。
| 欧元机会年收益率,% | 普通路线T+2成本,欧元 | 提前路线T+2等值成本,欧元 | 提前路线节省,欧元 | 美元融资打平年利率,% |
|---|---|---|---|---|
| 0 | 10001666.666667 | 10000909.173561 | 757.493105 | ≈ 3.273025 |
| 3 | 10001666.666667 | 10001742.582659 | −75.915992 | ≈ 6.273298 |
此时新的美元融资打平线为r*=[(S/E)×(1+g×d/360)−1]×360/d。代入g=3%、d=1,精确小数利率为690/10999,约6.273298%。实际假设美元贷款6%低于这条线,故普通路线在共同日期口径更省。75.92欧元是机会成本比较的差额,不是外汇商另外收取的一笔现金手续费。
g也不能随便拿一项高收益投资的预期回报替代。它应反映这笔欧元在对应时间内确实可获得、且不妨碍付款的收益,并考虑该替代安排的费用。若欧元本身来自借款,就应展开欧元融资合同;不能一面说是自有现金,一面套用另一种资金来源的成本。
贷款路线先要有足额、可及时提款的额度。获批额度不等于美元已入账,最低计息、提款费、承诺费或托管费用也可能改变排序。每项费用先确认币种与付款时点,再统一比较;不要把所有收费压成一个没有出处的年利率。
即使外汇价值日与股票交收日相同,美元实际入账仍可能晚于托管付款截止;T+2外汇到账也可能晚于贷款还款截止。日期对齐后,盘中仍可能需要临时资金。应明确预期入账时间、付款顺序,以及到账延迟时由谁提供流动性,而不是看到两个日期一致就停止核验。
这与外汇本金交收风险及同步交收保护不是同一问题。减少交换本金损失风险的机制,本身不替投资者提供股票付款资金;美元过桥贷款解决了付款缺口,也不等于消除了外汇交收的全部风险。成本、资金可用性与本金安全应分别核对。
本文比较的是“提前价值日购汇”和“普通购汇加美元贷款”两条备选路线,不是要求两条同时成交。拿到两个价值日的报价,也不能直接称为一笔完整外汇掉期;若另做掉期,需要按实际确认的两腿和资金流单独计算。
判断标准不是“T+1一定更好”,也不是“欧元兑美元报价高就选它”。要选的是在真实日历和账户条件下,能按时交付所需美元、且完整成本较低的可执行路线。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


