


- WTI
- XAUUSD
- XAGUSD
- USDX


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值
















同步交收保护的是两种货币本金的最终交换,并不保证任何时候都有所需币种。用欧元兑美元算例拆开重置成本、本金暴露和资金缺口,再核算25小时监测窗口及净额交收后的残余风险。
一笔外汇交易的重置成本只有20万美元,交收时却可能暴露1100万美元本金。这不是风险数字算错了,而是两个问题被混在一起:前者问“重新取得同一笔欧元要多花多少钱”,后者问“美元已经付出,欧元还没有最终收到时,有多少本金悬在外面”。
同步交收通常以PvP表示,核心是让两种货币的最终转移相互为条件。它针对单边先付本金的问题,却不保证交易一定按时完成,也不保证替代购汇便宜、预付资金随时可以取回。理解其作用,需要把成交价格、付款状态和资金到位时间放在不同的账上。
假设机构甲买入1000万欧元,卖出1100万美元,约定汇率为每欧元1.10美元。这是一笔需要实际交付两种货币的交易,不是只支付美元差额的合约。即使交易系统显示的估值变动很小,甲交付美元的义务和收取欧元的权利仍然分别存在。
再假设甲可以按每欧元1.12美元,为相同价值日、相同全额重新买入欧元。这里的1.12是针对甲买入方向与交易规模的假设可执行报价,不是真实行情,也不是随意取出的买卖中间价。替代交易需支付1120万美元,比原约定多20万美元。
算式是1000万欧元×(1.12-1.10)美元/欧元=20万美元。欧元单位相消,得到的只是美元额外成本,并没有计算某笔已经付出而收不回的本金。模型暂不考虑费用、折现、税、担保及回收;现实分析需分别加入,而不能用其中一个数字代替全部风险。
第一种状态是原交易在本金支付前已确认取消,甲仍需获得那1000万欧元。以假设的新价格重做,甲需要额外付出20万美元,这就是正重置成本。替代购汇本身需要1120万美元,不代表甲额外亏损1120万美元,因为它同时换回了1000万欧元。
第二种状态完全不同:没有同步交收保护,原来的1100万美元已不可撤销且最终付出,但甲尚未最终收到欧元。这时应识别的是1100万美元本金暴露,而不只是两个汇率相差的20万美元。使用“暴露”一词,也不意味着已经确认对手方违约、无法追回任何款项或最终损失就是全额本金。
| 交易状态 | 已经发生什么 | 此处衡量的金额 | 不能据此推导什么 |
|---|---|---|---|
| 原交易在付款前确认取消 | 仍需按假设的每欧元1.12美元买入1000万欧元 | 正重置成本:20万美元 | 原交易1100万美元本金尚未付出,不是已付本金损失 |
| 非同步交收下美元先付 | 1100万美元最终付出,1000万欧元未最终收到 | 本金暴露:1100万美元 | 暴露不等于已确认的最终信用损失 |
| 同步交收条件未满足 | 两条最终货币交换均未发生 | 这笔交换的单方已付本金暴露:0美元 | 重置成本和指定币种资金需求仍可能存在 |
表中三行是替代状态,不是三次连续发生、可以相加的亏损。反过来,也不能把1100万美元当成所有可能经济损失的绝对上限。替代交易、融资费用与回收结果仍需按照各自口径分析。风险报告首先要说明处在哪种状态,然后才讨论金额,而不是先找一个最大的数填进去。
第三种状态中,同步交收条件没有满足,两条最终货币交换均未发生。甲没有出现“美元本金最终付出,欧元本金却未收到”的单边最终交换。这是此处本金暴露为零的准确含义,不是说这笔交易、支付服务及资金安排的一切风险都归零。
现在另外增加一项条件:甲当天还有一笔到期的1000万欧元付款义务,而且没有其他可用欧元。如果购汇未完成,那笔付款仍然到期,甲依旧需要替代购汇或欧元融资。按前述假设,重买欧元需1120万美元,比最初安排贵20万美元;贷款额度、价格和放款时点则都不能由模型保证。
这里的1000万欧元缺口是指定币种、指定时点的资金需要,不自动等于新增1000万欧元净损失。如果不存在另一笔当日到期义务,模型只能说明欧元尚未取得,不能直接声称甲已出现逾期付款。这个额外前提决定了“尚未收到货币”与“已经无法按时付款”的区别。
还要单独检查预付资金。没有发生两条最终交换,不等于此前交给服务机构的钱已经立即退回、可直接拿去重做交易。可用余额、退款或释放规则以及服务机构信用,都是另一层核验,不能从PvP三个字母中推导出来。
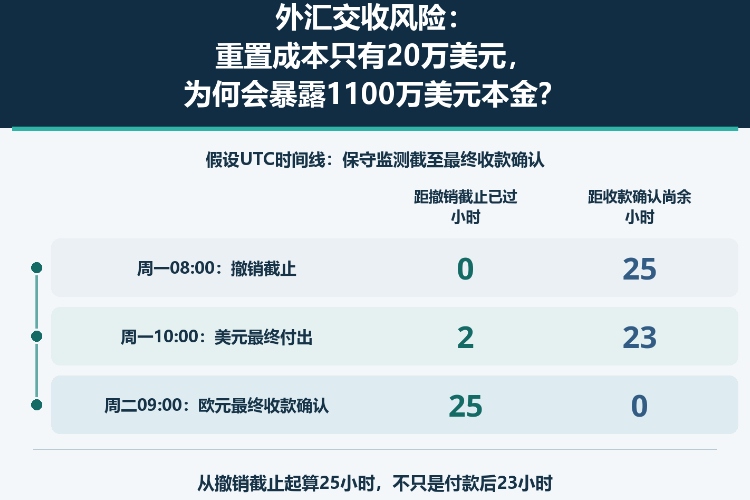
设定一条完全假设的UTC时间线:周一08:00起,甲不再拥有保证可以单方面撤销美元支付指令的权利;周一10:00美元最终付出;直到周二09:00,甲才确认并核对欧元已最终收到。这里没有引用任何实际服务商的工作时间或截止规则。
从撤销截止到最终收款确认,保守计量窗口是25小时。如果只从周一10:00实际付款起算,就只有23小时,漏掉了此前两小时:那时甲尚未实际支付,却已经不能依赖自己单方面叫停指令。原来预计当天收到欧元,也不能替代实际到账证据。
这不意味着过了截止时间,任何协商撤回都绝对不可能;它说的是单方撤销不再有保证。另一端同样不能混淆:实际本金风险在收款最终完成时结束,不是等员工事后对账才结束。若可靠记录证明更早已经最终到账,应更新实际终点;对账迟延反映信息尚未确认,不能直接当作额外已经实现的本金损失。
因此,付款系统与风险台账至少应分别保留撤销截止、付款最终完成、收款最终完成和核对确认。把它们压成一个“已处理”状态,会同时模糊风险起点与终点,也让25小时和23小时看起来只是报表差异。
加入同一对手方、同一价值日的第二笔交易:甲支付700万欧元,收取777万美元。现在明确假设双方已有有效且可执行的交收净额协议,两笔交易都在适用范围内。净额只能在各自币种内计算;下表正号表示甲收款,负号表示甲付款。
| 交易 | 机构甲收(+)付(-),百万欧元 | 机构甲收(+)付(-),百万美元 |
|---|---|---|
| 第一笔交易 | +10 | −11 |
| 第二笔交易 | −7 | +7.77 |
| 有效协议范围内按币种计算的净额 | +3 | −3.23 |
欧元方向是1000万-700万=净收300万;美元方向是-1100万+777万=净付323万。美元毛付款由1100万降至323万,减少777万,降幅为777÷1100≈70.64%。表中最后一行是协议下的净额结果,不是又成交了一笔新的交易。
然而,如果没有同步交收,净美元323万已经最终付出,而净欧元300万尚未最终收到,剩余的323万美元仍可能形成本金暴露。减少付款量很有价值,但它没有自动让两条最终转移互为条件。把300万欧元按屏幕汇率折成美元后再相抵,也不能消灭对手方向甲交付欧元的义务。
若对手方、价值日、协议范围或可执行性不一致,更不能仅凭电子表格自行把毛额改成净额。算术允许减法,不代表合同允许少付。把“金额可以相抵”与“义务已经依法改变”分开,是这张表真正的使用条件。
成交匹配用于核对交易细节,不是最终收到货币的证明;中央对手方承担交易对手角色;付款净额减少交收前的支付金额;终止净额处理约定事件后的合约终止;同步交收则联动两币种的最终转移。知道其中一个标签,不能假定另外几种功能都已存在。
真正需要逐笔确认的是:这笔交易究竟走哪条支付路径,相关币种和产品是否覆盖,哪份记录证明最终性。把两条指令安排在同一钟点发送,不等于交付在法律或系统上相互为条件。服务商名称熟悉、屏幕显示已发送或已匹配,也不足以证明此笔交易获得同步交收保护。
这也解释了为什么到期前的远期合约重置价值不能完整替代交割时的本金风险计量。估值回答合约值多少钱,交收台账回答哪些付款不能自行停止、哪些已最终付出、哪些已最终收到。两种视角都必要,但不应合并成一个含义不清的风险数字。
合理的处理顺序是先认清两条本金,再减少符合条件的付款量,随后验证最终交付是否联动,最后安排剩余的币种与时间缺口。重置价值很小,不能一次回答这四个问题;“已经匹配”或“已经净额”也同样不能。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


