


- XAUUSD
- XAGUSD
- WTI
- USDX



行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值








远期汇率锁定了,为什么合约价值还会变化?用100万欧元算清剩余期限贴现、提前平仓买卖价,以及远期浮盈与应付款合并后的真实结果。
远期购汇合约出现浮盈,并不意味着这笔钱已经到账;即期汇率恰好等于合同汇率,也不意味着浮盈必定为零。判断一份尚未到期的外汇远期值多少钱,关键不是把即期涨跌幅乘以本金,而是比较同一交割日、同一名义金额的新旧远期现金流,再把差额折算成今天的价值。
还要进一步区分三个问题:估值模型算出多少、银行愿意按多少金额提前终止,以及这份远期与原来的外币应付款合并后,究竟锁住了什么。三者有关联,却不能互相替代。
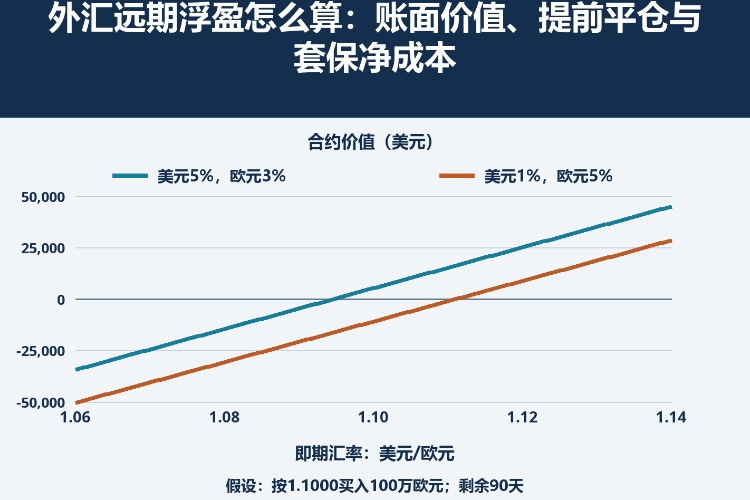
设一份既有合同约定90天后收到100万欧元、支付110万美元,锁定汇率为每欧元1.1000美元。以下均为自设教学数据,讨论固定交割日的可交割远期,不是零售滚动外汇持仓,也不是逐日结算的交易所期货。合同汇率不会随行情自动重写,但合同的市场价值会变。
用S表示今天每欧元对应的美元即期价,F表示今天新签、但到原合同交割日才履约的远期价,D表示剩余期限的美元贴现因子。对原合同买入欧元的一方:
V = 1000000 × (F − 1.1000) × D
结果单位是美元,不是汇率点数,更不是保证金收益率。如果原合同是卖欧元、收美元,同样金额下价值符号反过来。若改用每美元对应多少欧元的倒数报价,名义本金和收付腿也要一起转换,不能倒一下汇率却仍把“100万”当成同一种货币。
假设估值日即期为1.1200,剩余90天对应的美元、欧元单利年利率分别为5%和3%,计息时间统一为90/360=0.25。先使用信用和担保条件可比、无基差、无点差及费用的理想模型,保留完整精度计算,最后显示四舍五入结果。
D_USD = 1 / (1 + 0.05 × 0.25)
D_EUR = 1 / (1 + 0.03 × 0.25)
F = 1.1200 × D_EUR / D_USD = 1.12555831
新旧远期的差额贴现后,原合同价值为25242.78美元。还可以拆腿复核:未来收到100万欧元的今日美元价值为1111662.53美元,未来付出110万美元的现值为1086419.75美元,相减得到同一结果。
直接用100万×(1.1200−1.1000)得到20000美元,错在把今天换汇的即期价与90天后交割的合同价直接比较。下表固定合同及剩余期限,只改变同一估值日的市场输入,不代表任何真实历史行情。
| 即期美元/欧元 | 美元利率 | 欧元利率 | 新远期美元/欧元 | 价值(美元) |
|---|---|---|---|---|
| 1.1200 | 5% | 3% | 1.12555831 | 25242.78 |
| 1.1000 | 5% | 3% | 1.10545906 | 5391.66 |
| 1.1000 | 1% | 5% | 1.08913580 | -10837.10 |
| 1.0800 | 5% | 3% | 1.08535980 | -14459.46 |
即期同为1.1000,5%/3%的利率组合下合同值5391.66美元;换成1%/5%,却值负10837.10美元。可见,单看即期是否回到合同价,无法判断合约是否回本。只有在到期、贴现因子回到1且采用相应交割即期价时,这个模型才退化为直接的汇差损益。
另设银行针对同一到期日和100万欧元给出可成交远期报价:买入价1.1250、卖出价1.1260。原合同让客户买欧元,抵消交易就要让客户卖欧元,因此用银行的买入价1.1250,不是较高的卖出价。
原合同到期收欧元、付110万美元;反向合同到期付同额欧元、收112.5万美元。两笔欧元现金流经济上抵消,美元净收25000。如果银行同意按上述5%的美元利率折算为今日现金并终止义务,得到24691.36美元;另有今日支付的150美元费用,则实际净收24541.36美元。
这个金额低于模型价值,并不自动说明有人算错。报价边、费用及终止条件不同,本来就会产生差异。误用1.1260会把到期净收高估1000美元;若合同最初期限为180天,今天仍按180天贴现,也会混淆原始期限和剩余期限。到期才付的费用不能不经贴现就与今日费用直接比较。
如果这份远期用于支付同日到期的100万欧元货款,在上述无摩擦模型中,该外币负债的今日美元价值为1111662.53美元。减去远期资产25242.78美元,净付款现值为1086419.75美元,恰好等于锁定110万美元的现值。
到期支付110万美元换得100万欧元,再付给供应商,才是完整的套保链条。只把远期浮盈计为额外收益、却不看欧元货款变贵,就是只统计对自己有利的一半。这里说明经济敞口,不据此断言企业适用哪种套期会计或税务处理。
货款取消、金额缩小或推迟30天,都会破坏原来的匹配关系,但远期不会自动取消。保留应付款却平掉远期,会重新暴露汇率风险;取消应付款却保留远期,则形成没有对应负债的外币头寸。展期应重新核对交割日、旧合约结清和新合约价格,不能只修改一个日期标签。
两种利率推导远期价,是解释现金流的简化基准。真实报价还可能受跨币种基差、担保币种、信用额度及流动性成本影响。已经取得同日期、同金额的可执行远期报价时,应先据此核对,不应拿两国政策利率代替完整市场曲线,再把差异一概称为套利机会。重建报价时,可结合远期点与实际交割汇率的区别,避免把点数重复计作独立手续费。
与另一家银行做反向交易,通常只能说明经济方向抵消,不等于两份法律义务自动消失。能否净额交割、提前终止,以及抵押品怎样返还,要查看实际协议和成交确认。已经缴纳的抵押品也不能再当作估值利润重复相加。无本金交割远期还涉及定盘和结算币种,不宜直接套用本文的实物交割现金流。
真正能支持现金决策的,不是一个孤立的“浮盈”数字,而是模型价值、可执行结清金额及套保后净敞口三张能互相勾稽的账。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


