


- WTI
- XAUUSD
- XAGUSD
- USDX


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值
















期初全额对冲不等于整个期间都覆盖当前市值。以固定欧元远期名义额为例,复算股票涨跌、远期损益及汇率交叉项,解释残余敞口、部分对冲和重置频率如何影响美元收益。
“100%汇率对冲”需要同时说明两个条件:按哪一天、哪项资产价值计算。如果远期合约只覆盖期初的外币股票市值,期间名义额没有调整,股价涨跌就会重新造成不匹配。对冲并未凭空失效,而是股票市值变了,原来的对冲金额没有跟着变。
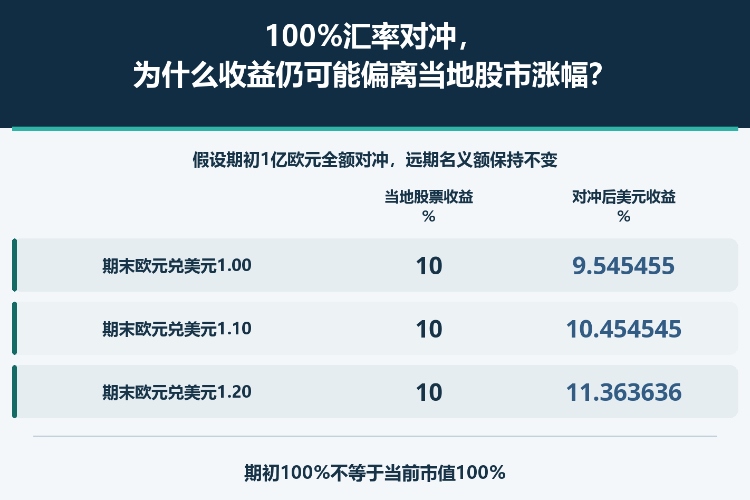
下面的假设模型中,欧元股票同样上涨10%,期初全额对冲后的美元收益却可能是9.54545%、10.45455%或11.36364%。这些差异本身不证明管理失误。理解它们,需要把股票收益、外汇折算与远期损益拆开,并核对“100%”的真正基数。
以美元作为报告币种。期初持有市值1亿欧元的股票,即期汇率为每欧元1.10美元,因此初始经济价值为1.10亿美元。与此同时,签约远期卖出1亿欧元、买入美元,约定到期汇率为每欧元1.105美元。整个期间,远期欧元名义额不变。
这里至少有四种币种概念:份额在交易所的交易币种、净值报告币种、股票资产计值币种、实际对冲目标币种。一个产品以欧元挂牌,不等于它做了欧元对冲;以美元报告净值,也不自动说明全部外币风险已被覆盖。真正的币种篮子和基数应以产品自身现行文件为准。
公开指数方法中存在固定期间名义额及更高频重置等不同安排,但不能把某份方法书的例子当作所有基金的统一规则。本文是一期间原创模型,不模拟具体指数或基金;没有申赎、分红、税费、交易成本、现金利息或期间担保融资现金流。
设期初股票市值为A₀=1亿欧元,当地股票收益率为a,期末市值就是A₁=A₀(1+a)。S₁表示期末每欧元对应的美元数,H表示远期欧元名义额,F为已经签约的1.105。所有头寸均到期并正常履约,期末汇率按相同价值日统一计值。
股票折合美元的价值为A₁S₁;远期到期经济损益为P=H(F-S₁)。卖出欧元的约定美元汇率高于期末即期时,远期产生正损益;低于即期时,则产生负损益。F是本例假设已成交汇率,不是今天的市场报价,不是欧元走势预测,更不是银行直接收走的一笔费用。
组合终值为V₁=A₁S₁+H(F-S₁),美元收益率为V₁÷期初1.10亿美元-1。分母不能改成1亿欧元,也不能把远期损益除以股票本金后单独当成整体回报。所有金额先统一到美元,才能做组合收益核算。
这里的P不是本金交割时收到的美元总额。组合终值也不要求把股票全部卖掉;如果远期采用实物交割、投资者又保留股票,如何取得待交付的欧元、何时备足现金,需要另行安排。经济损益恒等式不能代替实际交割流程。
保持H=1亿欧元不变。下表五行是五种独立假设结果,不是连续五天的净值路径;它们使用相同的期初股票价值、期初即期汇率和远期成交价。
| 当地股票收益率,% | 期末汇率,每欧元美元数 | 股票市值,百万欧元 | 股票市值,百万美元 | 远期到期损益,百万美元 | 组合终值,百万美元 | 美元收益率,% |
|---|---|---|---|---|---|---|
| +10 | 1.00 | 110 | 110 | +10.5 | 120.5 | +9.545455 |
| +10 | 1.10 | 110 | 121 | +0.5 | 121.5 | +10.454545 |
| +10 | 1.20 | 110 | 132 | −9.5 | 122.5 | +11.363636 |
| 0 | 1.00 | 100 | 100 | +10.5 | 110.5 | +0.454545 |
| −10 | 1.20 | 90 | 108 | −9.5 | 98.5 | −10.454545 |
第一行中,股票上涨至1.10亿欧元,但欧元兑美元跌至1.00,股票折合美元仍是1.10亿美元。若不对冲,美元收益为零。远期带来1050万美元正损益,组合终值为1.205亿美元,对冲后回报为9.54545%,而不是恰好等于当地股票的10%。
第三行仍然是股票上涨10%,但期末欧元兑美元为1.20。股票美元价值升至1.32亿美元,远期亏损950万美元,合计仍为1.225亿美元。只看远期亏损,会漏掉股票折算中的汇率收益;只看股票,又会漏掉为了降低汇率敞口建立的另一条头寸。
最后一行则说明保护范围:当地股票下跌10%,期末汇率为1.20,组合终值只有9850万美元,美元收益为-10.45455%。汇率对冲没有给股票下跌买保险,不能从“已经对冲”推导出组合不会亏损。
当H=A₀时,定义汇率收益x=S₁÷S₀-1,远期汇率项f=F÷S₀-1。整理组合公式可得:对冲后的收益R=a+f+a×x。只有忽略最后一项,才会得到“当地股票收益加远期汇率项”的简单说法。
等价写法是R=a(S₁÷S₀)+f;未对冲股票的美元收益则为(1+a)(1+x)-1。两式都以期初美元价值为分母。固定远期覆盖的是最初那笔欧元金额,不会自动覆盖期间新产生的全部价值变化。
本例f约为0.454545%,是这一假设期间的收益组成,不是年化费率。第一行a=10%,x约为-9.090909%,两者相乘使结果减少约0.909091个百分点。使用未舍入数值计算,10%加上远期汇率项、再减去这项贡献,结果约为9.545455%。这0.909091个百分点来自交叉项,不是额外收取的对冲费用。
按欧元头寸看更直观:残余名义敞口A₁-H=A₀a。股票涨10%后,新增的1000万欧元市值没有被固定远期覆盖,H÷A₁只有90.90909%;股票跌10%后,远期反而比股票市值多出1000万欧元,比率升至111.11111%。期初全额不等于当前全额,也不能仅凭比率变化认定违反投资规则。
这些比率仅相对股票的欧元市值,不包括所有现金和衍生品资产,更不是基金监管净敞口指标。一个有效的检查条件是a=0:股票仍值1亿欧元,名义额恰好匹配,在本模型中R=f,不随S₁变化。但这只是恒等式的验证,不是对有现金流、成本或不同重置安排的真实基金作保证。
固定第一种结果,即当地股票涨10%、期末汇率1.00,只改变期初对冲比例h,令H=hA₀。一般公式为R(h)=(1+a)S₁÷S₀+h(F-S₁)÷S₀-1。三种比例必须使用相同初始美元价值作收益分母。
| 期初对冲比例,% | 远期名义额,百万欧元 | 远期到期损益,百万美元 | 组合终值,百万美元 | 美元收益率,% | 期末名义额占股票市值,% |
|---|---|---|---|---|---|
| 0 | 0 | 0 | 110 | 0.000000 | 0.000000 |
| 50 | 50 | +5.25 | 115.25 | +4.772727 | 45.454545 |
| 100 | 100 | +10.5 | 120.5 | +9.545455 | 90.909091 |
期初只对冲5000万欧元时,远期到期损益为525万美元,组合终值1.1525亿美元,美元收益4.772727%。但期末股票已值1.10亿欧元,覆盖率是5000万÷1.10亿=45.454545%,并非仍然50%。初始全额的期末比率同样只有90.909091%。
在这一欧元走弱的假设终局里,提高初始比例改善了结果;这不是任何行情下都成立的收益排序。欧元走强时,保留更多汇率敞口也可能增加股票折算收益。应先明确希望保留或消除的风险,再检验实施,而不是看完结果后把获胜比例称为最佳策略。
看到期末股票值1.10亿欧元后,把期初H也回填为1.10亿,再称之为可实现的完美对冲,会用到未来信息。真实调整只能依据当时已知的持仓与价格,而且会产生新的交易日期、远期汇率、期限和成本,不能沿用期初一张合约的所有条件。
更频繁调整可以缩小新发生的名义额错配,但一张期末收益表无法证明它能连续消除汇率波动,或总是成本最低。申赎、分红、组合调仓、观察日滞后和允许的比例区间也会改变基数;目标比例与某天观察到的当前比例不同,必须结合产品规则判断。
估值期限也有明确界线。H(F-S₁)是到期经济损益;计算尚未到期的远期合约价值,需要剩余期限的报价及折现,不能直接套本式。把所有跟踪差异都归结为远期点,会忽略现金流、执行和估值口径的影响。
最后,汇率覆盖处理的是设定的外币计值敞口,不会消除股票自身风险。企业跨国收入、进口成本及经营竞争力对汇率的敏感性,仍可能通过股价进入组合。即使名义额完全匹配,也不等于投资对象在经济上与汇率再无关系。
真正需要追问的不是标签上有没有100%,而是对冲金额、观察日期和调整规则,是否对应投资者希望消除的那项风险。把这三点写清,偏离当地股市涨幅的收益就能逐项复算,无须一看到差异就断言对冲失效。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


