


- WTI
- XAUUSD
- XAGUSD
- USDX


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值
















债券市值不变,新回购的折扣率从2%升至5%,保留全仓需要补多少现金?用新旧融资的来源用途表,区分现金缺口、减仓规模、经济资本及交割时序。
回购到期时缺少约309.53万美元现金,不代表卖出309.53万美元债券就能补齐。原因在于,卖出的债券也不再能够支撑下一笔融资。在下述假设中,保持全部持仓需要补入约309.53万美元;如果没有外部现金,期末结构要平衡,则需出售约6,190.56万美元债券。这两个数分别回答资金补充和资产缩减问题,都不能直接当作投资亏损。
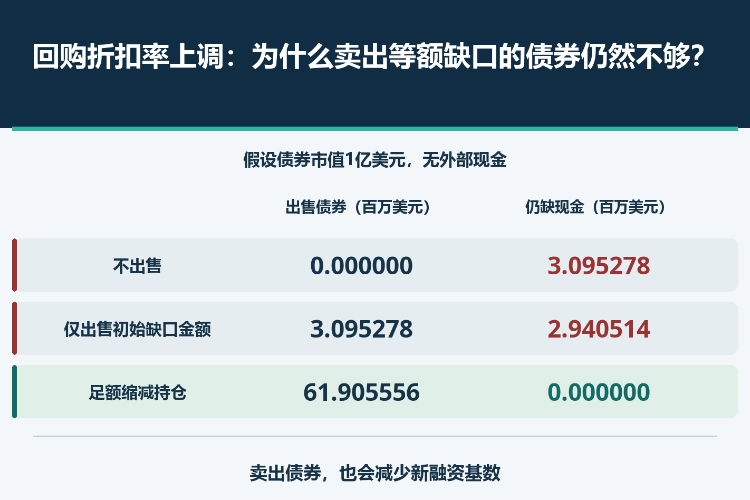
这里讨论的是一笔固定期限回购自然到期,随后双方新订一笔折扣率更高的回购,不是假定贷方可以在旧合同中途单方面改条件。回购通过证券出售及约定购回形成交易安排,经济上具有融资功能。用现金借入方或债券经济敞口持有人的角度分析,不等于这些证券在旧回购期间可以随时自由交给第三方。
假设期初债券含应计利息的全价市值为1亿美元,初始折扣率2%,获得现金9,800万美元,对应自有经济资本200万美元。旧回购期限为实际7天,约定年化单利5%,本例选用实际天数除以360的计息基准。利息计在9,800万美元融资现金上,而不是1亿美元证券市值上。
旧回购利息=98,000,000×0.05×7/360=95,277.78美元。
到期应付=98,095,277.78美元。
内部计算保留未舍入数。期间没有票息现金、费用、税费、其他资产、日常补担保或净额安排。续作时债券全价市值仍为1亿美元,注意这是包含应计利息的总市值不变,不能偷换成“净价不变”。实际天数除以360也是本例约定,不是所有市场回购都必须采用的规则。
先固定分母:折扣率h=(证券全价市值V−融资现金C)/V。因此,5%的折扣率意味着按符合条件证券市值的95%提供现金。证券市值与融资现金之比则是V/C=1/(1−h),对应105.2632%,而非105%。
如果合同实际写的是“证券市值/现金=105%”,对应折扣率为4.7619%。1亿美元证券按该比例可融入95,238,095.24美元;按5%折扣率则只能融入95,000,000美元,两者相差238,095.24美元。不能因为都叫初始保证或抵押比例,就忽略分母差异。
本例新合同采用5%折扣率,比原来的2%提高3个百分点。保留全部债券可得到9,500万美元,新旧现金之间还差3,095,277.78美元:其中300万美元来自融资能力下降,95,277.78美元来自旧回购利息。新回购未来将发生的利息属于后续期限的成本,不能再加进这一次旧债到期应付款。折扣率5%与年利率5%只是数字碰巧相同,含义完全不同。
设出售债券的市值为x,剩余能够用于新回购的证券就变为V−x。没有外部现金时,可用资金不是“卖款加原来的9,500万美元融资”,而是:
x+0.95(V−x)=0.95V+0.05x。
每卖出1美元债券,虽然取得1美元现金,却同时失去0.95美元的新融资能力,净增的可用资金只有0.05美元。这不是卖出时被收取95%费用,而是避免把同一笔资产既计作已出售,又继续计作未减少的融资基础。
| 方案 | 外部现金(美元) | 出售债券市值(美元) | 保留债券市值(美元) | 新回购现金(美元) | 仍缺现金(美元) |
|---|---|---|---|---|---|
| 补入现金,保持全仓 | 3,095,277.78 | 0.00 | 100,000,000.00 | 95,000,000.00 | 0.00 |
| 无注资,仅出售最初缺口金额 | 0.00 | 3,095,277.78 | 96,904,722.22 | 92,059,486.11 | 2,940,513.89 |
| 无注资,足额缩减持仓 | 0.00 | 61,905,555.56 | 38,094,444.44 | 36,189,722.22 | 0.00 |
如果仅出售3,095,277.78美元,新的融资现金会降至92,059,486.11美元,仍然缺少2,940,513.89美元。要在不注资的条件下使来源等于旧到期应付,需要解0.95V+0.05x=98,095,277.777…,得出x=3,095,277.777…/0.05=61,905,555.56美元。
留下38,094,444.44美元证券,可取得36,189,722.22美元新回购现金;新融资加卖款,恰好覆盖旧应付。表中各项独立显示到美分,相加可能出现一美分的舍入差异,恒等式以未舍入数为准。若另做暂不计利息的对照,缺口为300万美元,所需出售额为6,000万美元,也不是300万美元。
足额缩表后,剩余经济资本为38,094,444.444…减36,189,722.222…,即1,904,722.22美元。它恰好等于初始200万美元资本减去95,277.78美元旧融资利息。出售6,190.56万美元债券是在调整资产负债规模,不是凭空产生6,190.56万美元投资亏损。
如果选择补现金、保留全部债券,新结构的资本则为500万美元:初始200万美元,减旧利息,再加3,095,277.78美元注资。新增资本也不是交易利润。这两种方式都在满足更紧的融资条件,但对最终持仓规模的影响不同。
所以应把折扣率、融资利息与资产损益分别记账。折扣率限制的是某一市值能借到多少现金,并不直接收走一笔费用。真实世界中的卖出价差、价格下跌、票息现金、其他资产或额外借款,都会改变结果;不能把模型已经排除的资金来源悄悄加回来。
更一般地,外部现金为E≥0、证券全价市值为V、新折扣率为h、旧应付为D时,最少出售额为x=max[0,(D−(1−h)V−E)/h],适用于0<h<1。算完还要检查x≤V,否则代数上得到一个数字,也不意味着账户里有这么多证券可卖。
保持旧应付不变、新折扣率仍为5%,把续作时证券市值改为三个独立情景:
| 到期债券全价市值(美元) | 保留全仓需补现金(美元) | 无注资所需出售(美元) | 算术可行性 | 全部出售后仍缺(美元) |
|---|---|---|---|---|
| 100,000,000.00 | 3,095,277.78 | 61,905,555.56 | 未超过现有资产 | 0.00 |
| 99,000,000.00 | 4,045,277.78 | 80,905,555.56 | 未超过现有资产 | 0.00 |
| 96,000,000.00 | 6,895,277.78 | 137,905,555.56 | 超过现有资产,不可行 | 2,095,277.78 |
市值为9,900万美元时,所需出售额升至约8,090.56万美元,仍在现有资产范围内。市值只剩9,600万美元时,公式要求出售约1.3791亿美元,已经超过可出售资产。即使全部卖出,也仍比旧应付款少2,095,277.78美元,必须另有资金来源才能补齐。
最后一种结果只是在既定资产负债范围内发现资金不足,不能凭这一张表就判断某个真实法人法律上破产。但它足以推翻“只要多卖一点现有持仓,总能解决续作”的说法。是否还有其他资金,必须找到具体来源与可用条件,而不是当作默认存在。
上述计算假设新融资已可取得、保留证券符合资格、出售按设定全价成交,并忽略价差、冲击和最小交易单位。它并没有证明这些条件在市场上成立。尤其旧回购中的证券,需要按照约定完成返还或释放,不能假定现金借入方随时有权将其交付给买家或新的融资方。
旧债付款、证券返还、卖出交割和新融资到账,可能需要协调交割或已承诺的桥接安排。表中“不注资”的意思,是期末结构没有净外部资本投入,不是过程中完全不需要日内现金或临时授信。这些执行条件不会因为一条恒等式成立就自动获得。
收益分析也应分开。隐含回购利率与债券真实融资成本回答的是不同问题;某笔资产交易的预期收益高于融资利率,并不能代替旧回购到期所需的现金。融资数量、到账时间以及证券可交割状态,都要各自有证据。
续作中真正容易漏算的,是出售资产也会削减替代融资的基础。现金缺口与减仓规模不是一个数字;只有把两者放进同一张来源用途表,才知道这次调整究竟需要补资本、缩持仓,还是另找已经落实的资金安排。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


