


- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值





同一个350的收盘价,可以在线性趋势线上方、却在对数趋势线下方。用相同锚点复算两条路径,分清价格变化与坐标变化,并在检验突破前固定尺度和确认条件。
一切换价格坐标,刚才的“突破”就不见了,问题往往不在行情,而在衡量行情的规则。线性坐标把相同价差画成相同高度,对数坐标把相同比例变化画成相同高度。两者没有普遍适用的优劣之分;真正需要先确定的是:你检验的究竟是每期增加多少价格单位,还是每期按多大比例增长,以及这套规则是否在信号出现前就已经固定。
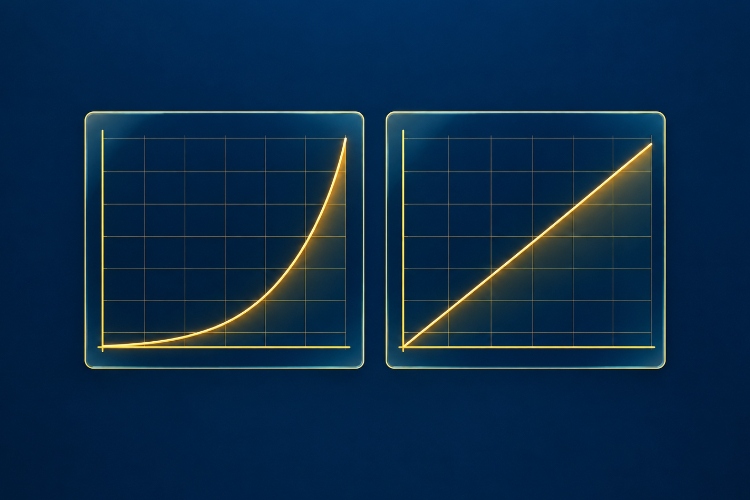
在线性图上,价格从100涨到200,与从300涨到400,上移的距离相同,因为都增加100个价格单位。但前者上涨100%,后者只上涨33.33%。对数图中,100涨到200与200涨到400才占据相同高度:两段都翻了一倍。价格长期跨越很大区间时,对数坐标可以避免早期的重要百分比波动被压成一条平线。
这里也有一个容易误解的细节:100涨到200,再从200回到100,在对数图上上下距离对称,并不意味着涨跌幅相同。对应的简单收益率分别是+100%和−50%。对称的是互为倒数的价格比率及其对数距离,不是简单百分比。无论切换哪种显示,真实买入价、卖出价和现金盈亏都不会因此改变。
用一组假设价格来计算。横轴为等间隔的K线编号,两个锚点已经确认:第0根价格100,第10根价格200。分别在两种坐标中,重新画一条穿过这两个点的直线,再向第10根之后延伸。注意,这是两条线的数学定义,不代表所有图表工具在切换坐标时都会自动按这种方式重画已有对象。
线性直线每根增加10个价格单位,公式是P(t)=100+10t。对数直线保持每根相同的价格比率,公式是P(t)=100×2^(t/10)。后者相当于每根乘以约1.071773,也就是复合增长约7.1773%,不是每根简单上涨10%。其中t是K线编号,P是趋势线对应的价格。
| K线编号 | 线性线价格 | 对数线价格 | 假设收盘价 |
|---|---|---|---|
| 10 | 200 | 200 | 200 |
| 15 | 250 | 282.8427 | 260 |
| 20 | 300 | 400 | 350 |
第15根收在260,在线性线250上方4%,却在对数线282.8427下方约8.08%。第20根收在350,则高于线性线300约16.67%,低于对数线400约12.5%。这不是报价互相矛盾,而是参考路径不同。仅有“在线上或线下”还不足以定义可交易的突破:还要有之前的价格路径、预先规定的穿越条件,以及成交假设。
两个锚点必须在待检验时刻之前已经能够识别。如果第二个低点需要再走出几根K线才能确认,就不能因为图上把低点标在第10根,便从第10根开始假装当时已经知道它。公式算对了,仍可能因为事后挑选锚点而引入前视偏差。
如果要比较不同价格阶段的增长力度,比例通常比绝对价差更有解释力。对一项价格始终为正、且已上涨数倍的资产,对数图有助于保留早期波动的相对意义。关键是价格跨度,不只是时间长短:十年的窄幅区间,也可能在两种坐标下十分接近。
如果研究的是固定点数、价差或每单位资产的价格变化,线性显示往往更直接。上涨5点仍然是5点,实际现金影响还取决于合约乘数和持仓数量。波动范围很窄时,两种图形局部接近,是因为小幅变动下ln(1+r)近似等于r;变化比例越大,这个近似越不可靠。
最应避免的是:一条线失效后,切换坐标把它重新画成“有效支撑”。这不是新证据,而是在看过结果后改动方法。坐标、锚点选择、确认规则应作为一整套方法预先确定。多种合理设定下结果仍稳定,才有讨论稳健性的基础;稳健也不等于已经证明能够获利。
200的水平价位,在两种图上仍然是200。按各自坐标重新定义为直线的斜向趋势线,其中间价位和外推价位通常不同。至于屏幕上的45度,更不是可迁移的市场参数:窗口拉宽、拉高、缩短可见区间,都可能改变视觉角度。要比较趋势速度,应记录每根价格增量或复合增长率,而不是看线有多陡。
坐标变换、百分比基准化、历史价格复权,是三件不同的事。百分比显示需要起点;含股息的总回报序列需要再投资约定;期货连续图需要换月和调整方法。选择对数坐标,并不会自动完成其中任何一项。
指标也是如此。先按原始价格计算的简单移动平均线,放到对数图上显示,仍然是算术平均。先对价格取对数、求平均,再取指数,得到的才是几何平均。不能仅凭纵轴是对数,就推断软件已经更改了均线算法,必须核对指标定义。
普通价格对数要求P大于0,不能为了让图形好看而悄悄删除零值或负值。期货还要区分真实单一合约与经过调整的连续序列:向后加减价差的连续图,可能出现非正的历史数值,即使对应单一合约当时的价格为正。理解连续期货图与可交易合约的区别,也是选择有效坐标的一部分。
给所有价格加上同一个常数,并不是中性的修补。它会改变价格比率,进而改变对数趋势线。应先核实数据来源与调整口径,选取适用于这些数据的尺度;不能把不同构造的序列画出的线当成同一个信号来比较。
先固定品种、合约或复权方法、K线周期、交易时段与时区。再记下锚点价格A、B,对应编号t0、t1,以及每个锚点实际可被确认的时间。线性路径为A+(B−A)×(t−t0)/(t1−t0);两个价格为正时,对数路径为A×(B/A)^((t−t0)/(t1−t0))。用同一根已结束K线的价格,对照复算出的具体数值。
随后事先规定:收盘越过就确认,还是需要缓冲幅度、后续一根确认或其他条件?这些条件不能等结果出来后再补。最后把图形分类与交易结果分开,检查点差、滑点、头寸大小,并用新的样本检验。若两种坐标仍给出不同结论,准确的表述是“信号依赖增长路径假设”,而不是挑一张更顺眼的图,称它揭示了真实价格。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


