


- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值





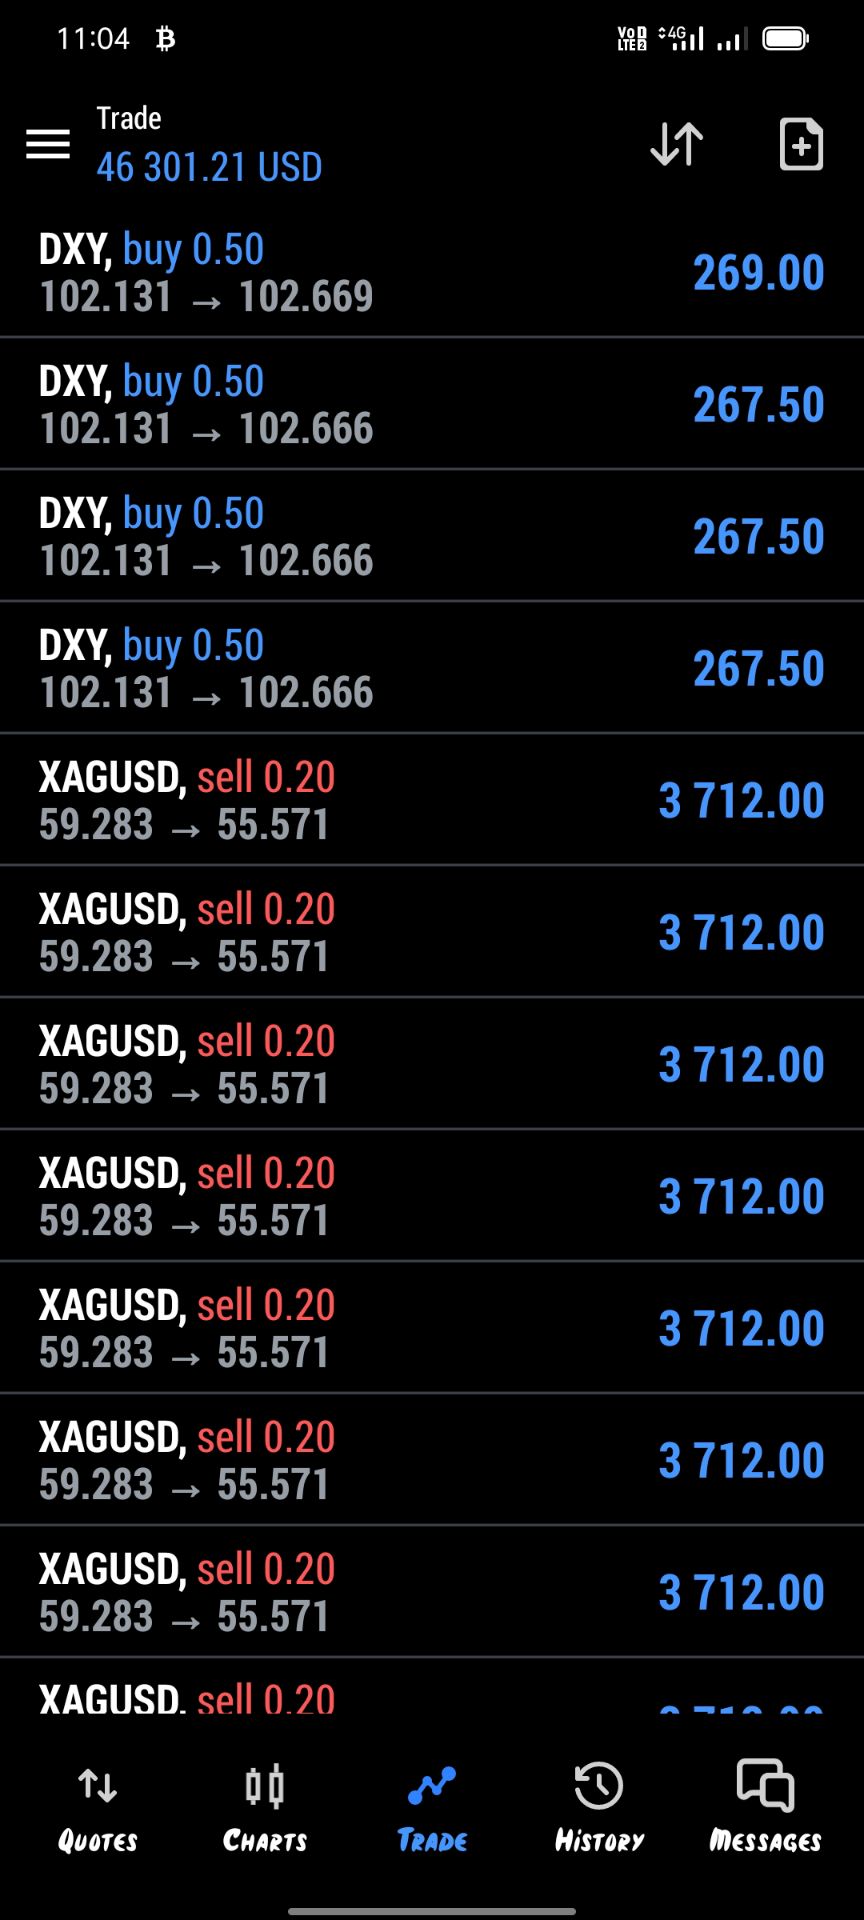




白银崩盘真相远非美联储换帅那么简单。机构交易员利用结构性优势,在紧急流动性、保证金机制、授权参与人特权和衍生品市场中获利。散户投资者如何应对信息不对称?
今年1月,当白银价格在三天内暴跌40%、蒸发1500亿美元市值时,公众听到的故事很简单:美联储提名了一位强硬的新主席,吓坏了的投资者抛售了黄金和白银。至此,事毕。
然而,崩盘始于该消息宣布的三个小时之前。
真正发生的事件,揭示了关于现代市场如何运作,以及普通投资者为何持续输给华尔街最大玩家的更令人不安的真相。
可以这样理解:想象你在一张牌桌上玩扑克,而有些玩家是在赌场工作的职业荷官。他们并非作弊,只是遵循一套不同的规则。他们知道赌场何时计划提高最低下注额。他们能获得赌场提供的信贷额度。由于从内部了解游戏机制,他们对赔率的看法也与常人不同。
这本质上就是白银市场中机构交易员与散户投资者所处的位置。
一月初,白银的一切看起来都近乎完美。该金属价格在2025年飙升了147%,供应紧张(连续五年短缺),大型央行在买入,人工智能数据中心需要它,太阳能电池板需要它,甚至核电站也需要它。
普通投资者蜂拥而入。仅一月份,他们就向白银基金投入了创纪录的10亿美元。1月26日,白银ETF SLV的交易量几乎与标普500指数的主要基金相当——这在一年前似乎是天方夜谭。
Reddit论坛上充斥着兴奋的讨论。根据摩根大通自身的追踪,关于白银的讨论量是正常水平的二十倍。人们以为他们发现了一生一次的交易机会。他们的确发现了。只不过,受益者并非他们自己。
这个故事值得深究之处在于:有一家银行(摩根大通)在市场崩盘的同一天,通过至少四种不同方式做好了获利准备。这并非违法,而是市场运作机制中固有的结构性优势。
就在崩盘前的2025年12月31日,银行从美联储的紧急贷款窗口借入了创纪录的746亿美元。此前的最高记录是500亿美元,这意味着高出近50%。
这一机制(称为常备回购便利)专门用于向符合条件的金融机构提供短期流动性,旨在防止融资危机。但结构性现实是:只有特定机构才有资格使用。
这对崩盘有何影响?因为就在同一时期,白银交易所在一周内将保证金要求提高了50%。持有衍生品头寸的大型机构需要立即获得大量现金。
美联储的紧急便利以优惠利率向符合条件的机构提供了这些现金。散户投资者则无法获得同等的央行紧急融资渠道。
这无关偏袒,而是金融体系的架构设计使然:央行贷款给银行,而非个人。
用通俗的话解释保证金要求如何运作:当你用借来的钱押注白银上涨时,交易所要求你存入现金作为担保。如果白银下跌,他们会要求更多现金。如果你无法支付,他们将自动卖出你的头寸。
在2025年12月26日和12月30日,芝加哥商品交易所(CME)将这些要求总共提高了50%。突然之间,一个存入22000美元保证金的交易者需要32500美元(立即追加10500美元现金)。
大多数散户交易者无法随时在交易账户中拿出10500美元。因此,他们的经纪商在市场抛售浪潮中,无论当时是什么价格,都自动卖出了他们的白银头寸。
与此同时,能够使用美联储便利措施的机构则有更多选择。它们可以动用信贷额度、获取紧急贷款或在账户间快速调拨资金。这并不能阻止所有平仓,但给了它们更多时间和灵活性。
于是,散户的头寸在恐慌中被卖出,通常价格最差。机构的头寸则可以进行更具策略性的管理。
这里是市场结构的技术性所在,但值得理解,因为它解释了机构的一项主要优势。
银行在白银市场中扮演双重角色:他们为最大的白银基金(SLV)储存所有实物白银,同时还是"授权参与人"(authorized participant),这意味着他们可以大额创建或赎回该基金的份额。
1月30日恐慌袭来时,SLV份额开始以异常折价交易。该基金份额价格为64.50美元,但其代表的实物白银价值79.53美元。这产生了19%的价差(在正常市场中极为罕见)。
授权参与人(一小群大型金融机构)可以利用这一价差。他们以64.50美元买入份额,兑换成价值79.53美元的实物白银,从而赚取15美元的差价。1月30日,大约创建了5100万份基金份额,这意味着潜在套利利润约7.65亿美元。
这并非违法,甚至算不上不道德;这正是授权参与人应该做的事情。他们的套利行为有助于使ETF价格与其底层资产保持一致。但这是一种特权,只有那些拥有资本、基础设施和监管批准成为授权参与人的机构才能享有。
普通投资者无法使用这一机制。他们能看到折价,却无法利用。
摩根大通还持有大量的白银空头头寸,这意味着他们押注白银下跌,或在对冲其他头寸。随着一月底白银涨至121美元,这些头寸处于亏损状态。
在1月30日崩盘低点(78.29美元)时,他们接收了310万盎司白银的交割。芝加哥商品交易所记录显示,他们以该价格接受了633份合约。
时机的选择值得关注。在短短一天内:
• 保证金要求迫使了广泛平仓
• 美联储紧急贷款为大型机构提供了流动性
• ETF折价创造了套利机会
• 衍生品头寸得以在有利价格平仓
他们是否预谋了这一连串事件?这无法证明。但他们在结构上做好了同时从多个方面受益的准备:这只有像他们这样兼具多重角色和特殊渠道的机构才有可能实现。
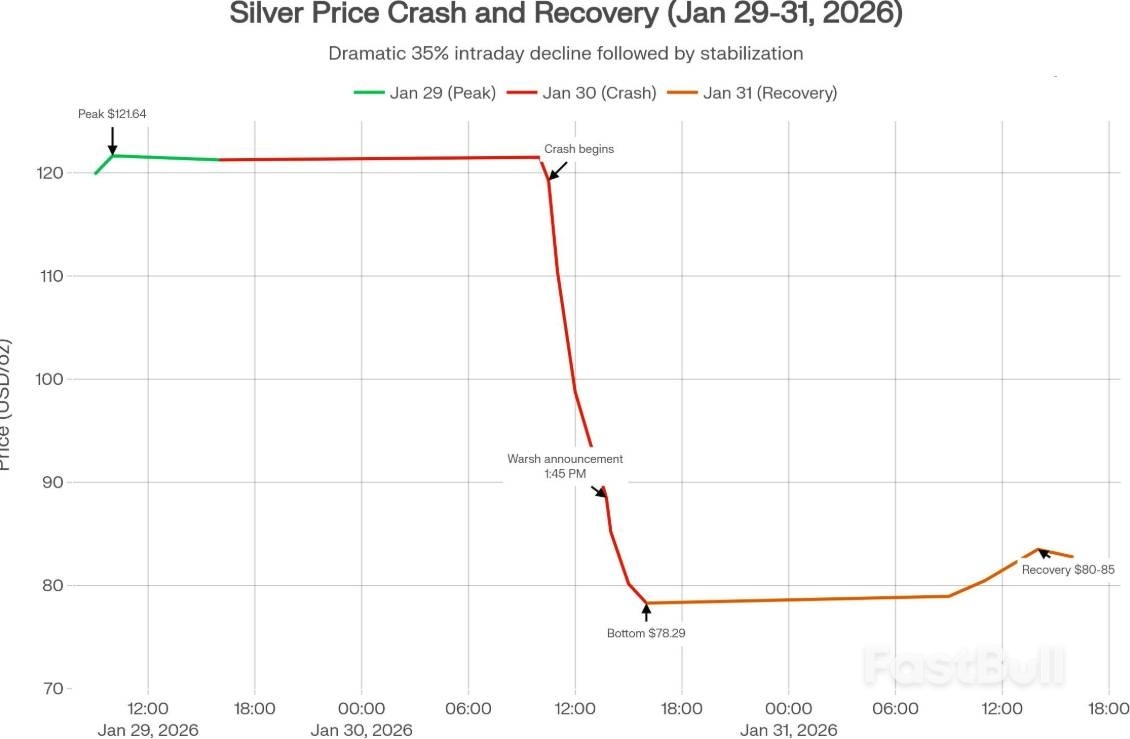
现在来审视关于崩盘原因的官方说法。
沃什被提名为美联储主席是在1月30日东部时间下午1:45。大多数新闻报道将此贵金属崩盘归因于该消息。理论是,市场担心更鹰派的美联储主席将维持更高利率,从而降低黄金和白银等非生息资产的吸引力。
但存在一个时间问题:白银在上午10:30就开始大幅下跌(早于消息公布超过三小时)。
这是否意味着"沃什叙事"错了?未必。市场经常在官方宣布前根据传言或预期采取行动。交易员可能在预期消息前就已布局。
但这确实引发了疑问。如果崩盘从根本上关乎美联储政策预期,为何在宣布前数小时就加速下跌?且抛售为何集中在贵金属,而非所有对利率敏感的资产?
将美联储消息与市场走势联系起来的新闻报道,是在用现成的新闻解释价格行为。当重大新闻与剧烈的价格波动发生在同一天时,该新闻就成为公认的解释。
然而,另一种解释则更偏向机械论:保证金上调迫使平仓,引发了自我强化的连锁反应。沃什的提名消息可能加速了已经在进行的崩盘,但并未启动它。
投资者可能会想:"市场总有赢家和输家。这次有何不同?"
不同之处在于,系统中固有的结构性优势程度存在差异。
当散户投资者交易白银时:
• 保证金追缴通知会在几分钟内触发自动平仓
• 无法使用美联储紧急贷款便利
• 无法创建或赎回ETF份额
• 除了公开宣布外,无法提前获知交易所规则变更
• 在市场压力下交易能力有限
当大型机构交易白银时:
• 信贷额度和美联储便利提供了流动性缓冲
• 授权参与人身份使其能进行ETF套利
• 清算会员身份意味着能更早知晓交易所决策
• 拥有在市场压力下继续交易的基础设施
• 拥有在恐慌时期增持头寸的资本储备
这无关机构是否更聪明或更有纪律。关键在于能否获得散户在结构上无法获得(无论财富、经验或专业水平如何)的工具和信息。
本文揭示了现代市场中值得审视的几个结构性特征:
• 优势层层叠加:当一个机构同时拥有授权参与人身份、清算会员身份、美联储融资渠道和实物资产托管权时,这些优势在市场压力期间会以系统性地惠及该机构的方式形成合力。
• 信息流动速度不一:交易所规则变更在不同时间传达给不同的市场参与者。清算会员和授权参与人往往比散户投资者更早获悉结构性变化,从而获得时间优势。
• 紧急便利创造选择性支持:当央行在市场压力期间向"合格机构"提供紧急流动性时,它只稳定了市场的一部分。这可能会无意中放大那些无法获得此渠道的参与者面临的劣势。
• 无需明确协调:结构本身创造了激励一致性。当规则在波动时期天然有利于机构时,它们无需协调行动。
理解这些特征,并不需要相信操纵或阴谋论。只需要认识到,市场是设计出来的系统,而这些设计为某些参与者内置了优势。
如果要交易贵金属(或任何杠杆工具),可以从这一事件中汲取几个教训:
• 理解渠道差异:散户的对手不仅仅是其他散户交易者。一些参与者在信息、流动性渠道和交易机制方面拥有结构性优势。这未必不公平,但它们是真实存在的。
• 认识杠杆风险:保证金交易和杠杆产品可能迫使普通投资者在可能的最坏时机卖出。拥有更深资本基础和信贷渠道的机构在市场压力下拥有更大灵活性。
• 考虑市场结构: ETF折价、保证金要求和交易所规则对不同参与者的影响不同。了解这些机制有助于评估结构性力量何时可能不利于自己的头寸。
• 关注时机模式:当保证金要求急剧上升,尤其是在多次上调时,往往预示着波动性的来临。这并非秘密信息(交易所会宣布这些变更),但识别这一模式很重要。
这一切并不意味着不应该交易。而是意味着要理解自己正在参与的是何种市场。2026年1月的白银崩盘并非随机的厄运。一旦了解保证金上调、机构布局和结构性优势,它在机制上是可以预见的。有些参与者知道这些因素。另一些则不知道。这种信息不对称值得深思。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


