


- WTI
- XAUUSD
- XAGUSD
- USDX



行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值











1月30日贵金属市场剧烈回调,白银跌幅远超黄金,揭示了两者截然不同的内在逻辑。金银比的极端失衡早已预警,而白银的高波动性与拥挤交易最终引发了剧烈的踩踏式下跌,短期风险已然转移。
1月30日周五,贵金属市场风云突变,价格经历了一轮剧烈回调。其中,白银的跌幅远超黄金,成为市场关注的焦点。这种“急涨后急跌”的行情并不罕见,但在本轮调整中,黄金和白银走势的巨大反差,揭示了两者截然不同的内在逻辑。
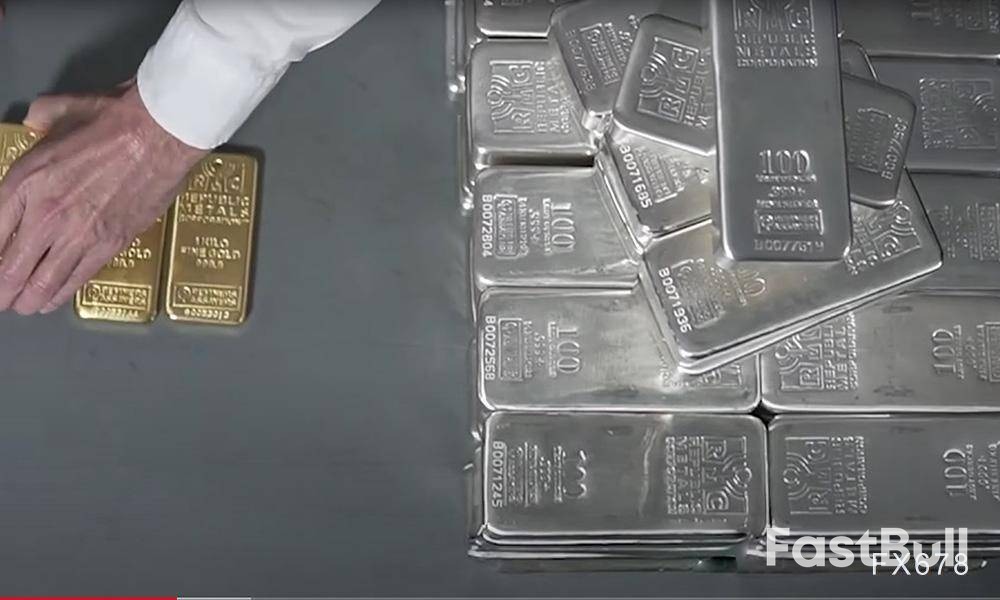
在此轮下跌前,黄金和白银都走出了强势上涨行情。黄金在近六个月累计上涨超40%,走势稳健;而白银的上涨则更像“火箭发射”,在短时间内快速冲高,一度突破120美元关口。正因前期表现不同,当市场情绪逆转时,它们的反应也截然不同。
尽管同属贵金属,但黄金和白银的驱动逻辑和市场角色有本质区别,可以看作是两种不同的“动物”。
黄金更多体现的是宏观与金融属性。 作为经典的避险资产,在全球不确定性上升、利率前景不明或资产配置需求变化时,黄金总能吸引到稳定的买盘。其投资者结构更多元,包括各国央行、大型配置型基金和机构交易员,持仓周期较长,交易行为相对稳定。黄金就像一辆稳重的SUV,虽然加速不炫目,但抗颠簸能力强。
白银则兼具避险、工业和交易三重属性。 它不仅是光伏、电子等制造业的重要原料,还因其价格低、杠杆高的特点,深受短线交易者和投机资金的青睐。这使得白银在上涨时弹性更大,涨幅往往超过黄金;但一旦风向转变,这种高“贝塔”属性也会让它跌得更狠。白银更像一辆高性能跑车,加速快,但刹车也更猛烈。
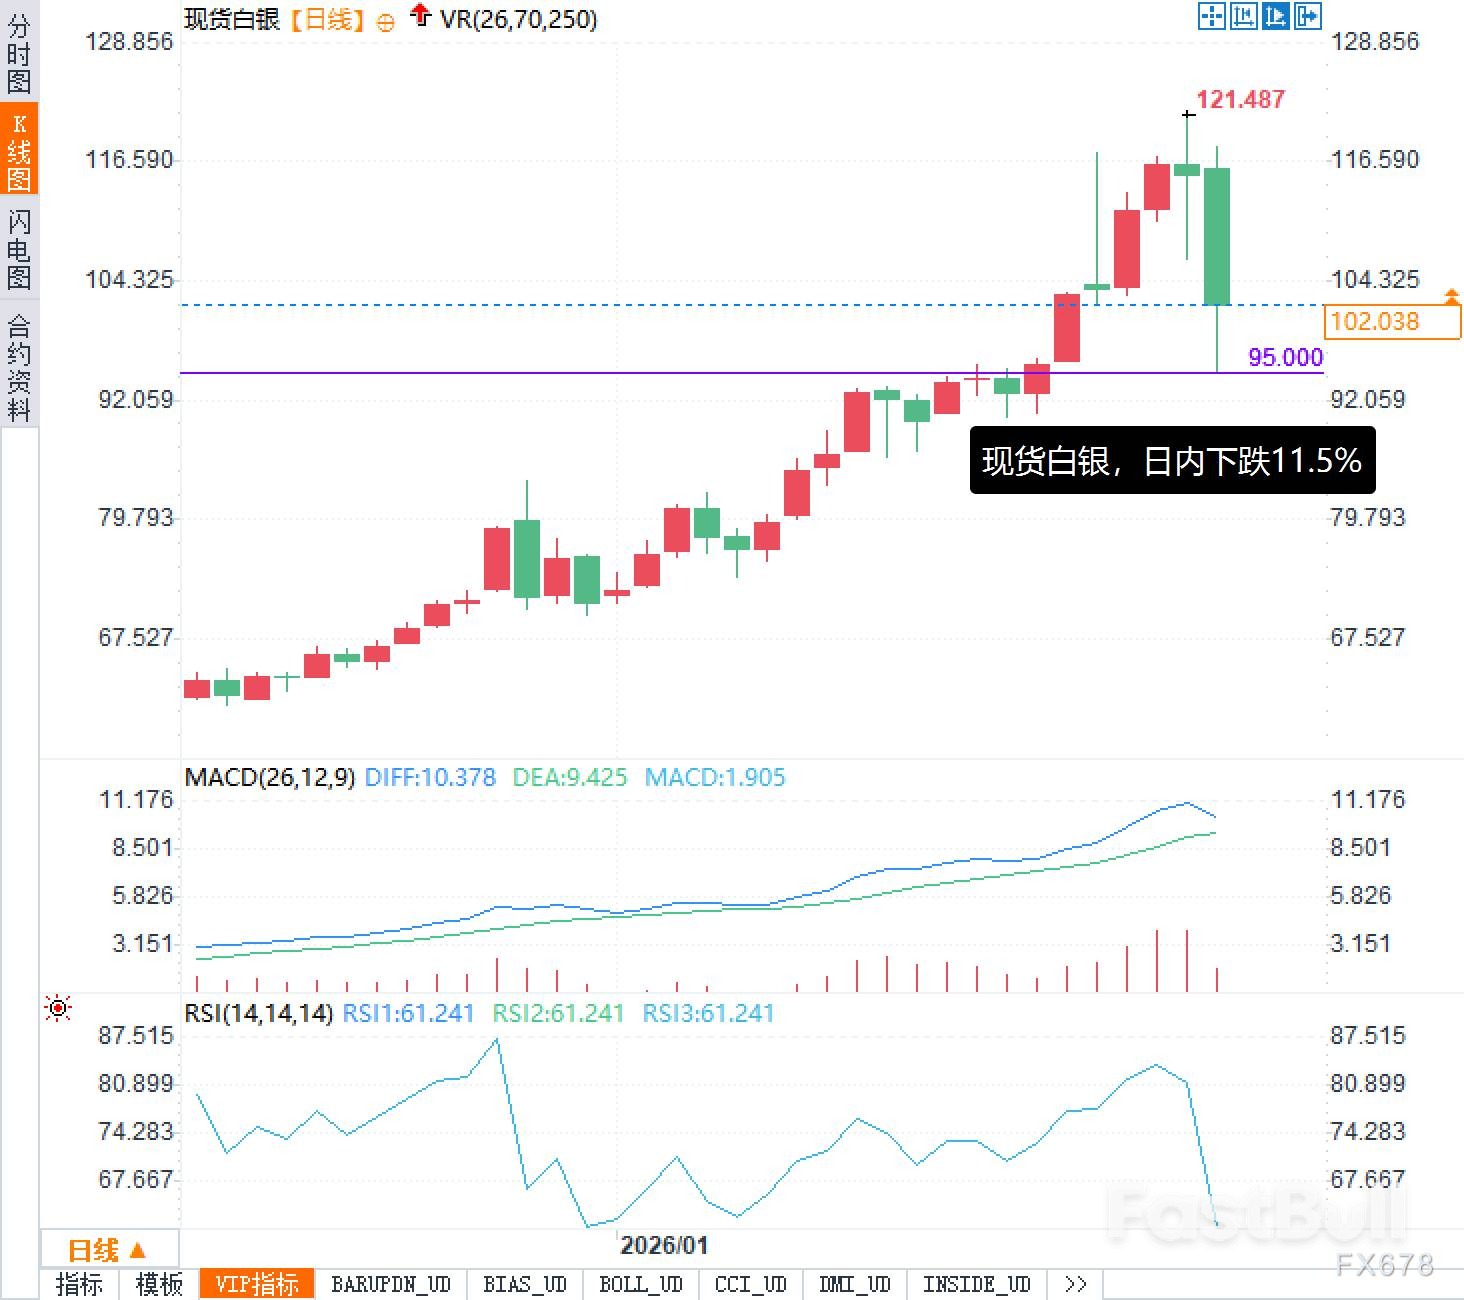
本轮行情的背后,一个关键指标早已亮起红灯:黄金对白银的比率(金银比)已严重偏离常态。
在此次回落前,金银比徘徊在47到49之间。这一水平远低于许多交易员熟悉的参考区间,无论是传统的“80与60规则”,还是更贴近实战的“80与50框架”,都表明金银价格关系已被极度拉伸,结构上存在明显失衡。
当比率处于如此极端的低位时,市场往往会通过某种方式实现均值回归。路径通常有两条:
1. 黄金继续走强,而白银原地踏步。
2. 白银大幅回调,带动比率回升。
从近期的市场表现来看,显然是第二种路径正在上演。由于白银本身波动性更大、交易盘更密集,一旦出现反转信号,资金便会迅速集中出逃,加剧了价格修复的速度和力度。
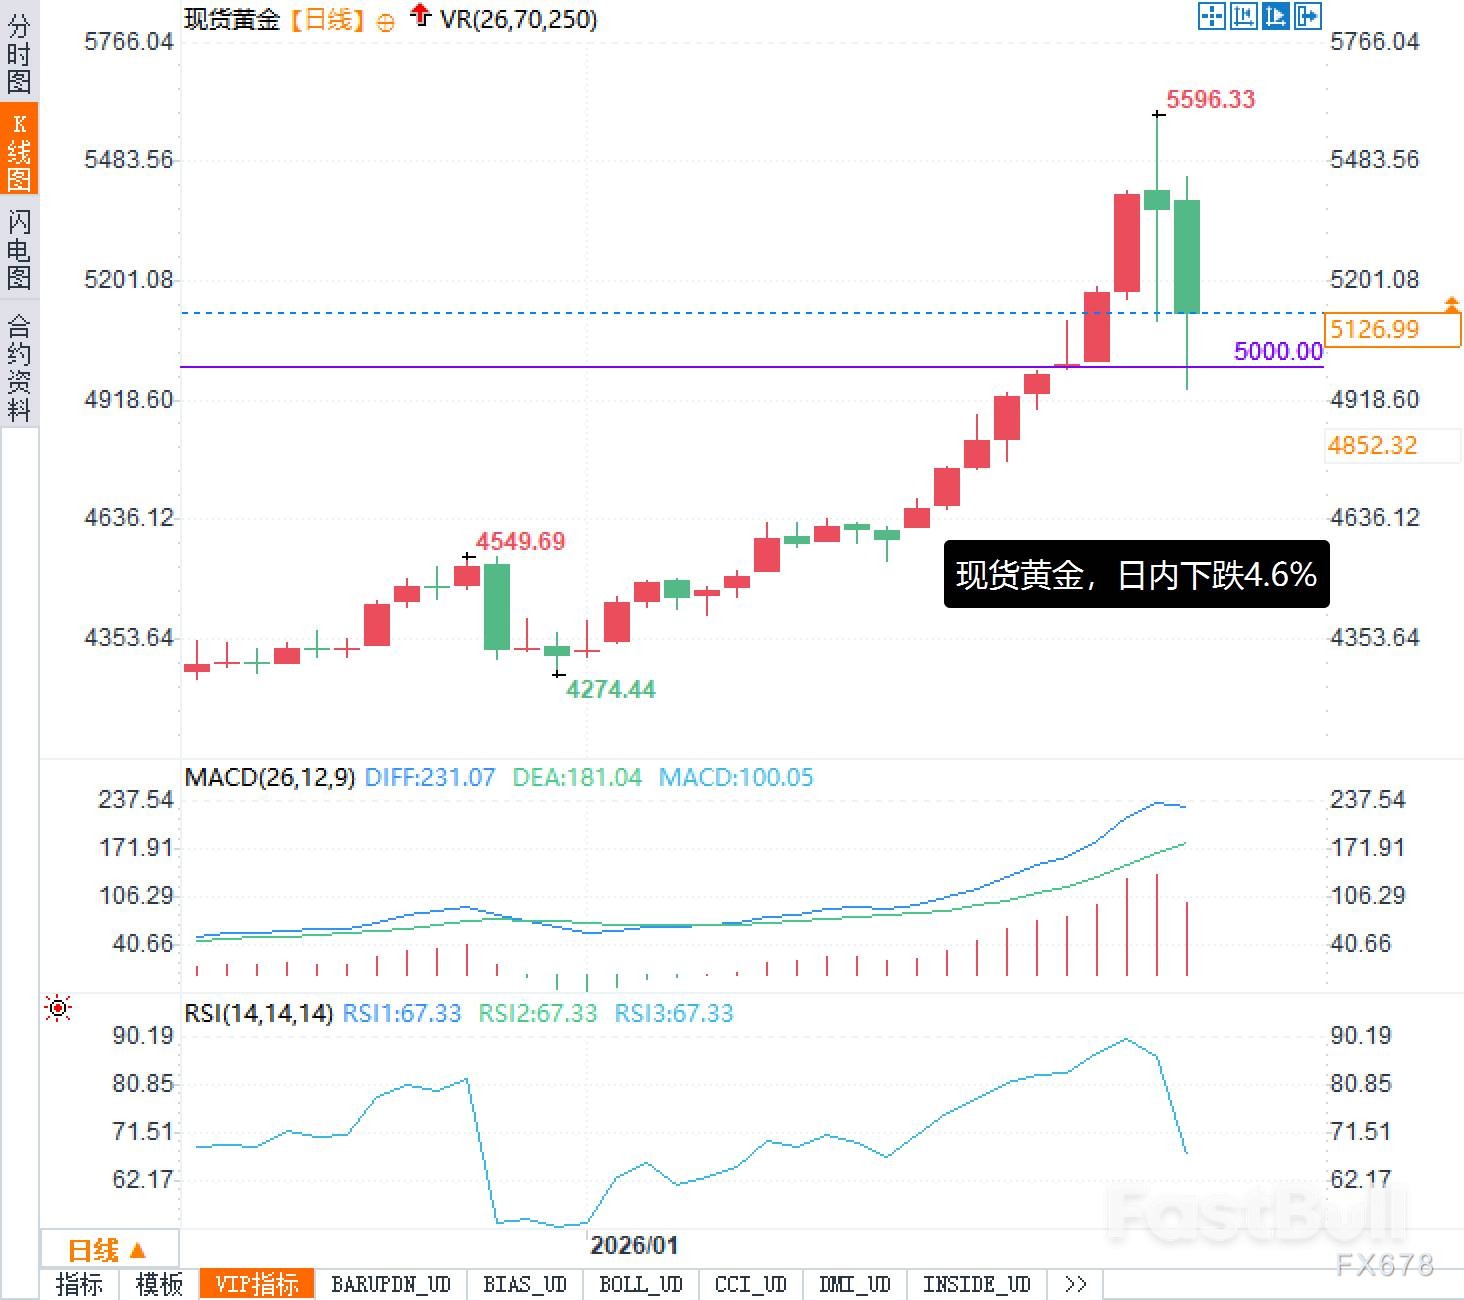
涨得越猛的品种,回调时承受的压力往往越大。当资金开始从拥挤的交易中撤离时,交易员会优先卖出波动性更高、投机性更强的资产,而白银恰好符合所有特征。
白银前期的涨幅过于陡峭,导致交易仓位高度集中。一旦市场风向转变,最初的获利了结很容易触发大量的止损盘和风控指令,进而引发连锁抛售,形成“踩踏式”下跌。这种修复并非由基本面突然恶化驱动,而更多是交易结构和市场心理预期共同作用的结果。在由情绪主导的阶段,市场更容易出现“过度修正”。
需要明确的是,当前贵金属的中期支撑逻辑并未完全消失。全球宏观不确定性依然存在,资产再平衡的需求也持续,未来市场对利率和通胀的重新定价仍可能为贵金属提供动力。尤其是黄金,其底层逻辑依然稳固。
然而,对于白银而言,短期风险显然更高。它的双重属性是一把双刃剑:市场乐观时,它能一飞冲天;风向逆转时,它也最容易被抛弃。
当前市场的核心矛盾,并非简单的“看多或看空”,而是如何应对结构性失衡下的剧烈波动。金银比在47至49的极端位置已经提醒所有人:某些东西必须让步。历史经验表明,让步的往往是更具弹性和投机性的那一方。如果行情继续调整,白银仍将面临更大压力,而黄金则可能以时间换空间,维持偏强震荡的格局。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


