


- WTI
- XAUUSD
- XAGUSD
- USDX


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值







彭博宏观策略师Michael Ball表示,大宗商品价格不再只是边际供需的结果,而是对潜在中断风险的提前补偿。白银并非个例,而是其他金属(如铜、镍)的定价模板:一旦供应紧张、产量依赖副产品或加工环节高度集中,任何政策限制或扰动,都可能引发库存争夺,并推动价格呈现非线性上行。
过去几十年,大宗商品价格的核心假设是:只要价格足够高,供应总能在全球市场中被调配出来。但在区域化加速、国家安全优先的当下,这一前提正在失效。
彭博宏观策略师Michael Ball指出,在一个以阵营划分、供应链被反复审视的世界里,关键金属已不再是普通周期品,而是战略资产。
大宗商品的市场价格,开始系统性地包含一项新的组成部分——对供应安全的定价溢价。这意味着,即便价格看起来"偏贵",也未必回到了过去那个可以轻易回落的区间。
从"供给充裕"到"安全稀缺":大宗商品定价逻辑的转变
Ball认为,许多金属价格如果仍以过去"供应始终可得"的时代作为参照,确实显得被高估。但问题在于,这种参照本身已经不再适用。
在区域化和国家安全导向的世界中,大宗商品的清算价格,越来越多反映的是确保不断供的价值。这一溢价来自多个方面:采矿、加工和制造环节的结构性瓶颈;关税和贸易政策;国家战略储备;以及企业层面"以防万一"的库存策略。
在这种背景下,关键金属的便利收益率(convenience yield)被持续抬高。价格不再只是边际供需的结果,而是对潜在中断风险的提前补偿。
电气化与AI叠加,战略金属需求具备刚性
需求端的变化同样具有结构性特征。
"万物电气化"显著抬升了铜、铝、锂、镍、稀土以及电网相关硬件的基础需求水平。与此同时,AI数据中心的快速扩张,又进一步推高了对电力基础设施的投入需求。
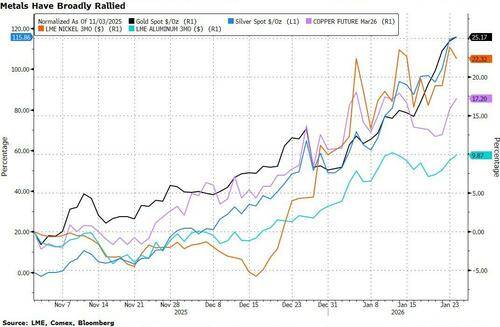
Ball强调,当金属短缺可能导致电网建设停滞、数据中心项目延误、电池备份能力不足,甚至削弱防务准备时,供应中断的代价将变得不可接受。在这种情况下,扩大库存是理性的选择,而库存前置本身会拉动需求、支撑价格,并使安全溢价得以延续。
近期白银价格的快速上涨,正是这一机制的现实体现。白银兼具储值属性与工业用途,被美国内政部列为关键矿产后,市场对潜在政策限制的预期升温,叠加长期供应偏紧,促使进口商加速实物囤积。结果是,白银在跑赢黄金的同时,也展示了稀缺性如何触发快速重定价。
真正的瓶颈在中游,"安全溢价"难以消退
Ball指出,白银并非个例,而是其他金属(如铜、镍)的定价模板:一旦供应紧张、产量依赖副产品或加工环节高度集中,任何政策限制或扰动,都可能引发库存争夺,并推动价格呈现非线性上行。
更关键的是,当前大宗商品供给越来越受制于"物理资产负债表"——分离后的稀土、符合标准的电池化学品、变压器产能以及熟练冶金劳动力,都无法被资本迅速复制。
这也是为什么各国政策开始聚焦中游环节。欧盟《关键原材料法案》明确针对开采、加工与回收能力,并限制集中度。
国际能源署数据显示,前三大精炼国的市场份额持续上升,从2020年的82%上升到2024年的86%,新增供给高度集中于少数国家。镍供应国为印度尼西亚,钴、石墨、铜、锂和稀土供应国为中国。
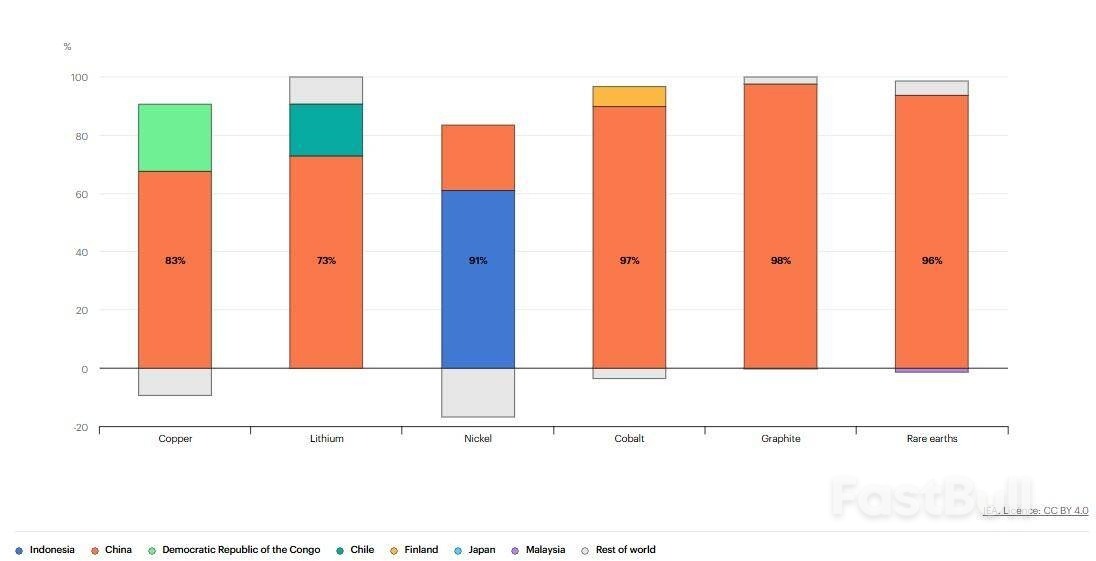
Ball认为,所有这些都意味着,仅仅保障采矿供应是不够的;各国还需要保障将原材料转化为可用投入品的设备以及大规模部署能源的设备的生产。
在AI驱动需求成为"必需品"的背景下,大宗商品的价格不再只是周期变量。即便部分金属短期涨幅可能超出安全溢价本身所能解释的范围,Ball认为,未来任何价格回调,都将比过去更浅。
因为支撑价格的,已经不仅是需求,而是安全。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


