


- XAUUSD
- XAGUSD
- WTI
- USDX



行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值









全球经济增长引擎正从市场转向政府,各国纷纷启动大规模财政刺激以应对冲击并提振经济。然而,此举导致预算赤字和公共债务飙升,在高利率环境下,经济学家警告债务雪球正滚向危险的清算时刻。
如今,全球经济增长的引擎正从市场转向政府。
为了应对一系列经济冲击,世界各国正纷纷告别紧缩时代,转而启动大规模财政刺激,背后是巨额的预算赤字。这股支出热潮,从增长乏力的欧洲,到投资人工智能的美国和亚洲,预计将在短期内提振经济和就业。摩根大通甚至预测,未来六个月全球经济年增长率可能因此加速至3%。
然而,经济学家警告,在低失业率和高利率的环境下,这套玩法可能相当危险。
政府直接下场花钱,效果立竿见影。
阿波罗全球管理公司首席经济学家托斯顿·斯洛克计算得出,在美国和德国这两个世界第一和第三大经济体,今年的财政刺激预计将为经济增长贡献约1个百分点。在日本,这个数字是0.5个百分点。
这股资金洪流的目标明确:应对日益严峻的挑战。无论是商业模式受到人工智能冲击的企业,还是面临美国关税威胁的行业,政客们都希望通过财政支持来渡过难关。此外,在一个更加动荡的世界里,许多国家还在大力投入重整军备、资助清洁能源转型,以及应对人口老龄化带来的社会成本。
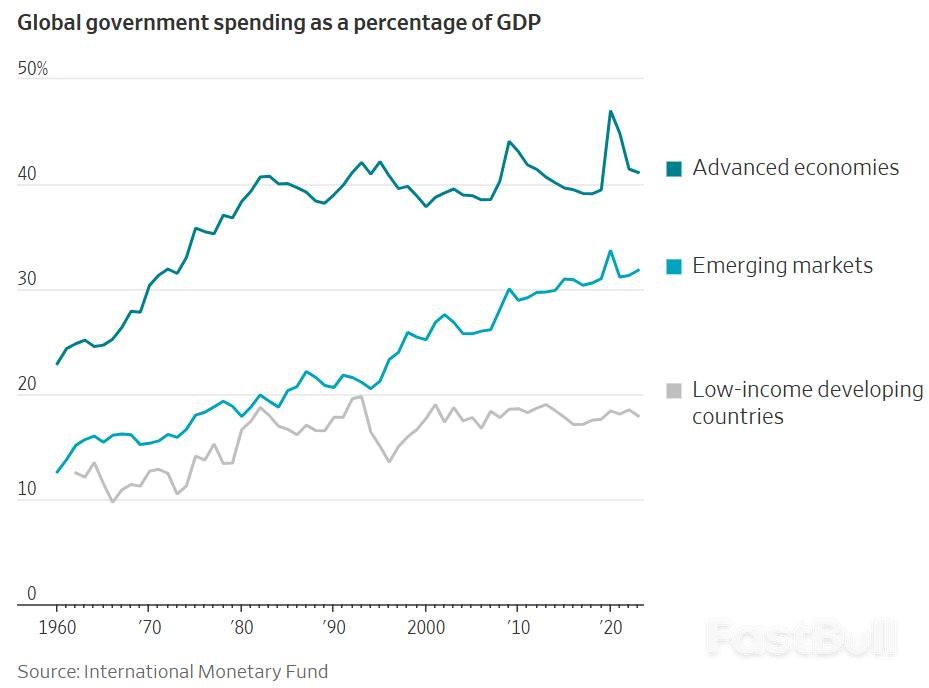
过去,如此庞大的支出可能意味着增税。但今天的领导人显然不愿意让选民直接买单,而是选择了借贷。
国际货币基金组织(IMF)的数据显示,去年发达经济体的政府预算赤字平均占GDP的4.6%,新兴市场为6.3%。而在十年前,这两个数字分别仅为2.6%和4%。
在美国,预计今年占GDP 6%的预算赤字,部分原因就是为了维持低税率。高盛在一份报告中指出,随着减税效果取代关税拖累,预计美国今年经济增速将从去年的约2%提升至2.5%。
在德国,万亿欧元的国防和基建支出计划将成为经济的支柱。由于该国税负已是发达国家中最高的之一,进一步增税可能会损害增长前景。
然而,德国相对较低的公共债务只是个例。IMF去年10月的报告预测,在疫情期间飙升后,全球公共债务预计将在2029年超过全球GDP的100%,达到1948年以来的最高水平。
警报早已拉响。
日本首相高市早苗宣布增支减税计划后,该国长期国债收益率上周飙升至历史新高,并引发全球市场抛售,推高了美国国债收益率。凯投宏观首席经济学家尼尔·希林称之为“一个危险信号”,是发达经济体“表面之下暗流涌动的脆弱性的又一症状”。
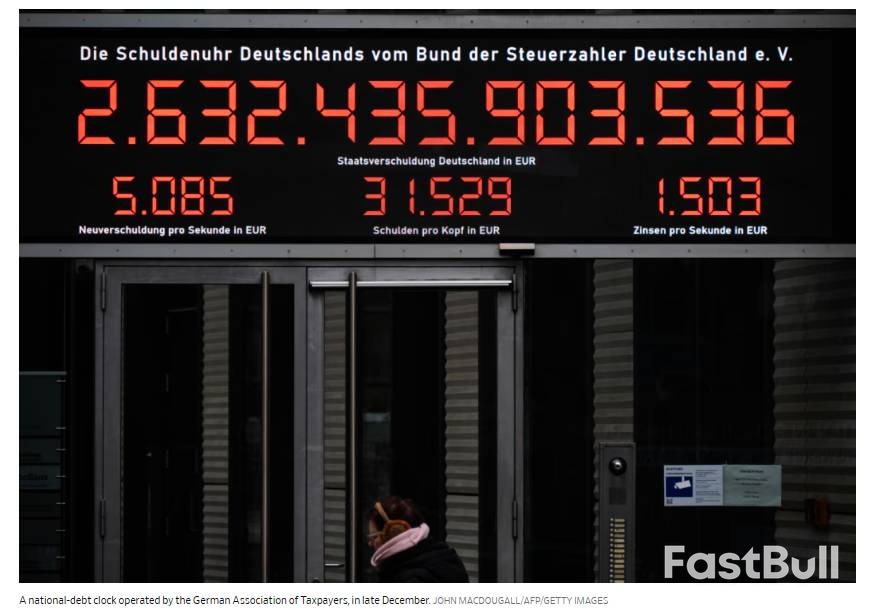
类似的教训并不遥远。2022年底,时任英国首相特拉斯因提出无资金支持的减税计划,引发债券市场崩溃并最终下台。过去两年,法国政府在艰难通过预算的过程中,利率也持续攀升。
与全球金融危机后普遍采取紧缩政策不同,如今的领导人有了新的认识。他们发现,紧缩不仅不受欢迎,还导致了军力薄弱和基础设施破败。
新冠疫情的经历也改变了游戏规则。伦敦政治经济学院教授里卡多·雷斯指出,各国政府在疫情期间发现,大幅增加公共支出并不会立即引发危机。虽然更高的通胀伤害了消费者,但短期内反而让债务管理变得更容易。
地缘政治的变化是另一个关键推手。俄乌冲突爆发后,全球军费开支激增。特朗普的关税政策也促使加拿大等国加大投资,以增强经济主权。加拿大议会去年批准了未来五年新增1400亿加元的支出,用于更新港口等贸易基础设施,目标是将对非美市场的出口翻一番。
尽管债务高企,但债券投资者似乎仍相信美国有足够的财富来为其债务融资,认为清算之日还很遥远。
然而,近年来的高通胀迫使各国央行大幅加息,彻底改变了局面。借贷成本的飙升提醒着所有人:政府债务可能会失控。
过去四年,美国国债的利息支出翻了一倍多。在德国和日本,偿债成本在四年内也大约翻了一番。
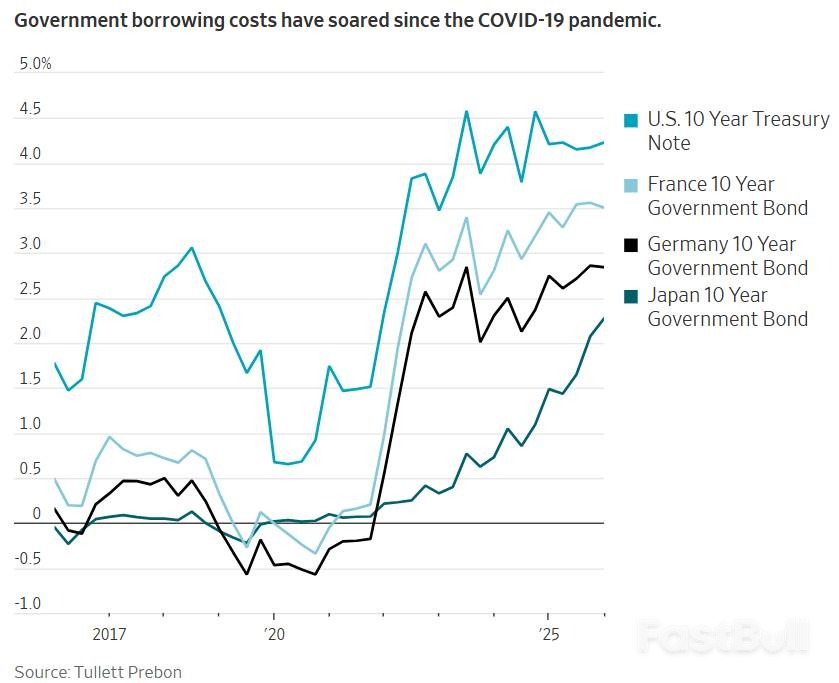
一些经济学家认为,随着融资越来越困难,部分政府最终可能不得不增税或削减开支。前IMF首席经济学家莫里斯·奥布斯特费尔德表示,触发点可能是投资者对政府偿债能力失去信心,甚至是市场对人工智能经济效益的重新评估。
“我非常担心,”雷斯说。无论与哪个历史时期相比,当前的利息账单“都达到了非常高的水平”。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


