


- WTI
- XAUUSD
- XAGUSD
- USDX


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值










高盛分析指出,瑞郎已超越传统避险角色,成为应对多重风险的“全能型选手”。其强大的抗通胀韧性和制度信誉备受青睐,但瑞士央行0.9200的干预底线限制了其升值空间,预计欧元兑瑞郎将区间波动。
在全球宏观环境日益复杂的今天,交易者对“安全资产”的定义正在被重塑。过去,高增长和高利率是资本追逐的焦点,但现在,一个更根本的问题摆在台前:当风险来临时,我的钱还安全吗?在这一背景下,瑞郎再次成为市场关注的核心。高盛近期的分析认为,瑞郎已超越传统避险货币的角色,进化为应对多重风险的“全能型选手”。
无论是地缘冲突引发的市场恐慌,还是通胀反复带来的购买力侵蚀,甚至是其他国家因财政问题引发的信任危机,瑞郎都表现出强大的韧性。
瑞郎的独特优势并非偶然,其背后是瑞士稳固的经济基本面和制度信誉。
首先,瑞士长期奉行严格的财政纪律。其政府负债率远低于大多数发达国家,资产负债表十分健康,加上极高的制度透明度,使其成为全球资本的“信任锚”。当市场担忧某些国家债务失控或货币政策被政治绑架时,资金自然会流向制度稳定、政策独立的瑞士,瑞郎因此受益。这笔投资,买的不只是一种货币,更是对制度的信心。
更关键的一点是瑞郎独特的“抗通胀韧性”。传统避险货币通常在危机初期走强,但如果全球通胀升温,实际利率下降会削弱其吸引力。瑞郎则不同,历史数据表明,即使在高通胀环境下,市场对瑞郎的信心依然稳固。这让它形成了“避险+保值”的双重优势,使其不仅是短期事件的避风港,更是一种可以长期配置的风险缓冲工具。
尽管瑞郎被视为理想的“保险资产”,但这并不意味着其汇率可以无限上涨。瑞士央行的态度,是决定瑞郎走势的关键变量。
高盛指出,当欧元兑瑞郎汇率逼近0.9200时,瑞士央行出手干预的可能性将大幅增加。这并非凭空猜测,而是基于其过往行为模式的合理推断。对瑞士而言,瑞郎过度升值会压低进口价格,削弱本国企业的定价能力,最终可能将经济拖入通缩的泥潭——这是瑞士央行极力避免的局面。
一旦出现通缩,央行的货币政策空间将受到严重挤压,负利率甚至量化宽松等工具可能重回桌面,这将带来沉重的政治和经济代价。因此,瑞士央行倾向于提前防范,而不是被动应对。这也解释了为何瑞郎虽受追捧,却难以走出单边上涨行情。市场的避险需求是推升瑞郎的引擎,而央行的政策底线则构成了其上行的天然阻力。
有趣的是,这种“想涨但又不让大涨”的博弈格局,反而增强了瑞郎的中期吸引力。交易员们清楚,风险来临时资金会涌入瑞郎,但也明白当局不会放任其失控升值。这种稳定的预期本身就成了一种价值,让瑞郎在动荡的市场中扮演着“压舱石”的角色。
展望未来,高盛预测欧元兑瑞郎在未来数月大概率维持区间运行,年底前才可能逐步回升至0.95附近。这意味着,汇率的主要活动区间将在0.9200至0.95之间。
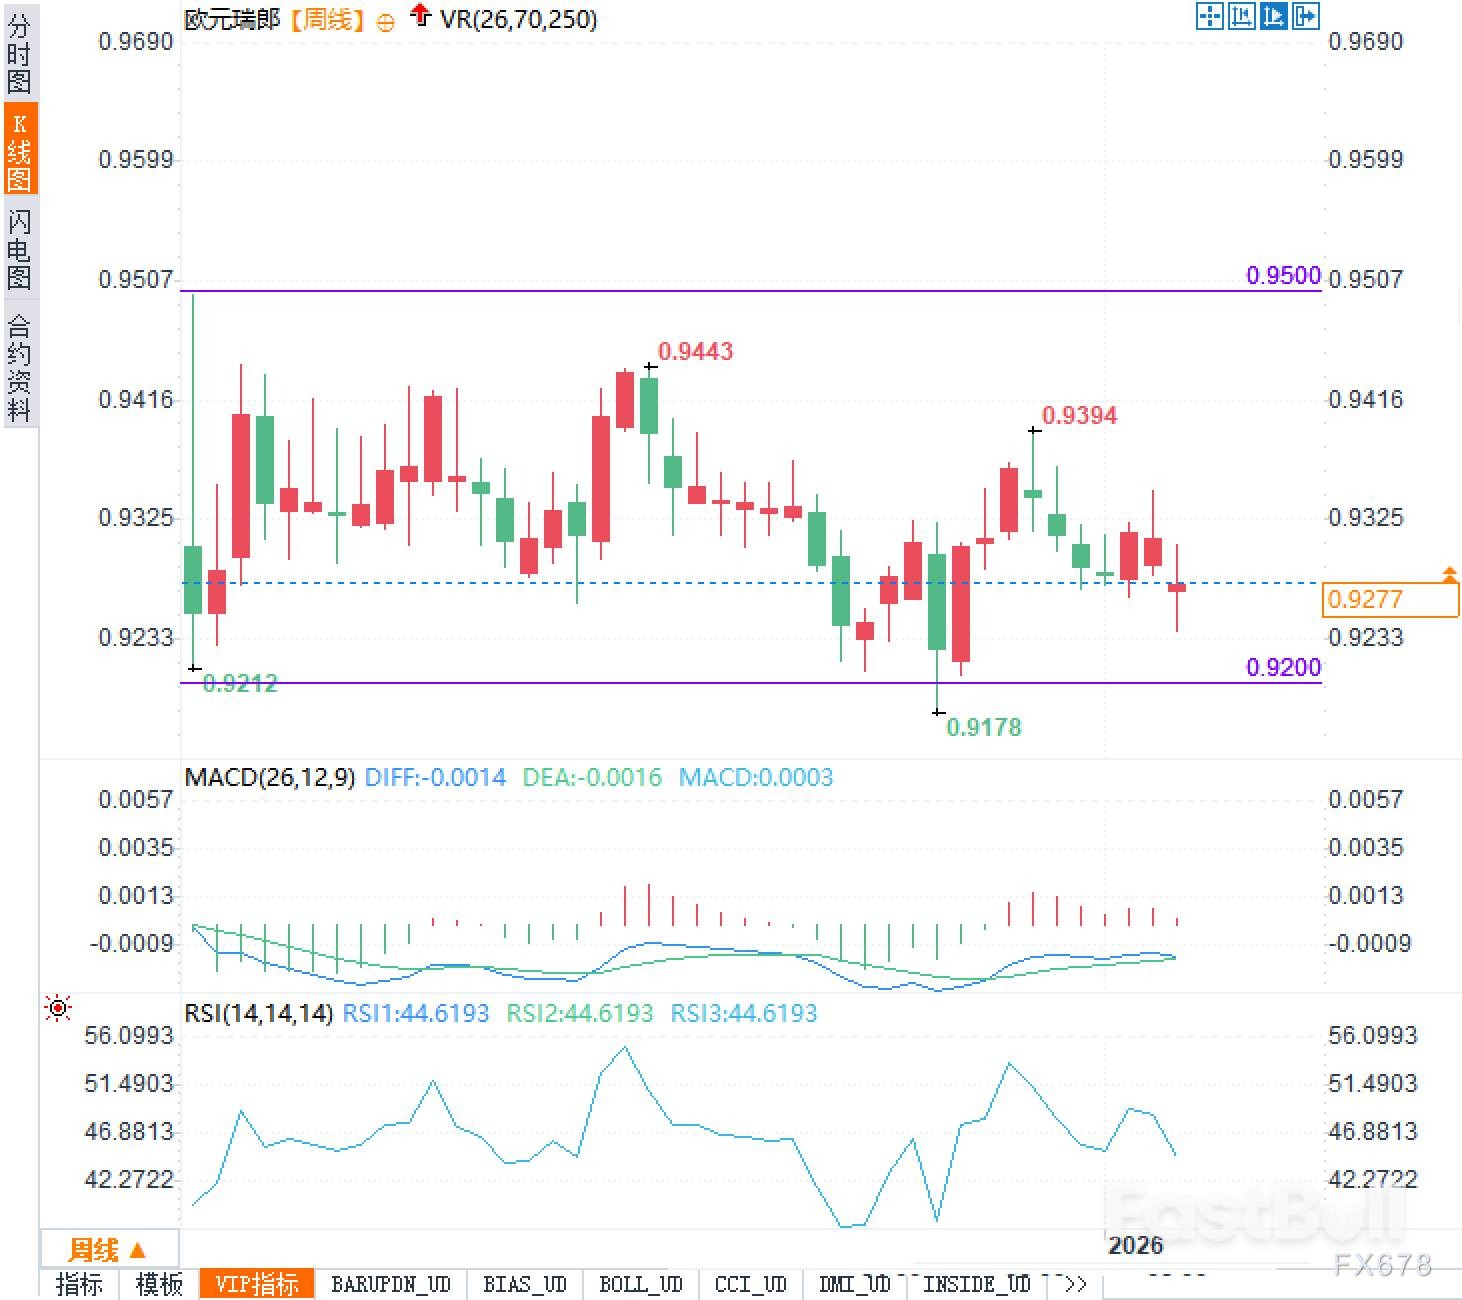
这种走势反映了复杂的宏观博弈:一方面,全球地缘摩擦、部分国家的财政风险以及央行独立性挑战等不确定性,持续支撑着瑞郎的避险需求。另一方面,瑞士自身不希望本币过强拖累经济,政策层面始终对升值保持警惕。两股力量的抗衡之下,瑞郎的表现注定是稳健而非激烈。
对于交易员而言,这意味着与其押注瑞郎大幅升值,不如将其视为投资组合中的“防御性资产”。持有瑞郎的核心价值,不在于赚取高额汇差,而在于当“黑天鹅”事件发生时,它能有效对冲其他资产的剧烈波动。简单来说,配置瑞郎的目的不是为了“多赚钱”,而是为了“少亏钱”,是一种成本可控的风险管理策略。
归根结底,瑞郎的魅力不在于爆发力,而在于持久力。在缺乏明确趋势、风险频发的宏观环境下,这样一种能够在风雨中稳如磐石的货币,恰恰是资产配置中最值得信赖的一环。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


