


- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值
















存储板块的“完美风暴”源于AI架构的演进。NAND不再是成本项,而是AI的核心生产要素,引发价值重估。存储的未来,值得关注。
过去三周,存储板块迎来罕见的"完美风暴"。
闪迪股价累计涨幅超过100%,NAND相关标的集体上行。表面看,这是一轮典型的存储周期反弹;但如果深入拆解年初以来的技术与需求变化,会发现这更像是一场由AI架构演进触发的价值重估。
从英伟达在CES上提出全新的推理存储架构,到DeepSeek发布的Engram模型,再到ClaudeCode推动"有状态AIAgent"加速落地,三条原本分散的技术路径,在2026年初同时指向同一个结论:
存储,正在从"成本项"转变为AI的"核心生产要素"。
AI推理规模的失控式增长,正在逼迫算力系统重构。
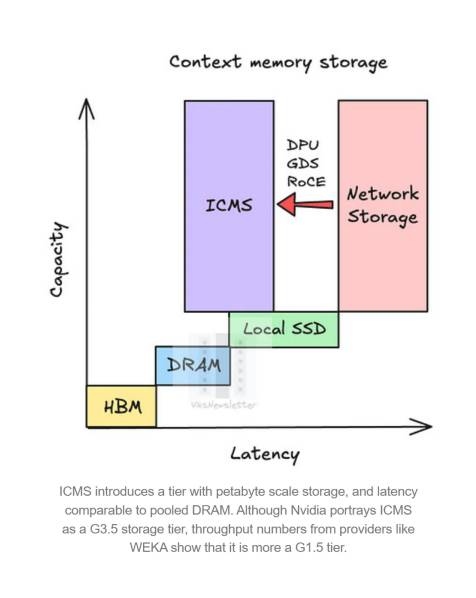
在CES2026上,英伟达CEO黄仁勋首次系统性提出ICMS(InferenceContextMemoryStorage)的概念,并给出了一个清晰判断:上下文(Context),正在成为AI的新瓶颈,而不是算力本身。
随着模型上下文窗口从几十万token迈向TB级别,KVCache、上下文记忆对HBM的挤占已难以持续。一方面,HBM3e单位成本远高于NAND;另一方面,CoWoS封装产能也对HBM供给形成硬约束。
英伟达的解法并非"堆更多GPU",而是把上下文从HBM中卸载出来。
在最新发布的DGXVeraRubinNVL72SuperPOD架构中,除了计算与网络机架之外,英伟达首次引入了专门用于推理上下文的独立存储机架。这些机架通过BlueFieldDPU与Spectrum-X以太网接入计算体系,本质上承担的是"工作记忆"的角色。
从需求测算看,这一变化并非边际改动:
• 每个SuperPOD的新增NAND规模约9.6PB
• 折算到单个NVL72计算机架,增量NAND约1.2PB
• 若2027年以SuperPOD形态出货10万个NVL72机架,对应120EB的新增NAND需求
在一个年需求约1.1–1.2ZB的全球NAND市场中,这意味着接近10%的结构性新增需求。更关键的是,这部分需求直接来自AI基础设施,而非传统消费电子。
如果说英伟达解决的是工程架构问题,那么DeepSeek的Engram模型,则在算法层面为NAND正名。
Engram的核心突破在于确定性内存访问(DeterministicLookup)。不同于MoE或稠密Transformer的动态路由,Engram在计算开始前,就能根据输入token精确判断需要访问的内存片段,从而提前完成预取。
在传统模型中,只有HBM这种超低延迟内存,才能支撑不确定访问路径;而Engram的确定性预取机制,有效"掩盖"了SSD与HBM之间的延迟差距。
DeepSeek的论文已经验证:
• 一个1000亿参数规模的嵌入表,可以完全卸载到主机内存
• 性能损失低于3%
• 随着模型规模扩大,20–25%的参数天然适合成为"可卸载的静态记忆"
这意味着什么?
这意味着NAND不再只是"冷数据存储",而是第一次被系统性地纳入分层内存体系(TieredMemory),成为AI的"慢速RAM",专门承载庞大的、低频但不可或缺的知识库。
在成本维度上,NAND的单位价格仍显著低于DDR和HBM;一旦其在模型架构中具备"不可替代性",其在数据中心中的战略价值将被重新定价。
摩根士丹利分析师Shawn Kim及其团队认为,DeepSeek展示了一条"少花钱多办事(Doing More With Less)"的技术路径。这种混合架构思路,不仅在现实层面缓解了在高端AI算力上的资源约束,也向全球市场证明:高效的存储-计算协同,可能比单纯扩大算力规模更具性价比。
第三个催化,来自应用层。
ClaudeCode的爆发,标志着AI正从"对话工具"向长期运行的Agent演进。与一次性生成文本不同,写代码的AI需要:
• 反复读取、修改文件
• 多轮调试与回溯
• 持续数天的会话状态
这类AI的本质,是拥有长期工作记忆(Long-TermWorkingMemory)的"有状态系统"。
而这种工作记忆,显然无法长期驻留在昂贵的GPUHBM中。
BlueFieldDPU+NAND的组合,恰好提供了一种成本可控的解决方案:Agent的会话状态、历史上下文,可以常驻在NAND层,而不是占用算力资源。
这意味着,随着AIAgent渗透率提升,存储的需求函数将与推理调用次数脱钩,转而与"状态持续时间"挂钩——这是一种全新的增长逻辑。
三条技术路径,在2026年初同时落地,构成了一个极具说服力的结论:
• 英伟达在硬件架构层面,为NAND创造了全新应用场景
• DeepSeek在模型层面,验证了NAND可作为"慢速内存"的可行性
• ClaudeCode在应用层面,放大了长期存储的刚性需求
这并非单一客户、单一产品的短期拉动,而是AI体系结构发生变化的信号。
在此背景下,闪迪的股价表现,不再只是"存储周期反弹"的映射,而是市场开始重新理解一个问题:在AI时代,什么才是真正的基础设施?
当NAND同时具备周期复苏+长期需求+结构性重估三重驱动时,其定价逻辑自然会发生跃迁。这,或许才是闪迪暴涨背后的真正原因。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


