


- AUDUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
用户
快讯
财经日历
学习
数据
- 名称
- 最新值
- 前值






黄金在宏观驱动与整数关口“引力场”双重作用下,正加速冲击5000美元大关。市场历史预示,此数字不仅将引发剧烈震荡,更可能成为全球货币购买力重估的新起点。
在金融市场,整数关口从来不只是一个数字,更像一个能扭曲投资者情绪的“引力场”。历史反复证明,当黄金价格逼近这些关键位置时,市场往往会表现出一种近乎“磁吸”的加速上涨效应。
回顾历史,这种现象并不鲜见。1972年,金价首次冲击100美元大关,在90美元上方盘整数月后,一旦突破97美元,资金便蜂拥而入,直接将价格推高5%。2008年,金价挑战1000美元时也上演了类似一幕,突破950美元后上涨斜率明显变陡。这并非基本面突变,而是1000美元这个数字本身,成了一个全球资金心照不宣的买入信号。
到了2011年,在全球债务危机和量化宽松的背景下,黄金从1800美元跃升至2000美元,进一步巩固了其避险地位。如今,黄金市场再次被这种强大的动能所主导。当目标指向5000美元时,这个数字就像一块巨大的磁铁,吸引着空头的止损盘和场外的新增资金,可能触发剧烈的“轧空”行情。历史数据显示,整数突破往往伴随成交量激增,例如2023年金价突破2000美元时,成交量比前一周增长了150%,这为冲击5000美元提供了重要的参考。
当前黄金市场,就像一列高速行驶的“失控列车”,其背后有两大核心引擎:地缘政治风险和全球债务危机。
首先,持续升级的地缘冲突,特别是中东局势和中美贸易摩擦,不断强化黄金的避险需求。但更深层次的逻辑在于,全球债务规模已经突破300万亿美元大关,法定货币体系的购买力正在被快速稀释。“黄金将被用来偿还债务”这一观点,精准地揭示了本轮涨势的本质。
根据国际货币基金组织(IMF)的报告,2026年全球债务与GDP的比率将创下历史新高。这直接削弱了美元的信用,迫使投资者和各国央行转向黄金作为价值储藏。过去一年,中国、俄罗斯等国大量增持黄金储备,进一步巩固了黄金作为“反债务”资产的地位。在这种背景下,5000美元与其说是一个投机目标,不如说是全球货币购买力重估后的价值回归。
从技术分析的角度看,5000美元很可能只是一个阶段性顶点,而非牛市的终结。一旦成功突破,市场大概率会迎来一次技术性回调。
健康回调:5000美元从“天花板”变“地板”
历史上,黄金在突破关键整数位后,通常会出现3%-5%的回调。例如,1980年突破800美元后曾回撤10%,2020年突破2000美元后也经历了短期调整。这种回调是市场健康的“换手”行为,有助于消化过热的杠杆和浮筹。
当金价突破5000美元后,集中的止盈盘可能导致价格回落至4800-4900美元区间。根据技术分析中的“支撑阻力互换”原理,曾经的“天花板”将转变为坚实的“地板”,为下一轮上涨奠定基础。从节奏上看,RSI等指标的修正常常在突破后的5-8个交易日内启动,持续约两周。
价格发现:黄金上方还有多大空间?
一旦5000美元的支撑位得到确认,黄金将进入一个前所未有的“价格发现”阶段,即上方已无历史阻力可参考。
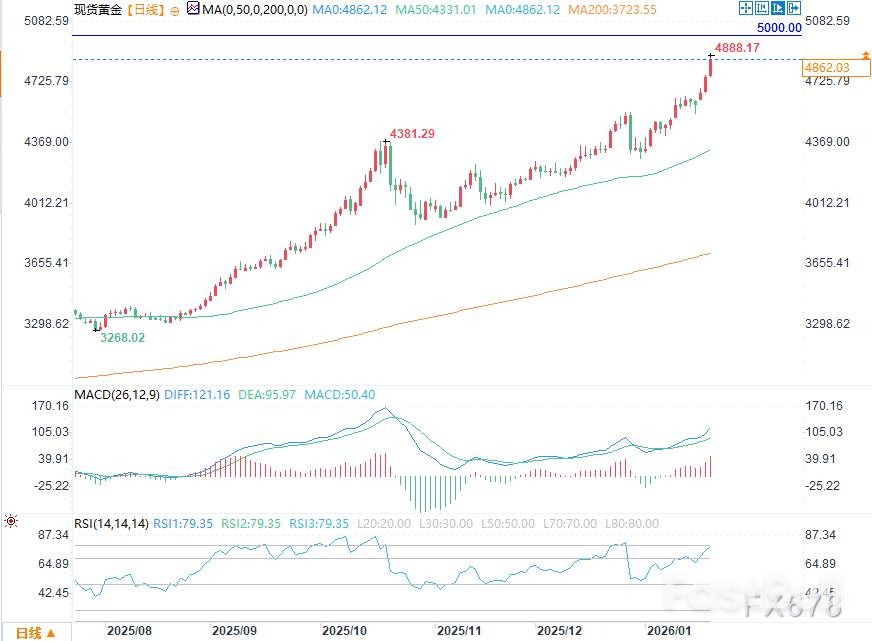
运用斐波那契扩展模型测算(以2023年初底部至2024年3450美元的波段为基准),5000美元仅为1.0扩展位。这意味着,本轮超级周期远未结束:
• 1.382倍扩展位:约5500美元
• 1.618倍扩展位:接近6180美元,这可能成为2026年下半年的关键目标。
而根据埃利奥特波浪理论,当前金价正处在第五浪的延伸阶段。突破5000美元后,可能开启超级循环的第三浪,届时目标甚至可能指向7000美元或更高。此外,白银价格同步上涨(目标100美元)以及美国中期选举等外部不确定性,都为贵金属市场的整体强势提供了佐证。
在债务驱动和地缘政治主导的宏大叙事下,黄金的长期牛市逻辑依然稳固。5000美元并非终点,而更像是一个新时代的起点。它不仅标志着市场动能的全面释放,更可能是全球货币秩序重塑的前奏。投资者需要警惕美联储意外加息等短期风险,但从长远看,黄金正在重新定义全球财富的价值标尺。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


