


- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值







聯繫匯率藉由銀行流動性與利率發揮穩定作用,並不承諾個人的交易報酬。從一筆假設兌換計算總結餘,再看區間內的小幅匯率變動,如何造成明顯的帳戶淨值損失。
匯率波動範圍較窄,不等於已找到獲利策略。美元兌港元維持在7.75至7.85之間,持倉仍可能虧損,融資費用可能侵蝕收益,帳戶也可能缺乏足夠抵押資金。聯繫匯率描述的是貨幣制度,不是個人交易的進場價、退出日期或本金報酬保證。
評估交易時,應把兩本帳分開:一本說明香港金融管理局買賣貨幣如何影響銀行結算餘額;另一本使用實際持倉數量、成交價格及費用計算個人損益。混在一起,容易將制度的穩定機制誤讀為不存在的獲利承諾。
美元兌港元報價,是每1美元可換多少港元。從7.8000降至7.7800,表示買1美元所需港元減少,也就是港元升值。做多美元兌港元是買美元、賣港元,因此這個下跌對多頭不利。
香港金融管理局以貨幣發行局機制,將聯繫匯率穩定在每美元7.75至7.85港元。強方兌換保證下,金管局按7.75向持牌銀行買入美元;弱方兌換保證下,按7.85賣出美元。「強」與「弱」指港元,而不是美元兌港元圖表向上或向下。
這些是銀行層面的兌換安排,並非每位零售客戶都能立即雙向成交的兩個價格。聯繫匯率7.80也不等於每筆市場交易必須在7.80完成。客戶仍須核對可執行買賣價、合約條款與允許的交易數量。
總結餘是銀行在金管局結算帳戶中的餘額總和,屬貨幣基礎的一部分。它不是所有客戶存款的合計,也不是某個交易帳戶的餘額。解讀增加或回收流動性的說法,必須先分清資金所在的層次。
假設初始總結餘為500億港元,分別比較兩筆已完成交收、金額均為10億美元的獨立交易,其他流量全部設為零。下表以十億為單位,因此初始總結餘寫為50.00,每筆美元交易額為1.00。下列各行是互斥情景,並非連續操作,也不是某日實際資料。
| 獨立已交收情景 | 金管局美元交易,十億 | 港元餘額變動,十億 | 期末總結餘,十億港元 |
|---|---|---|---|
| 沒有交易 | 0.00 | 0.00 | 50.00 |
| 強方兌換保證 7.75 | 買入 1.00 | +7.75 | 57.75 |
| 弱方兌換保證 7.85 | 賣出 1.00 | −7.85 | 42.15 |
沿用表中的十億單位,強方情景增加的港元結算餘額為1.00×7.75=7.75,總結餘升至57.75。弱方情景則減少港元結算餘額7.85,總結餘降至42.15,對應金管局賣出10億美元。兩行都由50.00起算,不能把兩個期末值相減,當成某日真正的淨操作。
兩端兌換價也不是即時往返套利空間。按7.75,銀行交出美元、取得港元;按7.85換回美元時,每美元要付出更多港元。兩個情景反映機制的不同方向,也不是同時向零售交易者提供的雙向成交價。
核對真實資金變化,應分清預計交收變動與已交收餘額。外匯基金票據及債券交易、利息支付等項目也可能影響公布的總結餘,不能只憑單日餘額增減,就認定某筆兌換保證操作的金額。
金管局說明的機制是:強方買入美元使總結餘增加,對港元利率形成下行壓力;弱方賣出美元使總結餘縮減,對港元利率形成上行壓力。貨幣條件改變,有助匯率回到兌換區間內部。
這不是每買賣一定美元金額,特定利率就變動固定基點的公式。上表沒有利率預測,不能推算持倉一定要放幾天、某個市場利率是否立即反應,或美元兌港元何時回到7.80。
零售產品的持倉融資收付,也不等於兩地政策利率差。若要預估持有收益,必須使用該產品適用費用、實際持倉日期與現金流口徑。現貨報價接近兌換保證水平,本身並未提供這些輸入。
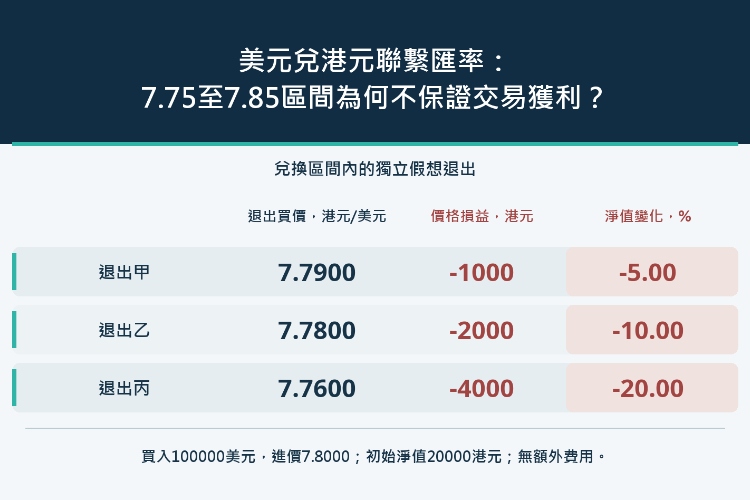
設一筆假想的線性美元兌港元持倉,以港元計算損益。按實際賣價K=7.8000買入N=100000美元,初始帳戶淨值E₀=20000港元,沒有其他持倉或現金流。以下每行都獨立假設整筆多頭確實能按指定買價B賣出,暫不增加佣金與融資。
價格毛損益P=N×(B−K)。末欄是P/E₀以百分比表示的結果,不是美元兌港元漲跌幅,也不是保證金要求。
| 退出買價,港元/美元 | 價格毛損益,港元 | 價格損益後淨值,港元 | 相對初始淨值變化,% |
|---|---|---|---|
| 7.7900 | −1000 | 19000 | −5.00 |
| 7.7800 | −2000 | 18000 | −10.00 |
| 7.7600 | −4000 | 16000 | −20.00 |
退出價7.7800時,P=100000×(7.7800−7.8000)=−2000港元。淨值剩18000,比初始20000減少10%,而報價依然在兌換區間內。假設開倉名義金額為780000港元,相當於初始淨值39倍,解釋了小幅匯率變動為何能造成較大的淨值波動;這只是敞口比例,不表示特定客戶可使用或適合使用39倍槓桿。
此表不是最壞損失上限,也不是強制平倉預測。它假設退出交易已按列示價格完成,並未設定保證金規則。能否持倉至預定退出時點,仍須另查抵押資金要求與平倉條款,可參考帳戶餘額、淨值與保證金比例的差別。用正數現金餘額代替淨值,無法回答這個問題。
還沒發生方向變動,買賣價就已影響結果。若進場報價為7.7990/7.8000,報價未變便立即賣出多頭,價格結果為100000×(7.7990−7.8000)=−100港元。點差已包含於兩筆成交價,不應再次扣除。
替7.7800退出的情景加上一組獨立、自設的現金流水:整段持有期融資收入120港元,額外佣金總計80港元。淨結果為−2000+120−80=−1960港元。收入減輕虧損,沒有把它轉成獲利。這些金額是算例輸入,不是當前融資報價。
若計畫一邊收息、一邊等待匯率反轉,應將價格損益與附日期的融資入帳分開。逐項確認收付方向、計費天數、入帳幣別,以及顯示損益是否已包含該項金額。年化利率不能直接加到單日價格報酬上。
現金換匯、計息外幣存款與有槓桿的線性持倉是不同產品。這裡的持倉公式不能代替實物交割資金帳,或存款計息條款。聯繫匯率不會讓三者的費用、資金可動用性與抵押處理自動相同。
制度方面,先確認當前兌換保證水平,以及各方向由哪一方買入哪種貨幣。如果解讀真實金管局操作,將金額與交收日對上總結餘資料,再核對其他已公布變動。零售圖表碰到某個價格,不足以證明銀行已完成某一筆交易。
交易方面,記錄產品、基礎貨幣實際數量、進場成交價側、可執行退出價側與帳戶幣別。先算價格損益,再將每筆融資或佣金各計一次。帳戶不是港元計價時,轉換成帳戶幣別還須另外取得有依據的匯率與換算規則。
最後測試在預期反轉之前,帳戶能否承受不利變動。使用實際淨值和適用保證金條款,不拿距離區間邊界的幅度代替帳戶損失限制。若報酬推算依賴無法成交的價格、假設會收到的利息或未確定持有期,這項獲利判斷就尚未成立。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


