


- AUDUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值









日本首相高市早苗為選舉推行減稅,引發公債市場恐慌,40年期日債殖利率突破4%。投資者質疑財政紀律,預示「高市交易」逆轉,並可能在全球債市引發衝擊。
日本首相高市早苗正面臨一道棘手的選擇題:是選擇透過減稅和刺激支出來贏得即將到來的選舉,還是收緊財政以安撫動蕩的債券市場?當她試圖兌現「負責任的財政擴張」承諾時,日本國債市場已經發出了強烈的警報。這場博弈不僅關係到日本的經濟未來,更可能在全球金融市場掀起波瀾。
為了在2月8日的提前大選中爭取選民,高市早苗本周承諾將暫停徵收食品消費稅兩年,此舉預計將耗資約5兆日圓(約320億美元)。
這項被視為打破財政紀律的舉措,迅速在市場引發了恐慌。它不僅未能完全贏得選民的信任,反而激怒了債券投資者。作為市場風向標的日本40年期公債殖利率,首次突破了4%這一關鍵心理關口,凸顯出投資人對日本財政可持續性的極度擔憂。
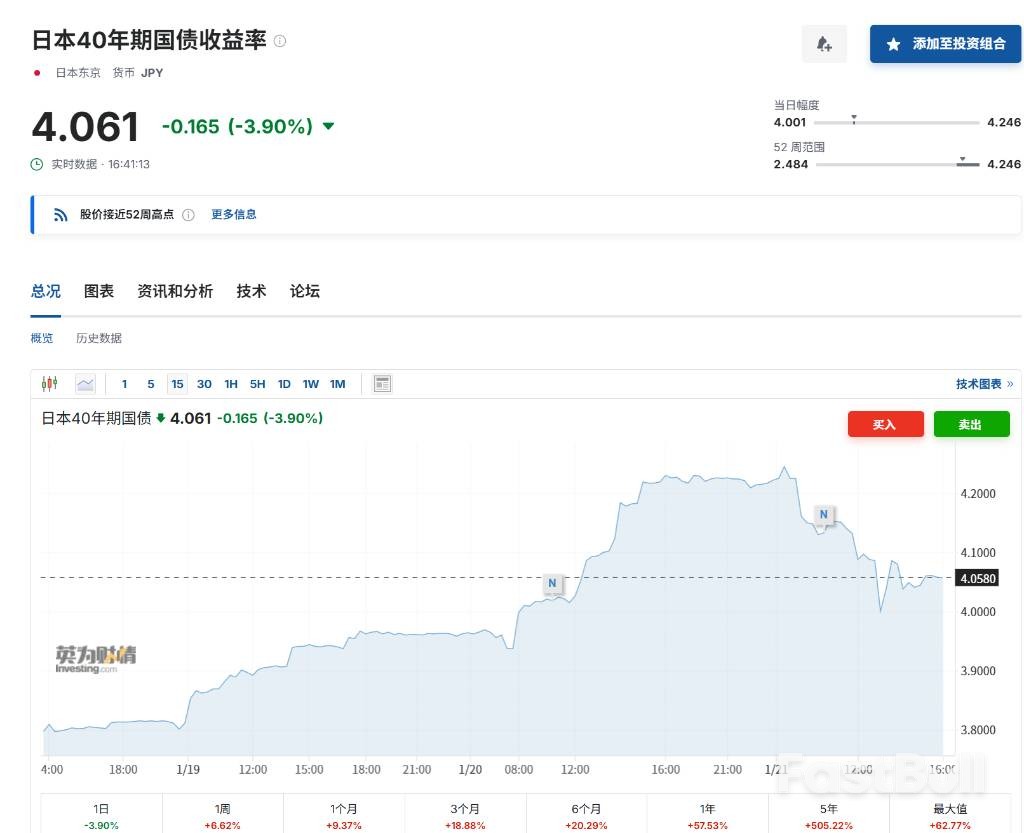
基金經理人警告稱,如果高市早苗在大選中大獲全勝,市場對日本財政紀律的信任可能進一步瓦解,引發全球第三大債務市場的拋售潮。儘管財務大臣片山皋月試圖以「明智支出」安撫市場,並聲稱日本2025年的基本財政收支將在G7國家中表現最佳,但交易員們普遍認為,一旦選舉令發出,「負責任的財政擴張」理念便已在市場眼中破產。
隨著高市早苗激進財政計畫的推進,日本公債殖利率正經歷歷史性的重估。除了40年期公債,基準10年期日本公債(JGB)殖利率近期也突破2%,創下超過25年來的新高。 20年期和30年期公債殖利率同樣接連刷新紀錄,其中30年期日債殖利率已超過同期限的德國公債,並且正在逼近西班牙的水平。
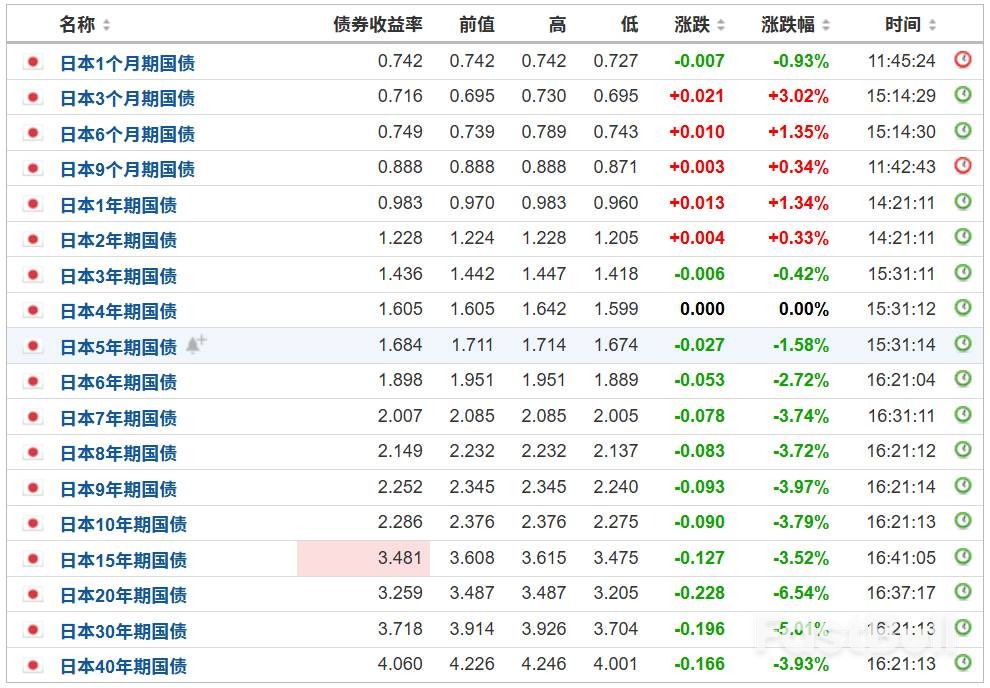
殖利率的飆升,正引發一個更嚴峻的後果:日本資本回流。 Fidelity International的基金經理人Mike Riddell指出,龐大的國內殖利率正吸引日本大型投資者拋售海外資產,將資金匯回國內,這無疑會對全球其他地區的長期債券市場造成衝擊。
過去,投資者主要質疑法國、英國和美國的債務可持續性,而現在矛頭已指向日本。儘管評級機構標普全球表示,只要經濟成長保持健康,他們對日本的債務水平相對冷靜,但市場並不買單。投資人開始重新審視,在日本高達GDP 250%的債務負擔下,激進的財政政策是否還能持續下去。
市場風向的轉變,也預示著所謂「高市交易」的終結。此前,投資人押注高市政府的支出計畫將導致日圓疲軟、股市上漲和長債殖利率走高。
然而,野村綜合研究所的經濟學家Takahide Kiuchi警告稱,長期殖利率的持續上升正開始對經濟和金融市場產生負面影響,可能導致先前的交易邏輯發生逆轉。
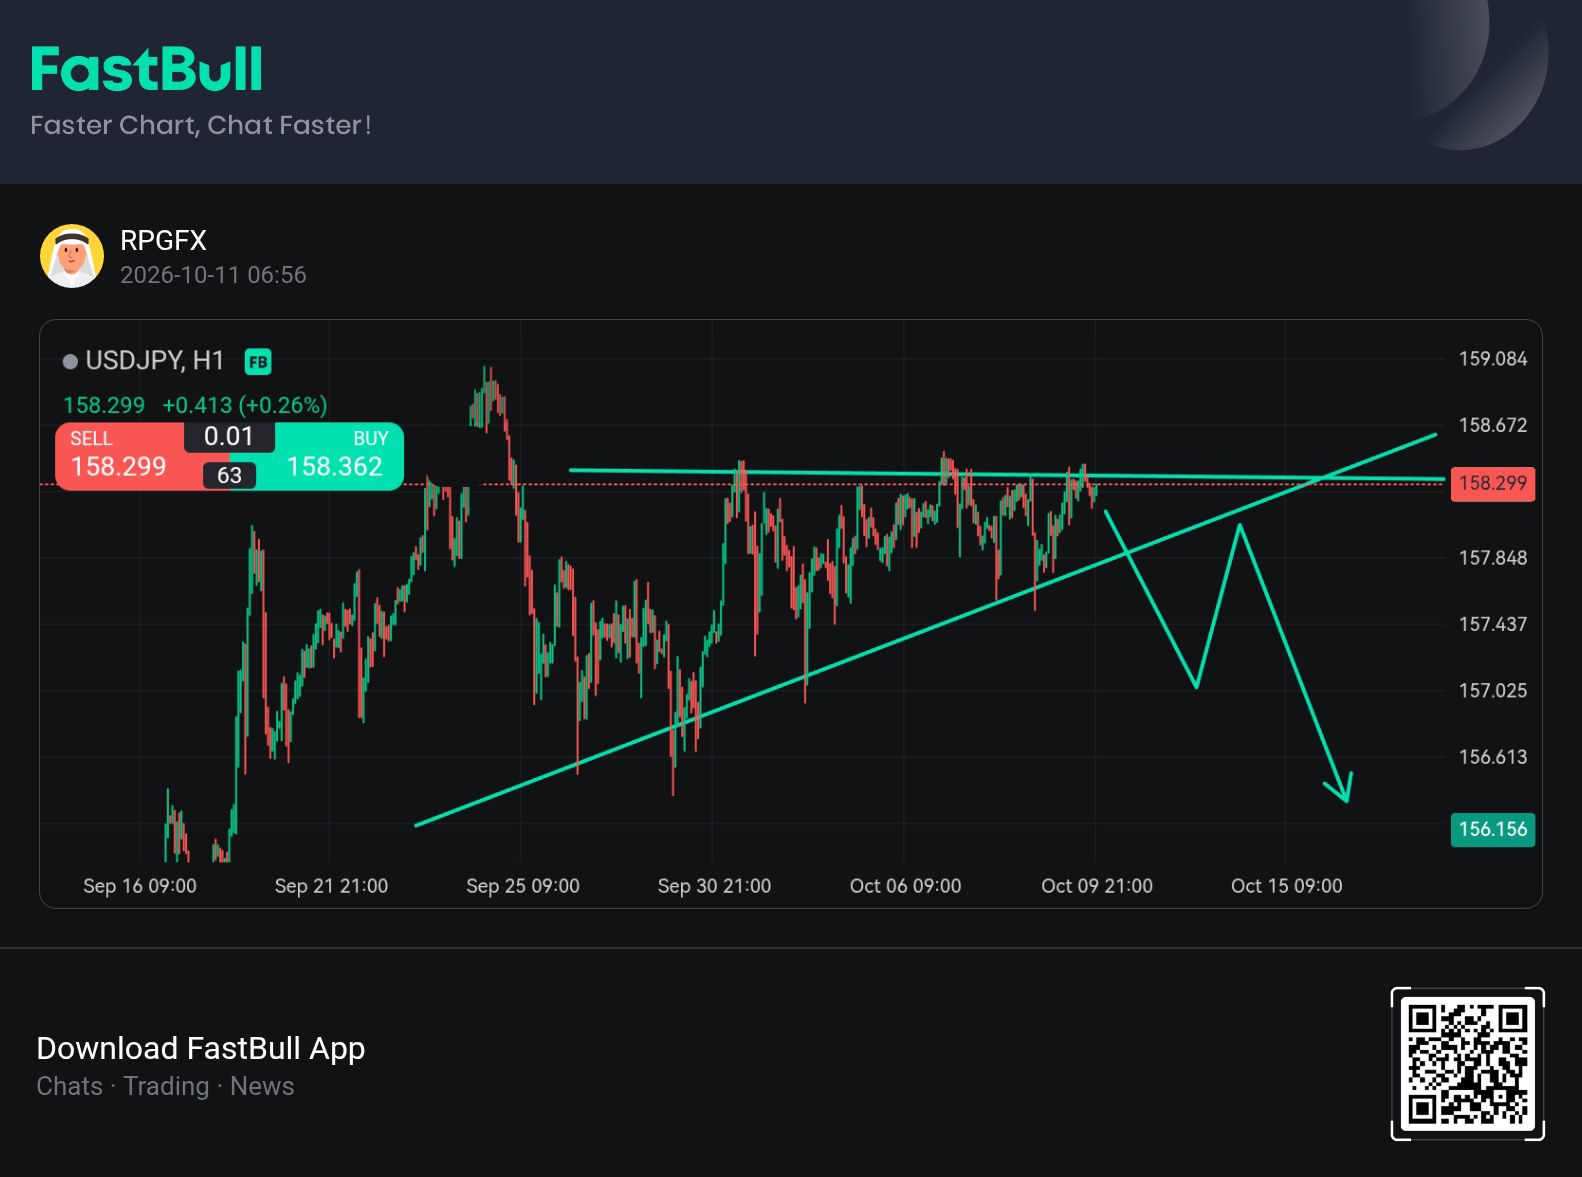
同時,極度疲軟的日圓已觸及政府歷來幹預的警戒線,這讓政策制定者陷入兩難。如果幹預匯市或升息來支撐日圓,將進一步推高國債收益率,從而抵消財政刺激帶來的成長效應。花旗策略師高島修指出,高市早苗對日圓疲軟的立場已從默許轉向防禦,暗示她可能不得不支持日本央行結束超寬鬆政策,轉向利率正常化。但Neuberger Berman的投資組合經理Robert Dishner認為,透過升息捍衛貨幣是一項艱鉅的任務,因為它會直接增加融資成本,扼殺經濟成長。
高市早苗的政策轉向,在很大程度上被視為一種選舉策略。巴克萊銀行經濟學家Naohiko Baba分析稱,她週一宣布的稅收承諾是一次重大的政策逆轉,因為她此前曾堅決反對削減消費稅,但在面對反對黨提出的類似承諾時,她被迫改變了路線。
儘管有策略師認為高市早苗是一位“政策極客”,完全理解問題的嚴重性,但市場更關心的是,競選承諾在大選後將如何轉化為實際政策。日本面臨的財政壓力不僅來自國內福利和國防開支的增加,還包括根據與美國達成的協議,未來三年需要承銷5,500億美元的對美投資。
正如Takahide Kiuchi所說,削減消費稅作為選舉策略通俗易懂,但「天下沒有免費的午餐」。如果這需要透過削減其他開支或增加其他稅收來彌補,那隻是將負擔轉移到了普通民眾身上。眼下市場的劇烈動盪表明,投資者正在用腳投票,他們質疑的不僅是高市早苗能否兌現承諾,更是日本財政的未來。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


