


- WTI
- XAUUSD
- XAGUSD
- USDX


ตลาด
การวิเคราะห์
ผู้ใช้
24x7
ปฏิทินเศรษฐกิจ
แหล่งเรียนรู้
ข้อมูล
- ชื่อ
- ค่าล่าสุด
- ครั้งก่อน

















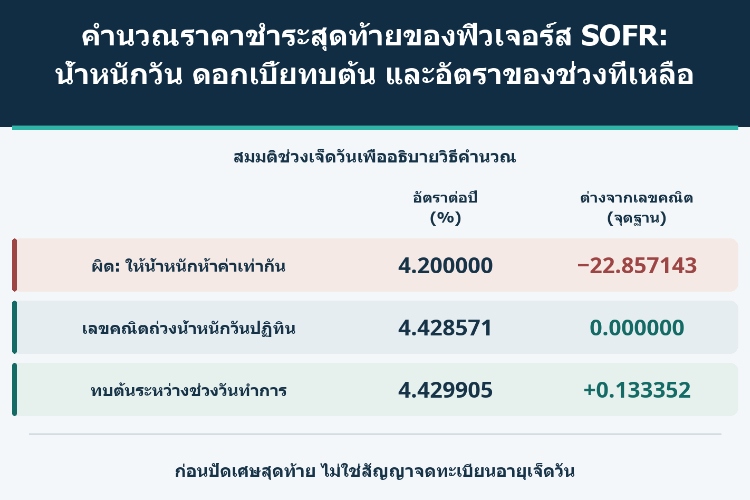
อัตรา SOFR ห้าค่าอาจครอบคลุมดอกเบี้ยเจ็ดวัน แยกความผิดพลาดจากน้ำหนักสุดสัปดาห์ออกจากผลทบต้น แล้วหารปัจจัยที่ทราบแล้วออกเพื่อหาอัตราเทียบเท่าของระยะเวลาที่เหลือ
การตรวจสอบราคาชำระสุดท้ายของฟิวเจอร์ส SOFR ไม่ได้เริ่มจากการกดหาค่าเฉลี่ยในตารางคำนวณ แต่เริ่มจากคำถามว่าอัตราแต่ละค่าครอบคลุมกี่วัน สัญญาหนึ่งเดือน SR1 ใช้ค่าเฉลี่ยเลขคณิตถ่วงน้ำหนักด้วยวันปฏิทิน ส่วนสัญญาสามเดือน SR3 นำปัจจัยดอกเบี้ยของช่วงที่เริ่มในวันทำการมาคูณต่อกัน ข้อมูลรายวันชุดเดียวกันจึงไม่ได้แปลว่าต้องรวมด้วยวิธีเดียวกัน
เมื่อช่วงอ้างอิงเริ่มไปแล้ว อัตราของทั้งสัญญายังรวมดอกเบี้ยส่วนที่ทราบแน่นอนอยู่ด้วย จึงนำไปอ่านเป็นอัตราของวันข้างหน้าทั้งหมดไม่ได้ ตัวอย่างเจ็ดวันในบทความนี้ทำให้เห็นว่า การละเลยน้ำหนักสุดสัปดาห์สร้างความคลาดเคลื่อนราว 22.86 จุดฐาน ขณะที่ผลต่างระหว่างเลขคณิตที่ถูกต้องกับการทบต้นที่ถูกต้องมีเพียงประมาณ 0.13 จุดฐาน ต้องแยกสองเรื่องนี้ก่อนอธิบายด้วยภาวะตลาด
SR1 อ้างอิงเดือนปฏิทินของสัญญา ส่วนช่วงอ้างอิง SR3 เริ่มในวันพุธที่สามโดยนับวันเริ่ม และสิ้นสุดก่อนวันพุธที่สามของอีกสามเดือนถัดไป คำว่าสามเดือนจึงไม่ได้หมายความว่าจะใส่ 90 วันเป็นตัวหารได้ทุกครั้ง
ตัวอย่างจากปฏิทินจริงคือสัญญาเดือนกันยายน 2026 รหัส SR3U6 ช่วงอ้างอิงเริ่มวันที่ 16 กันยายน 2026 โดยนับวันนั้น ถึงวันที่ 16 ธันวาคม 2026 โดยไม่นับวันสุดท้าย รวม 91 วันปฏิทิน วันซื้อขายสุดท้ายตามกำหนดคือ 15 ธันวาคม เดือนกันยายนในชื่อที่ปรากฏบนหน้าราคาเป็นเดือนเริ่มต้น ขณะที่คำว่าเดือนส่งมอบในกติกาหมายถึงเดือนธันวาคมซึ่งเป็นเดือนสิ้นสุด
กรณีนี้ตรวจสอบเฉพาะวัน ไม่ได้คาดการณ์อัตราที่ยังไม่ประกาศหรือสร้างราคาชำระสุดท้ายของ SR3U6 ขึ้นมา การหยิบข้อมูลเฉพาะเดือนกันยายนหรือใช้ 90 เป็นตัวหารตายตัวต่างก็ผิดขอบเขต ค่าเฉลี่ย SOFR ย้อนหลังแบบเลื่อนช่วง 90 วันของเฟดนิวยอร์กก็ใช้แทนไม่ได้โดยอัตโนมัติ ต้องให้วันเริ่ม วันสิ้นสุด และวิธีคำนวณตรงกันเสียก่อน
สมมติช่วงวันจันทร์ถึงวันอาทิตย์ โดย SOFR วันจันทร์ถึงวันพฤหัสบดีเท่ากับ 4% ต่อปี วันศุกร์เท่ากับ 5% และวันจันทร์ถัดไปเป็นวันทำการปกติ สี่ค่าแรกครอบคลุมค่าละหนึ่งวัน ส่วนอัตราวันศุกร์ครอบคลุมวันศุกร์ เสาร์ และอาทิตย์ รวมสามวัน ผลรวมของน้ำหนักจึงเป็นเจ็ด ไม่ใช่ห้า
| วันที่อัตราอ้างอิง | สมมติอัตราต่อปี | จำนวนวันปฏิทินที่ครอบคลุม | ปัจจัยสะสมของช่วง |
|---|---|---|---|
| วันจันทร์ | 4.00% | 1 | 1 + 0.04 / 360 |
| วันอังคาร | 4.00% | 1 | 1 + 0.04 / 360 |
| วันพุธ | 4.00% | 1 | 1 + 0.04 / 360 |
| วันพฤหัสบดี | 4.00% | 1 | 1 + 0.04 / 360 |
| วันศุกร์ | 5.00% | 3 | 1 + 0.05 × 3 / 360 |
ช่วงสั้นนี้มีไว้แยกกลไกการรวมอัตรา ไม่ใช่การอ้างว่ามีฟิวเจอร์ส SOFR อายุเจ็ดวันจดทะเบียนอยู่ และไม่ได้บังคับให้ SR1 กับ SR3 จริงมีช่วงเวลาเดียวกันเพื่อสร้างคู่ซื้อขาย ในการคำนวณจริง วันหยุดอาจยืดช่วงที่ใช้อัตราหนึ่งค่าออกไป ขณะที่ขอบเขตเริ่มหรือสิ้นสุดสัญญาอาจตัดช่วงนั้นให้สั้นลง
หากช่วงอ้างอิงเริ่มในวันอาทิตย์ แม้ยังใช้อัตราของวันศุกร์ก่อนหน้า ก็ต้องนับเฉพาะวันอาทิตย์ที่อยู่ในช่วงเท่านั้น ไม่รวมวันศุกร์และวันเสาร์เพียงเพราะใช้อัตราเดียวกัน หลักตรวจสอบคือทุกวันปฏิทินในสัญญาต้องถูกผูกกับอัตราหนึ่งค่าเพียงครั้งเดียว โดยไม่ขาดและไม่ซ้ำ
ควรเก็บวันที่อัตราอ้างอิงแยกจากวันที่ประกาศด้วย เฟดนิวยอร์กมักประกาศ SOFR ของวันทำการก่อนหน้าประมาณ 08.00 น. ตามเวลานิวยอร์กในวันทำการที่เกี่ยวข้องถัดไป หากนำวันประกาศมาใช้เป็นวันของอัตรา น้ำหนักสามวันของวันศุกร์อาจถูกย้ายผิดตำแหน่ง ปฏิทินที่ใช้ต้องเป็นวันทำการของตลาดตราสารหนี้รัฐบาลสหรัฐ ไม่ใช่ตารางเปิดปิดตลาดหุ้น
กำหนด r เป็นอัตราต่อปีในรูปทศนิยม ดังนั้น 4% เขียนเป็น 0.04 ให้ d เป็นจำนวนวันปฏิทินที่อัตรานั้นครอบคลุม และ D เป็นผลรวมของ d ทั้งหมด อัตราเลขคณิตในรูปเปอร์เซ็นต์คือ 100 × Σ(r × d) / D ในตัวอย่างนี้คำนวณได้ (4 × 4 + 5 × 3) / 7 = 4.4285714286%
อัตราทบต้นในรูปเปอร์เซ็นต์คือ 100 × [Π(1 + r × d / 360) − 1] × 360 / D เริ่มจากคูณ (1 + 0.04 / 360) สี่ครั้ง แล้วคูณ (1 + 0.05 × 3 / 360) จะได้ปัจจัยสะสมประมาณ 1.000861370406724 ลบหนึ่งแล้วแปลงส่วนเพิ่มของเจ็ดวันเป็นอัตราต่อปี จะได้ 4.4299049489%
ช่วงสามวันของวันศุกร์สะสมดอกเบี้ยแบบไม่ทบต้นภายในช่วง การทบต้นเกิดระหว่างช่วงที่เริ่มในวันทำการ การแทนพจน์วันศุกร์ด้วย (1 + 0.05 / 360) ยกกำลังสาม จึงเท่ากับเพิ่มจุดทบต้นในวันเสาร์และอาทิตย์เอง การใช้อัตราเดิมต่อเนื่องกับการทบต้นใหม่ทุกวันไม่ใช่สิ่งเดียวกัน
| วิธีคำนวณ | อัตราต่อปีก่อนปัดเศษขั้นสุดท้ายตามสัญญา | ผลการตรวจสอบ |
|---|---|---|
| เฉลี่ยห้าค่าด้วยน้ำหนักเท่ากัน | 4.2000000000% | ผิด: ไม่ให้น้ำหนักวันสุดสัปดาห์ |
| เฉลี่ยเลขคณิตถ่วงน้ำหนักวันปฏิทิน | 4.4285714286% | ถูกต้องสำหรับวิธีเลขคณิตในตัวอย่าง |
| ทบต้นระหว่างช่วงวันทำการ | 4.4299049489% | ถูกต้องสำหรับวิธีทบต้นในตัวอย่าง |
| ทบต้นแยกทุกวันในสุดสัปดาห์ | 4.4302027140% | ผิด: เปลี่ยนวิธีคิดดอกเบี้ยวันหยุด |
ถ้าเฉลี่ยห้าค่าด้วยน้ำหนักเท่ากัน จะได้ (4 + 4 + 4 + 4 + 5) / 5 = 4.2% ต่ำกว่าค่าเลขคณิตที่ถูกต้อง 0.2285714286 จุดเปอร์เซ็นต์ หรือประมาณ 22.85714286 จุดฐาน เหตุผลคืออัตรา 5% ที่ควรมีน้ำหนักสามในเจ็ดวัน กลับถูกนับเป็นหนึ่งในห้าค่าเท่านั้น
การทบต้นที่ถูกต้องสูงกว่าเลขคณิตที่ถูกต้องประมาณ 0.13335203 จุดฐาน ส่วนการทบต้นแยกวันสุดสัปดาห์อย่างผิดวิธีเพิ่มขึ้นอีกประมาณ 0.02977651 จุดฐานเมื่อเทียบกับผลทบต้นที่ถูกต้อง การเปรียบเทียบทั้งสามมีฐานต่างกัน ได้แก่ น้ำหนัก วิธีรวม และจุดที่นำดอกเบี้ยมาทบ จึงไม่ควรรวมเรียกว่าเป็นส่วนต่างตลาดอย่างเดียว
ตัวเลขทศนิยมหลายตำแหน่งมีไว้ให้ย้อนตรวจได้ ไม่ใช่ราคาที่ซื้อขายได้จริงหรือความละเอียดสุดท้ายที่ตลาดใช้ชำระราคา ผลต่างในช่วงสมมติเจ็ดวันก็ไม่ได้พิสูจน์โอกาสทำกำไรจากส่วนต่าง SR1–SR3 เพราะสัญญาจริงต่างกันทั้งช่วงอ้างอิง รูปแบบคำนวณ และมูลค่าเงินต่อหนึ่งจุดฐาน
ต่อไปเป็นแบบจำลองสังเคราะห์ 90 วันแยกต่างหาก ไม่ใช่ช่วงจริง 91 วันของ SR3U6 สมมติว่า 45 วันแรกมีปัจจัยสะสมที่ทราบแล้ว A = 1.00625 และเป้าหมายอัตราทั้ง 90 วันคือ 4.8% ต่อปี สอดคล้องกับดัชนีตัวอย่าง 95.2 ค่า A เป็นข้อมูลสรุปที่ตั้งให้ ไม่ได้อ้างว่าเป็นผลจากเส้นทางอัตราในอดีตช่วงใด
ปัจจัยทั้งช่วงที่ต้องการคือ T = 1 + 0.048 × 90 / 360 = 1.012 ดังนั้นอีก 45 วันต้องทำให้ได้ปัจจัย T / A = 176 / 175 หรือประมาณ 1.005714285714286 สองช่วงเชื่อมกันด้วยการคูณ จึงต้องหารด้วยปัจจัยที่ทราบแล้ว ไม่ใช่ลบอัตราต่อปีสองค่า หรือแบ่ง 4.8% ออกเป็นสองส่วนเท่ากัน
ปฏิทินของช่วงที่เหลือต้องระบุด้วย ให้ชุดวัน [1, 1, 1, 1, 3] ซ้ำหกรอบ แล้วต่อด้วย [1, 1, 1] รวม 33 ช่วงและ 45 วัน หา r คงที่ที่ทำให้ Π(1 + r × d / 360) = 176 / 175 จะได้อัตราประมาณ 4.5589363869% ต่อปี เมื่อนำกลับไปคูณทุกช่วงและคูณ A ต้องได้เป้าหมาย 1.012 อีกครั้ง
เมื่อช่วงที่ยังไม่ทราบอัตราสั้นลง การเปลี่ยนเป้าหมายทั้งสัญญาเพียงเล็กน้อยอาจต้องอาศัยการเปลี่ยนอัตราเทียบเท่าของช่วงที่เหลือมากกว่าเดิม หากตรึง A ไว้ ดังนั้นราคาทั้งช่วงที่เคลื่อนไหวน้อย ไม่ได้ยืนยันว่าการประเมินอัตราของวันข้างหน้าขยับน้อยในขนาดเดียวกัน
คำตอบคงที่นี้มีขอบเขตจำกัด เป็นค่าที่ทำให้เป้าหมาย ปัจจัยที่ทราบ และปฏิทินที่กำหนดสอดคล้องกัน ไม่ใช่อัตราที่จะเกิดขึ้นทุกวัน ไม่ใช่ค่าคาดหมายภายใต้ความน่าจะเป็นจริง และไม่ใช่โอกาสลดดอกเบี้ยในการประชุมหนึ่งครั้ง เส้นทางอัตราที่ขึ้นลงต่างกันหลายแบบสามารถให้ปัจจัยสะสมเดียวกันได้
SOFR สะท้อนการระดมทุนข้ามคืนที่ใช้หลักทรัพย์รัฐบาลสหรัฐเป็นหลักประกัน ไม่ใช่กรอบเป้าหมายดอกเบี้ยนโยบายโดยตรง หากต้องการแปลงราคาฟิวเจอร์สเป็นความน่าจะเป็นของมติประชุม ต้องเพิ่มสมมติฐานเรื่องเส้นทางอัตรา ความสัมพันธ์ของอัตราอ้างอิง และการกำหนดราคา ซึ่งการคำนวณนี้ไม่ได้ให้มา
ในสูตร 100 − R ต้องใช้ R เป็นตัวเลขเปอร์เซ็นต์ อัตรา 4.8% จึงให้ดัชนี 95.2 ไม่ใช่นำ 0.048 ไปลบแล้วได้ 99.952 หากอัตราอ้างอิงของทั้งสัญญาเพิ่มหนึ่งจุดฐาน ดัชนีจะลด 0.01 จุด คิดเป็น 41.67 ดอลลาร์สหรัฐต่อสัญญา SR1 และ 25 ดอลลาร์สหรัฐต่อสัญญา SR3
มูลค่านี้ไม่ได้หมายความว่า SOFR ของวันใดวันหนึ่งขยับหนึ่งจุดฐานแล้วจะส่งผลเต็มจำนวนเดียวกัน อัตราวันเดียวต้องคำนึงถึงน้ำหนักวัน และกรณี SR3 ยังขึ้นกับปัจจัยสะสมอื่นด้วย การชำระด้วยเงินสดก็ไม่ใช่การฝากเงินต้นแล้วรับดอกเบี้ยครบทั้งช่วง กำไรขาดทุนของฟิวเจอร์สมาจากการเปลี่ยนดัชนีและกระบวนการชำระส่วนต่าง การสร้างอัตราสุดท้ายขึ้นใหม่จึงต่างจากการตรวจสอบวิธีที่ตลาดกำหนดราคาชำระรายวัน
เก็บความละเอียดของตัวเลขไว้ระหว่างคำนวณ แล้วจึงใช้กฎปัดเศษสุดท้ายที่มีผลกับสัญญานั้น หน่วยขยับราคาซื้อขายไม่ใช่คำตอบเรื่องความละเอียดของราคาชำระ หากมีการแก้กฎต้องตรวจสัญญาที่ครอบคลุมและข้อกำหนดช่วงเปลี่ยนผ่าน ไม่สรุปจากวันที่บนหัวประกาศ ตัวอย่างในบทความหยุดก่อนขั้นปัดเศษสุดท้ายนี้
สำหรับค่า SOFR สุดท้ายที่ใช้กับงวด CME กำหนดให้ใช้ค่าที่ประกาศครั้งแรก การแทนด้วยข้อมูลประวัติที่ดาวน์โหลดภายหลังทั้งหมดโดยไม่ตรวจรุ่นข้อมูลอาจทำให้ยอดไม่ตรง อย่างไรก็ดี กฎของค่าสุดท้ายไม่ได้แปลว่าต้องละเลยการแก้ไขที่ใช้ได้สำหรับทุกวันก่อนหน้า
หากยังมีส่วนต่าง ให้ย้อนหาวัน น้ำหนัก รุ่นข้อมูล และหน่วยก่อนอธิบายด้วยตลาด การขาดสุดสัปดาห์หนึ่งช่วงหรือเลือกไตรมาสผิดสามารถสร้างสัญญาณดอกเบี้ยที่ดูน่าเชื่อถือ แต่ตราบใดที่คำนวณยังผิด สัญญาณนั้นก็ยังไม่ใช่หลักฐานของข่าวนโยบายหรือโอกาสเก็งกำไร

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


ความเสี่ยงของการสูญเสียในการซื้อขายสินทรัพย์ทางการเงิน เช่น หุ้น FX สินค้าโภคภัณฑ์ ฟิวเจอร์ส พันธบัตร ETFs หรือเงินดิจิทัลอาจมีมาก คุณอาจสูญเสียเงินทุนทั้งหมดที่คุณฝากไว้กับโบรกเกอร์ของคุณ ดังนั้น คุณควรพิจารณาอย่างรอบคอบว่าการซื้อขายดังกล่าวเหมาะสมกับคุณหรือไม่ในสถานการณ์และทรัพยากรทางการเงินของคุณ
ไม่ควรตัดสินใจลงทุนโดยไม่ได้ดำเนินการตรวจสอบสถานะอย่างละเอียดถี่ถ้วนด้วยตัวเองหรือปรึกษากับที่ปรึกษาทางการเงินของคุณ เนื้อหาเว็บของเราอาจไม่เหมาะกับคุณเนื่องจากเราไม่ทราบเงื่อนไขทางการเงินและความต้องการในการลงทุนของคุณ ข้อมูลทางการเงินของเราอาจมีความล่าช้าหรือมีความไม่ถูกต้อง ดังนั้นคุณควรรับผิดชอบอย่างเต็มที่ต่อการตัดสินใจซื้อขายและการลงทุนของคุณ บริษัทจะไม่รับผิดชอบต่อการสูญเสียเงินทุนของคุณ
หากไม่ได้รับอนุญาตจากเว็บไซต์ คุณจะไม่สามารถคัดลอกกราฟิก ข้อความ หรือเครื่องหมายการค้าของเว็บไซต์ได้ สิทธิ์ในทรัพย์สินทางปัญญาในเนื้อหาหรือข้อมูลที่รวมอยู่ในเว็บไซต์นี้เป็นของผู้ให้บริการและผู้ค้าแลกเปลี่ยน
ไม่ได้ล็อกอิน
เข้าสู่ระบบเพื่อเข้าถึงฟังก์ชั่นเพิ่มเติม


เข้าสู่ระบบ
ลงทะเบียน


