


- USDX
- XAUUSD
- XAGUSD
- WTI



ตลาด
การวิเคราะห์
ผู้ใช้
24x7
ปฏิทินเศรษฐกิจ
แหล่งเรียนรู้
ข้อมูล
- ชื่อ
- ค่าล่าสุด
- ครั้งก่อน











ดอกเบี้ยลอยตัวช่วยลดความเสี่ยงจากอัตราอ้างอิงบางส่วน แต่ราคายังลดลงได้เมื่อส่วนชดเชยที่ตลาดต้องการเพิ่มขึ้น ดูสี่สถานการณ์จำลอง ผลของดอกเบี้ยงวดแรกที่กำหนดแล้ว และวิธีคำนวณผลตอบแทนจริงตลอดหนึ่งไตรมาส
หุ้นกู้ที่จ่ายดอกเบี้ยลอยตัวอาจดูเหมาะกับช่วงดอกเบี้ยขาขึ้น เพราะดอกเบี้ยรับมีโอกาสปรับตามอัตราอ้างอิง แต่การปรับรายได้ไม่ได้รับประกันว่าราคาขายจะอยู่ใกล้มูลค่าที่ตราไว้เสมอ หากตลาดต้องการผลตอบแทนชดเชยความเสี่ยงของผู้ออกเพิ่มขึ้น ราคาก็อาจลดลงได้ แม้ผู้ออกยังจ่ายดอกเบี้ยตรงเวลา
อีกจุดที่มักถูกมองข้ามคือดอกเบี้ยงวดถัดไปอาจกำหนดไว้แล้ว การขึ้นของอัตราอ้างอิงในวันนี้จึงไม่ได้เพิ่มเงินรับทุกงวดทันที การประเมินตราสารประเภทนี้ควรเริ่มจากคำถามว่าเงินงวดใดเปลี่ยนได้ เปลี่ยนเมื่อใด และส่วนที่เปลี่ยนนั้นชดเชยความเสี่ยงชนิดใดอยู่
สูตรดอกเบี้ยของหุ้นกู้ลอยตัวทั่วไปเขียนได้ว่า อัตราดอกเบี้ยอ้างอิงบวกส่วนเพิ่มคงที่ตามสัญญา สมมติอัตราอ้างอิง 4% และส่วนเพิ่ม 1 จุดเปอร์เซ็นต์ อัตราดอกเบี้ยหน้าตั๋วจะเท่ากับ 5% ต่อปี ส่วนเพิ่ม 1 จุดนี้เป็นสิทธิรับดอกเบี้ยที่ระบุไว้ในเงื่อนไข ไม่ได้เปลี่ยนไปตามความเห็นของผู้ซื้อขายทุกวัน
ส่วนเพิ่มที่ตลาดต้องการ หรือส่วนเพิ่มสำหรับการคิดลดที่เรียกว่า discount margin เป็นอีกตัวแปรหนึ่ง ใช้สะท้อนผลตอบแทนเพิ่มเติมที่ผู้ซื้อเรียกร้องภายใต้สมมติฐานการประเมินราคา หากส่วนนี้เพิ่มเป็น 3% ผู้ออกไม่ได้มีหน้าที่เปลี่ยนส่วนเพิ่มตามสัญญาจาก 1% เป็น 3% โดยอัตโนมัติ ราคาจึงต้องปรับเพื่อให้กระแสเงินสดเดิมให้ผลตอบแทนสอดคล้องกับความต้องการใหม่
ส่วนเพิ่มที่ตลาดต้องการอาจเปลี่ยนจากความเสี่ยงของผู้ออก สภาพคล่องในการซื้อขาย หรือภาวะการให้ราคาความเสี่ยงของตลาด การแยกสองส่วนนี้จึงเกี่ยวข้องโดยตรงกับการแยกอัตราผลตอบแทนอ้างอิงออกจากส่วนชดเชยความเสี่ยงเครดิตของตราสารหนี้ อย่างไรก็ดี ไม่ควรอ่านส่วนต่างดังกล่าวเป็นโอกาสผิดนัดชำระหนี้โดยตรง เพราะมันอาจรวมค่าชดเชยด้านอื่นด้วย และการเปรียบเทียบข้ามรุ่นต้องดูสกุลเงิน ลำดับสิทธิ เงื่อนไขสิทธิแฝง และวิธีประเมินให้สอดคล้องกัน
การจ่ายทุกสามเดือนไม่ได้แปลว่าปรับอัตราเพียงทุกสามเดือนเสมอไป ตัวอย่างจากกระทรวงการคลังสหรัฐฯ คือพันธบัตรดอกเบี้ยลอยตัวอายุสองปีที่จ่ายดอกเบี้ยรายไตรมาส แต่ปรับดัชนีอ้างอิงรายสัปดาห์ตามอัตราคิดลดสูงสุดที่ได้รับจัดสรรในการประมูลตั๋วเงินคลังอายุ 13 สัปดาห์ครั้งล่าสุด ส่วนเพิ่มคงที่ยังคงเดิม ตัวอย่างนี้ใช้แสดงความต่างของปฏิทิน ไม่ได้หมายความว่าหุ้นกู้บริษัทมีความเสี่ยงเครดิตเหมือนพันธบัตรรัฐบาล
บางรุ่นกำหนดอัตราตั้งแต่ต้นงวด ทำให้รู้จำนวนดอกเบี้ยที่จะได้รับล่วงหน้า ขณะที่บางรุ่นนำอัตราข้ามคืนระหว่างงวดมาคำนวณแบบทบต้นเมื่อสิ้นงวด วิธีหลังอาจมีการเลื่อนช่วงสังเกตอัตรา ใช้อัตราจากวันก่อนหน้า หรือเว้นระยะก่อนจ่ายเงิน รายละเอียดเหล่านี้ทำให้เงินรับและเวลาที่ทราบยอดแน่นอนต่างกัน
เอกสารเกี่ยวกับ SOFR ของคณะทำงาน ARRC อธิบายความแตกต่างของวิธีดังกล่าวไว้ การรู้เพียงว่าเป็นดอกเบี้ยลอยตัวและจ่ายรายไตรมาสจึงยังไม่พอสำหรับคำนวณงวดถัดไป และไม่พอสำหรับเทียบความเสี่ยงกับเงินฝากสามเดือน ต้องอ่านอัตราอ้างอิง วิธีสังเกต และข้อกำหนดในสัญญาของตราสารนั้นจริงๆ
กำหนดให้หุ้นกู้บริษัทมีมูลค่าที่ตราไว้ 100 เหลืออายุสองปีและจ่ายดอกเบี้ยอีก 8 งวดรายไตรมาส แต่ละงวดมี 90 วัน ใช้ฐานปี 360 วัน กำหนดอัตราที่ต้นงวดและจ่ายเงินปลายงวด อัตราอ้างอิงเริ่มต้นคือ 4% ส่วนเพิ่มตามสัญญา 1% ดอกเบี้ยหนึ่งงวดจึงเท่ากับ 100 × 5% × 90/360 = 1.25
จุดประเมินราคาอยู่หลังการจ่ายดอกเบี้ยครั้งก่อนทันที และได้กำหนดดอกเบี้ยงวดใหม่ไว้แล้ว ดังนั้นดอกเบี้ยค้างรับเป็นศูนย์ และเงินรับงวดแรกถัดจากวันนี้คือ 1.25 แน่นอนในแบบจำลอง การเปลี่ยนอัตราหลังจากนี้ไม่แก้ไขยอดงวดแรกย้อนหลัง แต่จะใช้คาดการณ์งวดที่สองถึงงวดที่แปด
ในแต่ละสถานการณ์ ให้อัตราอ้างอิงในอนาคตและส่วนเพิ่มที่ตลาดต้องการคงที่ตลอดช่วงที่เหลือ ใช้อัตราดอกเบี้ยที่ระบุเป็นรายปีและทบต้นรายไตรมาส โดยอัตราต่อไตรมาสเท่ากับอัตรารายปีหารด้วย 4 อัตราคิดลดรายปีเท่ากับผลรวมของสองตัวแปร ไม่มีสิทธิไถ่ถอนก่อนกำหนด เพดานหรือขั้นต่ำดอกเบี้ย การทยอยคืนเงินต้น ภาษี ค่าธรรมเนียม ความเคลื่อนไหวของค่าเงิน หรือการกระโดดเข้าสู่ภาวะผิดนัดชำระหนี้ทันที ข้อกำหนดนี้ช่วยแยกความไวของราคา ไม่ใช่ราคาซื้อขายจริงหรือคำพยากรณ์
ราคาคือผลรวมของดอกเบี้ยแต่ละงวดหารด้วย [1 + (อัตราอ้างอิง + ส่วนเพิ่มที่ตลาดต้องการ)/4] ยกกำลังตามลำดับงวด แล้วบวกมูลค่าปัจจุบันของเงินต้น 100 ที่รับในงวดที่แปด เมื่อส่วนเพิ่มตามสัญญาและส่วนเพิ่มที่ตลาดต้องการเท่ากันที่ 1% ทุกงวดจ่าย 1.25 และราคาคำนวณได้ 100 ผลลัพธ์นี้เกิดจากสมมติฐานที่สอดคล้องกัน ไม่ใช่สิทธิขายคืนที่ราคา 100 ตลอดเวลา
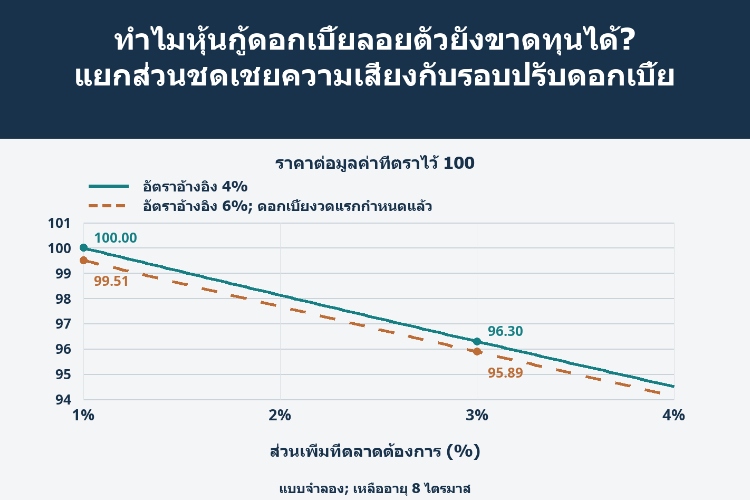
ลองคงอัตราอ้างอิงไว้ที่ 4% แล้วเพิ่มเฉพาะส่วนที่ตลาดต้องการจาก 1% เป็น 3% เงินรับยังเป็น 1.25 ทั้ง 8 งวด แต่อัตราคิดลดขึ้นเป็น 7% ต่อปี หรือ 1.75% ต่อไตรมาส ราคาจึงลดเหลือ 96.2975 ต่ำกว่ามูลค่าที่ตราไว้ประมาณ 3.70% เมื่ออัตราอ้างอิงไม่เปลี่ยน การปรับดอกเบี้ยรอบต่อไปก็ไม่ชดเชยส่วนต่างที่เพิ่มอีก 2 จุดเปอร์เซ็นต์ การไม่มีเหตุผิดนัดทันทีไม่ได้แปลว่าส่วนชดเชยต้องนิ่ง และแบบจำลองนี้ไม่ได้แยกส่วนของการผิดนัดออกจากส่วนเพิ่มทั้งหมด
กลับไปกำหนดส่วนเพิ่มที่ตลาดต้องการไว้ที่ 1% แล้วให้อัตราอ้างอิงเพิ่มจาก 4% เป็น 6% ทันทีหลังล็อกงวดแรก ดอกเบี้ยงวดแรกยังเท่ากับ 1.25 ส่วนงวดที่สองถึงแปดคาดการณ์ใหม่เป็น 1.75 เมื่อคิดลดด้วยอัตรา 7% ต่อปี ราคาจะเป็น 99.5086 ส่วนลดเล็กน้อยนี้สะท้อนช่วงเวลาที่ต้องรอให้ดอกเบี้ยสูงขึ้นมีผลกับเงินรับ
หากสมมติฐานทั้งหมดคงเดิม หลังจ่ายเงินและปรับดอกเบี้ยรอบหน้าราคาจะเท่ากับ 100 จึงย่อการคำนวณวันนี้ได้เป็น 101.25/1.0175 = 99.5086 สูตรย่อนี้อาศัยส่วนเพิ่มทั้งสองที่เท่ากันและกติกาปรับดอกเบี้ยแบบเรียบง่าย ไม่ได้หมายความว่าผู้ออกมีข้อผูกพันต้องซื้อคืนหรือชำระหนี้ทั้งหมดในไตรมาสหน้า
| สถานการณ์สมมติ | อัตราดอกเบี้ยอ้างอิง | ส่วนเพิ่มที่ตลาดต้องการ | ดอกเบี้ยงวดถัดไป | ดอกเบี้ยรายไตรมาสในงวดถัดไป | ราคาต่อมูลค่าที่ตราไว้ 100 |
|---|---|---|---|---|---|
| เงื่อนไขเดิม | 4% | 1% | 1.25 | 1.25 | 100.0000 |
| ส่วนเพิ่มที่ต้องการสูงขึ้น | 4% | 3% | 1.25 | 1.25 | 96.2975 |
| อัตราอ้างอิงสูงขึ้น | 6% | 1% | 1.25 | 1.75 | 99.5086 |
| ทั้งสองส่วนสูงขึ้น | 6% | 3% | 1.25 | 1.75 | 95.8874 |
ถ้าอัตราอ้างอิงเพิ่มเป็น 6% พร้อมกับส่วนเพิ่มที่ตลาดต้องการขยายเป็น 3% อัตราคิดลดจะเป็น 9% ต่อปี ดอกเบี้ยงวดแรกยัง 1.25 และงวดหลัง 1.75 ราคาเหลือ 95.8874 แต่ถ้าเผลอใส่เงินรับ 1.75 ตั้งแต่งวดแรก จะคำนวณได้ 96.3764 สูงเกินจริงประมาณ 0.489 ต่อมูลค่าที่ตราไว้ 100 ความคลาดเคลื่อนมาจากการละเลยเงื่อนไขที่ได้กำหนดไปแล้ว ไม่ใช่จากการปัดเศษ
กราฟเปลี่ยนส่วนเพิ่มที่ตลาดต้องการในช่วง 1% ถึง 4% โดยแสดงเส้นอัตราอ้างอิง 4% และ 6% แยกกัน เส้น 6% ยังคงงวดแรกไว้ที่ 1.25 ทั้งสองเส้นเป็นการทดสอบความไว ไม่ใช่ข้อมูลราคาย้อนหลัง ส่วนการประเมินตราสารจริงต้องพิจารณาเส้นอัตราล่วงหน้า เส้นสำหรับประมาณกระแสเงินสดและคิดลด วิธีนับวันจริง ตลอดจนวันชำระราคา
ตารางข้างต้นเปรียบเทียบสถานการณ์ ณ จุดเวลาเดียวกัน หากต้องการรู้กำไรขาดทุนของผู้ถือ ต้องใช้ตัวอย่างที่เวลาเดินไปด้วย สมมติซื้อหุ้นกู้เดิมที่ 100 อัตราอ้างอิงยังคง 4% จากนั้นรับดอกเบี้ยงวดแรก 1.25 แล้วขายเมื่อส่วนเพิ่มที่ตลาดต้องการขยายเป็น 3% คราวนี้อายุคงเหลือเป็น 7 ไตรมาส ราคาขายจึงเท่ากับ 96.7327 จะใช้ราคาสำหรับ 8 ไตรมาสมาแทนไม่ได้
ผลตอบแทนรวมหนึ่งไตรมาสเท่ากับ (96.7327 + 1.25 − 100)/100 หรือประมาณ −2.02% ก่อนภาษีและค่าใช้จ่าย ดอกเบี้ยรับช่วยลดขาดทุน แต่ไม่พอชดเชยราคาที่ลดลง อัตราดอกเบี้ยหน้าตั๋ว 5% ต่อปีจึงไม่ใช่ผลตอบแทนของการลงทุนครั้งนี้ เพราะยังไม่ได้รวมทั้งระยะเวลาถือครองและกำไรขาดทุนจากราคา
ถ้าซื้อขายระหว่างวันจ่ายดอกเบี้ย ต้องใช้ราคาซื้อและขายที่รวมดอกเบี้ยค้างรับอย่างสอดคล้องกัน แล้วเพิ่มเฉพาะดอกเบี้ยเงินสดที่ได้รับจริง การปะปนราคาที่รวมหรือไม่รวมดอกเบี้ยค้างรับทำให้ผลตอบแทนผิดได้ หากตราสารเป็นเงินตราต่างประเทศ ยังต้องคำนวณกระแสเงินสดในสกุลเงินที่ใช้วัดผลตอบแทนของผู้ลงทุนด้วย
การถือหุ้นกู้รายตัวจนหมดอายุช่วยเปลี่ยนโจทย์เรื่องราคาขายระหว่างทาง แต่การได้รับเงินต้น 100 ยังขึ้นกับการชำระหนี้และเงื่อนไขของผู้ออก ทั้งยังไม่ได้ลบต้นทุนจากการซื้อสูงกว่ามูลค่าที่ตราไว้หรือความเสี่ยงค่าเงิน ส่วนกองทุนที่หมุนเปลี่ยนตราสารอยู่เรื่อยๆ ไม่มีลักษณะเหมือนหุ้นกู้ตัวเดียวที่คืนเงินทั้งพอร์ตที่ 100 ในวันที่ระบุ
ข้อสรุปเรื่องความไวต่ออัตราอ้างอิงที่ค่อนข้างต่ำมีน้ำหนักมากขึ้นเมื่อเข้าใจวิธีปรับดอกเบี้ย ส่วนเพิ่มที่ตลาดต้องการไม่เปลี่ยนมาก สภาพคล่องซื้อขายเพียงพอ และความเสี่ยงสกุลเงินเหมาะกับการใช้เงินของผู้ลงทุน แต่หากส่วนชดเชยขยาย ซื้อด้วยราคาสูงกว่ามูลค่าที่ตราไว้มาก ใช้ราคาประเมินเก่า หรือต้องขายเมื่อไม่มีผู้รับซื้อที่เหมาะสม ผลลัพธ์อาจต่างออกไป
เพดานดอกเบี้ยจำกัดการเพิ่มขึ้นของเงินรับเมื่ออัตราอ้างอิงสูงขึ้น ส่วนอัตราขั้นต่ำเปลี่ยนพฤติกรรมในช่วงดอกเบี้ยลดลง สิทธิของผู้ออกในการไถ่ถอนก่อนกำหนดอาจทำให้ระยะเวลารับดอกเบี้ยสูงสั้นลง เงื่อนไขเหล่านี้ต้องรวมอยู่ในการประเมินถ้ามีอยู่จริง จึงไม่ควรใช้แบบจำลองหุ้นกู้ธรรมดากับตราสารทุกชนิดที่เรียกว่าลอยตัว
หุ้นกู้ด้อยสิทธิและตราสารที่มีลักษณะเป็นเงินกองทุนต้องตรวจสิทธิของผู้ถือและลำดับการได้รับชำระ ส่วนตราสารที่เริ่มด้วยดอกเบี้ยคงที่แล้วเปลี่ยนเป็นลอยตัวต้องวิเคราะห์แยกสองช่วง และแม้ราคาไม่ผันผวนมาก การลดอัตราอ้างอิงก็อาจทำให้รายได้อนาคตลดลงได้ ความมั่นคงของราคาและความสม่ำเสมอของรายได้จึงเป็นคนละเป้าหมาย
หุ้นกู้ดอกเบี้ยลอยตัวช่วยให้กระแสเงินสดตอบสนองต่ออัตราอ้างอิงตามที่สัญญากำหนด ส่วนราคายังต้องผ่านการประเมินของตลาด การมองสองส่วนนี้พร้อมกันจึงทำให้เห็นทั้งประโยชน์และความเสี่ยงที่ยังเหลืออยู่

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


ความเสี่ยงของการสูญเสียในการซื้อขายสินทรัพย์ทางการเงิน เช่น หุ้น FX สินค้าโภคภัณฑ์ ฟิวเจอร์ส พันธบัตร ETFs หรือเงินดิจิทัลอาจมีมาก คุณอาจสูญเสียเงินทุนทั้งหมดที่คุณฝากไว้กับโบรกเกอร์ของคุณ ดังนั้น คุณควรพิจารณาอย่างรอบคอบว่าการซื้อขายดังกล่าวเหมาะสมกับคุณหรือไม่ในสถานการณ์และทรัพยากรทางการเงินของคุณ
ไม่ควรตัดสินใจลงทุนโดยไม่ได้ดำเนินการตรวจสอบสถานะอย่างละเอียดถี่ถ้วนด้วยตัวเองหรือปรึกษากับที่ปรึกษาทางการเงินของคุณ เนื้อหาเว็บของเราอาจไม่เหมาะกับคุณเนื่องจากเราไม่ทราบเงื่อนไขทางการเงินและความต้องการในการลงทุนของคุณ ข้อมูลทางการเงินของเราอาจมีความล่าช้าหรือมีความไม่ถูกต้อง ดังนั้นคุณควรรับผิดชอบอย่างเต็มที่ต่อการตัดสินใจซื้อขายและการลงทุนของคุณ บริษัทจะไม่รับผิดชอบต่อการสูญเสียเงินทุนของคุณ
หากไม่ได้รับอนุญาตจากเว็บไซต์ คุณจะไม่สามารถคัดลอกกราฟิก ข้อความ หรือเครื่องหมายการค้าของเว็บไซต์ได้ สิทธิ์ในทรัพย์สินทางปัญญาในเนื้อหาหรือข้อมูลที่รวมอยู่ในเว็บไซต์นี้เป็นของผู้ให้บริการและผู้ค้าแลกเปลี่ยน
ไม่ได้ล็อกอิน
เข้าสู่ระบบเพื่อเข้าถึงฟังก์ชั่นเพิ่มเติม


เข้าสู่ระบบ
ลงทะเบียน


