


- USDJPY
- XAUUSD
- XAGUSD
- WTI


ตลาด
การวิเคราะห์
ผู้ใช้
24x7
ปฏิทินเศรษฐกิจ
แหล่งเรียนรู้
ข้อมูล
- ชื่อ
- ค่าล่าสุด
- ครั้งก่อน










คำนวณขนาดตำแหน่งจากเงินทุนในบัญชี เปอร์เซ็นต์ความเสี่ยง และต้นทุนการหยุดขาดทุนที่มีประสิทธิภาพ รวมถึงตัวอย่างการซื้อขายหุ้น ฟอเร็กซ์ และฟิวเจอร์ส ค่าความคลาดเคลื่อนของราคา ค่า pip และ tick ความเสี่ยงจากความสัมพันธ์ และรายการตรวจสอบก่อนการซื้อขาย
คำตอบหลัก:ขนาดของตำแหน่งการลงทุนไม่ได้ถูกเลือกจากความเชื่อมั่น ความพร้อมของเลเวอเรจ หรือขนาดล็อตที่ต้องการ แต่คำนวณจากจำนวนเงินที่บัญชีอาจสูญเสียหากการซื้อขายผิดพลาด หารด้วยการขาดทุนต่อหน่วยระหว่างจุดเข้าซื้อและจุดหยุดขาดทุน สูตรที่ใช้ได้จริงคือ:
ขนาดของตำแหน่งการลงทุน = ส่วนของผู้ถือหุ้น × เปอร์เซ็นต์ความเสี่ยง ÷ ผลขาดทุนสุทธิต่อหน่วย
คำว่า"มีประสิทธิภาพ" นั้น สำคัญ การคำนวณที่ใช้งานได้จริงนั้นรวมถึงระยะหยุดการขาดทุน ตัวคูณสัญญา มูลค่า pip หรือ tick การแปลงสกุลเงิน การคลาดเคลื่อนที่คาดการณ์ไว้ และต้นทุนการทำธุรกรรม การละเลยสิ่งใดสิ่งหนึ่งเหล่านี้อาจทำให้การขาดทุนจริงมากกว่าการขาดทุนที่วางแผนไว้มาก
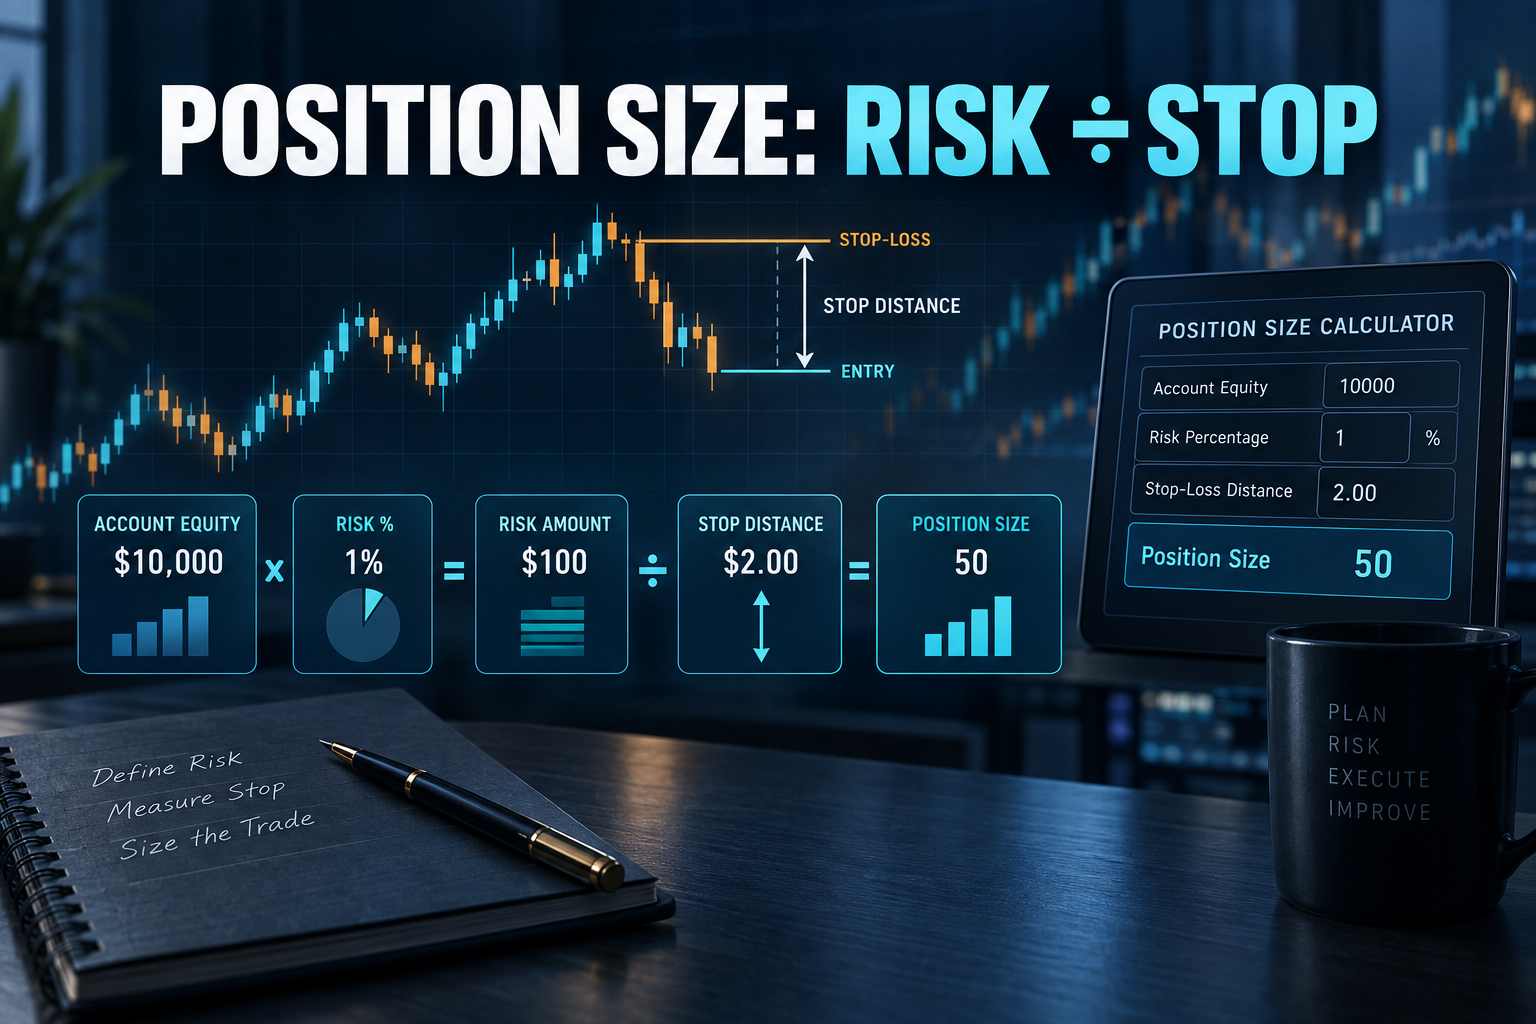
สมมติว่าบัญชีมีเงินทุน 10,000 ดอลลาร์ และผู้ซื้อขายจำกัดการขาดทุนจากแนวคิดหนึ่งไว้ที่ 1% ดังนั้นงบประมาณความเสี่ยงจึงเท่ากับ 100 ดอลลาร์ นี่ไม่ได้หมายความว่าต้องซื้อสินทรัพย์มูลค่า 100 ดอลลาร์ หรือใช้มาร์จิน 1% แต่หมายความว่าหากคำสั่งหยุดขาดทุน (stop loss) ถูกดำเนินการที่ราคาซื้อขายที่คาดการณ์ไว้ การขาดทุนและค่าใช้จ่ายรวมจากการซื้อขายควรจะใกล้เคียงกับ 100 ดอลลาร์
สมมติว่าเข้าซื้อหุ้นที่ราคา 50 ดอลลาร์ และตั้งจุดหยุดขาดทุนที่ 48 ดอลลาร์ ตามหลักการทางเทคนิค ระยะจุดหยุดขาดทุนแบบดิบๆ คือ 2 ดอลลาร์ต่อหุ้น ก่อนหักค่าใช้จ่ายและการคลาดเคลื่อน ขนาดสูงสุดคือ:
100 ดอลลาร์ ÷ 2 ดอลลาร์ = 50 หุ้น
ความเสี่ยงในตลาดอยู่ที่ 2,500 ดอลลาร์ แต่ความเสี่ยงด้านราคาที่วางแผนไว้คือ 100 ดอลลาร์ ซึ่งเป็นปริมาณที่แตกต่างกัน การสับสนระหว่างความเสี่ยง มาร์จิน และการขาดทุนเมื่อถึงจุดหยุดขาดทุน เป็นหนึ่งในข้อผิดพลาดที่พบบ่อยที่สุดในการกำหนดขนาดตำแหน่งการลงทุน
ให้ใช้มูลค่าการชำระบัญชีสุทธิปัจจุบัน ไม่ใช่เงินฝากเริ่มต้น และไม่ใช่ยอดคงเหลือที่ปัดเศษของเมื่อวาน กำไรและขาดทุนจากสถานะเปิดอาจเปลี่ยนแปลงจำนวนเงินที่มีอยู่จริงเพื่อรองรับความเสี่ยง หากหลายสถานะมีปัจจัยกระตุ้นหรือความเสี่ยงด้านสกุลเงินเดียวกัน ให้สำรองกำลังการรองรับสำหรับความเสี่ยงรวมของสถานะเหล่านั้น แทนที่จะพิจารณาแต่ละคำสั่งซื้อแยกกัน
ถ้าส่วนของผู้ถือหุ้นคือEและสัดส่วนความเสี่ยงที่เลือกคือrงบประมาณความเสี่ยงที่กำหนดไว้คือE × rบัญชี 25,000 ดอลลาร์ที่เสี่ยง 0.60% จะมีงบประมาณ 150 ดอลลาร์ เปอร์เซ็นต์นี้เป็นเพียงเพดาน ไม่ใช่เป้าหมายที่ต้องใช้ในทุกครั้งที่ตั้งค่าการลงทุน เมื่อสภาพคล่องไม่ดีหรือความเสี่ยงจากเหตุการณ์สูงผิดปกติ ขนาดที่เหมาะสมอาจจะน้อยลงหรือเป็นศูนย์ก็ได้
สำหรับหุ้นเงินสด การขาดทุนต่อหน่วยโดยทั่วไปคือระยะห่างระหว่างจุดเข้าซื้อถึงจุดหยุดขาดทุน บวกกับต้นทุนที่คาดการณ์ไว้ สำหรับสัญญาซื้อขายล่วงหน้า จะเป็นระยะทางในหน่วยติ๊กคูณด้วยมูลค่าของติ๊ก สำหรับการแลกเปลี่ยนเงินตราต่างประเทศ จะเป็นจุดหยุดขาดทุนในหน่วยพิปคูณด้วยมูลค่าของพิปสำหรับขนาดล็อตที่เลือก โดยแปลงเป็นสกุลเงินของบัญชีเมื่อจำเป็น
การสูญเสียที่แท้จริงต่อหน่วย = ระยะหยุด × มูลค่าต่อหน่วย + ค่าคอมมิชชั่น + การคลาดเคลื่อนที่คาดการณ์ไว้
นำงบประมาณความเสี่ยงมาหารด้วยผลขาดทุนต่อหน่วยที่แท้จริง แล้วปัดลงให้ตรงกับจำนวนหุ้น สัญญา หรือล็อตที่อนุญาต การปัดขึ้นจะทำให้เกินขีดจำกัดความเสี่ยง หลังจากปัดเศษแล้ว ให้คำนวณผลขาดทุนทั้งหมด ณ จุดหยุดขาดทุนอีกครั้ง เพื่อยืนยันว่าคำสั่งซื้อสุดท้ายยังคงเหมาะสมอยู่
Consider a $30,000 account with a 0.75% risk cap. The risk budget is $225. A stock is bought at $84.40 with a stop at $81.90, producing a raw distance of $2.50. Assume an additional $0.10 per share for slippage and fees.
Effective loss per share is $2.60, so the calculated quantity is:
$225 ÷ $2.60 = 86.53 shares
Rounding down gives 86 shares. The planned loss is 86 × $2.60 = $223.60. Buying 90 shares because it looks cleaner would raise planned loss to $234, already above the stated limit.
This example also shows why moving a stop after choosing the size is dangerous. If the stop is widened from $81.90 to $80.90 without reducing the position, effective risk rises from $2.60 to $3.60 per share and planned loss jumps to $309.60. The trade thesis may be unchanged, but the account-level decision has changed materially.
Assume a USD account permits a $120 loss on EUR/USD and the stop is 40 pips away. One standard lot of EUR/USD has a pip value of roughly $10 when USD is the quote currency. Risk per standard lot is therefore about $400 before costs. The raw size is $120 ÷ $400 = 0.30 standard lots.
If the pair does not have the account currency as its quote currency, pip value must be converted at the relevant exchange rate. The correct value also changes with position size and, for some crosses, with the conversion pair. A platform's displayed pip calculator is useful, but the trader should still verify the contract specification and account-currency conversion.
Suppose a futures contract has a minimum price fluctuation of 0.25 index points and each tick is worth $12.50. A stop 8 points away equals 32 ticks, so one contract carries $400 of price risk before fees and slippage. An account with a $900 risk budget can hold two contracts, not three: two contracts risk $800, while three risk $1,200.
The contract multiplier and tick value are product specifications. Never transfer values from a related micro, mini or standard contract merely because their charts look identical.
A stop order becomes executable when triggered, but a market gap or thin order book can produce a fill beyond the planned level. Earnings, central-bank decisions, geopolitical shocks and weekend gaps are obvious examples. Position size should therefore include a realistic slippage allowance, and event risk may justify a stricter risk cap.
Long positions in a stock index, a semiconductor stock and a high-beta currency may all depend on the same risk-on factor. Each order can satisfy its individual limit while the portfolio carries too much exposure to one scenario. Add the loss-at-stop for positions that are likely to fail together, then compare the total with a portfolio risk ceiling.
A fixed 20-pip or $1 stop can become noise when volatility expands. The stop should first be placed at the level that invalidates the trade idea; position size is then adjusted to fit the risk budget. Choosing a large position first and squeezing the stop closer reverses the correct sequence and can turn ordinary price noise into repeated losses.
Margin determines whether the account can open and maintain a position. It does not define how much the account should risk. A highly leveraged instrument can require little initial margin while still creating a large loss if price reaches the stop—or gaps through it.
A structural stop sits beyond a price level that invalidates the thesis: a failed breakout, a broken swing low, a rejected value area or another market-defined boundary. A volatility stop uses a measure such as average true range to allow for ordinary movement. Neither method should be applied mechanically.
Assume a stock trades at $72. A structural invalidation level is $68.80, while a two-ATR stop would be $69.40. The tighter volatility stop allows a larger position, but it also exits before the structural thesis is disproved. The analyst must decide which question the stop is meant to answer before calculating size. The arithmetic cannot repair a logically misplaced stop.
The choice is not which position is larger. It is which stop correctly represents the trade's failure condition.
The basic calculation assumes an exit near the stop. A second calculation should estimate a plausible adverse gap. If a stock position contains 86 shares and the planned loss per share is $2.60, nominal risk is $223.60. If an earnings gap could produce a $5.50 loss per share, stressed risk is $473—more than twice the plan.
Nominal risk = quantity × effective loss to the stop
Stressed risk = quantity × plausible gap loss per unit
A position can satisfy the nominal limit and still fail the stressed-risk limit. The response may be to reduce size, hedge a defined portion, wait until after the event or reject the trade. A stop order does not remove discontinuous-price risk.
Portfolio heat is the sum of planned losses if all active stops are reached. Simple addition can still understate risk when several trades share the same driver and gap together.
Consider four positions with planned risks of $100, $120, $90 and $110. Total nominal heat is $420. On a $20,000 account, that equals 2.1% of equity. If the first three positions are all long risk assets and respond to the same rate shock, their combined $310 should be treated as a factor cluster, not three independent ideas.
If a new order breaches any ceiling, reduce the new size, cut an existing correlated position or decline the trade.
Percentage-of-equity sizing reduces money at risk after losses. A $20,000 account risking 1% allows $200. After a 10% drawdown, equity is $18,000 and the next 1% risk budget becomes $180. This automatic contraction slows absolute losses without changing the strategy.
A pre-defined drawdown schedule can be stricter: up to 5% drawdown may allow 1.00% per trade; 5%–10% may allow 0.75%; beyond 10% may allow 0.50% until a defined recovery threshold is met. The thresholds are policy choices, but they must be written before the losing streak. Increasing risk to win it back can accelerate ruin.
A formula can produce a quantity that is mathematically acceptable but operationally unrealistic. Compare the order with normal spread, displayed depth, average traded volume and volume available near the stop. If the order is large relative to routine liquidity, both entry and exit slippage assumptions must rise.
Calculate three cost cases: a base case using normal spread and execution; an adverse case using wider spread and partial depth; and an event case using a thin book or price gap. Size from the case relevant to the holding period and catalyst, not automatically from the cheapest recent fill.
| Situation | What changes | Correct response |
|---|---|---|
| Stop is widened before entry | Loss per unit rises | Reduce quantity and recalculate costs |
| Stop is tightened only to permit a larger trade | Failure level no longer matches the thesis | Reject the artificial stop |
| Spread or expected slippage rises | Effective loss per unit rises | Reduce quantity or wait for liquidity |
| A correlated position is already open | Factor-cluster risk rises | Use only the remaining cluster budget |
| Minimum contract is too large | Smallest tradable loss exceeds the budget | Use a smaller contract or skip the trade |
| Major event occurs during the holding period | Gap risk rises | Apply a stressed-loss limit |
For each closed trade, store planned entry, planned stop, planned quantity, expected cost, actual fills, maximum adverse excursion and realized loss. Then compare planned loss with realized loss.
Loss overrun = realized loss ÷ planned loss − 1
หากการเทรดที่วางแผนไว้ว่าจะขาดทุน 200 ดอลลาร์ กลับขาดทุน 250 ดอลลาร์ แสดงว่าขาดทุนเกินคาด 25% การขาดทุนเกินคาดอย่างต่อเนื่องบ่งชี้ถึงการคลาดเคลื่อนของราคาที่มองโลกในแง่ดี การเปลี่ยนแปลงจุดหยุดขาดทุน การแปลงค่า pip ผิดพลาด ตัวคูณไม่ถูกต้อง การเติมคำสั่งซื้อขายบางส่วน หรือช่องว่างราคาที่สัมพันธ์กัน แม้ว่าสูตรจะถูกต้องแล้ว ก็ต้องแก้ไขข้อมูลที่ป้อนเข้าไปอยู่ดี
ตำแหน่งการซื้อขายที่ถูกต้องคือตำแหน่งที่ยอมรับการขาดทุนที่เลวร้ายที่สุดได้ก่อนที่จะทำการสั่งซื้อ หากปริมาณการซื้อขายขั้นต่ำเกินงบประมาณความเสี่ยง วิธีแก้ปัญหาไม่ใช่การเลื่อนจุดหยุดขาดทุนให้ใกล้ขึ้นโดยไม่มีเหตุผลเชิงวิเคราะห์ วิธีแก้ปัญหาคือการใช้สัญญาที่มีขนาดเล็กกว่า เลือกเครื่องมือทางการเงินอื่น หรือยกเลิกการซื้อขายนั้นไปเลย
การกำหนดขนาดของตำแหน่งการลงทุนไม่สามารถปรับปรุงการเข้าลงทุนที่อ่อนแอ หรือทำให้กลยุทธ์ที่มีความคาดหวังเชิงลบมีกำไรได้ บทบาทของมันแคบกว่าและจำเป็นอย่างยิ่ง นั่นคือ การแปลงสมมติฐานของตลาดให้เป็นการขาดทุนในระดับบัญชีที่ทราบ สามารถเปรียบเทียบได้ และสามารถจัดการได้

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


ความเสี่ยงของการสูญเสียในการซื้อขายสินทรัพย์ทางการเงิน เช่น หุ้น FX สินค้าโภคภัณฑ์ ฟิวเจอร์ส พันธบัตร ETFs หรือเงินดิจิทัลอาจมีมาก คุณอาจสูญเสียเงินทุนทั้งหมดที่คุณฝากไว้กับโบรกเกอร์ของคุณ ดังนั้น คุณควรพิจารณาอย่างรอบคอบว่าการซื้อขายดังกล่าวเหมาะสมกับคุณหรือไม่ในสถานการณ์และทรัพยากรทางการเงินของคุณ
ไม่ควรตัดสินใจลงทุนโดยไม่ได้ดำเนินการตรวจสอบสถานะอย่างละเอียดถี่ถ้วนด้วยตัวเองหรือปรึกษากับที่ปรึกษาทางการเงินของคุณ เนื้อหาเว็บของเราอาจไม่เหมาะกับคุณเนื่องจากเราไม่ทราบเงื่อนไขทางการเงินและความต้องการในการลงทุนของคุณ ข้อมูลทางการเงินของเราอาจมีความล่าช้าหรือมีความไม่ถูกต้อง ดังนั้นคุณควรรับผิดชอบอย่างเต็มที่ต่อการตัดสินใจซื้อขายและการลงทุนของคุณ บริษัทจะไม่รับผิดชอบต่อการสูญเสียเงินทุนของคุณ
หากไม่ได้รับอนุญาตจากเว็บไซต์ คุณจะไม่สามารถคัดลอกกราฟิก ข้อความ หรือเครื่องหมายการค้าของเว็บไซต์ได้ สิทธิ์ในทรัพย์สินทางปัญญาในเนื้อหาหรือข้อมูลที่รวมอยู่ในเว็บไซต์นี้เป็นของผู้ให้บริการและผู้ค้าแลกเปลี่ยน
ไม่ได้ล็อกอิน
เข้าสู่ระบบเพื่อเข้าถึงฟังก์ชั่นเพิ่มเติม


เข้าสู่ระบบ
ลงทะเบียน



