


- USDCAD
- XAUUSD
- XAGUSD
- WTI
- USDX


ตลาด
การวิเคราะห์
ผู้ใช้
24x7
ปฏิทินเศรษฐกิจ
แหล่งเรียนรู้
ข้อมูล
- ชื่อ
- ค่าล่าสุด
- ครั้งก่อน








เรียนรู้ว่าการขายหุ้นล้าง (wash sale) คืออะไร กฎ 61 วันทำงานอย่างไร เมื่อใดที่ไม่อนุญาตให้หักขาดทุนจากหุ้น และวิธีการหลีกเลี่ยงการขายหุ้นล้างด้วยตัวอย่างที่เป็นรูปธรรม
การขายแบบ Wash Sale เกิดขึ้นเมื่อคุณขายหุ้นหรือหลักทรัพย์ขาดทุน และซื้อหลักทรัพย์เดียวกันหรือหลักทรัพย์ที่มีลักษณะคล้ายคลึงกันอย่างมากภายใน 30 วันก่อนหรือหลังการขาย ตามกฎของกรมสรรพากร (IRS) โดยทั่วไปแล้วจะไม่สามารถหักลดหย่อนภาษีจากผลขาดทุนได้ทันที การเข้าใจกรอบเวลา 61 วันนี้จะช่วยให้นักลงทุนหลีกเลี่ยงผลกระทบทางภาษีที่ไม่คาดคิดเมื่อขายหลักทรัพย์ขาดทุนได้
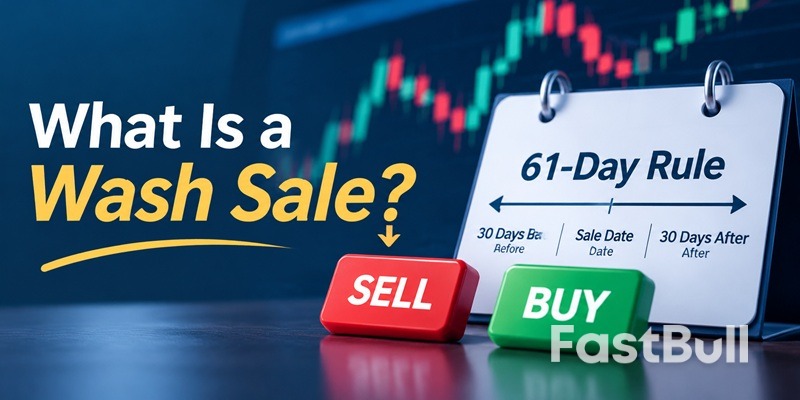
การขายแบบล้างขาดทุน (wash sale) เกิดขึ้นเมื่อนักลงทุนขายหุ้นหรือหลักทรัพย์ในราคาขาดทุน และซื้อหลักทรัพย์ที่มีลักษณะคล้ายคลึงกันมาลงทุนใหม่ภายในระยะเวลาที่กำหนด กรมสรรพากรไม่อนุญาตให้หักลดหย่อนภาษีจากผลขาดทุนได้ทันที เนื่องจากนักลงทุนได้รักษาสถานะการลงทุนที่คล้ายคลึงกันไว้ในระดับหนึ่ง
ตัวอย่างเช่น สมมติว่าคุณซื้อหุ้นของบริษัทแห่งหนึ่งจำนวน 100 หุ้นในราคา 5,000 ดอลลาร์ และต่อมาขายได้ในราคา 4,000 ดอลลาร์ ทำให้ขาดทุน 1,000 ดอลลาร์ หากคุณซื้อหุ้นที่เหมือนกันโดยพื้นฐานภายในช่วงเวลาที่อนุญาตให้ทำการขายแบบล้างขาดทุน (wash sale) โดยทั่วไปแล้วคุณจะไม่สามารถหักล้างขาดทุน 1,000 ดอลลาร์นั้นได้ทันที
กฎการขายแบบล้าง (wash sale rule) ป้องกันไม่ให้นักลงทุนอ้างผลขาดทุนจากการลงทุนเพื่อลดหย่อนภาษี ในขณะที่ยังคงรักษาระดับการลงทุนเดิมเอาไว้ได้ หากไม่มีข้อจำกัดนี้ นักลงทุนสามารถขายหุ้นที่ราคาลดลงเพื่อลดหย่อนภาษี และซื้อหุ้นคืนได้ทันทีโดยยังคงถือครองการลงทุนนั้นอยู่
กฎดังกล่าวไม่ได้ห้ามการขายและการซื้อคืนหลักทรัพย์ แต่เป็นการเปลี่ยนแปลงช่วงเวลาที่สามารถหักลดหย่อนผลขาดทุนที่เกิดขึ้นจริงได้ ในธุรกรรมบัญชีที่ต้องเสียภาษีส่วนใหญ่ ผลขาดทุนที่ไม่สามารถหักลดหย่อนได้จะถูกนำไปรวมกับต้นทุนของหุ้นทดแทน ทำให้ผลประโยชน์ทางภาษีถูกเลื่อนออกไปจนกว่าจะมีการขายหุ้นเหล่านั้น
การขายแบบล้างสต็อก (wash sale) อาจเกิดขึ้นได้มากกว่าแค่การซื้อหุ้นโดยตรง กฎของกรมสรรพากรอาจมีผลบังคับใช้ในกรณีต่อไปนี้:
กฎนี้ยังสามารถใช้ได้ในกรณีที่คู่สมรสของคุณหรือบริษัทที่คุณควบคุมซื้อหลักทรัพย์ที่เหมือนกันอย่างมากภายในระยะเวลาที่จำกัด ดังนั้น การขายหุ้นในบัญชีหนึ่งจึงไม่ได้ป้องกันการขายแบบล้าง (wash sale) โดยอัตโนมัติ หากมีการซื้อที่เข้าเงื่อนไขเกิดขึ้นผ่านบัญชีอื่นหรือโดยบุคคลที่เกี่ยวข้อง
กฎการขายแบบล้าง (wash sale rule) ใช้กรอบเวลา 61 วันปฏิทิน ซึ่งประกอบด้วย 30 วันก่อนการขาย วันที่ขาย และ 30 วันหลังการขาย นักลงทุนต้องตรวจสอบธุรกรรมทั้งก่อนและหลังวันที่ขาย
สมมติว่าคุณขายหุ้นขาดทุนในวันที่ 15 พฤษภาคม ช่วงเวลาสำหรับการขายขาดทุนของคุณจะเริ่มตั้งแต่วันที่ 15 เมษายนถึงวันที่ 14 มิถุนายน ซึ่งกินเวลา 61 วันตามปฏิทิน
If you buy substantially identical securities within this window, the corresponding loss may be disallowed. To avoid triggering the rule through a replacement purchase, you generally need to wait until June 15, the 31st day after the sale, before buying the same or substantially identical securities again.
The IRS does not provide a universal list of investments that qualify as substantially identical. Instead, it evaluates the facts and circumstances of each transaction.
Buying the same company's stock after selling it at a loss is a straightforward example. However, the analysis can become more complicated with different share classes, convertible securities, options, and investment funds.
Generally, stocks issued by two different corporations are not substantially identical. However, exceptions may apply, including certain securities involved in corporate reorganizations.
ETFs and mutual funds require particular attention. Two funds with similar holdings or investment objectives are not automatically substantially identical, but investors should not assume that switching between funds always avoids the rule.
Yes. Investors should not assume that using different brokerage accounts automatically avoids a wash sale. The rules can apply to qualifying purchases made outside the account where the original loss occurred.
For example, if you sell shares at a loss and your spouse buys substantially identical shares within the restricted period, the transaction may still trigger a wash sale.
IRA transactions are especially important. If you sell shares at a loss in a taxable brokerage account and acquire substantially identical shares in your traditional IRA or Roth IRA within the 61-day window, the loss is disallowed. Unlike a typical taxable-account wash sale, the loss is not added to the IRA's cost basis.
Broker reporting also has limitations. Form 1099-B generally identifies wash sale losses when replacement securities have the same CUSIP and are purchased in the same account. Transactions across different accounts may not be reported automatically, so investors should review their own records.
The main consequence of a wash sale is that the investor cannot deduct the affected capital loss on the original sale. However, the loss is not necessarily gone forever. Its treatment depends on how and where the replacement investment was acquired.
In most cases involving a replacement purchase in a taxable brokerage account, the disallowed loss is added to the cost basis of the replacement shares. This is known as a basis adjustment.
For example, suppose you have a $500 disallowed loss and purchase replacement shares for $2,000. Your adjusted cost basis becomes $2,500 ($2,000 + $500). When you eventually sell those shares, the higher basis generally reduces your taxable gain or increases your deductible loss.
However, an important exception applies to purchases made through an IRA or Roth IRA. In this situation, the disallowed loss is not added to the IRA's basis. As a result, the tax benefit may be permanently lost rather than deferred to a future sale.
A wash sale does not carry a separate fixed-dollar penalty simply because the transaction occurs. The direct tax consequence is that the affected loss cannot be deducted on the original sale.
However, incorrectly claiming a disallowed loss on a tax return can result in an incorrect tax calculation. If this causes an underpayment, the investor may also face applicable interest or tax penalties under normal IRS rules.
Wash sale transactions are generally reported on Form 8949, which is used to report sales and other dispositions of capital assets.
If you receive Form 1099-B, your broker may report a disallowed wash sale loss in Box 1g when the transaction meets the applicable reporting requirements. However, the absence of a reported wash sale does not mean the loss is automatically deductible.
When reporting a wash sale on Form 8949:
Investors should reconcile brokerage statements and their own transaction records before filing, particularly when purchases involve multiple accounts or securities acquired outside a regular brokerage account.
Actual trading scenarios make the wash sale rule easier to understand. The following examples show how timing and replacement share quantities affect the amount of loss investors can deduct.
Suppose you purchase 100 shares of XYZ stock at $50 per share, investing $5,000. The stock falls to $40, and you sell all 100 shares for $4,000, realizing a $1,000 capital loss.
Ten days later, you buy back 100 shares at $39 per share, paying $3,900. Because you repurchased substantially identical stock within 30 days of the loss sale, the entire $1,000 loss is disallowed for the current tax year.
The disallowed loss is added to the replacement shares' cost basis. Your adjusted basis becomes $4,900 ($3,900 + $1,000), or $49 per share. You generally recognize the deferred tax loss when you eventually sell the replacement shares, provided another wash sale does not apply.
The wash sale rule also looks backward. Suppose you purchase 40 additional shares of XYZ stock on May 1 and sell 100 existing shares at a loss on May 15.
If those 40 shares are matched to 40 of the shares sold, the loss attributable to those 40 shares is disallowed. For example, if the total loss is $1,000 and each share has an equal $10 loss, $400 is disallowed while the remaining $600 can generally be deducted.
This is why investors need to review purchases made before selling a losing investment, not just transactions that occur afterward.
A wash sale does not necessarily disallow the entire loss if you repurchase fewer shares than you sold.
For example, you sell 100 shares at a loss of $10 per share, creating a total loss of $1,000. If you purchase only 60 substantially identical shares within the 30-day window, the loss associated with those 60 matching shares, or $600, is disallowed. The remaining $400 can generally be deducted.
The $600 disallowed amount is added to the cost basis of the 60 replacement shares. The actual matching and basis adjustment depend on the shares acquired and sold, so investors should retain detailed transaction records.
Investors can avoid most wash sale complications by planning purchases and sales around the 61-day window. This is particularly important when using tax-loss harvesting to offset capital gains.
The simplest approach is to avoid buying substantially identical securities during the 30 days before and 30 days after selling an investment at a loss.
For example, if you sell shares at a loss on May 15, generally wait until June 15 before repurchasing substantially identical shares. Also review purchases made during the 30 days before the sale.
If you want to maintain market exposure while harvesting a tax loss, consider replacing the security with a genuinely different investment rather than immediately buying it back.
For example, an investor selling an individual technology stock might consider a diversified fund with different holdings and investment characteristics. However, switching between two ETFs does not automatically avoid the wash sale rule. Whether securities are substantially identical depends on the facts and circumstances.
Automatic transactions can trigger wash sales even when investors do not actively place new orders. Before selling an investment at a loss, review:
การเก็บรักษาบันทึกธุรกรรมอย่างละเอียดจะช่วยให้การจัดการการขาดทุนเพื่อลดหย่อนภาษีทำได้ง่ายขึ้น โดยเฉพาะอย่างยิ่งในช่วงปลายปีภาษี เมื่อนักลงทุนอาจพยายามรับรู้ผลขาดทุนก่อนวันที่ 31 ธันวาคม
ไม่ใช่ว่าการลงทุนทุกประเภทจะได้รับการปฏิบัติอย่างเท่าเทียมกันภายใต้กฎการขายล้าง (wash sale rules) สกุลเงินดิจิทัลและค่าตอบแทนหุ้นของพนักงานจำเป็นต้องได้รับการพิจารณาเป็นพิเศษ เนื่องจากวิธีการเสียภาษีขึ้นอยู่กับประเภทของสินทรัพย์และวิธีการได้มาซึ่งหุ้น
ภายใต้กฎหมายภาษีของรัฐบาลกลางในปัจจุบัน กฎการขายแบบล้าง (wash sale rule) แบบดั้งเดิมโดยทั่วไปจะใช้กับหุ้นและหลักทรัพย์มากกว่าสกุลเงินดิจิทัลทั่วไป กรมสรรพากร (IRS) ถือว่าสกุลเงินดิจิทัล เช่น บิตคอยน์ เป็นทรัพย์สินสำหรับวัตถุประสงค์ด้านภาษีเงินได้ของรัฐบาลกลาง ดังนั้น การขายบิตคอยน์ขาดทุนและซื้อคืนภายใน 30 วันโดยทั่วไปจึงไม่เข้าข่ายกฎการขายแบบล้างแบบดั้งเดิม
อย่างไรก็ตาม ร่างกฎหมายที่เสนออาจเปลี่ยนแปลงแนวทางนี้ได้ ร่างกฎหมาย HR 10357 หรือกฎหมายว่าด้วยความแน่นอนด้านภาษีสินทรัพย์ดิจิทัล จะขยายข้อจำกัดการขายแบบล้าง (wash sale) ไปยังสินทรัพย์ดิจิทัลที่ซื้อขายกันบางประเภท โดยมีข้อยกเว้นสำหรับเหรียญ Stablecoin ดอลลาร์สหรัฐที่มีคุณสมบัติเหมาะสม คณะกรรมการวิธีการและภาษีของสภาผู้แทนราษฎรได้ผ่านร่างกฎหมายนี้เมื่อวันที่ 16 กันยายน 2026 แต่การอนุมัติของคณะกรรมการไม่ได้ทำให้กฎหมายมีผลบังคับใช้ นักลงทุนควรตรวจสอบสถานะทางกฎหมายก่อนที่จะอ้างอิงถึงแนวทางปฏิบัติในปัจจุบัน
ข้อแตกต่างที่สำคัญประการหนึ่งคือหลักทรัพย์ที่แปลงเป็นโทเค็น สินทรัพย์ดิจิทัลที่เข้าข่ายเป็นหุ้นหรือหลักทรัพย์เพื่อวัตถุประสงค์ทางภาษีนั้น สามารถอยู่ภายใต้กฎการขายล้าง (wash sale) ที่มีอยู่แล้วได้
ใช่แล้ว หุ้นที่ส่งมอบผ่านหน่วยหุ้นจำกัดสิทธิ์ (RSUs) อาจทำให้เกิดการขายล้าง (wash sale) หากหุ้นเหล่านั้นมีลักษณะคล้ายคลึงกับหุ้นที่เคยขายขาดทุนไปแล้วภายในช่วงเวลาที่จำกัดนั้น
ตัวอย่างเช่น สมมติว่าคุณขายหุ้นของบริษัทที่คุณทำงานอยู่แล้วขาดทุน และได้รับหุ้นเพิ่มเติมจากรางวัล RSU ภายใน 30 วัน หุ้นที่ได้รับใหม่นี้อาจนับเป็นหุ้นทดแทน ซึ่งจะทำให้ไม่สามารถหักลบขาดทุนได้ตามจำนวนหุ้นที่เท่ากัน
การได้รับ RSU เพียงอย่างเดียวไม่ได้หมายความว่าคุณได้รับหุ้นแล้วเสมอไป เงื่อนไขการได้รับสิทธิ์และการชำระเงินมีความสำคัญ เนื่องจากวันที่ได้รับสิทธิ์ วันที่ได้รับสิทธิ์ และวันที่ได้รับหุ้นจริงอาจแตกต่างกัน
นักลงทุนควรตรวจสอบต้นทุนการได้มาของหุ้นด้วย โดยทั่วไปแล้ว มูลค่าตลาดที่เป็นธรรมของหุ้น RSU ที่รวมอยู่ในค่าจ้างที่ต้องเสียภาษีจะเป็นต้นทุนเริ่มต้นสำหรับหุ้นเหล่านั้น ข้อมูลต้นทุนที่ไม่ถูกต้องอาจทำให้นักลงทุนประเมินกำไรและขาดทุนจากเงินทุนสูงเกินไปหรือต่ำเกินไป

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


ความเสี่ยงของการสูญเสียในการซื้อขายสินทรัพย์ทางการเงิน เช่น หุ้น FX สินค้าโภคภัณฑ์ ฟิวเจอร์ส พันธบัตร ETFs หรือเงินดิจิทัลอาจมีมาก คุณอาจสูญเสียเงินทุนทั้งหมดที่คุณฝากไว้กับโบรกเกอร์ของคุณ ดังนั้น คุณควรพิจารณาอย่างรอบคอบว่าการซื้อขายดังกล่าวเหมาะสมกับคุณหรือไม่ในสถานการณ์และทรัพยากรทางการเงินของคุณ
ไม่ควรตัดสินใจลงทุนโดยไม่ได้ดำเนินการตรวจสอบสถานะอย่างละเอียดถี่ถ้วนด้วยตัวเองหรือปรึกษากับที่ปรึกษาทางการเงินของคุณ เนื้อหาเว็บของเราอาจไม่เหมาะกับคุณเนื่องจากเราไม่ทราบเงื่อนไขทางการเงินและความต้องการในการลงทุนของคุณ ข้อมูลทางการเงินของเราอาจมีความล่าช้าหรือมีความไม่ถูกต้อง ดังนั้นคุณควรรับผิดชอบอย่างเต็มที่ต่อการตัดสินใจซื้อขายและการลงทุนของคุณ บริษัทจะไม่รับผิดชอบต่อการสูญเสียเงินทุนของคุณ
หากไม่ได้รับอนุญาตจากเว็บไซต์ คุณจะไม่สามารถคัดลอกกราฟิก ข้อความ หรือเครื่องหมายการค้าของเว็บไซต์ได้ สิทธิ์ในทรัพย์สินทางปัญญาในเนื้อหาหรือข้อมูลที่รวมอยู่ในเว็บไซต์นี้เป็นของผู้ให้บริการและผู้ค้าแลกเปลี่ยน
ไม่ได้ล็อกอิน
เข้าสู่ระบบเพื่อเข้าถึงฟังก์ชั่นเพิ่มเติม


เข้าสู่ระบบ
ลงทะเบียน


