


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


ตลาด
การวิเคราะห์
ผู้ใช้
24x7
ปฏิทินเศรษฐกิจ
แหล่งเรียนรู้
ข้อมูล
- ชื่อ
- ค่าล่าสุด
- ครั้งก่อน








ข้อมูลเศรษฐกิจสหรัฐฯ จำนวนมากพุ่งเป้าไปที่เศรษฐกิจสหรัฐฯ ขณะที่สงครามภาษีศุลกากรกำลังทวีความรุนแรงขึ้น รายงาน GDP, PCE และการจ้างงานนอกภาคเกษตรจะเป็นหัวข้อหลักประจำสัปดาห์ ธนาคารกลางญี่ปุ่นคงอัตราดอกเบี้ยแต่ก็อาจปรับลดแนวโน้มการเติบโต ยูโรโซนและดัชนี CPI ของออสเตรเลียก็อยู่ในวาระการประชุมเช่นกัน ชาวแคนาดาจะไปลงคะแนนเสียง
ในที่สุดตลาดการเงินก็เริ่มโล่งใจขึ้นบ้างในสัปดาห์ที่ผ่านมา เมื่อประธานาธิบดีทรัมป์ของสหรัฐฯ เสนอความหวังเล็กๆ น้อยๆ แก่ผู้ลงทุนว่าสงครามการค้ากำลังจะจบลง อย่างไรก็ตาม ไม่นานนัก ความหวังก็เริ่มริบหรี่ลงอีกครั้ง เมื่อความขัดแย้งทางการค้าเริ่มพลิกผันอีกครั้ง หลังจากเห็นได้ชัดว่าการที่รัฐบาลทรัมป์ไม่ยอมอ่อนข้อให้กับจีนนั้นไม่ได้เลวร้ายอย่างที่คาดไว้ก่อนหน้านี้
แนวทางการใช้แครอทและไม้เรียวของทรัมป์ในการพยายามดึงจีนมานั่งโต๊ะเจรจาไม่ได้ผลมากนัก โดยเฉพาะอย่างยิ่งเมื่อแครอทมีขนาดเล็กกว่าไม้เรียวมาก สำหรับปักกิ่ง สงครามการค้าได้ทวีความรุนแรงขึ้นจนถึงระดับที่ศักดิ์ศรีของชาติเป็นเดิมพัน ดังนั้น สงครามจึงไม่ได้จบลงง่ายๆ อย่างที่ทรัมป์คาดไว้ ซึ่งเรื่องนี้สร้างปัญหาให้กับทำเนียบขาวแล้ว โดยได้ส่งสัญญาณว่ารัฐบาลทรัมป์ยินดีที่จะลดอัตราภาษีศุลกากรที่สูงลิ่วถึง 145% ภายใน 2-3 สัปดาห์หากมีข้อตกลง
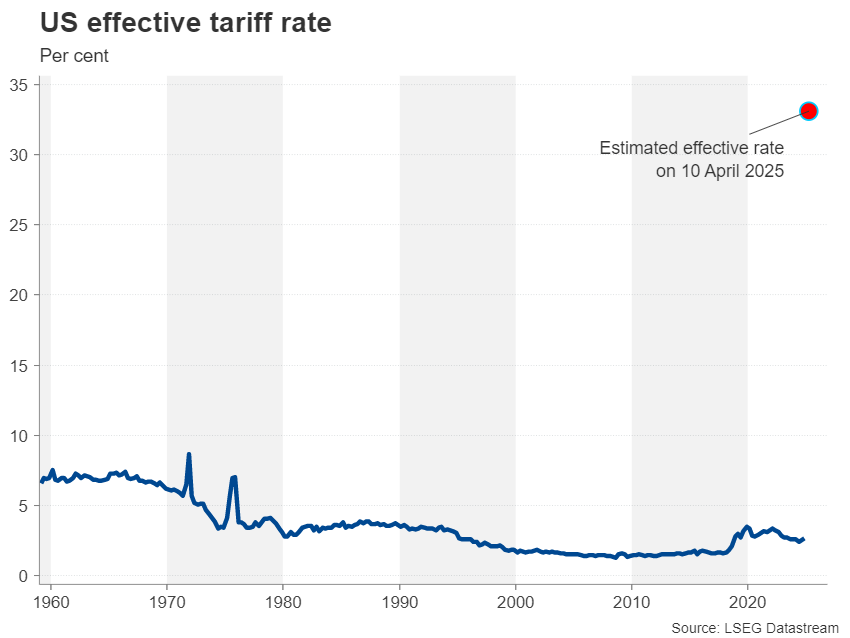
แต่ตามคำกล่าวของเจ้าหน้าที่จีน ทั้งสองฝ่ายยังไม่ได้เริ่มเจรจากันเลย ทำให้เกิดข้อสงสัยในกลยุทธ์การเจรจาของทรัมป์ นอกจากนี้ ข้อตกลงอื่นๆ เช่น ภาษีนำเข้ารถยนต์สำหรับผู้ผลิตรถยนต์ในสหรัฐฯ ยังไม่บรรลุข้อตกลง โดยทรัมป์ยังขู่ว่าจะขึ้นภาษีนำเข้าสำหรับการนำเข้ารถยนต์จากแคนาดาอีกด้วย
ทั้งหมดนี้ทำให้ความไม่แน่นอนของธุรกิจในสหรัฐฯ เลวร้ายลงแทนที่จะทำให้เกิดความชัดเจนขึ้น ดังนั้น แม้ว่าการที่ทำเนียบขาวยอมรับว่ากำลังจับตาดูความผันผวนของตลาดและทรัมป์มีความกระตือรือร้นที่จะบรรลุข้อตกลงการค้ากับหุ้นส่วนการค้าหลักของสหรัฐฯ จะเป็นสัญญาณเชิงบวก แต่การกระทำดังกล่าวไม่ได้ช่วยบรรเทาความกังวลในทันทีเกี่ยวกับแนวโน้มเศรษฐกิจของประเทศแต่อย่างใด
ความกังวลเหล่านี้จะได้รับการกระตุ้นหรือลดลงในสัปดาห์หน้า เนื่องจากมีการเผยแพร่ข้อมูลเศรษฐกิจสำคัญๆ มากมายในเร็วๆ นี้ โดยดัชนีความเชื่อมั่นผู้บริโภคประจำเดือนเมษายนและตำแหน่งงานว่าง JOLTS ประจำเดือนมีนาคมจะเริ่มในวันอังคาร ในวันพุธ จะมีการติดตามการประมาณการล่วงหน้าสำหรับการเติบโตของ GDP อย่างใกล้ชิด ท่ามกลางการคาดการณ์บางอย่างที่ว่าเศรษฐกิจสหรัฐฯ จะหดตัวในไตรมาสแรก
แบบจำลอง GDPNow ของธนาคารกลางสหรัฐในแอตแลนตาประมาณการว่า GDP จะลดลงต่อปีที่ 2.2% แต่ผลสำรวจของรอยเตอร์สระบุว่านักวิเคราะห์คาดการณ์การเติบโตที่ 0.4% ซึ่งลดลงอย่างมากจากการเติบโต 2.4% ในไตรมาสที่ 4
นอกจากนี้ ผลสำรวจการจ้างงานของ ADP จะเผยแพร่ในวันพุธนี้ พร้อมกับตัวเลขเงินเฟ้อ PCE และตัวเลขการบริโภคล่าสุด คาดว่าดัชนีราคา PCE พื้นฐานซึ่งมีความสำคัญยิ่งจะเพิ่มขึ้น 0.1% เมื่อเทียบเป็นรายเดือนในเดือนมีนาคม ทำให้ตัวเลขรายปีอยู่ที่ 2.5% ซึ่งลดลงจาก 2.8% ก่อนหน้านี้
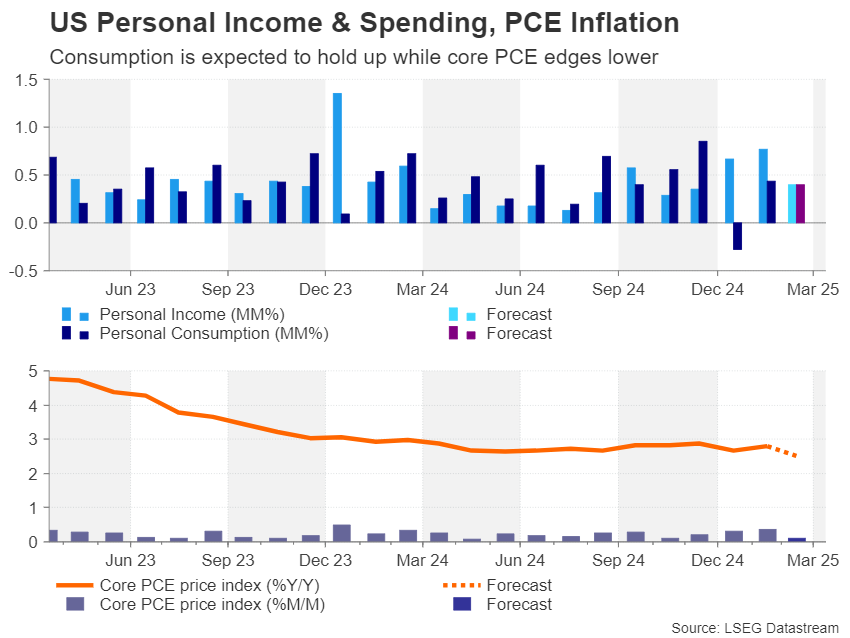
คาดการณ์ว่าการบริโภคส่วนบุคคลจะเติบโต 0.4% เมื่อเทียบเป็นรายเดือน ซึ่งบ่งชี้ว่าครัวเรือนในสหรัฐฯ ยังคงใช้จ่ายในระดับที่ดี
ข้อมูลอื่นๆ ในวันพุธ ได้แก่ PMI ของชิคาโกและยอดขายบ้านที่รออยู่ ในวันพฤหัสบดี การเลิกจ้างของ Challenger ในเดือนเมษายนอาจดึงดูดความสนใจได้บ้าง แต่จุดสนใจหลักในวันนั้นคือ PMI ภาคการผลิตของ ISM คาดว่าดัชนีจะลดลงในเดือนเมษายนจาก 49.0 เหลือ 47.9 โดยนักลงทุนน่าจะติดตามทิศทางของดัชนีรองด้านการจ้างงานและราคาด้วยเช่นกัน
อย่างไรก็ตาม ประเด็นสำคัญที่แท้จริงคือรายงานการจ้างงานนอกภาคเกษตรในวันศุกร์ ท่ามกลางการคาดเดาอย่างเข้มข้นว่าเฟดจะปรับลดอัตราดอกเบี้ยเร็วเพียงใด การเติบโตของงานคาดว่าจะชะลอตัวลงจาก 228,000 ตำแหน่งในเดือนมีนาคมเป็น 130,000 ตำแหน่งในเดือนเมษายน โดยอัตราการว่างงานยังคงเท่าเดิมที่ 4.2% รายได้เฉลี่ยน่าจะเพิ่มขึ้น 0.3% ในเดือนเมษายน
ตัวเลข NFP ที่น่าผิดหวัง ประกอบกับตัวเลข PCE พื้นฐานที่อ่อนแอ อาจช่วยหนุนความคาดหวังของการปรับลดอัตราดอกเบี้ย 25 จุดพื้นฐานในเดือนมิถุนายน เมื่อเทียบกับเดือนกรกฎาคม แม้ว่าการคาดการณ์สำหรับการประชุมในเดือนพฤษภาคมจะยังคงต่ำมากก็ตาม สำหรับดอลลาร์สหรัฐ ชุดข้อมูลที่น่ากังวลนั้นแทบจะแน่นอนว่าเป็นลบ แต่สำหรับวอลล์สตรีท หุ้นอาจเพิ่มขึ้นได้ หากความหวังในการปรับลดอัตราดอกเบี้ยที่เพิ่มขึ้นไม่ถูกบดบังด้วยความกลัวภาวะเศรษฐกิจถดถอย
ธนาคารกลางญี่ปุ่นไม่คาดว่าจะประกาศการเปลี่ยนแปลงใดๆ ต่อการกำหนดนโยบายการเงินในการประชุมในวันพฤหัสบดี เนื่องจากผู้กำหนดนโยบายต้องใช้เวลาในการประเมินผลกระทบของภาษีศุลกากรของโดนัลด์ ทรัมป์ต่อเศรษฐกิจญี่ปุ่น ก่อนที่จะตัดสินใจว่าจะขึ้นอัตราดอกเบี้ยอีกหรือไม่
อัตราเงินเฟ้อของญี่ปุ่นขยับขึ้นแตะ 3.2% เทียบกับช่วงเดียวกันของปีก่อนในเดือนมีนาคม ตามมาตรการ CPI พื้นฐาน และธนาคารกลางญี่ปุ่นยังคงเชื่อมั่นว่าโมเมนตัมการเติบโตของค่าจ้างในช่วงที่ผ่านมามีความยั่งยืนมากขึ้น อย่างไรก็ตาม ความเสี่ยงด้านลบต่อการเติบโตได้เพิ่มขึ้นอย่างเห็นได้ชัดตั้งแต่เดือนกุมภาพันธ์ เมื่อทรัมป์ประกาศใช้มาตรการภาษีครั้งแรกจากหลายๆ ครั้ง โดยญี่ปุ่นยังไม่ได้รับการยกเว้นจากการจัดเก็บภาษีทั่วไป 10% รวมถึงภาษีเฉพาะกลุ่มสำหรับเหล็กกล้าและรถยนต์
ดังนั้นคาดว่าธนาคารกลางญี่ปุ่นจะปรับลดการคาดการณ์การเติบโตในรายงานแนวโน้มไตรมาสล่าสุด คำถามคือธนาคารกลางจะปรับลดการคาดการณ์อัตราเงินเฟ้อด้วยหรือไม่ หรือจะคงตัวเลขดังกล่าวไว้เท่าเดิม ผู้กำหนดนโยบายไม่คิดว่าภาษีศุลกากรจะก่อให้เกิดอันตรายอย่างมีนัยสำคัญต่อเป้าหมายเงินเฟ้อในระยะนี้ ดังนั้นพวกเขาจึงน่าจะเปิดโอกาสให้มีการปรับขึ้นอัตราดอกเบี้ยในอนาคต
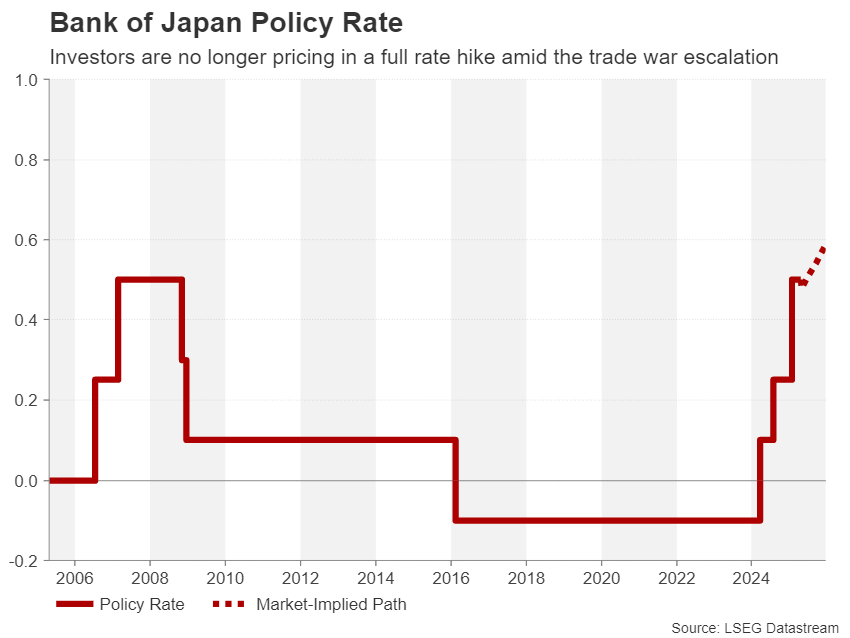
หากผู้ว่าการอุเอดะดำเนินการอีกขั้นและส่งสัญญาณชัดเจนว่ามีแนวโน้มที่จะปรับขึ้นอัตราดอกเบี้ยอีกในอีกไม่กี่เดือนข้างหน้า สิ่งนี้อาจช่วยหนุนค่าเงินเยน ซึ่งกำลังได้รับความต้องการสินทรัพย์ปลอดภัยที่แข็งแกร่งในช่วงหลังนี้
ในแง่ของข้อมูล ผลผลิตภาคอุตสาหกรรมเบื้องต้นในเดือนมีนาคมจะมีขึ้นในวันพุธ และจะตามมาด้วยสถิติการจ้างงานบางส่วนในวันศุกร์
ตัวเลข PMI เบื้องต้นในเดือนเมษายนทำให้เศรษฐกิจของยูโรโซนดูมืดมน เนื่องจากภาคธุรกิจต้องเผชิญกับมาตรการภาษีรอบใหม่ เนื่องจากขณะนี้ภาษีศุลกากรของสหรัฐฯ มีผลกระทบต่อการค้าโลก นักลงทุนจึงอาจละเลยตัวเลข GDP เบื้องต้นสำหรับไตรมาสแรกที่จะประกาศในวันพุธ
Even if the euro area notched up impressive growth in the first three months of the year, this is unlikely to dampen rate cut expectations for the European Central Bank as inflation is falling and growth forecasts are being downgraded. ECB policymakers have already slashed rates by a total of 175 bps and have strongly hinted that they’re not done yet.
If Friday’s flash CPI data shows that inflationary pressures continue to subside, the ECB will have little reason to pause. The headline rate of CPI moderated to 2.2% y/y in March and is forecast to ease further to 2.0% in April.
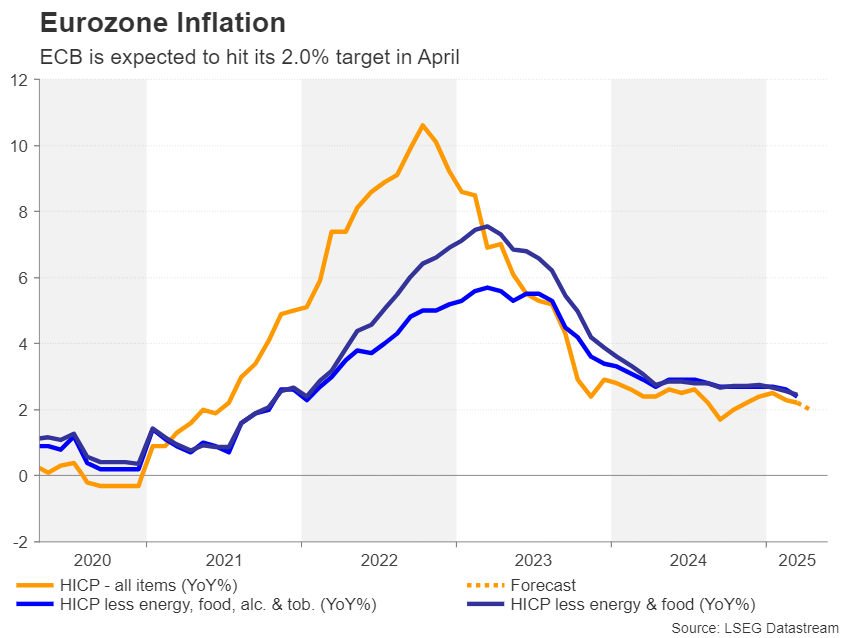
The euro could come under some pressure if the CPI prints are on the soft side, but the primary driver in the FX domain will be the US dollar, and specifically, sentiment towards Trump’s trade policies. Fresh efforts by the White House to defuse tensions could spur another bounce in the US dollar, setting back the euro’s uptrend.
Inflation will also be in the spotlight in Australia where the quarterly CPI readings will be published on Wednesday. The Reserve Bank of Australia has only cut rates once during this cycle amid slow progress in getting inflation under control.
The monthly measure dipped from 2.5% to 2.4% y/y in February in a huge relief after rising for three consecutive months. The quarterly figure covering the first three months of 2025 is expected to inch lower too. But for the RBA, the underlying gauges of CPI might be more important. If they extend their decline in Q1 and the monthly rate also falls, there would be nothing stopping the RBA from cutting rates in May.
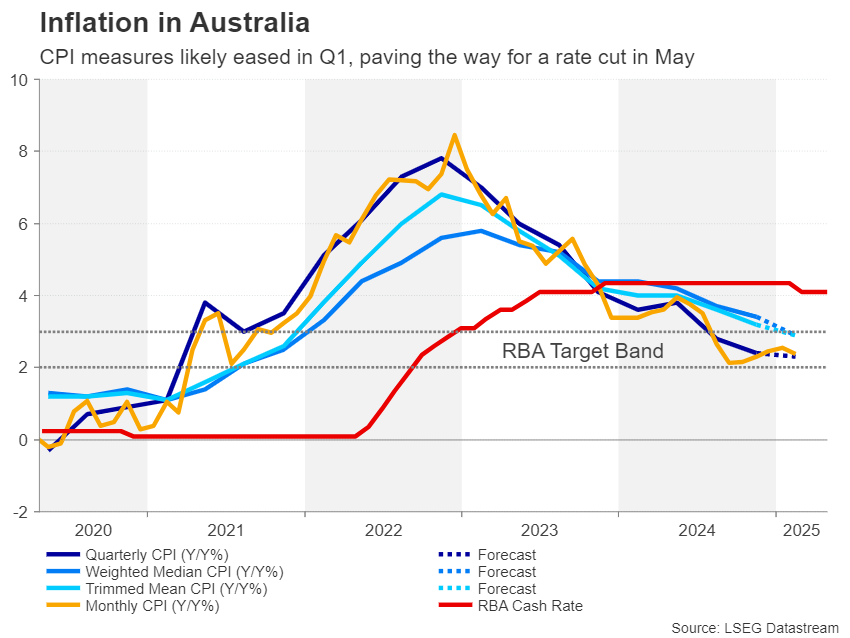
However, this may not necessarily trigger much reaction in the Australian dollar, as a 25-bps rate cut is already fully priced in for May and for almost every other meeting in the remainder of the year.
Aussie traders will also be watching the manufacturing PMIs out of China for any signs that the steep US levies are hurting the world’s second largest economy. Both the official and Caixin manufacturing PMIs are due on Wednesday.
Canadians will be voting in a general election on Monday after former Bank of England and Bank of Canada governor Mark Carney called a snap vote following Justin Trudeau’s resignation. Carney’s Liberal party was all set to lose the election until Trump’s trade tirade reinvigorated the party among voters.
Trudeau’s and Carney’s handling of Trump’s threats to Canada’s economy as well as its sovereignty appear to have earned them plaudits, pushing the Liberals ahead of the Conservatives, who were poised for victory before the trade war escalation.
There’s still room for surprises, however, as the Liberals may fail to win a majority, and with their current coalition partners, the New Democratic Party, expected to lose most of its seats, a hung parliament may not go down well with Canada’s stock market and the local dollar.
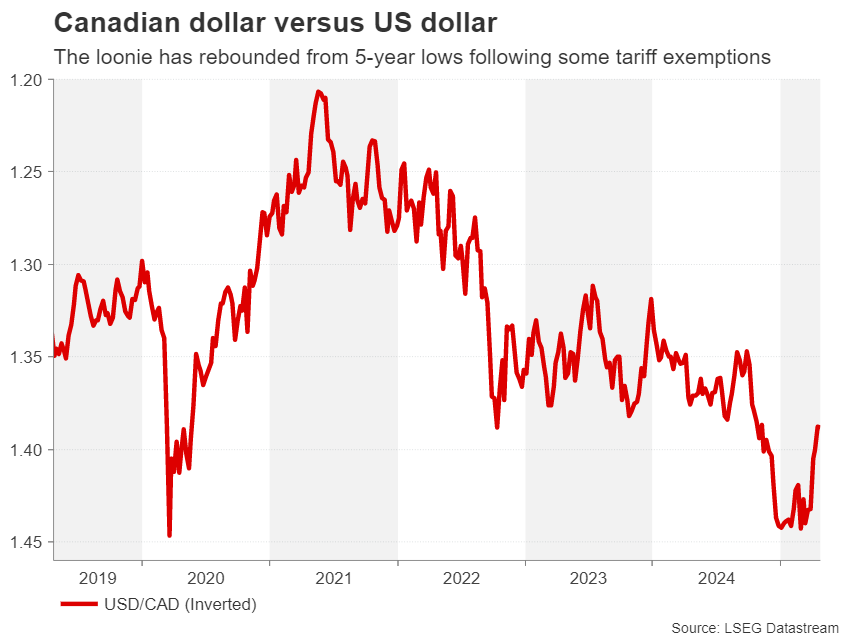
แต่หากพรรคเสรีนิยมสามารถคว้าเสียงข้างมากได้ ดอลลาร์แคนาดาอาจแข็งค่าขึ้นเล็กน้อย แม้ว่าอาจได้รับประโยชน์มากกว่าจากชัยชนะที่น่าตกตะลึงของพรรคอนุรักษ์นิยม เนื่องจากพรรคได้ให้คำมั่นว่าจะลดหย่อนภาษีมากขึ้น

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


ความเสี่ยงของการสูญเสียในการซื้อขายสินทรัพย์ทางการเงิน เช่น หุ้น FX สินค้าโภคภัณฑ์ ฟิวเจอร์ส พันธบัตร ETFs หรือเงินดิจิทัลอาจมีมาก คุณอาจสูญเสียเงินทุนทั้งหมดที่คุณฝากไว้กับโบรกเกอร์ของคุณ ดังนั้น คุณควรพิจารณาอย่างรอบคอบว่าการซื้อขายดังกล่าวเหมาะสมกับคุณหรือไม่ในสถานการณ์และทรัพยากรทางการเงินของคุณ
ไม่ควรตัดสินใจลงทุนโดยไม่ได้ดำเนินการตรวจสอบสถานะอย่างละเอียดถี่ถ้วนด้วยตัวเองหรือปรึกษากับที่ปรึกษาทางการเงินของคุณ เนื้อหาเว็บของเราอาจไม่เหมาะกับคุณเนื่องจากเราไม่ทราบเงื่อนไขทางการเงินและความต้องการในการลงทุนของคุณ ข้อมูลทางการเงินของเราอาจมีความล่าช้าหรือมีความไม่ถูกต้อง ดังนั้นคุณควรรับผิดชอบอย่างเต็มที่ต่อการตัดสินใจซื้อขายและการลงทุนของคุณ บริษัทจะไม่รับผิดชอบต่อการสูญเสียเงินทุนของคุณ
หากไม่ได้รับอนุญาตจากเว็บไซต์ คุณจะไม่สามารถคัดลอกกราฟิก ข้อความ หรือเครื่องหมายการค้าของเว็บไซต์ได้ สิทธิ์ในทรัพย์สินทางปัญญาในเนื้อหาหรือข้อมูลที่รวมอยู่ในเว็บไซต์นี้เป็นของผู้ให้บริการและผู้ค้าแลกเปลี่ยน
ไม่ได้ล็อกอิน
เข้าสู่ระบบเพื่อเข้าถึงฟังก์ชั่นเพิ่มเติม


เข้าสู่ระบบ
ลงทะเบียน


